Perspectivas del mercado del ferrosilicio:
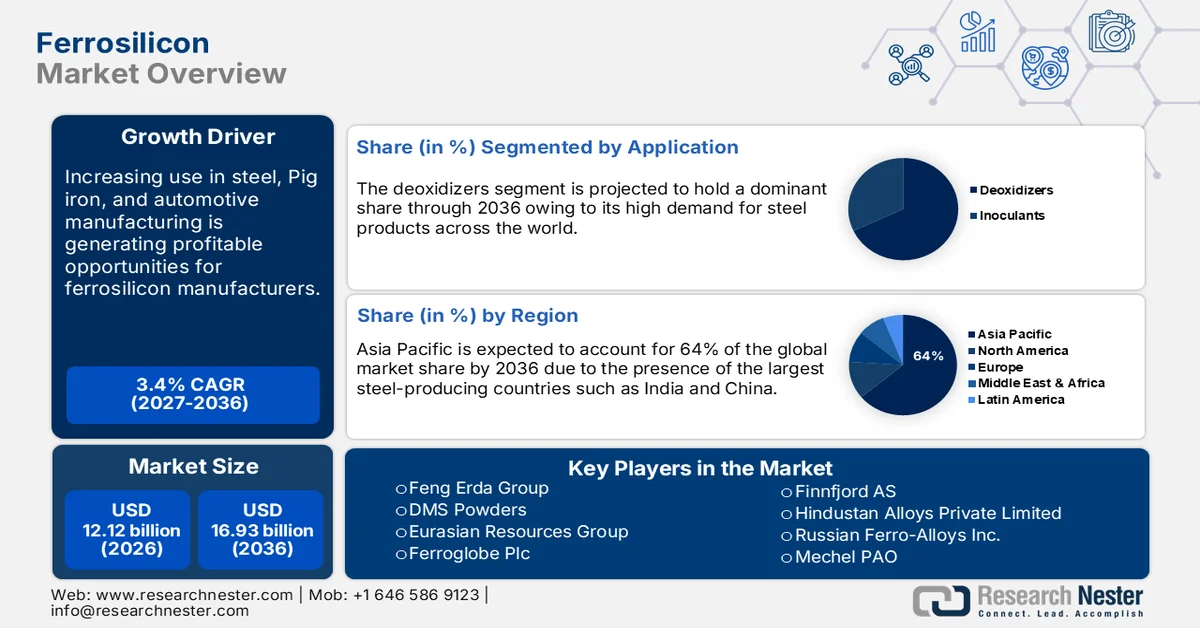
El mercado del ferrosilicio superó los 12.120 millones de dólares en 2026 y se prevé que alcance los 16.930 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 3,4% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño de la industria del ferrosilicio será de 12.530 millones de dólares.
El mercado del ferrosilicio se caracteriza por la expansión de los usuarios finales y el consiguiente aumento de la producción. La producción de silicio en Estados Unidos alcanzó las 22 100 toneladas métricas (t) en septiembre de 2024, frente a las 21 900 t de agosto de 2024, y los envíos netos ascendieron a 15 400 t en septiembre de 2024. Las existencias finales se situaron en 20 600 t en septiembre de 2024, lo que representa un incremento constante con respecto al mes anterior. Las importaciones totales de ferrosilicio en septiembre de 2024 fueron de 6.040 toneladas y las importaciones totales de silicio metálico fueron de 13.500 toneladas, un aumento del 47% con respecto a agosto de 2024 y el doble que en septiembre de 2023. Los principales destinos de exportación de silicio metálico al 99,9%, según el USGS, incluyen Vietnam (1.600 toneladas), Japón (378 toneladas) y Taiwán (283 toneladas), mientras que las exportaciones de silicio con una pureza del 55-80% fueron a India (1.500 toneladas), Canadá (1.090 toneladas) y Vietnam (562 toneladas).
Producción, existencias y envíos de aleaciones y metales de silicio en Estados Unidos (hasta 2024)
El año hasta la fecha | Producción bruta | Envíos netos | Existencias de los productores, fin de período |
2023 | |||
Septiembre | W* | W | 22.600 |
Octubre | 28.700 | W | 22.900 |
Noviembre | 26.300 | 20.500 | 22.000 |
Diciembre | W | 20.100 | 20.400 |
Enero-diciembre | W | 245.000 | 20.400 |
Enero-Septiembre | W | W | 22.600 |
2024 | |||
Enero | W | 24.200 | 17.500 |
Febrero | W | W | 17.700 |
Marzo | W | W | 18.800 |
Abril | W | W | 19.900 |
Puede | W | 21.600 | 20.700 |
Junio | W | 18.400 | 20.800 |
Julio | W | 18.900 | 21.800 |
Agosto | 21.900 | W | 20.100 |
Septiembre | 22.100 | 15.400 | 20.600 |
Enero-Septiembre | W | 179.000 | 20.600 |
Fuente: USGS; W*-Información confidencial para evitar su divulgación.
El titanato de bario, el galio y el germanio son las principales materias primas utilizadas en el ferrosilicio y sus aleaciones. Al ser un material crítico, el titanio se cotizaba a 11 USD por kilogramo en 2022. En los dispositivos electrónicos de consumo más pequeños, su concentración de ferrosilicio es de 0,1332 % en peso y se encuentra relativamente disperso. En los dispositivos acústicos, se encuentra como titanato de bario y se utiliza como recubrimiento de barrera en los circuitos integrados. Actualmente, la recuperación de titanio no es económicamente atractiva. Los dispositivos especializados, como los imanes de resonancia magnética, tienen una concentración de titanio del 37 % en peso y una vida útil de más de diez años, lo que genera menos residuos. El informe de 2024 del USGS sugiere que China domina la cadena de suministro global de galio y germanio, posicionándose como un actor crucial para los actores globales.
Las estimaciones del Servicio Geológico de Estados Unidos cuantifican las posibles consecuencias de las interrupciones en la cadena de suministro de materias primas minerales derivadas de las restricciones a las importaciones netas de galio y germanio en el PIB estadounidense. Los resultados indicaron que una restricción total a las importaciones de galio y germanio procedentes de China podría provocar una caída del PIB estadounidense de 3.100 millones de dólares, o el 0,013% del PIB total. El 46,5%, casi la mitad de este retroceso, correspondería a la fabricación de semiconductores y dispositivos conectados, que tiene una alta dependencia del galio. Según la OEC, el comercio mundial de germanio (que comprende óxidos de germanio y dióxido de circonio ) ascendió a 484 millones de dólares, con una tasa de crecimiento de las exportaciones del 7%. Solo China representó 180 millones de dólares, con una cuota de exportación del 37,1%, mientras que el valor de las importaciones estadounidenses fue de 61,5 millones de dólares, con una cuota de importación del 12,7%.
En términos de comercio de ferrosilicio, el valor totalizó USD 6.15 mil millones en 2022 y fue el 630.º artículo más importado/exportado del mundo de 4648. La CAGR de exportación fue de un impresionante 37,6%, lo que convierte a China en un líder evidente con USD 1.34 mil millones en exportaciones. Entre 2021 y 2022, el comercio mundial de salida de ferrosilicio, >55% silicio, aumentó a USD 6.15 mil millones desde USD 4.47 mil millones. Después de China, Rusia (USD 830 millones), Noruega (USD 555 millones), Malasia (USD 425 millones) y Brasil (USD 419 millones) fueron los principales exportadores. Mientras que Japón (USD 926 millones), Estados Unidos (USD 829 millones), Alemania (USD 456 millones), Corea del Sur (USD 410 millones) y Países Bajos (USD 398 millones) fueron los principales importadores de ferrosilicio.
Clave Ferrosilicio Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
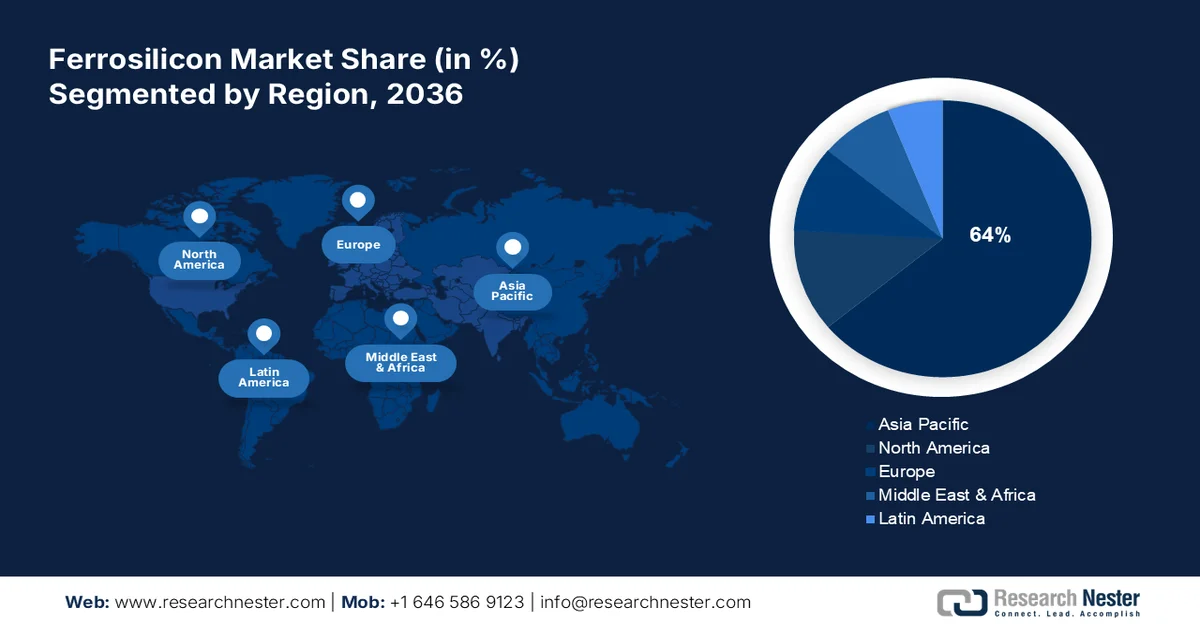
- El mercado de ferrosilicio en Asia Pacífico alcanzará una cuota de mercado de alrededor del 64 % para 2036, impulsado por la presencia de los principales productores de acero, la modernización y el desarrollo de infraestructuras.
- El mercado norteamericano experimentará un crecimiento espectacular durante el período previsto, impulsado por la creciente demanda de acero inoxidable y las políticas de apoyo a la producción nacional.
Análisis del segmento:
- Se prevé que el segmento de acero inoxidable en el mercado del ferrosilicio capture una participación significativa para 2036, impulsado por la durabilidad, la reciclabilidad y el amplio uso del acero inoxidable en electrodomésticos, utensilios de cocina e instrumentos médicos.
- El segmento de desoxidantes en el mercado del ferrosilicio acaparará la mayor parte del mercado, impulsado por la creciente demanda mundial de acero, con más del 90 % de la producción anual de ferrosilicio destinada a la desoxidación en la fabricación y fundición de acero, según las previsiones para el año 2036.
Principales tendencias de crecimiento:
- Crecimiento masivo en la industria siderúrgica y la producción de arrabio
- Demanda del sector automotriz
Principales desafíos:
- Un cambio gradual para dejar de depender del arrabio y la chatarra de acero y así reducir los riesgos de importación
Principales actores:Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc., Mechel PAO, OM Holdings Ltd., Westbrook Resources Ltd.
Global Ferrosilicio Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 12.120 millones
- Tamaño del mercado en 2027:USD 12.530 millones
- Tamaño del mercado proyectado:USD 16.930 millones para 2036
- Previsiones de crecimiento:3,4 % CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (64 % de participación en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: China, Rusia, India, Estados Unidos, Alemania
- Países emergentes: China, India, Japón, Corea del Sur, Tailandia
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado del ferrosilicio y desafíos:
Factores de crecimiento
- Crecimiento masivo en la industria siderúrgica y la producción de arrabio: Las acerías integradas y las miniacerías son los dos tipos principales de producción de acero en EE. UU. Las acerías integradas producen materias primas como mineral de hierro y las desoxidan con ferrosilicio, mientras que las miniacerías utilizan hornos de arco eléctrico para producir acero a partir de metales derivados del mineral y chatarra de acero en forma de hierro de reducción directa y arrabio. Aproximadamente el 70 % del acero producido en EE. UU. depende en gran medida del arrabio importado y se produce en miniacerías. Según las especificaciones del acero producido, los hornos de arco eléctrico pueden necesitar mezclar entre un 20 % y un 90 % de metales con la chatarra de acero en la carga del horno. Si bien las acerías integradas producen su propio arrabio, las miniacerías suelen depender del arrabio comercial comprado a entidades extranjeras.
En Estados Unidos, la mayor parte del material se compra a Ucrania, Rusia y Brasil. En 2021, la producción mundial de arrabio fue de 1.400 millones de toneladas métricas, y China representó el 64% de la producción y el consumo totales. China produjo 869 millones de toneladas métricas (MMT) de arrabio y consumió aproximadamente 871 MMT ese mismo año. Además de China, India, Rusia y Japón fueron los principales productores. Ante las interrupciones comerciales con Ucrania y Rusia, se estima que Brasil, Canadá e India suministrarán más arrabio al mercado estadounidense. Asimismo, en julio de 2022, Stelco Holdings Inc., un productor integrado de acero con sede en Canadá, informó que disponía de un millón de toneladas métricas para su uso en el mercado estadounidense.
Disminución aproximada en EE. UU. de las importaciones y valores unitarios de arrabio procedente de Rusia, 2022 (primer y segundo trimestre)
Mes | Importaciones (miles de toneladas métricas) | Valor unitario (dólares por tonelada métrica) |
Enero | 220 | 550 |
Febrero | 200 | 550 |
Marzo | 150 | 550 |
Abril | 0 | 0 |
Puede | 30 | 420 |
Junio | 0 | 0 |
- Demanda del sector automotriz: En la tercera semana de enero de 2025, la producción de acero bruto en EE. UU. alcanzó 1.644.000 toneladas netas y la utilización de la capacidad fue del 73,8 %. En 2023, del total de acero bruto producido, el sector automotriz representó el 14 %, precedido por la construcción (24 %) y seguido por los usos finales de conversión (8 %), envíos no clasificados (4 %), maquinaria (3 %), electrodomésticos (3 %) y otros (12 %), según USGS. El crecimiento en el sector automotriz y su fabricación de componentes se atribuye a la introducción de la Ley de Infraestructura Bipartidista de 2021 y la Ley de Reducción de la Inflación de 2022, impulsando así la demanda del mercado de ferrosilicio.
Desafíos
- Un cambio gradual para alejarse del arrabio y la chatarra de acero y desvincularse de los riesgos de importación: Algunos fabricantes de acero están interesados en limitar la dependencia de las importaciones de chatarra de acero y el uso de arrabio. Por ejemplo, US Steel anunció planes para aumentar la capacidad anual de 500 000 toneladas métricas de arrabio en su planta de Gary, Indiana. Esto permitirá que sus miniplantas Big River Steel en Osceola, Cleveland-Cliffs, Arkansas, y Toledo, Ohio, produzcan hierro briquetado en caliente, una alternativa al arrabio.
Tamaño y pronóstico del mercado de ferrosilicio:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
3,4% |
|
Tamaño del mercado del año base (2026) |
12.120 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
16.930 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado del ferrosilicio:
Análisis del segmento de aplicaciones
Se prevé que el segmento de desoxidantes acapare la mayor parte de la cuota de mercado del ferrosilicio en 2036. Esto se debe a la creciente demanda mundial de acero para diversas industrias, incluyendo su uso como desoxidante en el subsector siderúrgico. En 2021, el ferrosilicio representó casi el 70 % de la producción mundial de silicio, según su contenido en silicio. Con la expansión gradual de la construcción urbana, el ferrosilicio ofrece desoxidación a bajo coste. Según las estadísticas, el ferrosilicio utilizado anualmente para la desoxidación representa más del 90 % de la producción anual total. Con el desarrollo de la cadena de valor del ferrosilicio, su aplicación como materia prima para la desoxidación en la producción de acero y fundición está experimentando un fuerte aumento.
Análisis del segmento de usuarios finales
Se prevé que el segmento del acero inoxidable obtenga una participación significativa. El acero inoxidable es menos propenso a acumular polvo, corrosión o manchas tras la exposición al agua. Se utiliza en numerosos electrodomésticos, ya que es reciclable y fácil de esterilizar y usar, especialmente en fregaderos, cubiertos y utensilios de cocina, así como en instrumentos médicos como instrumental quirúrgico. Según la Asociación Británica del Acero Inoxidable (BSSA), la producción mundial de acero inoxidable en el primer trimestre de 2024 alcanzó los 14,6 millones de toneladas métricas, registrando una tasa de crecimiento anual compuesta (TCAC) del 5,5 %.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Por tipo |
|
Mediante solicitud |
|
Por uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de ferrosilicio:
Análisis del mercado de ferrosilicio en Norteamérica
Se prevé que el mercado norteamericano de ferrosilicio experimente un crecimiento anual compuesto (CAGR) impresionante durante el período de pronóstico, con Estados Unidos como mercado regional clave. Debido a la creciente demanda de acero inoxidable en diversas industrias, se espera que la adopción de ferrosilicio para la fabricación de acero inoxidable se expanda en los próximos años. La región está dominada por la presencia de importantes empresas siderúrgicas como AK Steel (Estados Unidos), Nucor Corp., ArcelorMittal USA y Steel Dynamics Inc. (STLD).
El valor de las exportaciones estadounidenses de ferrosilicio (que comprende un 55 % de silicio) en septiembre de 2024 fue de 315 000 USD y entre enero y septiembre se estimó en 4 190 000 USD, mientras que las exportaciones de ferrosilicio (7202,29,0000) en septiembre de 2024 fueron de 819 000 USD y durante enero-septiembre fueron de 8 420 000 USD. Las exportaciones de silicio metálico (99,99 % de silicio) fueron de 815 000 USD, principalmente a Japón con un peso bruto de 5850 toneladas métricas. El gobierno estadounidense está interesado en minimizar la dependencia de las importaciones de ferrosilicio. En junio de 2024, el Departamento de Comercio de EE. UU. impuso altos aranceles a las importaciones procedentes de Rusia: una tasa de subvención preliminar del 748,58 % y una tasa de dumping preliminar del 283,27 %.
Análisis del mercado de ferrosilicio en Asia Pacífico
Se prevé que el mercado de ferrosilicio de Asia Pacífico alcance la mayor cuota de ingresos, con un 64% para 2036. Este crecimiento se debe principalmente a la presencia de China e India, los dos mayores productores de acero del mundo. La producción de acero en India aumentó de 100,3 millones de toneladas en 2020 a 119 millones de toneladas en 2021. Se proyecta que la rápida modernización de la economía, el aumento de la construcción, el desarrollo de infraestructuras y el crecimiento de las industrias manufactureras en la región impulsarán el crecimiento del mercado durante el período de pronóstico. El sector manufacturero abarca vehículos automotores, electrónica de consumo y materiales de construcción. Asimismo, la mayor capacidad de producción de China, junto con sus precios de acero más bajos, incrementa la demanda de exportación de acero desde la región.
En 2024, el mercado japonés de ferrosilicio representó más del 10 % del mercado de Asia-Pacífico. La demanda de ferrosilicio como inoculante para la fundición de hierro, a pesar de la caída en la producción de acero bruto, impulsa el crecimiento del país. Además, la presencia de importantes fundiciones en Japón, como Ota Chuzosho Co., Ltd., Tomotetsu Kogyo Co., Ltd., Shimamura Industry Co., Ltd. y Koyochuzo Co., Ltd., influye positivamente en la trayectoria del país.
Actores del mercado del ferrosilicio:
- Elkem ASA
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Grupo Feng Erda
- Polvos DMS
- Grupo de Recursos Euroasiáticos
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alloys Private Limited
- Ferroaleaciones rusas Inc.
- Oficina de Asuntos Públicos de Mechel
- OM Holdings Ltd.
- Recursos de Westbrook Ltd.
Los actores del mercado están aprovechando la expansión de la industria siderúrgica mediante colaboraciones estratégicas, fusiones y adquisiciones, el desarrollo de nuevas instalaciones de fabricación y el lanzamiento de productos. Además, el sector automotriz, en particular los vehículos eléctricos, ofrece oportunidades prometedoras para las empresas que operan en el mercado del ferrosilicio. Algunas de ellas son:
Desarrollos Recientes
- En septiembre de 2024, el Departamento de Comercio de EE. UU. anunció la concesión de 123 millones de dólares en financiación directa a Polar Semiconductor, LLC como parte de la Ley CHIPS y Ciencia de 2022. Esta concesión se produjo tras la firma del Memorando de Entendimiento preliminar de diligencia debida por parte del Departamento de Comercio de EE. UU. Además, Polar anunció la venta de 175 millones de dólares en financiación de capital a Prysm Capital y Niobrara Capital, convirtiéndose así en una fundición de propiedad mayoritaria estadounidense.
- En mayo de 2024, Gerdau, un importante productor de acero, dio a conocer su plan para expandir sus operaciones en México y aumentar su capacidad en 600 000 toneladas anuales de aceros especiales. Se espera que esta expansión estratégica tenga un impacto positivo en el sector automotriz local. En abril de 2024, BENTELER Steel/Tube Manufacturing Corporation anunció una inversión de 21 millones de dólares como parte de una expansión en el noroeste de Luisiana para optimizar las cadenas de suministro de los sectores de petróleo y gas, energía e ingeniería. Se prevé que esto genere 49 nuevos empleos en la planta y 96 empleos indirectos en la región noroeste de los Estados Unidos. En julio de 2021, Shyam Metssalics and Energy Limited reveló una producción de 5,71 millones de toneladas anuales de acero y ferroaleaciones, con una utilización de la capacidad del 90-95%. Los países a los que la empresa exporta ferrosilicio incluyen Estados Unidos, Japón, Italia, Corea del Sur, Nepal y Bangladesh.
- Report ID: 4613
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
