Perspectivas del mercado de arena de sílice industrial:
El mercado de arena de sílice industrial superó los 17.900 millones de dólares en 2026 y se prevé que alcance los 32.060 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 6,0% durante el período de previsión, es decir, de 2027 a 2036. En 2027, el tamaño del mercado de arena de sílice industrial se estima en 18.970 millones de dólares.
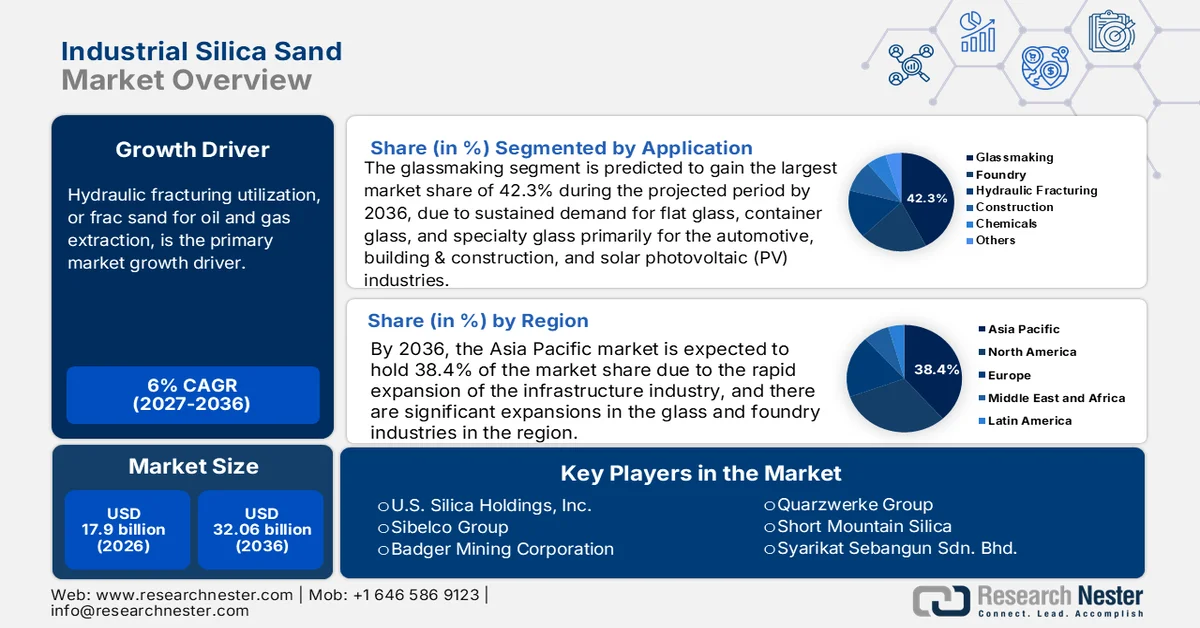
La utilización de la fracturación hidráulica, o arena de fracturación para la extracción de petróleo y gas, es el principal motor de crecimiento del mercado. El Servicio Geológico de Estados Unidos informó que la arena de fracturación impulsó un aumento del 11 % en la demanda total de arena industrial (120 millones de toneladas en 2023) debido a un mayor consumo de arena por pozo y al aumento de la producción de esquisto. Las exportaciones estadounidenses de arenisca industrial, incluida la arena de fracturación, aumentaron un 18 % en 2023 hasta alcanzar aproximadamente 7,5 millones de toneladas, lo que representa un total de exportaciones netas nacionales y demuestra la dependencia mundial de la calidad y la sofisticación del procesamiento de la arena estadounidense.
En 2023, la producción industrial de arena y grava en EE. UU. alcanzó los 130 millones de toneladas y se valoró en 7.000 millones de dólares. 106 empresas produjeron arena y grava industrial en 33 estados, siendo los principales Texas, Illinois, Wisconsin, Luisiana, Misuri, Oklahoma, Arkansas, California, Michigan e Iowa. El rendimiento acumulado generado en estos estados representó el 89 % de las ventas y el uso totales a nivel nacional. Además, aproximadamente el 81 % del tonelaje estadounidense se utilizó como arena para fracturación hidráulica y arena para cementación, mientras que el 8 % se utilizó como arena para la fabricación de vidrio. La arena para fundición, la arena de filtración, los rellenos de grano entero y la arena recreativa representaron el 7 % de la cantidad utilizada. Otros usos diversos incluyeron productos químicos, abrasivos, gránulos para techos, cerámica, grava de filtración, rellenos de silicio y ferrosilicio, tracción y fundente metalúrgico, que representaron una participación combinada del 2 %, y otro 2 % correspondió a otras aplicaciones no especificadas. El suministro de materias primas se basa en reservas de cuarzo de alta pureza procedentes en gran parte de operaciones mineras de roca dura, y la producción de cuarzo en Estados Unidos se mantuvo estable en 200 kto entre 2022 y 2023, según el informe del USGS de 2024.
Estadísticas destacadas sobre arena y grava industrial (datos en miles de toneladas métricas)
Características principales: Arena industrial con un contenido de sílice del 95 % o superior y un contenido de óxido de hierro inferior o igual al 0,6 %. | 2019 | 2020 | 2021 | 2022 | 2023 |
Vendido o usado | 108.000 | 75.800 | 91.200 | 114.000 | 130.000 |
Importaciones | 389 | 417 | 350 | 338 | 290 |
Exportaciones | 5.590 | 4.070 | 5.400 | 6.350 | 7.500 |
Consumo | 103.000 | 72.100 | 86.200 | 108.000 | 120.000 |
Precio, dólares/tonelada métrica | 46.00 | 29.50 | 40.80 | 45.30 | 54.00 |
Empleo, cantera y molino | 7.500 | 4.500 | 5.300 | 6.000 | 6.100 |
Fuente : USGS
Clave Arena de sílice industrial Resumen de Perspectivas del Mercado:
Análisis Regional:
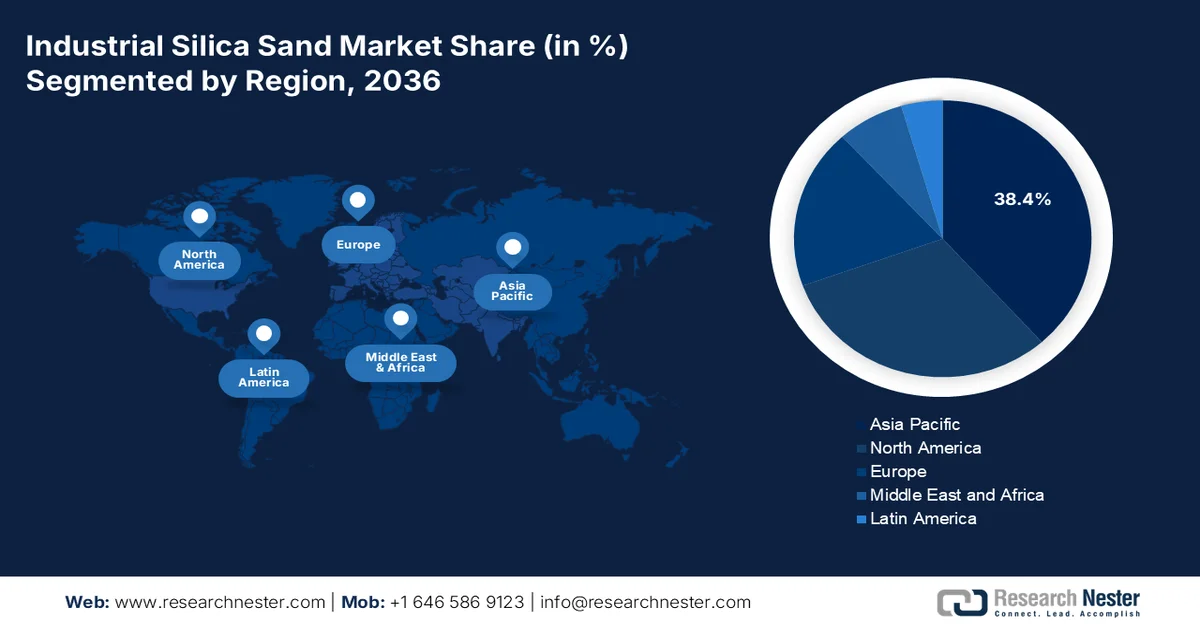
- Para 2036, se prevé que el mercado de arena de sílice industrial de Asia Pacífico alcance una cuota del 38,4%, impulsado por la rápida expansión de la infraestructura y el creciente poder adquisitivo de la industria del vidrio y la fundición en China, India, Japón y el sudeste asiático.
- Se espera que Norteamérica obtenga una cuota de mercado del 31,1% entre 2027 y 2036, impulsada por la demanda de la fabricación de vidrio, la fracturación hidráulica y las aplicaciones de fundición.
Análisis por segmento:
- Se prevé que el segmento de fabricación de vidrio del mercado de arena de sílice industrial alcance una cuota del 42,3 % para 2036, impulsado por la demanda sostenida de vidrio plano, vidrio para envases y vidrio especial en los sectores automotriz, de la construcción y de energía solar fotovoltaica.
- Se prevé que el segmento de la construcción represente una cuota del 34,3 % para 2036, gracias a la fuerte inversión en infraestructura, el desarrollo urbano y la creciente adopción de materiales de construcción sostenibles.
Principales tendencias de crecimiento:
- Alta demanda de la industria del petróleo y el gas
- Expansión de la fabricación de vidrio
Principales desafíos:
- Volatilidad en los precios de las materias primas
- Riesgos para la salud y responsabilidades laborales
Principales actores: U.S. Silica Holdings, Inc., Sibelco Group, Fairmount Santrol (ahora Covia Holdings Corp.), Toyota Tsusho Corporation, Badger Mining Corporation, Australian Silica Quartz Group Ltd, Quarzwerke Group, Short Mountain Silica, European Industrial Minerals Ltd, Syarikat Sebangun Sdn. Bhd., VRX Silica Limited, Premier Silica LLC, JFE Mineral Co., Ltd., Mitsubishi Corporation, Tochu Corporation
Global Arena de sílice industrial Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:17.900 millones de USD
- Tamaño del mercado en 2027:18.970 millones de USD
- Tamaño del mercado proyectado:32.060 millones de USD para 2036
- Previsiones de crecimiento:6,0 % de CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 38,4 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: Estados Unidos, China, Alemania, Japón, India
- Países emergentes: Vietnam, Indonesia, Brasil, México, Emiratos Árabes Unidos
Last updated on : 31 August, 2026
Mercado de arena de sílice industrial: factores de crecimiento y desafíos
Factores de crecimiento
- Alta demanda de la industria del petróleo y el gas: La arena de fracturación se utiliza ampliamente como apuntalante durante la fracturación hidráulica de fisuras subterráneas en formaciones de esquisto. La sílice industrial permite el fácil flujo de petróleo y gas natural. La EIA observó un aumento en la producción de petróleo crudo de EE. UU. a 13,6 millones de b/d en diciembre de 2025. Sin embargo, con la caída de los precios del petróleo crudo, se espera que los productores de EE. UU. aceleren la disminución de la perforación y alcancen 13,1 millones de b/d para el cuarto trimestre de 2026. La producción mundial de combustibles líquidos creció para alcanzar un promedio de 2,0 millones de b/d en la segunda mitad de 2025, en comparación con la primera mitad. Se prevé que la OPEP contribuya con el 50% de este aumento. Los fabricantes no pertenecientes a la OPEP, liderados por EE. UU., Noruega, Brasil, Canadá y Guyana, aportan la otra mitad.
Administración de Información Energética de EE. UU., Perspectivas energéticas a corto plazo, agosto de 2025
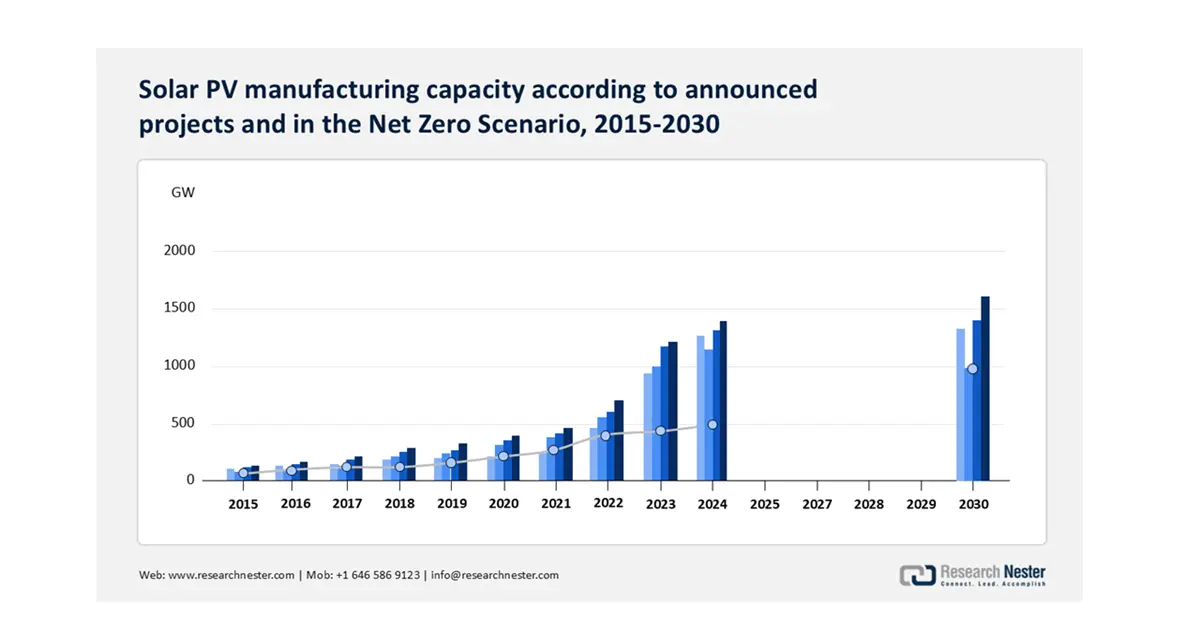
Fuente: EIA
Al mismo tiempo, la demanda mundial de combustibles líquidos aumentó en 1,6 millones de barriles diarios con respecto al primer y segundo trimestre de 2025. Las reservas superaron el millón de barriles diarios durante un período prolongado en 1998, 2015 y 2020; los precios del petróleo crudo disminuyeron entre un 25 % y un 50 %.
Precios y producción de petróleo hasta 2026
Cambios notables en las previsiones | 2025 | 2026 |
Precio al contado del petróleo crudo Brent (dólares por barril) | $67 | $51 |
Pronóstico anterior | $69 | $58 |
Cambio porcentual | -2,4% | -12,0% |
Variación de las reservas mundiales de petróleo (millones de barriles por día) | 1.6 | 1.4 |
Pronóstico anterior | 1.1 | 1.1 |
Cambiar | 0,6 | 0,3 |
Producción de petróleo crudo de la OPEP+ (millones de barriles por día) | 43,7 | 44.2 |
Pronóstico anterior | 43.2 | 43.8 |
Cambio porcentual | 1,0% | 0,9% |
Producción de petróleo crudo en Estados Unidos (millones de barriles por día) | 13.4 | 13.3 |
Pronóstico anterior | 13.4 | 13.4 |
Cambio porcentual | 0,3% | -0,7% |
Inventarios de petróleo crudo de EE. UU. (millones de barriles) | 433 | 448 |
Pronóstico anterior | 405 | 400 |
Cambio porcentual | 6,9% | 11,9% |
Fuente : EIA
Entre 2020 y 2024, la producción de petróleo crudo y condensado de yacimientos en EE. UU. aumentó en 1,9 millones de barriles por día (b/d). Texas y Nuevo México representan el 93 % de la producción, mientras que las áreas productoras restantes en aguas federales o en territorio estatal aumentaron en tan solo 130 000 b/d. Los condados de Midland y Martin, en Texas, fueron responsables del 21 %, es decir, 0,40 millones de b/d, del total de petróleo crudo producido en EE. UU. Los condados de Andrews, Howard, Glasscock, Loving, Ward y Reagan —otros seis condados de Texas— crecieron en 0,36 millones de b/d.
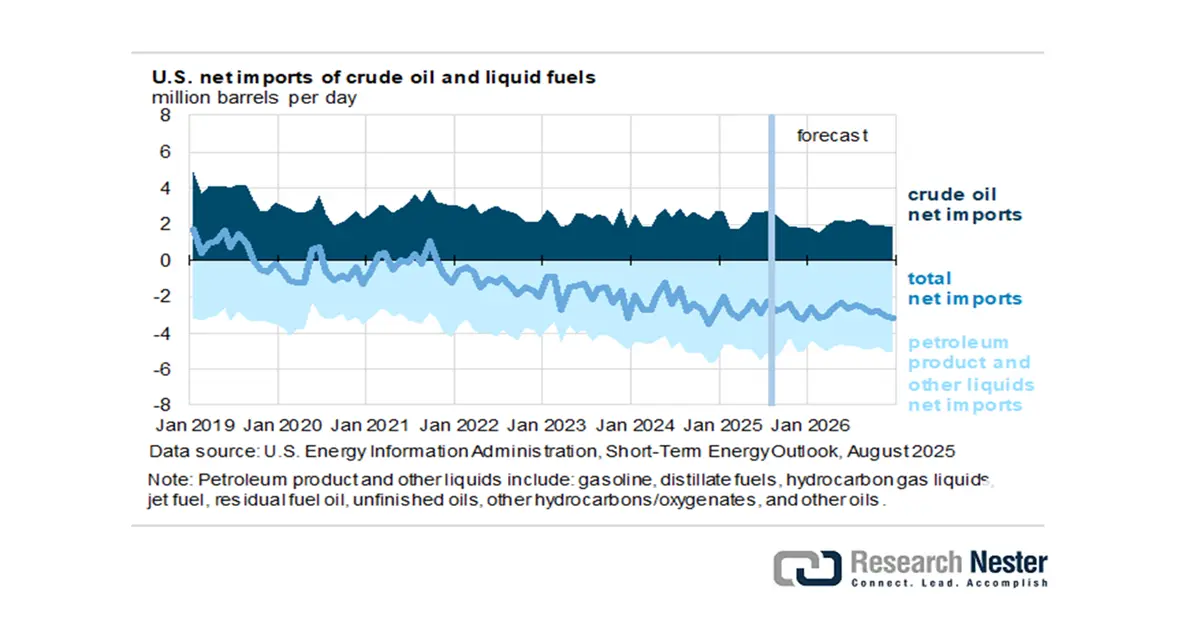
Fuente : EIA
- Expansión en la fabricación de vidrio: Dado que la arena de sílice es la principal materia prima utilizada en el proceso de fabricación de vidrio, existe una demanda considerable de la misma. Se espera que la producción mundial de vidrio alcance más de 210 millones de toneladas en 2022, según la Agencia Internacional de Energía (AIE). La urbanización y el crecimiento de las industrias de la construcción y el embalaje seguirán impulsando la demanda de vidrio plano y para envases. La futura demanda de sílice también está impulsada por el vidrio solar. La Asociación de Industrias de Energía Solar (SEIA) predice que las instalaciones solares crecerán un 3 % entre 2028 y 2030, lo que implica que se consumirá más arena de sílice para fabricar vidrio solar bajo en hierro.
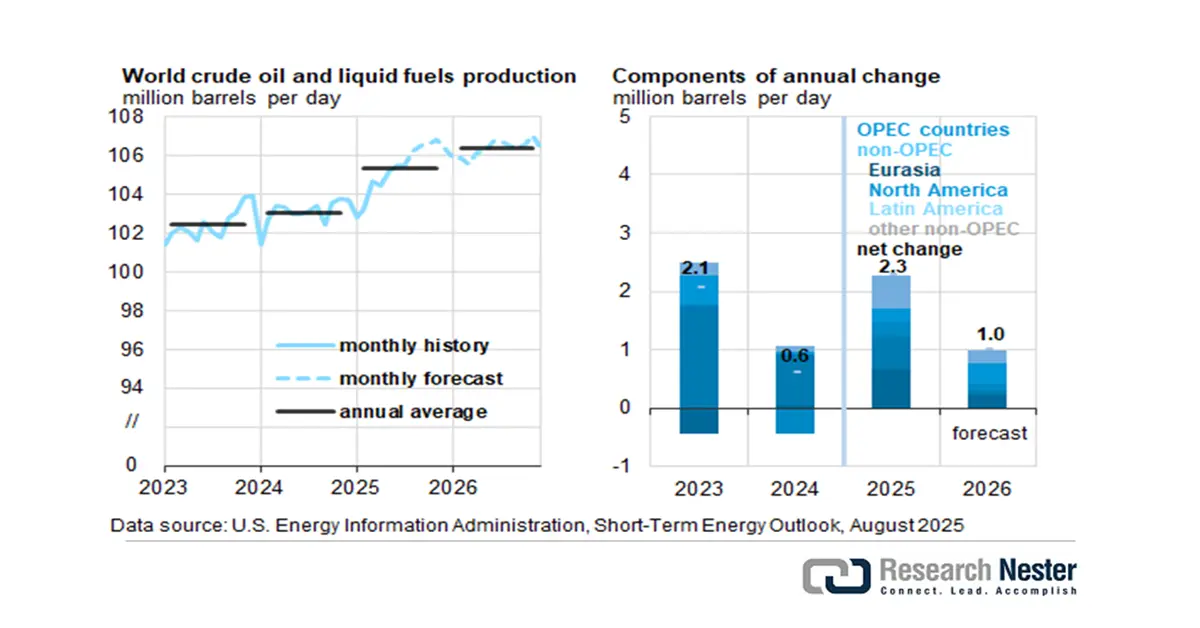
Fuente : IEA
Además, los incentivos para la producción nacional de artículos críticos están impulsando el crecimiento del mercado. Este impacto se observa en la fabricación de componentes y módulos solares, a través del crédito fiscal 48C para Proyectos de Energía Avanzada, que otorga 71 millones de dólares para impulsar proyectos de I+D y demostración, y 7 mil millones de dólares para el despliegue de energía solar. Asimismo, First Solar inauguró en 2024 su planta de módulos fotovoltaicos solares de 1.100 millones de dólares en el condado de Lawrence, Alabama. Se prevé que esta iniciativa estratégica genere alrededor de 800 nuevos empleos. First Solar, con sus tres plantas operativas en Ohio y la nueva fábrica en Alabama, integrará verticalmente su capacidad fotovoltaica. El favorable panorama de la fabricación solar ha impulsado el comercio general del vidrio.
Importadores y exportadores de vidrio y cristalería, 2023
País | Importar valor | Valor de exportación |
Estados Unidos | 9.180 millones de dólares | 6.440 millones de dólares |
Porcelana | 6.930 millones de dólares | 21.300 millones de dólares |
Desafíos
- Precios volátiles de las materias primas: La volatilidad del mercado, debido a la variación en los costos de la energía y el transporte, ha provocado fluctuaciones en los precios de la arena de sílice. Por ejemplo, según Statista, los precios de la arena de sílice en EE. UU. aumentaron de 36 USD por tonelada en 2020 a más de 56 USD por tonelada en 2022, como consecuencia del incremento en las tarifas de flete y los precios del combustible. Esta volatilidad del mercado afecta la rentabilidad y las relaciones de suministro a largo plazo, especialmente en sectores como la producción de vidrio, la fundición y la fracturación hidráulica, donde la planificación de la producción y la fijación de precios dependen de la precisión en los costos de los insumos.
- Riesgos para la salud y responsabilidades laborales: La sílice cristalina respirable representa un grave riesgo laboral. Según los CDC, los trabajadores estadounidenses se exponen a la sílice cada año en el trabajo, lo que genera posibles reclamaciones y multas para los empleadores, según las características demográficas de los empleados expuestos. La OSHA también financió sanciones relacionadas con la sílice durante el período de informe 2018-2023. Las empresas pueden recurrir a la supresión de polvo, equipos de protección personal (EPP) y vigilancia médica, lo que incrementa los costos operativos para los empleadores. Además, el concepto de responsabilidad objetiva hace que la industria resulte poco atractiva para los nuevos empleadores.
Tamaño y pronóstico del mercado de arena de sílice industrial:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
6% |
|
Tamaño del mercado del año base (2026) |
17.900 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
32.060 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de arena de sílice industrial:
Análisis del segmento de aplicaciones
Se prevé que el segmento de fabricación de vidrio obtenga la mayor cuota de mercado de arena de sílice industrial, un 42,3%, durante el período proyectado hasta 2036, debido a la demanda sostenida de vidrio plano, vidrio para envases y vidrio especial, principalmente para las industrias automotriz, de la construcción y de la energía solar fotovoltaica (FV). El Servicio Geológico de Estados Unidos (USGS) señaló que la fabricación de vidrio consume arena de sílice de alta pureza. La Agencia Internacional de Energía (AIE) ha indicado que las instalaciones solares fotovoltaicas están experimentando un crecimiento sustancial a nivel mundial. Los módulos de vidrio fotovoltaico requerirán importantes cantidades de arena de sílice de alta calidad para la fabricación de vidrio solar. El crecimiento de la fabricación de vidrio como subsector de la construcción se verá impulsado por una mayor demanda en Asia-Pacífico, Oriente Medio y la demanda continua de vidrio para la construcción derivada de la urbanización.
Análisis del segmento de uso final
Se prevé que el sector de la construcción experimente el mayor crecimiento para 2036, con una cuota de mercado del 34,3%, debido principalmente al fuerte gasto en infraestructura y al desarrollo urbano, así como a los materiales de construcción sostenibles, que impulsan la demanda en este sector. Por ejemplo, el Departamento de Transporte de Estados Unidos (USDOT) prevé un aumento de la demanda de hormigón, cemento y materiales de construcción especiales que se producen con arena de sílice. Además, los informes de la OCDE prevén que la inversión mundial en infraestructura supere los 94 billones de dólares para 2040, lo que resulta favorable para el hormigón y los morteros a base de arena.
Nuestro análisis exhaustivo del mercado de arena de sílice industrial incluye los siguientes segmentos:
| Segmento | Subsegmento |
Solicitud |
|
Tipo de producto |
|
Uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de arena de sílice industrial: análisis regional
Análisis del mercado de Asia Pacífico
Para 2036, se prevé que el mercado de Asia-Pacífico alcance el 38,4% de la cuota de mercado debido a la rápida expansión del sector de infraestructuras y al importante crecimiento de las industrias del vidrio y la fundición en la región. La demanda de arena de sílice está impulsada por China, seguida de India y Japón. El aumento de la fabricación de productos electrónicos y sistemas fotovoltaicos en el sudeste asiático también contribuye a este crecimiento. El sostenido gasto público en construcción en los países de la ASEAN también impulsará la demanda a largo plazo.
China domina el mercado con un consumo masivo de arena de sílice industrial, principalmente para su uso en vidrio, paneles solares y fundiciones. Su posición dominante en la fabricación de paneles fotovoltaicos y vidrio plano impulsa la alta demanda de arena de sílice. China se encuentra entre los tres principales exportadores de vidrio a nivel mundial, gracias a su elevada capacidad de producción. Según un informe de la USITC de 2023, se estimaba que los nuevos proyectos en el país añadirían 655 000 toneladas métricas de capacidad anual de silicio metálico en Xinjiang y Mongolia Interior en 2022.
Silicio metálico: Cantidad de exportaciones de China, por destino y período (cantidad en toneladas cortas)
Mercado de destinos | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 |
Japón | 208.538 | 221.296 | 181.465 | 169.068 | 206.231 | 160.945 |
Corea del Sur | 164.728 | 148.065 | 128.121 | 89.171 | 98.556 | 91.215 |
Emiratos Árabes Unidos | 55.926 | 61.505 | 51.915 | 31.667 | 64.657 | 67.272 |
India | 57.260 | 64.592 | 57.144 | 56.093 | 65.993 | 65.722 |
Tailandia | 72.887 | 52.767 | 55.147 | 63.236 | 78.028 | 54.345 |
Malasia | 35.496 | 40.326 | 42.788 | 48.446 | 60.906 | 42.980 |
Países Bajos | 37.284 | 34.720 | 30.186 | 25.012 | 39.767 | 40.945 |
México | 35.184 | 34.893 | 30.113 | 25.447 | 25.778 | 28.230 |
Bahréin | 13.320 | 18.760 | 18.858 | 11.622 | 24.259 | 25.143 |
Catar | 25.512 | 21.482 | 17.678 | 18.814 | 22.991 | 20.029 |
Todos los demás mercados | 217.543 | 200.361 | 152.139 | 141.111 | 170.201 | 120.798 |
Fuente : USITC
Se prevé que el mercado indio de arena de sílice industrial mantenga una participación de ingresos considerable durante el período de análisis. El fuerte crecimiento del sector de la construcción es un factor determinante, al igual que la continua expansión de la producción de vidrio y el crecimiento de la industria cerámica. Además, el gobierno indio está implementando iniciativas importantes como el programa PMAY (Vivienda para Todos), y los corredores de infraestructura subsiguientes impulsarán el consumo de arena de sílice. Con el enfoque de la India en el aumento de la fabricación de paneles solares fotovoltaicos, el consumo de arena de sílice de alta pureza seguirá incrementándose.
Análisis del mercado norteamericano
Se prevé que el mercado norteamericano de arena de sílice industrial alcance el 31,1 % de la cuota de mercado entre 2027 y 2036. Las industrias de fabricación de vidrio, fracturación hidráulica y fundición impulsan la demanda de cuarzo, vidrio y arenas para fracturación hidráulica. Estados Unidos concentra la mayor parte de la producción regional, con importaciones constantes a Canadá para aplicaciones en la industria del vidrio y la construcción.
El mercado de arena de sílice industrial en EE. UU. está impulsado por la intensa exploración de gas de esquisto, especialmente mediante la fracturación hidráulica, la producción de vidrio y la demanda de vidrio para paneles solares fotovoltaicos. La producción nacional en 2023 se concentró principalmente en Illinois, Texas y Wisconsin, impulsando así el mercado. La arena de fracturación, al ser aún necesaria para la concesión de nuevas explotaciones de gas de esquisto, constituye el principal subsegmento. La constante demanda de construcción en los sectores energético y de fundición de EE. UU. también ha impulsado un sólido crecimiento.
Se estima que el mercado de arena de sílice industrial en Canadá crecerá gracias al sólido crecimiento de la fabricación de vidrio, la construcción y el procesamiento de arenas bituminosas. Las importaciones, relativamente estables, impulsan la producción nacional, especialmente en lo que respecta al suministro de arena de alta pureza necesaria para el vidrio flotado y las aplicaciones químicas. Las importaciones a Canadá provienen principalmente de Ontario y Alberta. Se prevé que el mercado canadiense crezca a una tasa de crecimiento anual compuesta (TCAC) estable durante el período analizado, como resultado de las importantes inversiones planificadas en infraestructura y las nuevas aplicaciones de vidrio para energías limpias en Canadá.
Análisis del mercado europeo
Se prevé que el mercado europeo represente el 18,7 % de la cuota de mercado, dado que los principales contribuyentes a la producción de etanol son la construcción, la fabricación de vidrio y la industria de la fundición. La construcción y la demanda de los sectores automotriz y electrónico impulsaron la demanda en Alemania y el Reino Unido. Los patrones de consumo y producción en los Estados miembros se ven influenciados por un mayor uso de energías renovables, paneles de vidrio, el aumento del capital disponible y las nuevas leyes sobre polvo de sílice en el ámbito laboral, en el marco de la normativa europea de seguridad y salud en el trabajo.
En 2025, el mercado alemán lideró en valor gracias a la calidad de su producción de vidrio, la fabricación de paneles solares fotovoltaicos, el uso de arena de fundición en la industria automotriz y a que Alemania produjo más de 10 millones de toneladas de arena de sílice en 2024. El acuerdo sobre la arena de sílice ha contribuido durante mucho tiempo a la innovación de procesos en la fabricación de la industria automotriz y está impulsando la demanda de arena de sílice de primera calidad para lograr la excelencia en la fabricación.
Principales actores del mercado de arena de sílice industrial:
- US Silica Holdings, Inc.
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Grupo Sibelco
- Fairmount Santrol (ahora Covia Holdings Corp.)
- Toyota Tsusho Corporación
- Corporación Minera Badger
- Grupo Australiano de Cuarzo de Sílice Ltd.
- Grupo Quarzwerke
- Sílice de Short Mountain
- Minerales Industriales Europeos Ltd.
- Syarikat Sebangun Sdn. Bhd.
- VRX Sílice Limitada
- Premier Silica LLC
- JFE Mineral Co., Ltd.
- Corporación Mitsubishi
- Corporación Tochu
El mercado mundial de arena de sílice industrial está altamente consolidado y dominado por empresas como US Silica Holdings, Sibelco y Covia Holdings, todas ellas con adquisiciones estratégicas, cadenas de suministro integradas y una importante innovación tecnológica. De igual modo, empresas japonesas —Toyota Tsusho, Mitsubishi Corporation, Tochu Corporation, etc.— se centran en el suministro de sílice de alta pureza, un componente fundamental de las cadenas de suministro de los sectores electrónico y automotriz, que avanzan a pasos agigantados. Cabe destacar que las empresas australianas están invirtiendo significativamente en la expansión de sus reservas de sílice para satisfacer la demanda de Asia-Pacífico, mientras que las empresas malasias se centran principalmente en un modelo de producción orientado a la exportación. Las principales estrategias para mantener y expandir el mercado internacional de sílice industrial incluyen la ampliación de la capacidad productiva, la creación de empresas conjuntas para la producción de sílice de grado especial y la integración vertical de las empresas para acceder a las materias primas y garantizar ventajas en costes y, en última instancia, en competitividad, en un contexto de creciente regulación ambiental.
A continuación se enumeran algunos de los principales actores que operan en el mercado:
Desarrollos Recientes
- En junio de 2024, Sibelco, una empresa belga, lanzó SibelClean Ultra-Pure Silica, una arena con >99,9 % de SiO₂ destinada principalmente a los mercados de semiconductores y vidrio para paneles solares fotovoltaicos. La Ley de Chips de la UE ha impulsado rápidamente la demanda, pero en el segundo trimestre de 2024, Sibelco registró un crecimiento interanual del 7 % en contratos, principalmente debido a la demanda de productores solares alemanes y neerlandeses.
- Report ID: 3397
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
