Perspectivas del mercado de ferroaleaciones:
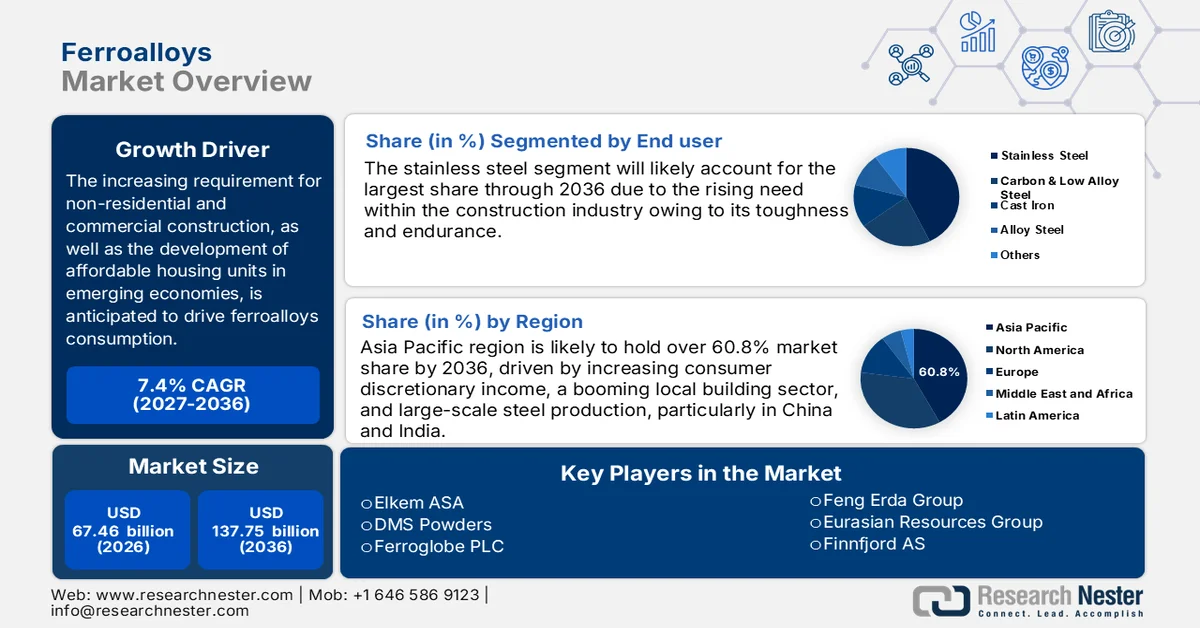
El mercado de ferroaleaciones alcanzó un valor superior a los 67.460 millones de dólares en 2026 y se prevé que llegue a los 137.750 millones de dólares a finales de 2036, con una tasa de crecimiento anual compuesta (CAGR) de alrededor del 7,4% durante el período de previsión, es decir, de 2027 a 2036. En 2027, se estima que el tamaño del mercado de ferroaleaciones será de 72.450 millones de dólares.
Las ferroaleaciones se utilizan principalmente para la desoxidación y el refinado del acero, por lo que el principal motor de crecimiento de sus ventas es el propio mercado mundial del acero. A medida que la industria siderúrgica se expande, también lo hace la demanda de ferroaleaciones, materias primas esenciales en el proceso de fabricación del acero. La demanda de acero se ve influenciada por diversos factores, como la expansión económica, el aumento de la población, la urbanización y el desarrollo de infraestructuras. De hecho, la producción mundial de acero ha aumentado de forma lenta pero constante, pasando de 1880 millones de toneladas en 2020 a 1940 millones de toneladas en 2021.
Las ferroaleaciones son un material fundamental en la producción de acero. Se componen de diversas aleaciones de hierro que contienen una cantidad significativa de uno o más elementos, como silicio, manganeso o aluminio. Se emplean en la síntesis de aleaciones y aceros. Estas aleaciones están estrechamente vinculadas al sector siderúrgico, principal consumidor de ferroaleaciones, ya que confieren al acero y al hierro fundido propiedades específicas o desempeñan funciones cruciales durante su fabricación. El acero es una materia prima esencial para la mayoría de las industrias, por lo que los fabricantes han generado ingresos estables en los últimos años.
Clave Ferroaleaciones Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
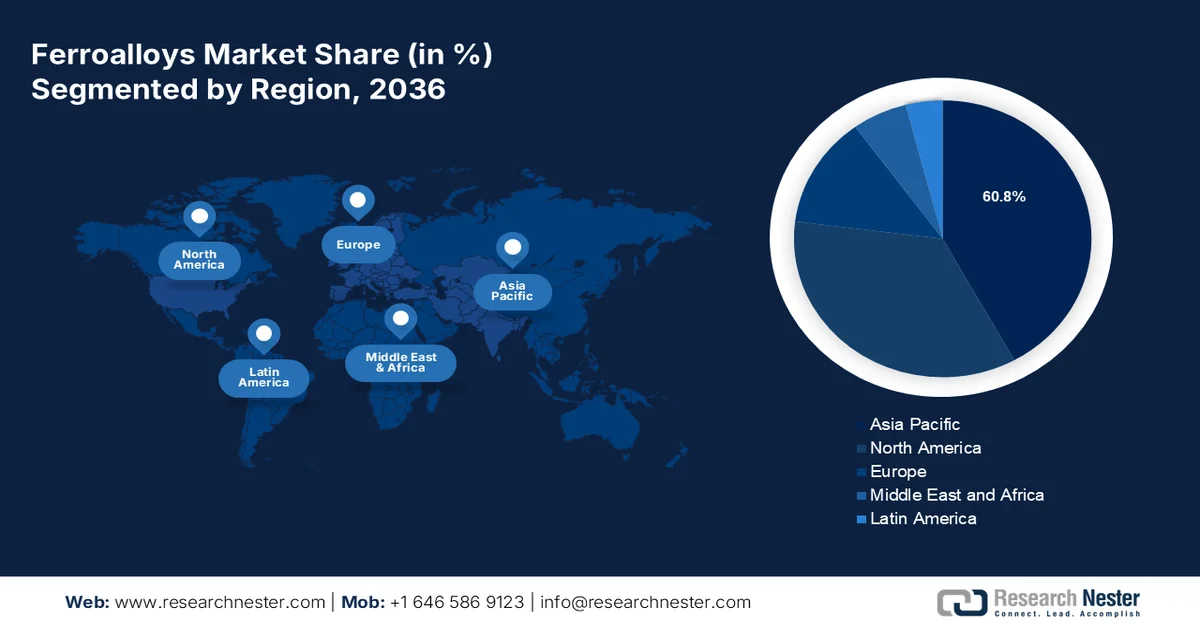
- El mercado de ferroaleaciones de Asia Pacífico dominará más del 60,8 % de la cuota de mercado para 2036, impulsado por el aumento de la renta disponible de los consumidores, el auge del sector de la construcción local y la producción de acero a gran escala, especialmente en China e India.
Análisis por segmento:
- Se prevé que el segmento de ferroaleaciones a granel mantenga la mayor cuota de mercado para 2036, impulsado por la constante demanda mundial de acero en diversas industrias.
- Se prevé que el segmento de acero inoxidable (usuario final) alcance la mayor cuota de mercado para 2036, debido a la adición de cromo mediante ferrocromo y al creciente consumo de acero en regiones clave.
Principales tendencias de crecimiento:
- Fuerte demanda de acero en la construcción
- Creciente uso de acero en el sector automotriz
Principales desafíos:
- Restricciones gubernamentales en la gestión de sustancias químicas peligrosas
- Aumento del uso y desarrollo de alternativas al acero
Principales actores:Elkem ASA, Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc.
Global Ferroaleaciones Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2026:USD 67.460 millones
- Tamaño del mercado en 2027:USD 72.450 millones
- Tamaño del mercado proyectado:USD 137.750 millones para 2036
- Previsiones de crecimiento:7,4% CAGR (2027-2036)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 60,8 % en 2036)
- Región de más rápido crecimiento: Asia Pacífico
- Países dominantes: China, India, Estados Unidos, Japón, Alemania
- Países emergentes: China, India, Brasil, México, Indonesia
Last updated on : 31 August, 2026
Factores que impulsan el crecimiento del mercado de ferroaleaciones y desafíos:
Factores de crecimiento
Fuerte demanda de acero en la construcción : Según un estudio, se prevé que la demanda de acero en el sector de la construcción aumente un 6 % en 2021 y un 3 % en 2022. Se espera que esto tenga un impacto positivo en los ingresos generados en el mercado de ferroaleaciones. En China y otros países desarrollados, se prevé que el consumo de acero se vea impulsado por el gasto público en infraestructuras.
Uso en la desoxidación del acero : Las ferroaleaciones se utilizan como potentes desoxidantes en la producción de acero. El Servicio Geológico de Estados Unidos informa que, si bien las ventas netas se mantuvieron prácticamente estables durante el primer semestre de 2022 en comparación con el mismo período de 2021, la producción total aumentó un 5 %.
Mayor uso de acero en el sector automotriz : Dado que el acero es una materia prima clave en el sector automotriz, tanto el uso como la producción de ferroaleaciones aumentarán proporcionalmente. En 2021 se vendieron más de 67 millones de vehículos a nivel mundial, frente a los 62 millones de 2020. Esto se debe a la recuperación de la industria automotriz, que había experimentado una importante disminución de ingresos a causa de la pandemia.
Aumento de la producción de hierro fundido y arrabio : El hierro fundido y el arrabio, compuestos principalmente de hierro y carbono, se utilizan en diversos procesos industriales, como la producción de acero y otras aleaciones, materiales de construcción y maquinaria y equipos. El incremento en la fabricación de estos productos generaría una mayor demanda de ferroaleaciones, empleadas para mejorar las propiedades de estos artículos. Durante la producción de hierro fundido, las ferroaleaciones se inyectan como inóculo. Según el Servicio Geológico de Estados Unidos (USGS), la producción mundial de arrabio aumentó de 1310 millones de toneladas métricas en 2020 a 1400 millones de toneladas métricas en 2021.
Fuerte demanda de ferroaleaciones nobles : Las ferroaleaciones nobles incluyen ferroboro, ferromolibdeno, ferroníquel, ferroniobio, ferrofósforo, ferrotitanio, ferrotungsteno y ferrovanadio. Además de la desoxidación y el refinamiento del acero, las ferroaleaciones nobles, como el ferrotungsteno, se utilizan para crear artículos de acero para aplicaciones específicas. Debido a sus propiedades eléctricas y su alto punto de fusión, las ferroaleaciones, como el ferrotungsteno, se utilizan en la industria aeroespacial, además de en microscopios electrónicos. El Servicio Geológico de los Estados Unidos informa que la producción mundial de ferroaleaciones nobles aumentó de 11.500.000 toneladas métricas a 14.000.000 toneladas métricas.
Desafíos
- Restricciones gubernamentales sobre la gestión de sustancias químicas peligrosas: El mercado de ferroaleaciones también puede verse afectado por las limitaciones gubernamentales y el control de sustancias peligrosas. Muchas de las técnicas utilizadas para producir ferroaleaciones contienen sustancias peligrosas que pueden ser perjudiciales para el medio ambiente y la salud humana, como metales pesados y toxinas. Los gobiernos de todo el mundo están implementando normas más estrictas para regular la creación, el consumo y la eliminación de estas sustancias.
- Aumento del uso y desarrollo de alternativas al acero.
Tamaño y pronóstico del mercado de ferroaleaciones:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2026 |
|
Período de pronóstico |
2027-2036 |
|
CAGR |
7,4% |
|
Tamaño del mercado del año base (2026) |
67.460 millones de dólares |
|
Tamaño del mercado previsto para el año 2036 |
137.750 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de ferroaleaciones:
Análisis de segmentos de abundancia
El mercado mundial de ferroaleaciones se segmenta y analiza según la oferta y la demanda, dividiéndose en ferroaleaciones a granel y ferroaleaciones nobles. Se prevé que el segmento de ferroaleaciones a granel acapare la mayor parte del mercado en 2036. Esto se debe a la creciente y constante demanda de acero en todo el mundo para diversas industrias. Por ejemplo, la producción mundial de ferroaleaciones a granel aumentó de 41.200.000 toneladas métricas en 2018 a 44.700.000 toneladas métricas en 2019.
Análisis del segmento de usuarios finales
El mercado global de ferroaleaciones también se segmenta y analiza en función de la oferta y la demanda según su uso final, incluyendo acero al carbono y de baja aleación, acero inoxidable, acero aleado, hierro fundido y otros. De estos segmentos, se espera que el de acero inoxidable obtenga la mayor cuota de mercado, seguido de cerca por el de acero al carbono y de baja aleación. Esto se debe a que el cromo, que confiere al acero inoxidable su resistencia a la corrosión, se añade mediante ferrocromo. Numerosos sectores, como la construcción, la automoción y los productos de consumo, utilizan frecuentemente acero inoxidable. Por ejemplo, en la región de Asia-Pacífico, se prevé que el consumo de acero aumente un 1 % en 2023.
Nuestro análisis exhaustivo del mercado global incluye los siguientes segmentos:
Por tipo |
|
Por abundancia |
|
Por uso final |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Análisis regional del mercado de ferroaleaciones:
Análisis del mercado de la región Asia-Pacífico
Es probable que la región de Asia Pacífico acapare más del 60,8 % de la cuota de mercado para 2036, impulsada por el aumento de la renta discrecional de los consumidores, el auge del sector de la construcción local y la producción de acero a gran escala, especialmente en China e India. Según la Asociación Mundial del Acero, China fue reconocida como el mayor productor de acero en junio de 2021, con un incremento del 6,6 %, pasando de 860 millones de toneladas (MT) a 900 millones de toneladas (MT) de acero. Se considera que China es el núcleo del suministro mundial de acero, con una tasa de producción del 51,3 % en 2018. Además, se prevé que la demanda de ferroaleaciones aumente debido a la rápida industrialización, las importantes inversiones del gobierno indio y las grandes corporaciones en crecimiento, y la creación de una India inteligente.
Actores del mercado de ferroaleaciones:
- Elkem ASA
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Grupo Feng Erda
- Polvos DMS
- Grupo de Recursos Euroasiáticos
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alloys Private Limited
- Ferroaleaciones rusas Inc.
Desarrollos Recientes
-
El segundo horno de silicio metálico de Ferroglobe, ubicado en Selma, Alabama, Estados Unidos, ha reanudado sus operaciones. La puesta en marcha de este horno aumenta la capacidad anual de producción de silicio metálico para el mercado estadounidense en 11.000 toneladas. Los dos hornos de la planta de Selma pueden producir 22.000 libras de silicio metálico al año.
-
Elkem ASA presentó un nuevo inoculante de bismuto en el stand virtual de Elkem Silicon Products en el Congreso de Fundición de Metales AFS 2021 en Estados Unidos. Este nuevo inoculante mejora de forma asequible las estructuras y cualidades del hierro dúctil.
Si las tierras raras están presentes durante todo el proceso de nodularización del hierro dúctil, un nuevo inoculante de bismuto mejora la nodularidad del grafito y reduce el tiempo de enfriamiento en las piezas fundidas de hierro dúctil.
- Report ID: 4612
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto


Informe, 2027-2036



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
