Marktausblick für das Apothekenleistungsmanagement:
Der Markt für Apothekenleistungsmanagement (Pharmacy Benefit Management, PBM) hatte 2025 ein Volumen von 657,8 Milliarden US-Dollar und wird bis Ende 2035 voraussichtlich auf 1.134,2 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 5,6 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen auf 694,6 Milliarden US-Dollar geschätzt.
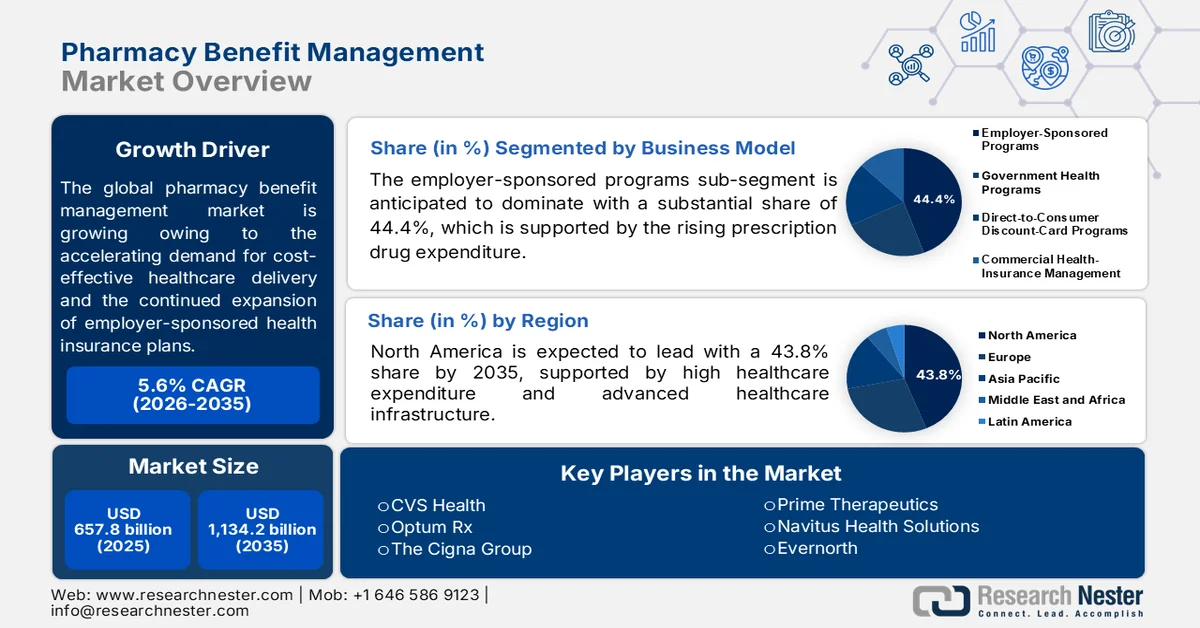
Der globale Markt für Apothekenleistungsmanagement wird im nächsten Jahrzehnt aufgrund der steigenden Nachfrage nach kosteneffizienter Gesundheitsversorgung und der zunehmenden Verbreitung betrieblicher Krankenversicherungen voraussichtlich ein stetiges Wachstum verzeichnen. Darüber hinaus führt die Zunahme chronischer Erkrankungen zu einem Wandel hin zu wertorientierten Versorgungsmodellen, die den Fokus auf Patientenergebnisse statt auf Fallzahlen legen. Dies wiederum veranlasst Anbieter, fortschrittliche digitale Gesundheitstools und prädiktive Analysen in ihre Betriebsabläufe zu integrieren. Im April 2026 prognostizierte KFF, dass die betriebliche Krankenversicherung die wichtigste Versicherungsquelle für US-Bürger unter 65 Jahren darstellt und im Jahr 2025 etwa 60 % dieser Bevölkerungsgruppe abdecken wird. Sie ist weit verbreitet, da betriebliche Krankenversicherungen Risikoteilung, administrative Effizienz und erhebliche Steuervorteile für Arbeitgeber und Arbeitnehmer bieten.
Betriebliche Krankenversicherung nach Alter, ethnischer Zugehörigkeit und Staatsangehörigkeit im Jahr 2025
Kategorie | Gruppe | Teilen mit der vom Arbeitgeber finanzierten Krankenversicherung (ESI) |
Altersgruppe | Alter 0–17 | 54,2 % |
Alter 18–25 | 56,5 % | |
Alter 26–39 | 63,1 % | |
Alter 40–64 | 63,3 % | |
Rasse/Ethnie | Weiß, nicht-hispanisch | 68,6 % |
Schwarz, nicht-hispanisch | 50,3 % | |
Hispanisch | 43,3 % | |
Amerikanischer Ureinwohner/Alaska-Ureinwohner, Nicht-Hispanier | 41,0 % | |
Asiatisch, nicht-hispanisch | 68,8 % | |
Einheimischer Hawaiianer/anderer pazifischer Inselbewohner, nicht-hispanisch | 58,9 % | |
Mehrere ethnische Gruppen, nicht-hispanisch | 58,2 % | |
Staatsbürgerschaft | Bürger | 62,2 % |
Nicht-Staatsbürger | 38,0 % |
Quelle: KFF
Strategisches klinisches Management und die Optimierung von Arzneimittellisten gewinnen zunehmend an Bedeutung für Geschäftsmodelle, insbesondere da Kostenträger mehr Transparenz beim Arzneimitteleinkauf fordern. Hinzu kommt, dass die anhaltenden Unternehmenszusammenschlüsse und strategischen Allianzen zwischen Kostenträgern, Apotheken und Managementgesellschaften die Wettbewerbslandschaft des Marktes verändern. Im Juli 2026 gab CVS Caremark bekannt, eine globale Einigung mit der FTC erzielt zu haben, die die Bezahlbarkeit von verschreibungspflichtigen Medikamenten, die Preistransparenz und die Praxis der Apothekenleistungen verbessern soll. Diese Vereinbarung umfasst eine transparentere Berichterstattung über Rabatte, Einsparungen an der Kasse, eine kostenbasierte Erstattung an Apotheken sowie eine monatliche Kostenobergrenze von 25 US-Dollar für Insulin für Versicherte und trägt somit positiv zum Marktwachstum bei.
Schlüssel Apothekenleistungsmanagement Markteinblicke Zusammenfassung:
Regionale Highlights:
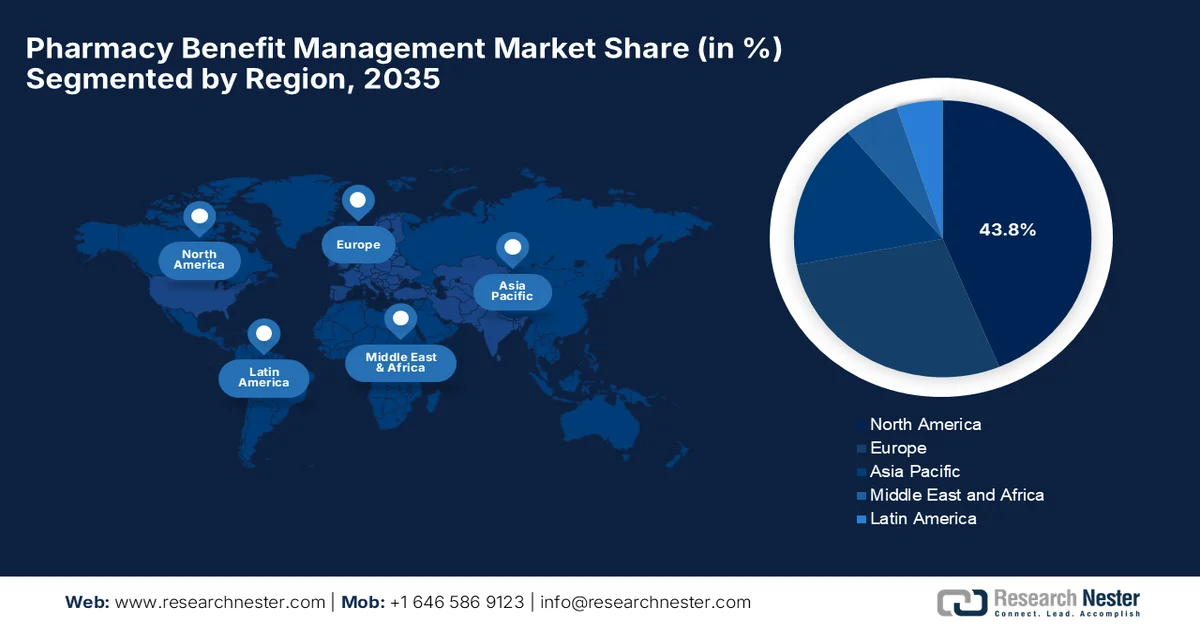
- Nordamerika wird voraussichtlich bis 2035 einen Marktanteil von 43,8 % im Bereich des Apothekenleistungsmanagements erreichen. Dies wird durch eine hochentwickelte Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine umfassende betriebliche Krankenversicherung begünstigt.
- Der asiatisch-pazifische Raum dürfte im Zeitraum 2026–2035 das schnellste Wachstum verzeichnen. Treiber dieser Entwicklung sind der verbesserte Zugang zur Gesundheitsversorgung, die zunehmende Privatisierung der Krankenversicherung und staatliche Initiativen zur allgemeinen Gesundheitsversorgung.
Segment-Einblicke:
- Das Teilsegment der arbeitgeberfinanzierten Programme wird voraussichtlich bis 2035 einen dominanten Marktanteil von 44,4 % im Bereich des Apothekenleistungsmanagements erreichen. Gründe hierfür sind steigende Ausgaben für verschreibungspflichtige Medikamente, die weit verbreitete Nutzung arbeitgeberfinanzierter Krankenversicherungen und der zunehmende Fokus auf die Kostenkontrolle bei Apothekenleistungen.
- Das Teilsegment der Spezialapothekendienstleistungen wird voraussichtlich bis 2035 einen lukrativen Marktanteil verzeichnen. Treiber dieser Entwicklung sind die zunehmende Nutzung hochpreisiger Spezialmedikamente, die steigende Prävalenz komplexer und chronischer Erkrankungen sowie die wachsende Pipeline neuartiger Therapien.
Wichtigste Wachstumstrends:
- Steigende Ausgaben für verschreibungspflichtige Medikamente
- Digitale Transformation und Automatisierung
Hauptherausforderungen:
- Abwanderung unabhängiger Apotheken und Netzwerkkonflikte
- Wettbewerb durch innovative, transparente Geschäftsmodelle
Wichtigste Akteure:CVS Health (USA), Optum Rx (USA), The Cigna Group (USA), Prime Therapeutics (USA), Navitus Health Solutions (USA), Judi Health (USA), CVS Caremark (USA), Evernorth (USA).
Global Apothekenleistungsmanagement Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 657,8 Milliarden USD
- Marktgröße 2026: 694,6 Milliarden USD
- Prognostizierte Marktgröße: 1.134,2 Milliarden USD bis 2035
- Wachstumsprognose: 5,6 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (43,8 % Anteil bis 2035)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, Kanada, Deutschland, Vereinigtes Königreich, Japan
- Schwellenländer: Indien, China, Australien, Südkorea, Singapur
Last updated on : 10 September, 2025
Markt für Apothekenleistungsmanagement – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Steigende Ausgaben für verschreibungspflichtige Medikamente: Dieser Faktor veranlasst Versicherer, Arbeitgeber und staatliche Kostenträger, PBM-Lösungen (Pharmacy Benefit Managers) zur Kostenkontrolle einzusetzen. PBMs verhandeln Herstellerrabatte, verwalten Arzneimittellisten, bearbeiten Leistungsanträge und optimieren Apothekennetzwerke, um die Ausgaben zu senken. Steigende Gesundheitskosten und die zunehmende Nutzung verschreibungspflichtiger Medikamente führen daher weltweit zu einer anhaltenden Nachfrage. Im November 2025 erklärte die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD), dass verschreibungspflichtige Medikamente im Jahr 2023 in den meisten OECD-Ländern mehr als 75 % der pharmazeutischen Einzelhandelsausgaben ausmachten. Sie erwähnte auch, dass staatliche Programme und die obligatorische Krankenversicherung die Hauptfinanzierungsquellen darstellten und durchschnittlich fast 60 % der Arzneimittelkosten im Einzelhandel deckten.
OECD-Einzelhandelsausgaben für Arzneimittel pro Kopf nach Ländern 2023
Land | Ausgaben (USD Kaufkraftparität) |
UNS | 1.713 |
Deutschland | 1.158 |
Schweiz | 1.061 |
Kanada | 990 |
Japan | 983 |
Griechenland | 921 |
Bulgarien | 883 |
Australien | 872 |
Korea | 851 |
Italien | 846 |
Österreich | 845 |
Frankreich | 813 |
Slowenien | 770 |
OECD-Durchschnitt | 766 |
Irland | 744 |
Belgien | 742 |
Slowakische Republik | 718 |
Ungarn | 699 |
Luxemburg | 696 |
Litauen | 688 |
Spanien | 673 |
Finnland | 655 |
Schweden | 651 |
Portugal | 622 |
Tschechien | 598 |
Polen | 582 |
Rumänien | 581 |
Vereinigtes Königreich | 557 |
Lettland | 551 |
Polen | 523 |
Norwegen | 519 |
Niederlande | 486 |
Israel | 476 |
Kroatien | 462 |
Estland | 458 |
Chile | 455 |
Dänemark | 404 |
Brasilien | 377 |
Quelle: OECD
- Digitale Transformation und Automatisierung: Die digitale Transformation ist ein weiterer wichtiger Faktor, der das Marktwachstum beschleunigt. Unterstützt wird dies durch automatisierte Abrechnungsprozesse, elektronische Rezeptausstellung, Tools zur Leistungsabrechnung und digitales Arzneimittelverzeichnismanagement. Diese Technologien verbessern die betriebliche Effizienz, erhöhen die Preistransparenz und steigern die Akzeptanz in diesem Sektor. Laut einem Artikel der National Institutes of Health (NIH) vom Februar 2023 verändert die digitale Transformation das Gesundheitswesen durch die Entwicklung von Technologien wie KI, Telemedizin, mobiler Gesundheit, Cloud Computing und vernetzten Geräten. Der Artikel führt außerdem aus, dass diese Innovationen die Patienteneinbindung, die Gesundheitsversorgung, die betriebliche Effizienz und den Zugang zu personalisierten Dienstleistungen verbessern und dadurch die Gesamtkosten senken können.
Herausforderungen
- Verlust unabhängiger Apotheken und Netzwerkkonflikte: Die zunehmenden Spannungen zwischen Apothekenabrechnungsstellen (PBMs) und unabhängigen Apotheken haben die Stabilität der Apothekennetzwerke stark gefährdet. Inhaber unabhängiger Apotheken berichten von unfairen Erstattungssätzen und rückwirkenden Gebühren seitens der marktführenden PBMs, die die Gewinnmargen unter die Anschaffungskosten drücken. Dieser finanzielle Druck hat zu zahlreichen Schließungen von Apotheken geführt, insbesondere in ländlichen und unterversorgten Gebieten, wodurch kritische Versorgungslücken entstanden sind. Zudem steht der Markt in der Kritik, Patienten in die Hände von konzerneigenen Versandapotheken oder Spezialapotheken zu lenken. Diese anhaltenden Konflikte im Zuge der Konsolidierung schädigen die Beziehungen zu den Leistungserbringern und führen zu lokalen Klagen, was die flächendeckende Versorgung und die Stabilität der Apothekennetzwerke insgesamt gefährdet.
- Wettbewerb durch disruptive, transparente Modelle: Das Aufkommen alternativer Wettbewerber verringert den Marktanteil etablierter Marktführer. Neue Anbieter mit transparenten Barzahlungsmodellen umgehen die üblichen Versicherungsstrukturen und bieten Medikamente direkt an Verbraucher zu Festpreisen oder mit geringen Margen an. Gleichzeitig gewinnen moderne, technologieorientierte PBMs (Pharmacy Benefit Managers) die Gunst der Kostenträger durch strikte Durchleitungsmodelle, bei denen Rabatte direkt an die Kunden zurückfließen. Diese Entwicklung hin zu vollständiger Transparenz zwingt etablierte PBMs, ihr Wertversprechen zu verteidigen. Sie müssen sich von versteckten Verwaltungsgebühren verabschieden und ihren Wert stattdessen durch klinisches Versorgungsmanagement und messbare Patientenergebnisse unter Beweis stellen.
Marktgröße und Prognose für das Apothekenleistungsmanagement:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosezeitraum |
2026–2035 |
|
CAGR |
5,6 % |
|
Marktgröße im Basisjahr (2025) |
657,8 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
1.134,2 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung im Bereich des Apothekenleistungsmanagements:
Segmentanalyse des Geschäftsmodells
Das Teilsegment der arbeitgeberfinanzierten Programme, das zum Geschäftsmodellsegment gehört, wird voraussichtlich mit einem Marktanteil von 44,4 % bis zum Ende des Prognosezeitraums dominieren. Diese Marktführerschaft im Bereich des Apothekenleistungsmanagements (Pharmacy Benefit Management, PBM) wird durch die zunehmende Verbreitung arbeitgeberfinanzierter Krankenversicherungen, steigende Ausgaben für verschreibungspflichtige Medikamente und den wachsenden Fokus der Arbeitgeber auf die Kostenkontrolle im Bereich der Apothekenleistungen gestützt. Gleichzeitig nutzen Arbeitgeber PBMs vermehrt für das Arzneimittelverzeichnismanagement, die Nutzungssteuerung, das Management von Spezialmedikamenten und die Kostenoptimierung. In diesem Zusammenhang unterzeichnete CalPERS im Juli 2025 einen Fünfjahresvertrag mit CVS Caremark über Apothekenleistungen, um die Erschwinglichkeit, Qualität und Transparenz von verschreibungspflichtigen Medikamenten für rund 587.000 Mitglieder zu verbessern. Der Vertrag ersetzt außerdem OptumRx und zielt darauf ab, mehr Verantwortlichkeit, finanzielle Planbarkeit und Mehrwert für CalPERS-Mitglieder und Arbeitgeber zu schaffen.
Analyse des Dienstleistungssegments
Bis Ende 2035 wird für das Teilsegment der Spezialapothekendienstleistungen ein lukratives Marktwachstum erwartet. Dieses Wachstum ist maßgeblich auf die steigende Nutzung und die damit verbundenen Ausgaben für hochpreisige Spezialmedikamente sowie die zunehmende Verbreitung komplexer und chronischer Erkrankungen zurückzuführen. Gleichzeitig trägt die kontinuierliche Expansion von Biologika, Biosimilars, Gentherapien und anderen fortschrittlichen Therapien zu einem starken Wachstum des Segments bei. Darüber hinaus erhöht die wachsende Pipeline an Spezialmedikamenten die Nachfrage nach spezialisierten Dienstleistungen in den Bereichen Medikamentenabgabe, Patientenbetreuung, Adhärenzmanagement, Nutzungsmanagement und Kostenkontrolle, die von Apothekenabrechnungsunternehmen (PBMs) angeboten werden, und erweitert somit den Anwendungsbereich des Segments.
Endnutzersegmentanalyse
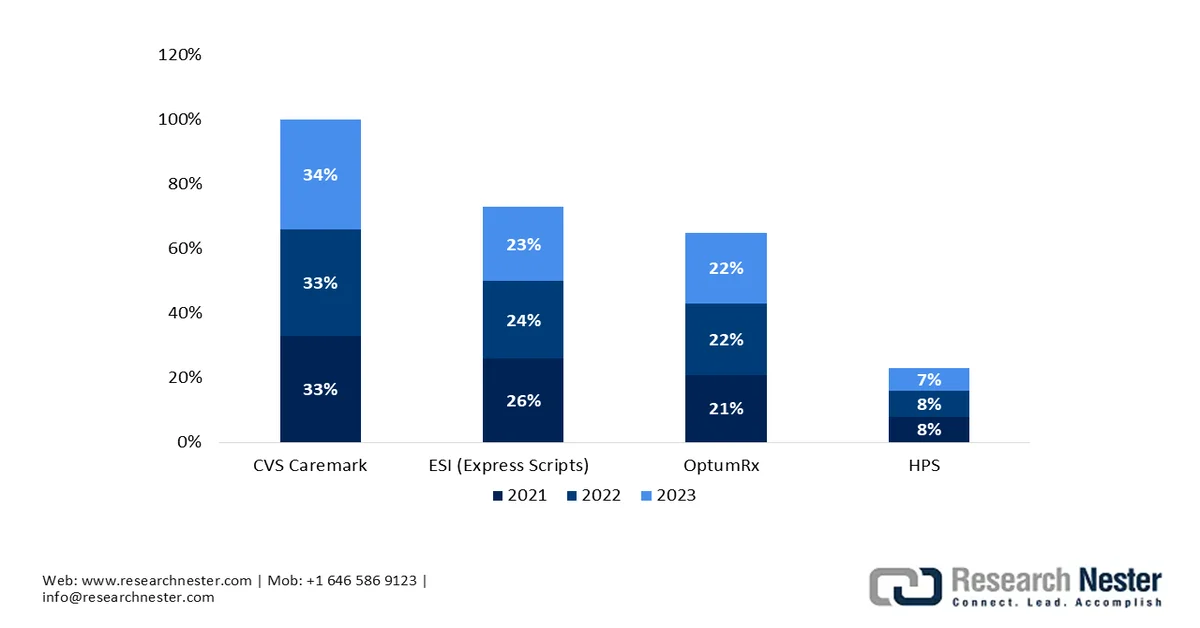
Prognosen zufolge werden PBM-Organisationen (Pharmacy Benefit Managers) im genannten Zeitraum einen substanziellen Marktanteil erzielen. Das Wachstum dieses Segments wird maßgeblich durch die zunehmende Auslagerung der Arzneimittelversorgung durch Arbeitgeber, Krankenkassen und staatlich geförderte Programme angetrieben. Darüber hinaus integrieren PBM-Organisationen verstärkt Apothekennetzwerkmanagement, Leistungsabrechnung, Rabattverhandlungen, Spezialapotheken und Versandapotheken. Die NAIC (National Association of Incentives and Consumer Services) gab im Februar 2025 bekannt, dass die drei größten PBMs – Express Scripts, CVS Caremark und OptumRx – im Jahr 2022 rund 79 % der in den USA verschriebenen Medikamente abwickelten. Dies unterstreicht ihren erheblichen Einfluss auf die Arzneimittelversorgung, die Preisgestaltung und den Zugang zu Apotheken. Die NAIC wies außerdem darauf hin, dass PBMs Rabatte und Rückvergütungen aushandeln können.
Unsere detaillierte Marktanalyse umfasst die folgenden Segmente:
Segment | Teilsegmente |
Geschäftsmodell |
|
Service |
|
Endbenutzer |
|
Lieferkanal |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Apothekenleistungsmanagement – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Apothekenleistungsmanagement wird voraussichtlich mit einem Gesamtanteil von 43,8 % im Prognosezeitraum dominieren. Die Vormachtstellung der Region in diesem Sektor ist auf die hochentwickelte Gesundheitsinfrastruktur, die hohen Gesundheitsausgaben und die umfassende betriebliche Krankenversicherung zurückzuführen. Nordamerika profitiert zudem von der zunehmenden Einführung hochpreisiger Spezialbiologika und Gentherapien, was regionale Dienstleister dazu veranlasst, fortschrittliche Strategien für die klinische Anwendung und die Integration digitaler Gesundheitslösungen einzusetzen. Im Mai 2024 führte Optum Rx die Clear Trend Guarantee™ ein, ein Preismodell, das speziell entwickelt wurde, um Trägern von Apothekenleistungsprogrammen mehr Transparenz und Planbarkeit zu bieten, indem es die Kosten für Einzelhandel, Hauslieferung, Spezialapotheken und Rabatte in einer einzigen Garantie pro Mitglied zusammenfasst.
Ein stark privatisierter Versicherungssektor und staatlich geförderte Programme wie Medicare Part D und Medicaid treiben das Wachstum des US-amerikanischen Marktes für Apothekenleistungsmanagement (PBM) an. Darüber hinaus unterliegt die Marktlandschaft des Landes aufgrund der intensiven parteiübergreifenden Kontrollen des Kongresses und der Untersuchungen der Federal Trade Commission (FTC) zu Rabattpraktiken und Preisspannen beispiellosen Strukturveränderungen. Im Dezember 2023 berichtete die AMCP, dass im Januar 2023 rund 275 Millionen Einwohner der USA Apothekenleistungen von PBMs bezogen, was deren bedeutende Rolle im US-amerikanischen Arzneimittelsystem unterstreicht. Die im Dezember 2023 verabschiedete Stellungnahme der AMCP befürwortet mehr Transparenz bei PBMs, warnt aber gleichzeitig davor, dass Beschränkungen bei Rabatten, Preisspannen und Nutzungsmanagement die Kosten erhöhen könnten.
Marktanteile der US-amerikanischen Apothekenleistungsmanager (PBM) nach verwalteten Rezeptansprüchen: 2021 - 2023
Quelle: FTC
Der kanadische Markt für Apothekenleistungsmanagement (PBM) gewinnt zunehmend an Bedeutung und ist durch ein ausgewogenes Verhältnis zwischen staatlichen Arzneimittelprogrammen der Provinzen und einem privaten, arbeitgeberfinanzierten Versicherungssektor gekennzeichnet. Die Marktlandschaft des Landes wird durch unterschiedliche Provinzbestimmungen und nationale Preisbildungsbehörden, die die Arzneimittellisten koordinieren, neu gestaltet. Dies beeinflusst, wie private PBMs die Arzneimittellisten ihrer Unternehmen gestalten und verwalten. Laut Regierungsangaben vom Mai 2024 zielt der geplante kanadische Arzneimittelreformgesetzentwurf (C-64) darauf ab, eine flächendeckende Kostenübernahme für Verhütungsmittel und Diabetesmedikamente durch einen einzigen Kostenträger zu gewährleisten, um die Bezahlbarkeit und den Zugang landesweit zu verbessern. Von diesem Plan können neun Millionen Menschen im gebärfähigen Alter profitieren. Die Regierung kündigte außerdem Investitionen in Höhe von fast 89,5 Millionen US-Dollar in die kanadische Arzneimittelbehörde (CDA) für den Zeitraum von 2024/25 bis zu den folgenden fünf Jahren an, um die Bezahlbarkeit von Arzneimitteln insgesamt zu fördern.
Einblicke in den APAC-Markt
Der asiatisch-pazifische Markt wird Prognosen zufolge von 2026 bis 2035 das schnellste Wachstum verzeichnen. Dieses Wachstum wird maßgeblich durch den Ausbau des Zugangs zur Gesundheitsversorgung, die beschleunigte Privatisierung der Krankenversicherung und staatliche Initiativen zur Erreichung einer flächendeckenden Gesundheitsversorgung vorangetrieben. Digitale Gesundheitsinnovationen gelten im asiatisch-pazifischen Raum als wichtiger Eckpfeiler. Dienstleister setzen verstärkt mobile Gesundheitsanwendungen, KI-gestützte Schadenbearbeitung und integrierte Telemedizinplattformen ein, um eine breite Zielgruppe zu erreichen. Das Presseinformationsbüro gab im April 2026 bekannt, dass der indische Versicherungssektor expandiert und weltweit den 10. Platz belegt. Versicherungen und Pensionsfonds erreichten im Geschäftsjahr 2024/25 29,6 % des gesamten Vermögens der privaten Haushalte. Im selben Zeitraum stellten die Versicherer 418,4 Millionen Policen aus, vereinnahmten Prämien in Höhe von rund 12,5 Milliarden US-Dollar, zahlten Schadensfälle in Höhe von etwa 8,8 Milliarden US-Dollar aus und verwalteten ein Vermögen von rund 77,8 Milliarden US-Dollar.
Der dringende Bedarf an kosteneffizientem Management von verschreibungspflichtigen Medikamenten für eine alternde Bevölkerung mit chronischen Erkrankungen treibt das Wachstum des japanischen Marktes für Apothekenleistungsmanagement an. Dieser Markt fungiert als wichtiger Vermittlersektor, der in das hochstrukturierte, universelle Gesundheitssystem des Landes integriert und im Rahmen der nationalen Krankenversicherung verwaltet wird. Im November 2025 gab das NIH bekannt, dass Japan im April 2024 die „Rapid Introduction Premium“ eingeführt hat, um die frühere Markteinführung innovativer Medikamente zu fördern, indem die Preisdifferenz zu teureren Märkten wie den USA verringert wird. Bis März 2025 erhielten vier Medikamente diese Prämie in Höhe von 5 % oder 10 %, während die Medikamentenpreise in den USA durchschnittlich 3,2-mal so hoch waren wie in Japan.
Der chinesische Markt für pharmazeutisches Leistungsmanagement wächst exponentiell und entwickelt sich rasant innerhalb des mehrstufigen Gesundheitssystems. Er fungiert als wichtige Schnittstelle zwischen öffentlichen Krankenversicherungen, privaten Krankenversicherungen, Apotheken und Patienten. Der chinesische Markt profitiert zudem von der staatlichen Zwei-Kanal-Portalpolitik, die es Patienten ermöglicht, verschreibungspflichtige Spezialmedikamente in Apotheken vor Ort zu beziehen. Laut Regierungsangaben vom Januar 2026 führte China seine erste spezifische Politik für den pharmazeutischen Einzelhandel ein. Ziel ist es, Apotheken zu Gesundheitszentren mit umfassenderen professionellen Dienstleistungen, Gesundheitsförderung und Notfallvorsorge auszubauen, was das Marktwachstum positiv beeinflusst.
Einblicke in den europäischen Markt
Der europäische Markt dürfte im Prognosezeitraum ein beachtliches Wachstum verzeichnen. Er operiert in einem stark regulierten und fragmentierten Umfeld, geprägt von unterschiedlichen nationalen Gesundheitssystemen, sozialen Krankenversicherungssystemen und strengen staatlichen Preiskontrollen. Darüber hinaus stützen sich die Länder auf die Bewertung von Gesundheitstechnologien und staatlich vorgeschriebene Preisstrukturen. Dies führt dazu, dass sich der Markt primär auf spezialisierte administrative Dienstleistungen von Drittanbietern, eine optimierte Arzneimittelnutzung sowie komplexe öffentlich-private Partnerschaften konzentriert. Zusätzlich erlebt der Markt einen tiefgreifenden digitalen Wandel, der durch regionale Initiativen zum Aufbau von Gesundheitsdaten, grenzüberschreitende elektronische Rezeptnetzwerke und die Integration von KI in die Prüfung von Leistungsabrechnungen und klinische Entscheidungshilfesysteme vorangetrieben wird.
Der britische Markt für Apothekenleistungsmanagement wächst rasant, begünstigt durch die digitale Transformation des NHS. Diese umfasst die Optimierung des elektronischen Rezeptservices und cloudbasierte Software zur Medikamentenoptimierung, um Verschreibungsfehler zu reduzieren. Der Markt profitiert zudem von der strikten Einhaltung der Richtlinien des National Institute for Health and Care Excellence (NICE). Nationale Ziele für die Substitution von Generika und Biosimilars sorgen für einen starken Fokus. Laut Regierungsdaten vom Januar 2024 erreichte die NHS-App innerhalb von fünf Jahren 33,6 Millionen registrierte Nutzer. Digitale Wiederholungsrezepte stiegen innerhalb eines Jahres um fast 45 % auf durchschnittlich 3,1 Millionen pro Monat. Jedes elektronische Wiederholungsrezept spart Hausarztpraxen demnach etwa drei Minuten. App-basierte Bestellungen sollen bis 2024 1,85 Millionen Stunden einsparen, was auf positive Marktaussichten hindeutet.
Der französische Markt für pharmazeutisches Leistungsmanagement profitiert von der zunehmenden Digitalisierung des Verschreibungs- und Erstattungssystems, wodurch die Koordination zwischen Ärzten, Apotheken und Patienten verbessert wird. Der Markt wird durch die Ausweitung der Substitution durch Generika und Biosimilars neu gestaltet. Apotheker erhalten dadurch erweiterte Substitutionsmöglichkeiten, und die Erstattungspolitik fördert den Einsatz kostengünstigerer Alternativen. Gleichzeitig ist in Frankreich ein verstärkter Einsatz von elektronischen Patientenakten, digitalen Rezeptdiensten und datengestütztem Medikamentenmonitoring zu beobachten, was die Rückverfolgbarkeit von Rezepten verbessert und ein effizienteres Arzneimittelmanagement ermöglicht.
Wichtige Akteure im Markt für Apothekenleistungsmanagement:
- CVS Health (USA)
- Optum Rx (USA)
- Die Cigna-Gruppe (USA)
- Prime Therapeutics (USA)
- Navitus Health Solutions (USA)
- Judi Health (USA)
- CVS Caremark (USA)
- Evernorth (USA)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- CVS Health gilt über CVS Caremark als führender US-amerikanischer PBM (Pharmacy Benefit Manager) für Arbeitgeber, Gewerkschaften und Krankenkassen. Das Angebot des Unternehmens umfasst Arzneimittelverzeichnismanagement, klinische Programme, ausgehandelte Rabatte, Nutzungsmanagement und Lösungen zur Senkung der Rezeptkosten.
- Optum Rx ist ein weiterer wichtiger Akteur in diesem Sektor und ein bedeutender US-amerikanischer PBM (Pharmaceutical Benefit Manager), der Arbeitgeber, Kostenträger, Gesundheitssysteme und staatliche Auftraggeber betreut. Das Unternehmen bietet Lösungen für die Bereiche Kostenkontrolle, Management von Spezialmedikamenten, Arzneimittelverzeichnisgestaltung, Leistungsabrechnung und Transparenz.
- Die Cigna Group bietet über Express Scripts und verbundene Unternehmen integrierte Lösungen für die Arzneimittelversorgung von Arbeitgebern und Krankenkassen an. Zu den Dienstleistungen des Unternehmens gehören Arzneimittelverzeichnis- und Nutzungsmanagement, Management von Spezialarzneimitteln, klinische Unterstützung und Programme zur Senkung der Medikamentenkosten.
- Prime Therapeutics ist ein führender Akteur in diesem Sektor und konzentriert sich auf transparente Apothekenleistungen, das Management von Spezialarzneimitteln, Bezahlbarkeit und klinische Expertise. Das Unternehmen ist auch führend im Bereich moderner Technologien und legt Wert auf mitgliederorientierte und konfliktfreie Entscheidungsfindung.
- Navitus Health Solutions ist ein unabhängiger PBM (Pharmacy Benefit Manager), der transparente Lösungen für Apothekenleistungen für Arbeitgeber, Krankenkassen und staatliche Programme anbietet. Zu den Hauptleistungen des Unternehmens gehören außerdem die Weitergabe von Kosten, die Verwaltung von Arzneimittellisten mit den niedrigsten Nettokosten, Spezialapothekenleistungen und Kundenservice.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt:
Der globale Markt für Apothekenleistungsmanagement (Pharmacy Benefit Management, PBM) wird von wenigen großen PBMs dominiert, die in kommerziellen, staatlichen und arbeitgeberfinanzierten Programmen eine bedeutende Rolle spielen. Die wichtigsten Akteure in diesem Sektor differenzieren sich durch Arzneimittelmanagement, Spezialarzneimittel, Preismodelle, klinische Programme, Technologie, Apothekennetzwerke und Transparenzinitiativen. In diesem Zusammenhang kündigte Optum Rx im März 2025 an, die Vergütungsmodelle für Apotheken zu aktualisieren, um den steigenden Arzneimittelkosten besser Rechnung zu tragen und unabhängige Apotheken zu unterstützen. Diese Änderungen zielen darauf ab, den Zugang zu Medikamenten, deren Bezahlbarkeit und die Stabilität der Apothekenversorgung zu verbessern und deuten somit auf positive Marktaussichten hin.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Juli 2026 benannte Judi Health Capital Rx in Judi Rx™ um und führte gleichzeitig Judi Care™ für medizinische, zahnärztliche und augenärztliche Leistungen sowie Judi Cloud& für die Plattformlizenzierung ein. Diese Änderungen folgen der Finanzierungsrunde des Unternehmens in Höhe von 400 Millionen US-Dollar und zielen darauf ab, die Gesundheitstechnologie und die Dienstleistungen im Bereich der Leistungsverwaltung zu vereinheitlichen.
- Im Juli 2026 kündigte Evernorth eine Investition von 100 Millionen US-Dollar bis 2028 in Pharmacy Forward an. Dabei handelt es sich um ein KI-basiertes Spezialapothekenprogramm, das den Zugang, die Therapietreue und die personalisierte Versorgung für jährlich über eine Million Accredo-Patienten verbessern soll.
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
