Marktausblick für Geräte zur Herzrhythmussteuerung:
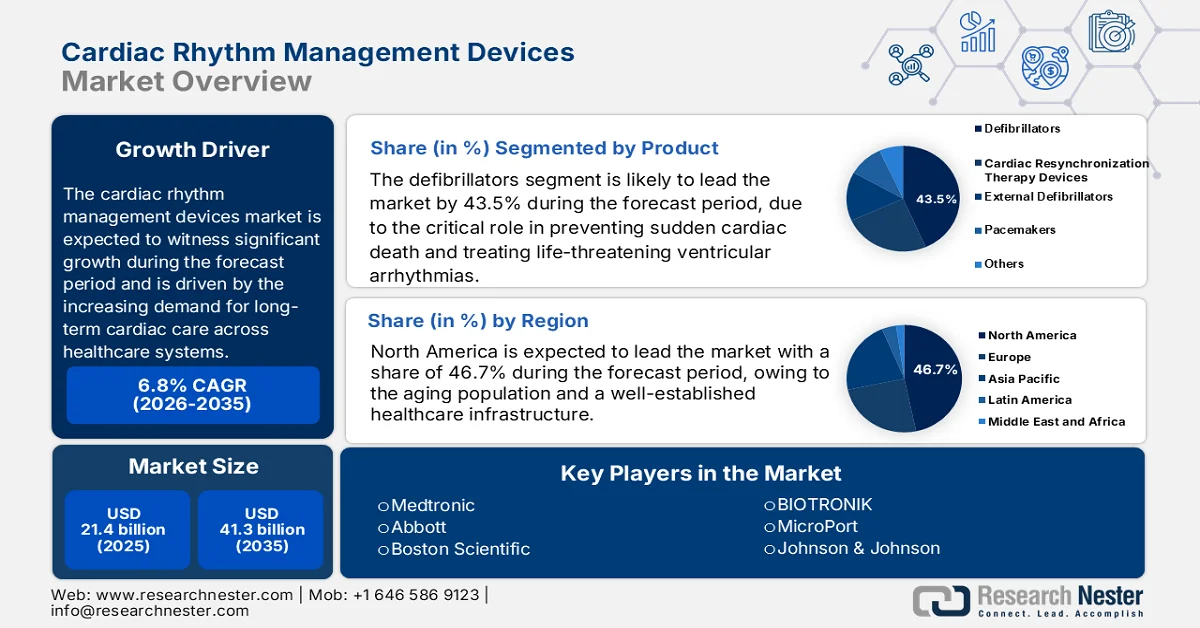
Der Markt für Geräte zur Herzrhythmussteuerung hatte 2025 ein Volumen von 21,4 Milliarden US-Dollar und wird bis Ende 2035 voraussichtlich auf 41,3 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen auf 22,8 Milliarden US-Dollar geschätzt.
Der Markt für Geräte zur Herzrhythmusüberwachung profitiert von der zunehmenden Belastung durch Herz-Kreislauf-Erkrankungen und dem steigenden Bedarf an langfristiger kardiologischer Versorgung im gesamten Gesundheitswesen. Laut Daten der Weltgesundheitsorganisation (WHO) vom Juli 2025 sind Herz-Kreislauf-Erkrankungen weltweit für etwa 17,9 Millionen Todesfälle jährlich verantwortlich und damit die häufigste Todesursache. Da sich Gesundheitsdienstleister auf die Senkung der Krankenhausaufenthaltsraten und die Verbesserung der Langzeitergebnisse für Patienten konzentrieren, steigt die Nachfrage nach implantierbaren und monitoringbasierten Lösungen zur Herzrhythmusüberwachung kontinuierlich. Die zunehmende Verfügbarkeit von elektrophysiologischen Laboren und kardiologischen Fachzentren ermöglicht zudem ein höheres Eingriffsvolumen und unterstützt die anhaltende Nachfrage nach Herzrhythmusüberwachungsgeräten.
Der Markt profitiert zudem von Fortschritten bei der Integration digitaler Gesundheitslösungen und Initiativen zur Fernbehandlung von Patienten, die weltweit von Gesundheitssystemen eingeführt werden. Laut Daten der Weltgesundheitsorganisation (WHO) vom Oktober 2025 wird bis 2030 weltweit jeder sechste Mensch 60 Jahre oder älter sein, wodurch die Zahl der Personen mit einem Risiko für Herzrhythmusstörungen und damit verbundene Komplikationen deutlich ansteigt. Krankenhäuser bleiben aufgrund ihrer Behandlungsmöglichkeiten und ihrer umfassenden Infrastruktur für die Herzversorgung die Hauptanwender, obwohl ambulante Einrichtungen die Anwendung ausgewählter Verfahren zunehmend ausweiten. Der anhaltende Fokus auf die Senkung der kardiovaskulären Sterblichkeit, die Verbesserung der Patientenüberwachung und das Management chronischer Herzerkrankungen dürfte die Nachfrage im gesamten Ökosystem der CRM-Geräte in den kommenden Jahren aufrechterhalten.
Schlüssel Geräte zur Herzrhythmussteuerung Markteinblicke Zusammenfassung:
Regionale Highlights:
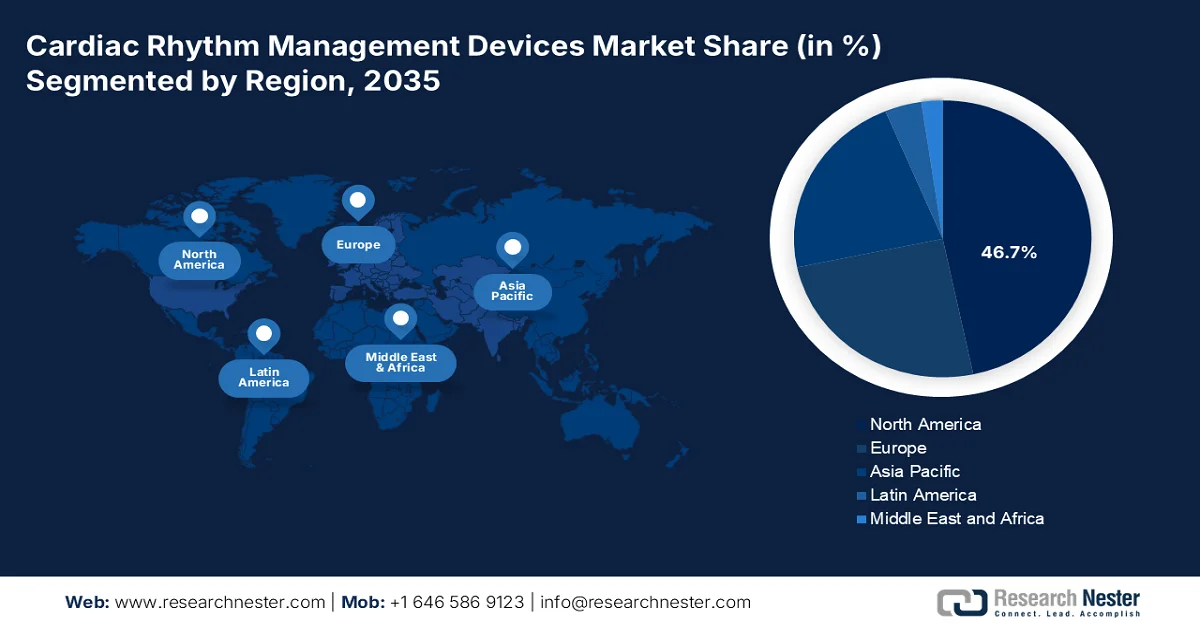
- Nordamerika wird voraussichtlich bis 2035 einen Marktanteil von 46,7 % am Markt für Geräte zur Herzrhythmussteuerung erreichen. Gründe hierfür sind die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, die alternde Bevölkerung und eine gut ausgebaute Gesundheitsinfrastruktur. Der asiatisch-pazifische Raum wird voraussichtlich im Zeitraum 2026–2035 ein rasantes Wachstum verzeichnen. Treiber hierfür sind die verbesserte Gesundheitsinfrastruktur, steigende verfügbare Einkommen und das zunehmende Bewusstsein für Herz-Kreislauf-Erkrankungen.
Segment-Einblicke:
- Defibrillatoren werden voraussichtlich bis 2035 einen Marktanteil von 43,5 % am Markt für Geräte zur Herzrhythmussteuerung erreichen. Dies ist auf ihre entscheidende Rolle bei der Prävention des plötzlichen Herztodes und der Behandlung lebensbedrohlicher ventrikulärer Arrhythmien zurückzuführen.
- Krankenhäuser werden voraussichtlich im Zeitraum 2026–2035 das führende Endkundensegment bleiben. Dies wird durch ihre Rolle als primäre Einrichtungen für die Implantation, den Austausch, die Überwachung und die Steuerung von Geräten zur Herzrhythmussteuerung unterstützt.
Wichtigste Wachstumstrends:
- Ausweitung öffentlicher Programme zur Prävention und Behandlung von Herz-Kreislauf-Erkrankungen
- Erhöhte öffentliche Ausgaben für digitale Gesundheit und Fernüberwachung
Hauptherausforderungen:
- Strenge behördliche Genehmigungsverfahren
- Hohe Kosten für Forschung und Entwicklung sowie klinische Studien
Wichtigste Akteure:Medtronic (Irland), Abbott (USA), Boston Scientific (USA), BIOTRONIK (Deutschland), MicroPort (China), Johnson & Johnson (USA).
Global Geräte zur Herzrhythmussteuerung Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 21,4 Milliarden USD
- Marktgröße 2026: 22,8 Milliarden USD
- Prognostizierte Marktgröße: 41,3 Milliarden USD bis 2035
- Wachstumsprognose: 6,8 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Nordamerika (46,7 % Anteil bis 2035)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, Deutschland, Japan, China, Frankreich
- Schwellenländer: China, Indien, Japan, Südkorea, Thailand
Last updated on : 17 September, 2025
Markt für Geräte zur Herzrhythmussteuerung – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Ausbau öffentlicher Programme zur Prävention und Behandlung von Herz-Kreislauf-Erkrankungen: Staatlich geförderte Präventionsprogramme verbessern die Erkennung und Behandlung von Patienten mit Herzrhythmusstörungen und steigern so die Nachfrage nach Herzrhythmusmanagement-Geräten. Laut OECD-Daten vom Dezember 2025 ist Herz-Kreislauf-Erkrankung für ein Drittel aller Todesfälle in der Europäischen Union verantwortlich. Dies führt zu kontinuierlichen Investitionen in Prävention, Diagnostik und das Management chronischer Erkrankungen. Gesundheitssysteme setzen zudem verstärkt auf ergebnisorientierte Versorgungsmodelle, die die Reduzierung von Krankenhausaufenthalten und der kardiovaskulären Sterblichkeit priorisieren. Da Regierungen die Rahmenbedingungen für das Management von Herz-Kreislauf-Erkrankungen weiter stärken, wird ein Anstieg der Nachfrage nach Herzrhythmusmanagement-Geräten in Krankenhäusern und spezialisierten Herzzentren erwartet.
- Steigende öffentliche Ausgaben für digitale Gesundheit und Fernüberwachung: Regierungen investieren massiv in digitale Gesundheitsinitiativen, die die Fernüberwachung des Herzens und die Langzeitbetreuung von Herz-Kreislauf-Patienten unterstützen. Laut Daten der Europäischen Kommission vom Juni 2026 wurden im Rahmen des Programms „Digitales Europa“ 8,1 Milliarden Euro für Initiativen zur digitalen Transformation im Zeitraum 2021–2027 bereitgestellt, um die Digitalisierung des Gesundheitswesens und die vernetzte Versorgungsinfrastruktur zu fördern. Fernüberwachungsfunktionen werden zunehmend in CRM-Geräte integriert, sodass Ärzte den Patientenzustand verfolgen, gerätebedingte Probleme erkennen und bei Komplikationen frühzeitig eingreifen können. Dieser Trend dürfte sich in den nächsten Jahren verstärken, da Gesundheitsdienstleister nach effizienteren Ansätzen für das Management chronischer Erkrankungen suchen.
Herausforderungen
- Strenge behördliche Genehmigungsverfahren: Die Bewältigung komplexer und langwieriger Genehmigungsprozesse in verschiedenen Regionen, einschließlich FDA- und CE-Kennzeichnung, erfordert erhebliche Zeit und finanzielle Investitionen. Die strengen Anforderungen an klinische Studien und die sich stetig weiterentwickelnden Standards stellen erhebliche Hürden für neue Marktteilnehmer dar, denen es an etablierter regulatorischer Expertise und Ressourcen mangelt.
- Hohe Kosten für Forschung und Entwicklung sowie klinische Studien: Die Entwicklung von CRM-Geräten erfordert umfangreiche Forschung, präklinische Tests und groß angelegte klinische Studien, um Sicherheit und Wirksamkeit nachzuweisen. Die erheblichen Investitionen, die für die Produktentwicklung und die Zulassungsanträge notwendig sind, stellen für aufstrebende Hersteller eine beträchtliche finanzielle Hürde dar.
Marktgröße und Prognose für Geräte zur Herzrhythmussteuerung:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
6,8 % |
|
Marktgröße im Basisjahr (2025) |
21,4 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
41,3 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Geräte zur Herzrhythmussteuerung:
Produktsegmentanalyse
Im Produktsegment führen Defibrillatoren und werden voraussichtlich bis Ende 2035 einen Marktanteil von 43,5 % erreichen. Treiber dieses Segments ist ihre entscheidende Rolle bei der Prävention des plötzlichen Herztodes und der Behandlung lebensbedrohlicher ventrikulärer Arrhythmien. Implantierbare Kardioverter-Defibrillatoren (ICDs) und externe Defibrillatoren werden aufgrund der steigenden Prävalenz von Herz-Kreislauf-Erkrankungen und des wachsenden Bewusstseins für die Bedeutung frühzeitiger Interventionen bei Hochrisikopatienten zunehmend in Krankenhäusern und Herzzentren eingesetzt. Technologische Fortschritte, darunter Fernüberwachungsmöglichkeiten und eine verbesserte Batterielebensdauer, fördern das Marktwachstum zusätzlich. Laut einer Studie der National Library of Medicine (NLM) vom November 2024 verursachten Herzerkrankungen in den USA 702.880 Todesfälle. Dies unterstreicht die erhebliche Belastung durch Herz-Kreislauf-Erkrankungen und die anhaltende Nachfrage nach defibrillatorbasierten Therapien zur Behandlung von Herzrhythmusstörungen.
Endverwendungssegmentanalyse
Der Endverbrauchermarkt wird von Krankenhäusern dominiert, da diese die primären Einrichtungen für die Implantation, den Austausch, die Überwachung und das Management von Herzrhythmusmanagementgeräten sind. Krankenhäuser verfügen über spezialisierte elektrophysiologische Labore, Herzkatheterlabore und multidisziplinäre Kardiologieteams, die für komplexe Eingriffe im Bereich des Herzrhythmusmanagements erforderlich sind. Die steigende Zahl von Patienten, die fortgeschrittene kardiale Interventionen benötigen, verstärkt die Nachfrage der Krankenhäuser nach diesen Geräten zusätzlich. Laut einer Studie der National Library of Medicine (NLM) vom Dezember 2025 gab es in den Vereinigten Staaten rund 139,8 Millionen Besuche in Notaufnahmen. Dies spiegelt das hohe Aufkommen an kardiovaskulären und akuten Fällen wider, die in Krankenhäusern behandelt werden, und untermauert deren führende Marktposition.
Anwendungssegmentanalyse
Das Anwendungssegment wird von der Arrhythmie dominiert, da Herzrhythmusmanagementgeräte primär zur Diagnose, Überwachung und Behandlung von Herzrhythmusstörungen entwickelt wurden. Die steigende Prävalenz von Vorhofflimmern, ventrikulären Arrhythmien und anderen Reizleitungsstörungen führt zu einer kontinuierlich erhöhten Nachfrage nach Herzschrittmachern, Defibrillatoren und kardialen Resynchronisationstherapien. Das Segment profitiert zudem von der zunehmenden Verbreitung fortschrittlicher Überwachungs- und elektrophysiologischer Technologien, die eine frühere Diagnose und Intervention ermöglichen. Laut den US-amerikanischen Zentren für Krankheitskontrolle und -prävention (CDC) verdeutlicht der Tod durch Vorhofflimmern die erhebliche klinische Belastung durch Arrhythmien und trägt zum anhaltenden Wachstum dieses Anwendungssegments bei.
Unsere detaillierte Analyse der Geräte zur Herzrhythmussteuerung umfasst die folgenden Abschnitte:
Segment | Teilsegmente |
Endverwendung |
|
Produkt |
|
Anwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Geräte zur Herzrhythmussteuerung – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika dominiert den Markt für Geräte zur Herzrhythmussteuerung und wird voraussichtlich bis Ende 2035 einen regionalen Umsatzanteil von 46,7 % halten. Treiber dieser Entwicklung sind die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, die alternde Bevölkerung und die gut ausgebaute Gesundheitsinfrastruktur. Der Markt ist geprägt von einem intensiven Wettbewerb zwischen globalen Marktführern, die durch kontinuierliche Innovationen ihre Marktführerschaft sichern. Technologische Fortschritte in der Fernüberwachung von Patienten, der Miniaturisierung und bei MRT-kompatiblen Systemen prägen die Wettbewerbslandschaft maßgeblich. Erstattungsrahmen und regulatorische Richtlinien beeinflussen die Marktdynamik entscheidend. Hersteller konzentrieren sich darauf, überlegene klinische Ergebnisse und Kosteneffizienz nachzuweisen, um eine günstige Kostenerstattung zu gewährleisten.
Die hohe Prävalenz von Herz-Kreislauf-Erkrankungen, die fortschrittliche Gesundheitsinfrastruktur und die weitverbreitete Anwendung implantierbarer Herztechnologien prägen den Markt für Geräte zur Herzrhythmussteuerung in den USA. Die Nachfrage wird durch die zunehmende Diagnose von Herzrhythmusstörungen, Herzinsuffizienz und anderen Reizleitungsstörungen des Herzens sowie durch die hohe Kostenerstattung für Implantationen angetrieben. Krankenhäuser und spezialisierte Herzzentren bauen ihre elektrophysiologischen und rhythmusmanagementbezogenen Dienstleistungen kontinuierlich aus, um dem steigenden Bedarf der Patienten gerecht zu werden. Laut Daten der US-amerikanischen Zentren für Krankheitskontrolle und -prävention (CDC) vom Juni 2024 starben in den Vereinigten Staaten 695.547 Menschen an einem Schlaganfall. Dies unterstreicht die erhebliche Belastung durch Herz-Kreislauf-Erkrankungen, die die anhaltende Nachfrage nach Lösungen für die Herzüberwachung und das Rhythmusmanagement begründet.
Die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen, die alternde Bevölkerung und die kontinuierlichen Investitionen in spezialisierte kardiologische Versorgungsleistungen prägen den Markt für Herzrhythmusmanagementgeräte in Kanada . Die Nachfrage nach Herzschrittmachern, Defibrillatoren und Geräten zur kardialen Resynchronisationstherapie wird durch den breiten Zugang zu öffentlich finanzierter Gesundheitsversorgung und den Ausbau elektrophysiologischer und kardiologischer Behandlungsprogramme in den Provinzen gestützt. Krankenhäuser bleiben die wichtigsten Zentren für die Implantation dieser Geräte und die Nachsorge. Laut Daten der kanadischen Regierung vom Juli 2022 lebt jeder zwölfte Kanadier mit einer diagnostizierten Herzerkrankung. Damit zählt Herzkrankheit zu den häufigsten Todesursachen und unterstreicht den Bedarf an fortschrittlichen Lösungen für das Herzrhythmusmanagement im ganzen Land.
Einblicke in den APAC-Markt
Im asiatisch-pazifischen Raum wird im Prognosezeitraum von 2026 bis 2035 ein rasantes Marktwachstum erwartet. Treiber dieser Entwicklung sind die verbesserte Gesundheitsinfrastruktur, steigende verfügbare Einkommen und ein zunehmendes Bewusstsein für Herz-Kreislauf-Erkrankungen. Der Markt weist erhebliche Unterschiede zwischen den Ländern auf: Industrieländer verzeichnen höhere Akzeptanzraten, während Schwellenländer ein beträchtliches, bisher ungenutztes Potenzial bieten. Lokale und regionale Hersteller gewinnen neben globalen Marktführern an Bedeutung und konkurrieren häufig über Kosteneffizienz und lokal angepasste Produkte. Bemühungen um eine Harmonisierung der regulatorischen Rahmenbedingungen und eine Ausweitung der Kostenerstattung verbessern schrittweise den Marktzugang.
Die zunehmende Integration tragbarer Medizintechnologien in die Gesundheitsversorgung prägt den Markt für Geräte zur Herzrhythmusüberwachung in Indien . Angesichts der steigenden Belastung durch Herz-Kreislauf-Erkrankungen und des wachsenden Bedarfs an kontinuierlicher Patientenüberwachung unterstützen tragbare Geräte mit EKG- und Herzrhythmusaufzeichnung die Früherkennung von Herzrhythmusstörungen und erleichtern die Fernbehandlung. Der Ausbau von Überwachungsprogrammen für zu Hause verstärkt diesen Trend zusätzlich. Laut IBEF-Prognose vom April 2026 wird der indische Markt für tragbare Medizingeräte voraussichtlich von 1,04 Milliarden US-Dollar im Jahr 2024 auf 4,20 Milliarden US-Dollar im Jahr 2033 wachsen. Dies spiegelt die zunehmende Nutzung vernetzter Herzüberwachungslösungen wider, die umfassendere Strategien zur Herzrhythmusüberwachung im ganzen Land ergänzen.
Die große Patientenzahl, die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und der kontinuierliche Ausbau fortschrittlicher kardiologischer Versorgungsleistungen treiben den Markt für Geräte zur Herzrhythmussteuerung in China an. Die Nachfrage nach Herzschrittmachern, Defibrillatoren und Geräten zur kardialen Resynchronisationstherapie (CRT) steigt, da Krankenhäuser ihre elektrophysiologischen Kapazitäten stärken und den Zugang zu spezialisierter Herzbehandlung verbessern. Die rasch alternde Bevölkerung des Landes ist ein wesentlicher Wachstumsfaktor, da ältere Erwachsene ein höheres Risiko für Herzrhythmusstörungen und Herzinsuffizienz aufweisen. Laut UNDP-Daten vom Dezember 2025 erreichte die Zahl der Menschen ab 60 Jahren 310,31 Millionen, was 22 % der Gesamtbevölkerung entspricht und die langfristige Nachfrage nach Lösungen zur Herzrhythmussteuerung stützt.
Einblicke in den europäischen Markt
Europa stellt einen etablierten und reifen Markt für Geräte zur Herzrhythmusüberwachung (CRM) dar, der sich durch leistungsstarke Gesundheitssysteme, hohe ärztliche Expertise und die starke Akzeptanz fortschrittlicher Herztechnologien auszeichnet. Der Markt wird von globalen Marktführern und führenden regionalen Herstellern geprägt, die im Wettbewerb um Innovationen stehen, insbesondere bei Fernüberwachungs- und MRT-kompatiblen Systemen. Die Erstattungspolitiken variieren stark zwischen den Ländern und beeinflussen die Akzeptanzraten und Preisstrategien. Die alternde Bevölkerung und die zunehmende Verbreitung von Herz-Kreislauf-Erkrankungen treiben die Nachfrage weiter an, während der Kostendruck Innovationen hinsichtlich Gerätelebensdauer und Patientenmanagementlösungen fördert.
Die hohe Akzeptanz fortschrittlicher Technologien in der Herzversorgung, ein starkes Krankenhausnetz und die steigende Nachfrage nach Behandlungen von Herzrhythmusstörungen und Herzinsuffizienz treiben den Markt für Herzrhythmusmanagementgeräte in Deutschland an. Das deutsche Gesundheitssystem bietet einen breiten Zugang zu spezialisierten elektrophysiologischen und kardiologischen Behandlungsleistungen und unterstützt den Einsatz von Herzschrittmachern, Defibrillatoren und Geräten zur kardialen Resynchronisationstherapie. Die hohe Belastung durch Herz-Kreislauf-Erkrankungen verstärkt die Nachfrage zusätzlich. Laut den Daten des Statistischen Bundesamtes (Destatis) vom August 2024 starben im Jahr 2023 37.645 Menschen an Herzinsuffizienz. Damit ist sie die häufigste Todesursache und unterstreicht den Bedarf an Lösungen für das Herzrhythmusmanagement.
Das Vereinigte Königreich stellt einen etablierten Markt für Herzrhythmusmanagementgeräte dar, der durch ein starkes staatliches Gesundheitssystem (NHS), einen flächendeckenden Zugang zu spezialisierter Kardiologie und eine steigende Nachfrage nach Behandlungen von Herzrhythmusstörungen und Herzinsuffizienz gestützt wird. Krankenhäuser sind nach wie vor die Hauptzentren für die Implantation von Herzschrittmachern, Defibrillatoren und Geräten zur kardialen Resynchronisationstherapie (CRT), während kontinuierliche Investitionen in die kardiovaskuläre Versorgung den Patientenzugang weiter verbessern. Die Nachfrage wird zusätzlich durch die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen und die alternde Bevölkerung angetrieben. Laut den Daten von Healthy Suffolk vom Dezember 2025 waren Herz-Kreislauf-Erkrankungen für 27,1 % aller Todesfälle in England verantwortlich, was den erheblichen Bedarf an fortschrittlichen Herzrhythmusmanagementtechnologien im gesamten britischen Gesundheitssystem unterstreicht.
Wichtige Akteure auf dem Markt für Geräte zur Herzrhythmussteuerung:
- Medtronic (Irland)
- Abbott (USA)
- Boston Scientific (USA)
- BIOTRONIK (Deutschland)
- MicroPort (China)
- Johnson & Johnson (USA)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Medtronic, als weltweit führender Anbieter im Markt für Herzschrittmacher und Defibrillatoren, treibt Innovationen voran. Das Unternehmen konzentriert sich auf die Entwicklung miniaturisierter, langlebiger Geräte und hochentwickelter Fernüberwachungsplattformen, um die Patientenversorgung zu verbessern und die Therapieergebnisse bei verschiedenen Herzrhythmusstörungen zu optimieren.
- Abbott hebt sich im Markt durch seinen patientenorientierten Ansatz hervor. Das Unternehmen bietet ein umfassendes Portfolio an MRT-sicheren Geräten und Elektroden, während seine fortschrittlichen Fernüberwachungssysteme detaillierte Dateneinblicke liefern, die es Ärzten ermöglichen, zeitnah Entscheidungen zu treffen und die Lebensqualität der Patienten zu verbessern.
- Boston Scientific ist ein führender Innovator auf dem Markt und bekannt für seine leistungsstarken implantierbaren Defibrillatoren und Systeme zur kardialen Resynchronisationstherapie. Der Fokus auf fortschrittliche Algorithmen und drahtlose Konnektivität gewährleistet eine zuverlässige Arrhythmieerkennung in Echtzeit und ein effizientes telemedizinisches Patientenmanagement.
- BIOTRONIK ist ein Pionier auf dem Markt für Herzrhythmusmanagement-Geräte und bekannt für seine energieeffizienten Implantate und seine Technologie zur Heimüberwachung. Die integrierten Systeme ermöglichen die automatische, drahtlose und tägliche Übertragung von Gerätedaten und erleichtern so die proaktive Betreuung und frühzeitige Intervention bei Patienten mit Herzrhythmusstörungen.
- MicroPort ist ein aufstrebender Akteur auf dem Markt, der die Herzversorgung mit seinen kostengünstigen und zuverlässigen CRM-Lösungen zugänglicher macht. Das Unternehmen konzentriert sich auf die Bereitstellung hochwertiger Geräte mit essenziellen Fernüberwachungsfunktionen, um den Zugang zu Behandlungen zu erweitern und die Patientenergebnisse weltweit zu verbessern.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt:
Der Markt für Geräte zur Herzrhythmusüberwachung (CRM) ist ein hochkonsolidiertes Oligopol, das von wenigen globalen Marktführern dominiert wird. Diese konkurrieren intensiv über technologische Innovationen, insbesondere bei MRT-kompatiblen Systemen, langer Akkulaufzeit und fortschrittlichen Fernüberwachungsfunktionen für Patienten. US-amerikanische Unternehmen halten den größten globalen Marktanteil, während europäische und asiatische Hersteller durch lokalisierte Strategien eine starke regionale Marktpräsenz sichern. Die Differenzierung wird zunehmend durch die Integration digitaler Gesundheitslösungen, Softwareanalysen und klinische Ergebnisse und weniger durch die Hardware allein bestimmt. Hohe regulatorische Hürden und erhebliche Investitionen in Forschung und Entwicklung begrenzen den Markteintritt neuer Anbieter und sorgen so für einen stabilen Markt und intensiven Wettbewerb unter den etablierten Unternehmen, die ihre Produktportfolios kontinuierlich weiterentwickeln.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Februar 2026 kündigte BIOTRONIK die Markteinführung der neuen Acticor Sky und Rivacor Sky Gerätefamilie an, die den weltweit ersten CE-zertifizierten Hochvolt-Schrittmacher für den linken Schenkelbereich (LBBAP) umfasst.
- Im Oktober 2025 kündigte Abbott die Markteinführung des kabellosen Zweikammer-Schrittmachersystems AVEIR™ an – des weltweit ersten seiner Art. Dieses winzige Hightech-Gerät wird minimalinvasiv direkt ins Herz implantiert, um dessen Herzschlag zu unterstützen – ohne die bei herkömmlichen Schrittmachern üblichen Drähte (Elektroden) oder Implantationstaschen.
- Report ID: 6044
- Published Date: Sep 17, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
