Marktausblick für Defibrillatoren:
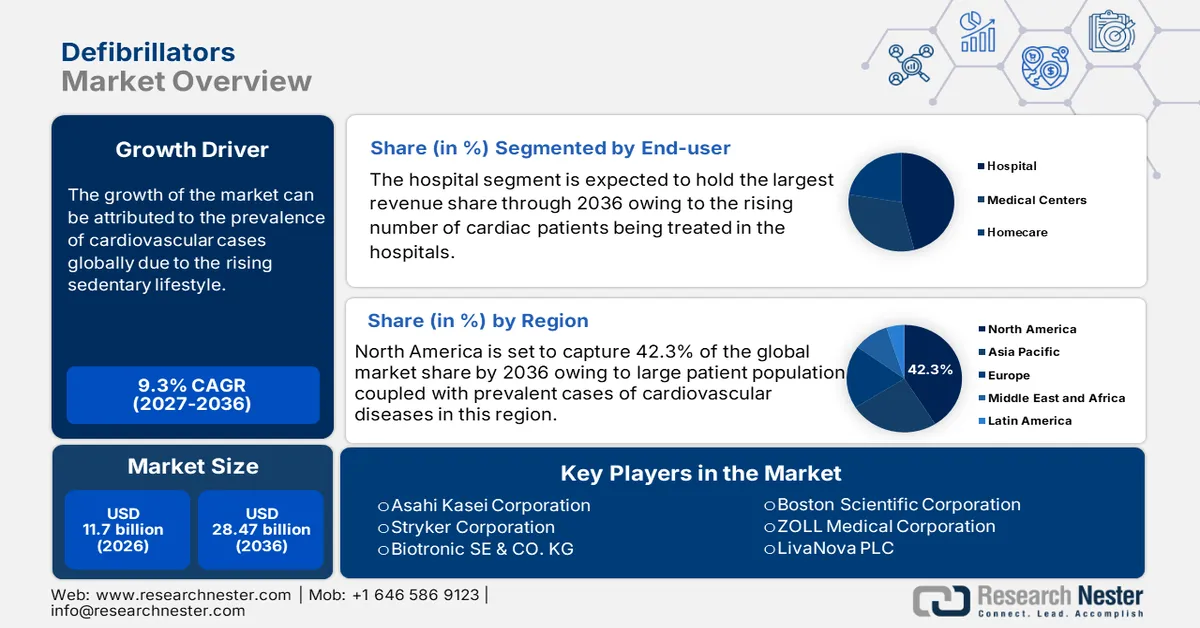
Der Markt für Defibrillatoren hatte 2026 ein Volumen von über 11,7 Milliarden US-Dollar und wird voraussichtlich bis Ende 2036 auf 28,47 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 9,3 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Defibrillatoren auf 12,79 Milliarden US-Dollar geschätzt.
Die zunehmende Sterblichkeit und Schwere kardiovaskulärer Ereignisse wie Herzstillstand treiben die Nachfrage am Markt an. Laut einem Bericht der American Heart Association (AHA) aus dem Jahr 2023 lag die jährliche Inzidenzrate von Herzstillstand weltweit zwischen 30 und 97 pro 100.000 Einwohner. Ein weiterer Artikel der National Library of Medicine (NLM) aus dem Jahr 2022 belegt, dass etwa 20 % der Todesfälle in westlichen Gesellschaften weltweit auf Herzstillstand zurückzuführen sind. Allein in Australien und Neuseeland überstieg die jährliche Inzidenz dieser Erkrankung laut dem „Journal of Heart, Lung and Circulation“ aus dem Jahr 2024 26.000 Fälle. Die steigende Zahl betroffener Patienten wird durch die zunehmende Belastung durch Herz-Kreislauf-Erkrankungen weiter verstärkt. Die NLM prognostiziert in diesem Zusammenhang einen Anstieg der globalen Prävalenz von Herz-Kreislauf-Erkrankungen um 90 % zwischen 2025 und 2050.
Die stetig steigenden Preise der Kostenträger stellen weiterhin ein Hindernis für die breite Markteinführung dar. Dies zeigt sich an der Preisspanne eines einzelnen Geräts zwischen 800 und 2500 £, die je nach Ausführung und Ausstattung variiert. Laut St. John Ambulance fallen beim Kauf dieser Geräte zusätzlich Kosten von 20 bis 300 £ für Elektrodenpads und Batteriewechsel an. Dies verdeutlicht den dringenden Bedarf an der Entwicklung und Vermarktung erschwinglicher Lösungen, um die Preisunterschiede zu verringern. Aufgrund des zunehmenden Trends zu wertorientierten Gesundheitsmodellen überwiegt jedoch oft die Kosteneffizienz von Defibrillatoren. Darüber hinaus verbessern strategische Platzierung und Beschaffung sowohl die Lebensqualität als auch die Zahlungsbereitschaft der Patienten.
Schlüssel Defibrillatoren Markteinblicke Zusammenfassung:
Regionale Highlights:
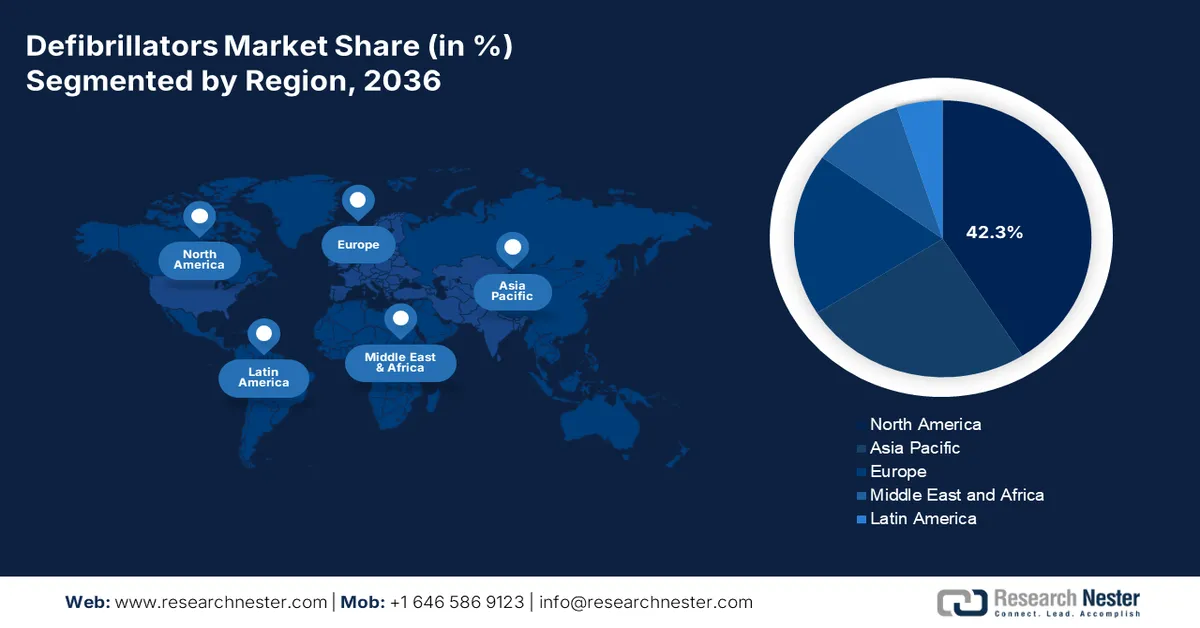
- Nordamerika wird voraussichtlich bis 2036 einen Marktanteil von 42,3 % am Defibrillatormarkt halten. Dies ist auf ein gut etabliertes Gesundheitssystem und die staatliche Förderung von Notfallversorgungssystemen zurückzuführen.
- Der asiatisch-pazifische Raum wird voraussichtlich bis 2036 das schnellste Wachstum verzeichnen, angetrieben durch die starke Zunahme von Herz-Kreislauf-Erkrankungen und den Ausbau der Gesundheitsinfrastruktur.
Segment-Einblicke:
- Das Segment der implantierbaren Kardioverter-Defibrillatoren (ICDs) wird bis 2036 voraussichtlich einen Marktanteil von 54,6 % am Defibrillatorenmarkt erreichen. Treiber dieser Entwicklung sind die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und die alternde Weltbevölkerung.
- Krankenhäuser und Kliniken werden bis 2036 voraussichtlich 52,8 % der Umsätze generieren. Dies ist auf ihre Infrastruktur für die Intensivmedizin und die zunehmende Verbreitung fortschrittlicher Herzgeräte zurückzuführen.
Wichtigste Wachstumstrends:
- Zunahme von Begleiterkrankungen
- Klinische Vorteile durch frühzeitige Anwendung
Hauptherausforderungen:
- Hohe Kosten moderner Defibrillatoren
- Mangelndes öffentliches Bewusstsein und unzureichende Schulung
Wichtigste Akteure:Medtronic (Irland/USA), Boston Scientific (USA), Abbott Laboratories (USA), Philips (Niederlande), ZOLL Medical (USA), Biotronik (Deutschland), Schiller AG (Schweiz), Stryker (USA), Defibtech (USA), Mindray (China), CU Medical Systems (Südkorea), BPL Medical Technologies (Indien), Metrax GmbH (Deutschland), Bexen Cardio (Spanien), Instramed (Australien), Mediana (Südkorea), Cardia (Malaysia), Metsis Medikal (Türkei).
Global Defibrillatoren Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:11,7 Mrd. USD
- Marktgröße 2027:12,79 Mrd. USD
- Prognostizierte Marktgröße:28,47 Mrd. USD bis 2036
- Wachstumsprognose:9,3 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (42,3 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Führende Länder: USA, Deutschland, Japan, Kanada, Frankreich
- Aufstrebende Länder: Indien, China, Australien, Brasilien, Südkorea
Last updated on : 31 August, 2026
Defibrillatoren-Markt – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Zunahme von Begleiterkrankungen: Die steigende Verbreitung von Diabetes und Bluthochdruck sowie die rasche Alterung der Bevölkerung führen zu einem häufigeren Auftreten von Herz-Kreislauf-Erkrankungen und damit zu einem größeren Patientenpotenzial. Dies belegen die Ergebnisse der Nationalen Herzstillstandsgipfel, die von Juni 2022 bis März 2023 stattfanden. Sie zeigten einen hundertfachen Anstieg der Inzidenz des plötzlichen Herztodes bei Menschen mittleren und höheren Alters im Vergleich zu unter 30-Jährigen. Diese demografischen Trends bedingen letztendlich einen wachsenden Bedarf an leistungsfähigen kardiologischen Notfallversorgungseinheiten, um die Überlebensraten zu verbessern und die Kosten im Gesundheitswesen zu senken.
- Klinische Vorteile durch frühzeitigen Einsatz: Die Effizienz der auf dem Markt erhältlichen Produkte bei der Durchführung lebensrettender Maßnahmen, insbesondere in Notfällen, macht sie sowohl für den klinischen Alltag als auch für die telemedizinische Versorgung attraktiv. In einem Artikel vom Mai 2025 bestätigte die NLM diese Wirksamkeit und hob hervor, dass die frühzeitige Defibrillation in Kombination mit Herzdruckmassagen die Überlebenschancen von Menschen mit Herzstillstand deutlich verbessert. Eine weitere NLM-Studie aus dem Jahr 2024 berichtete von Überlebensraten von bis zu 50–70 %, wenn die Defibrillation innerhalb von 3 bis 5 Minuten nach dem Kollaps erfolgte. Diese klinischen Erkenntnisse bestärken Rettungskräfte darin, diese Instrumente zur schnellen Wiederherstellung des Herzrhythmus einzusetzen.
- Innovative Technologien im Einsatz: Kontinuierliche Innovationen bei den am Markt eingesetzten Technologien sind entscheidend für die Verbesserung der Effektivität, Benutzerfreundlichkeit und Verfügbarkeit von Geräten. Insbesondere automatisierte externe Defibrillatoren (AEDs) mit Sprachansagen, Echtzeit-Feedback und Konnektivität gewinnen aufgrund ihrer Fähigkeit, die Reaktionszeit zu verkürzen und kostengünstiger zu sein, zunehmend an Bedeutung. Beispielsweise ergab der Einsatz kleiner AEDs bei einem jährlichen Risiko für plötzlichen Herzstillstand von 3,5 % inkrementelle Kosten-Nutzen-Verhältnisse (ICER) von 53.925 US-Dollar pro qualitätsbereinigtem Lebensjahr (QALY) bzw. 59.672 US-Dollar pro QALY aus gesellschaftlicher (SP) und medizinischer (HP) Perspektive. Diese Ergebnisse decken sich mit Initiativen im Bereich der öffentlichen Gesundheit, die darauf abzielen, die Laienintervention zu fördern und den Kundenkreis in diesem Sektor zu erweitern.
Studie über Veränderungen im Umfang und den Ergebnissen der Nutzung auf dem Markt
Vergleichende Darstellung der AED-Nutzung und des Überlebens nach außerklinischem Herzstillstand im Raum Nijmegen (2013-16 vs. 2008-2011)
Metrisch | Jahrgang 2013-2016 (Anzahl der Patienten = 349) | Kohorte der Jahre 2008-2011 (Anzahl der Patienten = 180) |
AED angeschlossen (%) | 46 | 23 |
Laienreanimation (%) | 78 | 63 |
Patienten, die einen AED-Schock erhielten (%) | 39 | 15 |
Anzahl der Schocks durch den Rettungsdienst (Median) | 2 | 4 |
Überleben bis zur Entlassung (%) | 47 | 33 |
Preistrends auf dem Defibrillatorenmarkt in verschiedenen Anwendungsbereichen
Schwankungen bei den Behandlungskosten mit Defibrillatoren (2022–2024)
Behandlung / Intervention | Region / System | Kosten oder ICER (pro QALY oder Äquivalent) |
ICD-Therapie zur Primärprävention | China | 139.652 CNY pro QALY (~1–2× BIP pro Kopf) |
ICD-Therapie zur Primärprävention | Kasachstan | ICER = 3.791.604 KZT pro QALY (innerhalb der Kosteneffektivitätsschwelle) |
ICD-Therapie zur Primärprävention | Kolumbien, Mexiko, Uruguay (SCA verbessern) | 46.729.026 COP (Kolumbien); 246.016 MXN (Mexiko); 1.213.614 UYU (Uruguay) pro QALY (ca. 1–3× BIP pro Kopf) |
Krankenhauskosten aufgrund von ICD-Komplikationen | Europa (akademische Krankenhauskohorte) | 6.876 € pro Komplikation; 8.110 € pro Patient; zusätzlich ca. 1.095 € pro Implantat (2-Jahres-Horizont) |
Herausforderungen
- Hohe Kosten moderner Defibrillatoren: Trotz des klinischen Nutzens schränken die hohen Kosten technologisch fortschrittlicher Geräte wie implantierbarer Kardioverter-Defibrillatoren (ICDs) und tragbarer Defibrillatoren deren Einsatz weiterhin ein. Da sowohl die Erstanschaffung als auch die chirurgische Implantation, die Nachsorge und die langfristige Wartung erhebliche Investitionen erfordern, zögern Patienten und kleinere Gesundheitseinrichtungen, in diesen Bereich zu investieren. Insbesondere Gesundheitssysteme mit begrenzten Budgets oder in Ländern mit niedrigem und mittlerem Einkommen (LMICs) können diese lebensrettende Technologie aufgrund der hohen Kosten nicht integrieren.
- Mangelndes öffentliches Bewusstsein und unzureichende Schulung: Obwohl der Zugang zu AEDs im öffentlichen Raum in Industrieländern verbessert wurde, können Wissenslücken und fehlende Fertigkeiten die Verbreitung und Akzeptanz dieser Geräte einschränken. Viele Umstehende schrecken nach wie vor davor zurück, bei Herznotfällen einzugreifen, da sie befürchten, Schaden anzurichten oder rechtliche Konsequenzen zu befürchten. Dies ist häufig auf unzureichende Aufklärung der Bevölkerung und einen Mangel an Schulungsprogrammen zurückzuführen. Daher sind gemeinsame Anstrengungen erforderlich, um das lebensrettende Potenzial dieses Sektors zu erschließen und seine sachgemäße Nutzung zu fördern.
Marktgröße und Prognose für Defibrillatoren:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
9,3 % |
|
Marktgröße im Basisjahr (2026) |
11,7 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
28,47 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Defibrillatoren:
Produktsegmentanalyse
Im Prognosezeitraum wird das Segment der implantierbaren Kardioverter-Defibrillatoren (ICDs) mit einem Marktanteil von 54,6 % weiterhin eine dominierende Rolle spielen. Die steigende Prävalenz von Herz-Kreislauf-Erkrankungen und die alternde Weltbevölkerung bilden die Grundlage für diese führende Position. Aufgrund der Notwendigkeit dieses Produkts priorisieren sowohl Aufsichtsbehörden als auch öffentliche Gesundheitsbehörden die maximale Verbreitung und Nutzung von ICDs durch beschleunigte Zulassungsverfahren und finanzielle Unterstützung. So erhielt beispielsweise Medtronic im Oktober 2023 die FDA-Zulassung für seinen Aurora EV-ICD MRI SureScan, was einen bedeutenden Fortschritt in dieser Produktkategorie darstellte. Das Produkt erlangte schnell Bekanntheit und eine hohe Nachfrage, da es eine neuartige extravaskuläre Lösung bietet, die die Größe und Lebensdauer herkömmlicher ICDs beibehält und gleichzeitig die Eingriffsrisiken reduziert.
Endnutzersegmentanalyse
Es wird erwartet, dass Krankenhäuser und Kliniken im analysierten Zeitraum mit 52,8 % den größten Anteil am Umsatz aller Endnutzer im Markt generieren werden. Diese führende Position beruht auf ihrer Fähigkeit, sowohl die Notfallversorgung als auch die Langzeitbehandlung von Herzerkrankungen zu gewährleisten und dabei moderne Geräte wie ICDs und AEDs einzusetzen. Dank des Zugangs zu geschultem Personal und einer adäquaten Infrastruktur bleiben Krankenhäuser für die meisten Patienten die primäre Anlaufstelle. Darüber hinaus führt die zentrale Rolle dieser Einrichtungen bei der breiten Einführung und dem Einsatz von Defibrillationstechnologien dazu, dass Versicherer finanzielle Unterstützung leisten, was ihre Spitzenposition in diesem Sektor weiter festigt.
Technologiesegmentanalyse
Das Segment der erweiterten lebensrettenden Maßnahmen (ALS) wird bis Ende 2036 voraussichtlich einen Marktanteil von rund 35,7 % erreichen. Die Wirksamkeit dieser Technologie bei der Behandlung komplexer Herznotfälle ist der Hauptwachstumstreiber in dieser Kategorie. Diese Hochleistungsgeräte verfügen über EKG-Überwachung, manuelle Defibrillation, synchronisierte Kardioversion und Schrittmacherfunktion und eignen sich daher sowohl für den präklinischen als auch für den klinischen Einsatz. Darüber hinaus sind ALS-Defibrillatoren unerlässlich für die umfassende Reanimation gemäß den von den Aufsichtsbehörden festgelegten Protokollen für erweiterte kardiale Lebenserhaltung. Dies führt dazu, dass sie häufiger in Rettungsdienste, Intensivstationen und Herzkatheterlabore integriert werden als Basismaßnahmen der Reanimation (BLS).
Unsere detaillierte Analyse des Defibrillatormarktes umfasst die folgenden Segmente:
Segmente | Teilsegmente |
Produkttyp |
|
Endbenutzer |
|
Technologie |
|
Patiententyp |
|
Vertriebskanal |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Defibrillatoren-Markt – Regionale Analyse
Einblicke in den nordamerikanischen Markt
Nordamerika wird voraussichtlich seine führende Position auf dem Weltmarkt mit einem Anteil von 42,3 % im gesamten betrachteten Zeitraum behaupten. Das gut ausgebaute Gesundheitssystem, die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die starke staatliche Unterstützung für Notfallversorgungssysteme sind die Hauptgründe für das führende Wachstum der Region in diesem Sektor. Auch das kontinuierliche demografische Wachstum aufgrund der zunehmenden Zahl älterer, übergewichtiger und diabetischer Menschen treibt die Nachfrage in diesem Bereich an. Dies belegen die Statistiken der American Heart Association zu Herz- und Schlaganfallerkrankungen aus dem Jahr 2022, die zeigen, dass jährlich in den USA über 356.000 Herzstillstände außerhalb des Krankenhauses (OHCA) auftreten, von denen 90 % tödlich enden.
Die USA sind führend auf dem regionalen Markt, gestützt durch eine robuste Gesundheitsinfrastruktur und eine hohe Prävalenz von Herz-Kreislauf-Erkrankungen. Laut den Centers for Disease Control and Prevention (CDC) trägt allein Vorhofflimmern jährlich zu etwa 454.000 Krankenhausaufenthalten und 158.000 Todesfällen bei und treibt damit die Nachfrage in diesem Sektor an. Der kontinuierliche Kapitalzufluss von staatlichen Stellen deutet zudem auf lukrative Investitionen in diesem Bereich hin. So führte die Feuerwehr von Ventura im März 2025 eine neue Flotte von Defibrillatoren mit Herzmonitor ein, um die Notfallmedizin im Land zu stärken. Dies führte zum Kauf von 20 neuen LIFEPAK 35-Geräten mit einer Investition von 1,28 Millionen US-Dollar.
Die verbesserte Verfügbarkeit und Notfallversorgung bei Herzstillstand ist der wichtigste Wachstumstreiber auf dem kanadischen Markt. Da Herzstillstand in Kanada zu einem nationalen Gesundheitsproblem geworden ist, wenden immer mehr Laien umgehend HLW und AED an, um die Überlebensraten zu erhöhen. Darüber hinaus investiert die kanadische Bundesregierung in Zusammenarbeit mit institutionellen und kommerziellen Organisationen massiv, um die Verfügbarkeit und Innovation in diesem Bereich voranzutreiben. So entwickelte die Universität Toronto im Mai 2025 in Kooperation mit Daysix das Online-Tool PADmap, um die Überlebensraten bei außerklinischem Herzstillstand durch eine optimierte Platzierung öffentlich zugänglicher Defibrillatoren (PADs) zu verbessern.
Einblicke in den APAC-Markt
Prognosen zufolge wird der asiatisch-pazifische Raum bis Ende 2036 die am schnellsten wachsende Region auf dem globalen Defibrillatormarkt sein. Die starke Zunahme von Herz-Kreislauf-Erkrankungen, der Ausbau der Gesundheitsinfrastruktur und der verbesserte Zugang zu lebensrettenden Technologien machen die Region zu einem lukrativen Investitionsfeld für internationale und lokale Unternehmen. Diese Entwicklung wird durch eine Studie aus dem Jahr 2024 in der Fachzeitschrift „Heart, Lung and Circulation“ belegt, die aufzeigt, dass allein in Australien die jährlichen finanziellen Verluste durch plötzlichen Herztod über 2 Milliarden AUD betragen. Diese Summe entspricht fast den Produktivitätsverlusten durch alle Krebsarten zusammen. Darüber hinaus festigen die beschleunigte Urbanisierung, die schnellere Reaktion im Notfall und das Wachstum des Medizintourismus die bedeutende Position der Region in diesem Sektor.
China etabliert sich aufgrund seiner großen Bevölkerung und der steigenden Sterblichkeit durch Herz-Kreislauf-Erkrankungen als regional dominierender Markt für Defibrillatoren. Laut einem Artikel der National Library of Medicine (NLM) aus dem Jahr 2022 waren in China über 230 Millionen Menschen von diesen Erkrankungen betroffen, und es kam jährlich zu etwa 55.000 Herzstillständen. Dies unterstreicht den wachsenden Bedarf an rechtzeitiger medizinischer Versorgung, die für das chinesische Gesundheitssystem unerlässlich geworden ist. Darüber hinaus veranlassen die Lücken in der Notfallversorgung und beim Zugang zu Defibrillatoren sowohl Medizintechnikunternehmen als auch öffentliche Investoren, verstärkt in diesem Bereich zu investieren. So investiert die chinesische Regierung beispielsweise weiterhin in die öffentliche Gesundheitsinfrastruktur und die Notfallvorsorge, unter anderem in den flächendeckenden Einsatz von automatisierten externen Defibrillatoren (AEDs) und in Schulungsprogramme.
Indien entwickelt sich aufgrund des zunehmenden Bewusstseins für Herznotfälle und der Modernisierung der Gesundheitsinfrastruktur zu einem wichtigen Wachstumsmotor für den Defibrillatormarkt im asiatisch-pazifischen Raum. Vor diesem Hintergrund präsentierte Stryker im März 2024 auf der Criticare National Conference in Kolkata seinen AED der nächsten Generation, den LIFEPAK CR2, zusammen mit einem Evakuierungsstuhl. Ziel war es, die verbesserten Kapazitäten des Landes im Bereich der Herzversorgung und Notfallmaßnahmen im öffentlichen und privaten Sektor zu nutzen. Da Indien weiterhin in Notfalldienste und Programme für die öffentliche Versorgung investiert, wird ein stetiges Wachstum dieses Sektors erwartet.
Länderspezifische Inzidenzraten von Herzstillständen
Land | CA-Typ | Inzidenzrate |
Australien | Außerhalb des Krankenhauses | 107,9 pro 100.000 Personenjahre |
Südkorea | Außerhalb des Krankenhauses | 95,1 Fälle pro 100.000 Einwohner |
Malaysia | Krankenhausaufenthalt | 19,8 pro 1.000 Krankenhausaufnahmen |
Quelle : NLM und PHWR
Einblicke in den europäischen Markt
In Europa wird erwartet, dass Innovationen und die Ausbreitung des Virus die Position des zweitgrößten Akteurs auf dem globalen Defibrillatormarkt zwischen 2027 und 2036 sichern werden. Ein Beispiel hierfür ist die Zusammenarbeit von Hato Hone St John mit ViVest im Juni 2024 zur gemeinsamen Entwicklung des ersten AED unter der Marke Hato Hone St John. Das Gerät ist so konzipiert, dass es innerhalb von nur sieben Sekunden einen Schock abgibt und sich durch seine Benutzerfreundlichkeit sowie die klare visuelle und verbale Anleitung auszeichnet. Solche Entwicklungen verbessern die Zugänglichkeit dieses Sektors für Personen ohne vorherige AED-Schulung, da staatliche Initiativen die Verfügbarkeit von AEDs und die Laienhilfe aktiv fördern.
Großbritannien erreichte im europäischen Defibrillatorenmarkt eine Spitzenposition bei den Umsätzen, was auf die massiven staatlichen Investitionen und die ambitionierten Ausbauziele zurückzuführen ist. So wurden beispielsweise seit Januar 2023 im Rahmen einer nationalen Ausbaustrategie im Wert von 19 Millionen Pfund Sterling über 20.000 Geräte an fast 18.000 Schulen geliefert. Gleichzeitig treibt die Tatsache, dass die britischen Rettungsdienste jährlich rund 34.000 Reanimationsversuche durchführen, die Nachfrage in diesem Sektor weiter an. Dies unterstreicht die dringende Notwendigkeit, die Früherkennung, die Herz-Lungen-Wiederbelebung und die rechtzeitigen Interventionsmaßnahmen zu verbessern, die entscheidend für die Steigerung der Überlebensraten sind.
Deutschland ist ein Schlüsselmarkt für Defibrillatoren in Europa, gestützt durch ein starkes Gesundheitssystem und staatliche Initiativen, die die Überlebensraten nach Herzstillstand verbessern. Die deutsche Regierung fördert aktiv die breite Verfügbarkeit und den Zugang zu Defibrillatoren, was die Marktdurchdringung zusätzlich steigert. Kooperationen zwischen gemeinnützigen Organisationen und Behörden beschleunigen die Akzeptanz und Verbreitung dieser Geräte. Solche Initiativen treiben auch Innovationen voran, die die Funktionalität von AEDs in Notfällen verbessern.
Jährliche Anzahl der CA-Veranstaltungen nach Ländern
Land | Ereignistyp | Jährliche Zählung (Tausend) |
Spanien | Häufigkeit | 52.3 |
Italien | Häufigkeit | 60,0 (OHCAs) |
Schweiz | Tod | 8.0 |
Quelle : CAPAC, NLM und USZ
Wichtige Akteure auf dem Defibrillatorenmarkt:
- Medtronic (Irland/USA)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Boston Scientific (USA)
- Abbott Laboratories (USA)
- Philips (Niederlande)
- ZOLL Medical (USA)
- Biotronik (Deutschland)
- Schiller AG (Schweiz)
- Stryker (USA)
- Defibtech (USA)
- Mindray (China)
- CU Medical Systems (Südkorea)
- BPL Medical Technologies (Indien)
- Metrax GmbH (Deutschland)
- Bexen Cardio (Spanien)
- Instagram (Australien)
- Mediana (Südkorea)
- Cardia (Malaysia)
- Metsis Medikal (Türkei)
Die Marktdynamik im Bereich der Defibrillatoren wird maßgeblich durch fortlaufende Aktualisierungen der regulatorischen Anforderungen, Fortschritte bei Produktinnovationen und die Stärkung der Markenpräsenz geprägt. Ein Beispiel hierfür ist die Zulassung von ZOLL gemäß der EU-Medizinprodukteverordnung 2017/745 für seine Defibrillatoren AED Plus und AED 3 im Oktober 2024. Dadurch positionierte sich das Unternehmen an der Spitze seiner Kompetenz in Europa und stärkte das Vertrauen von medizinischem Fachpersonal und Anwendern durch verbesserte Sicherheit und Wirksamkeit. Da der Druck auf die globalen Marktführer, die sich ständig weiterentwickelnden regulatorischen Standards zu erfüllen, zunimmt, wird die Entwicklung fortschrittlicher, benutzerfreundlicher Technologien beschleunigt.
Neueste Entwicklungen
- Im April 2025 veröffentlichte Abbott aktuelle Daten aus der klinischen Machbarkeitsstudie zum AVEIR Conduction System Pacing (CSP) seiner Prüftechnologie für kabellose Herzschrittmacher. Die Ergebnisse zeigten eine verbesserte Sicherheit und Leistung des Geräts bei der Wiederherstellung des natürlichen Herzrhythmus.
- Im Juni 2024 brachte Stryker mit dem LIFEPAK 35 das neueste Produkt seines Monitor-/Defibrillator-Portfolios auf den Markt. Es bietet fortschrittliche Technologie und basiert auf einer intuitiven, modernen Plattform zur Verbesserung der Patientenversorgung. Das Gerät wurde entwickelt, um Ersthelfer und medizinisches Fachpersonal durch einen effizienteren Arbeitsablauf zu unterstützen.
- Report ID: 4284
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
