Prospettive del mercato della gestione dei benefici farmaceutici:
Il mercato della gestione dei benefici farmaceutici (Pharmacy Benefit Management, PBM) aveva un valore di 657,8 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.134,2 miliardi di dollari entro la fine del 2035, registrando un tasso di crescita annuo composto (CAGR) di circa il 5,6% durante il periodo di previsione, ovvero dal 2026 al 2035. Nel 2026, il valore del settore della gestione dei benefici farmaceutici è stimato a 694,6 miliardi di dollari.
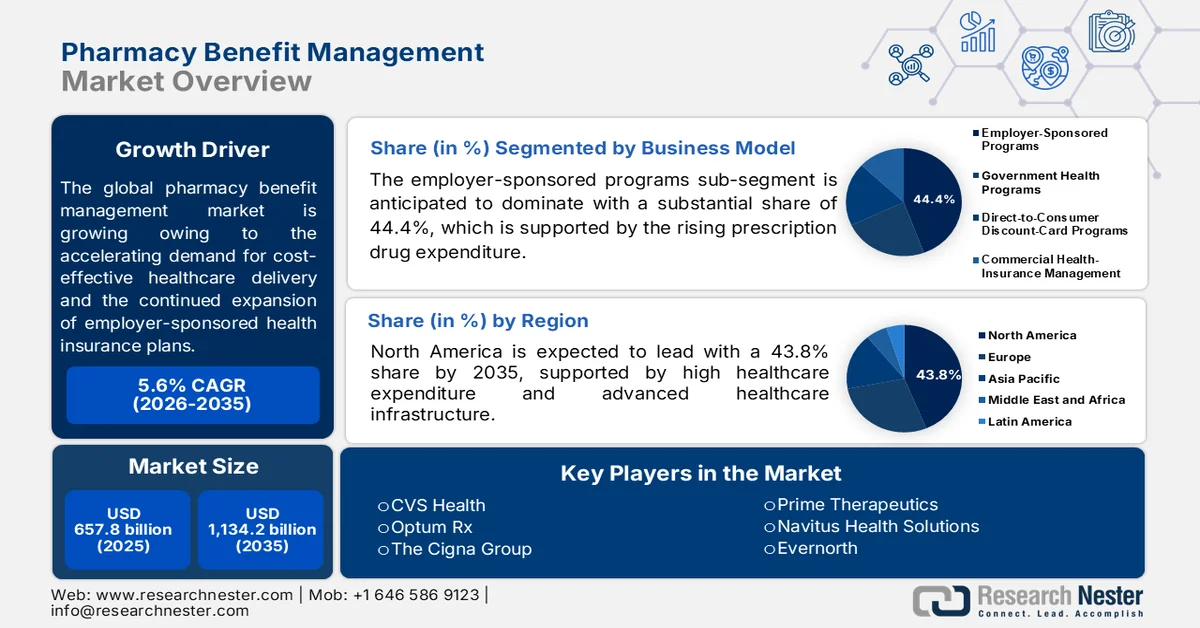
Il mercato globale della gestione dei benefici farmaceutici è destinato a registrare una crescita costante nel prossimo decennio, grazie alla crescente domanda di assistenza sanitaria economicamente vantaggiosa e alla continua espansione dei piani di assicurazione sanitaria offerti dai datori di lavoro. Inoltre, l'aumento delle malattie croniche sta spingendo il mercato verso modelli di assistenza basati sul valore, che si concentrano sui risultati per il paziente piuttosto che sul volume delle prestazioni. Questo aspetto, a sua volta, induce i fornitori a integrare strumenti digitali avanzati per la salute e analisi predittive nei propri modelli operativi. Nell'aprile 2026, KFF ha rivelato che l'assicurazione sanitaria offerta dai datori di lavoro è la principale fonte di copertura per i residenti statunitensi di età inferiore ai 65 anni, coprendo circa il 60% di questa popolazione nel 2025. È ampiamente utilizzata perché i piani aziendali offrono condivisione del rischio, efficienza amministrativa e significativi vantaggi fiscali sia per i datori di lavoro che per i dipendenti.
Copertura assicurativa sanitaria offerta dal datore di lavoro per età, razza/etnia e cittadinanza nel 2025
Categoria | Gruppo | Condividi con l'assicurazione sanitaria aziendale (ESI) |
Fascia d'età | Età 0-17 anni | 54,2% |
Età 18-25 anni | 56,5% | |
Età 26-39 anni | 63,1% | |
Età 40-64 anni | 63,3% | |
Razza/etnia | Bianco, non ispanico | 68,6% |
Nero, non ispanico | 50,3% | |
ispanico | 43,3% | |
Nativi americani/nativi dell'Alaska, non ispanici | 41,0% | |
Asiatico, non ispanico | 68,8% | |
Nativo hawaiano/Altro isolano del Pacifico, non ispanico | 58,9% | |
Diverse etnie, non ispaniche | 58,2% | |
Cittadinanza | Cittadino | 62,2% |
Non cittadino | 38,0% |
Fonte: KFF
Inoltre, la gestione clinica strategica e l'ottimizzazione della progettazione dei prontuari farmaceutici stanno diventando centrali nei modelli di business, soprattutto perché gli sponsor dei piani sanitari cercano maggiore chiarezza nell'acquisto dei farmaci. Oltre a ciò, le continue fusioni aziendali e le alleanze strategiche tra assicuratori, farmacie e società di gestione stanno rimodellando il panorama competitivo del mercato. Nel luglio 2026, CVS Caremark ha annunciato di aver raggiunto un accordo globale con la FTC volto a migliorare l'accessibilità economica dei farmaci da prescrizione, la trasparenza dei prezzi e le pratiche di rimborso farmaceutico. Questo accordo include una rendicontazione più chiara degli sconti, risparmi al punto vendita, rimborso farmaceutico basato sui costi e un tetto massimo di 25 dollari al mese per la spesa in insulina per gli iscritti, favorendo così l'espansione del mercato.
Chiave Gestione dei benefici farmaceutici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
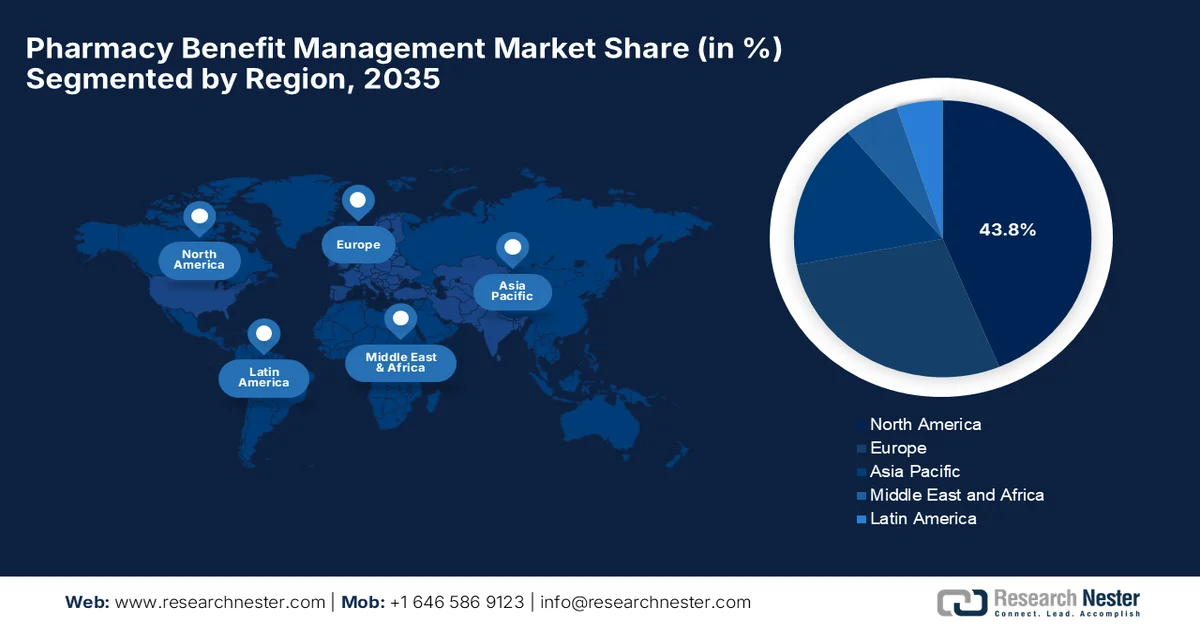
- Si prevede che il Nord America deterrà una quota del 43,8% del mercato della gestione dei benefici farmaceutici entro il 2035, grazie a infrastrutture sanitarie sofisticate, un'elevata spesa sanitaria e un'ampia copertura assicurativa offerta dai datori di lavoro.
- La regione Asia-Pacifico è destinata a registrare la crescita più rapida nel periodo 2026-2035, trainata dall'ampliamento dell'accesso all'assistenza sanitaria, dall'accelerazione della privatizzazione delle assicurazioni sanitarie e dalle iniziative governative volte a garantire la copertura sanitaria universale.
Approfondimenti sul segmento:
- Si prevede che il sottosegmento dei programmi sponsorizzati dai datori di lavoro conquisterà una quota dominante del 44,4% del mercato della gestione dei benefici farmaceutici entro il 2035, grazie all'aumento della spesa per farmaci su prescrizione, alla diffusione dell'assicurazione sanitaria aziendale e alla crescente attenzione al controllo dei costi dei benefici farmaceutici.
- Si prevede che il sottosegmento dei servizi farmaceutici specializzati registrerà una quota di mercato redditizia entro il 2035, trainato dal crescente utilizzo di farmaci specialistici ad alto costo, dalla crescente prevalenza di malattie complesse e croniche e dall'espansione della pipeline di terapie avanzate.
Principali tendenze di crescita:
- Aumento della spesa per farmaci da prescrizione
- Trasformazione digitale e automazione
Principali sfide:
- Eliminazione delle farmacie indipendenti e attriti nella rete
- Concorrenza da parte di modelli trasparenti e dirompenti
Attori chiave:CVS Health (Stati Uniti), Optum Rx (Stati Uniti), The Cigna Group (Stati Uniti), Prime Therapeutics (Stati Uniti), Navitus Health Solutions (Stati Uniti), Judi Health (Stati Uniti), CVS Caremark (Stati Uniti), Evernorth (Stati Uniti).
Globale Gestione dei benefici farmaceutici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 657,8 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 694,6 miliardi di dollari USA
- Dimensioni del mercato previste: 1.134,2 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 5,6% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 43,8% entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Canada, Germania, Regno Unito, Giappone
- Paesi emergenti: India, Cina, Australia, Corea del Sud, Singapore
Last updated on : 10 September, 2025
Mercato della gestione dei benefici farmaceutici: fattori di crescita e sfide
Fattori di crescita
- Aumento della spesa per farmaci da prescrizione: questo fattore sta spingendo assicuratori, datori di lavoro e enti pubblici ad adottare soluzioni PBM (Pharmacy Benefit Manager) per il controllo dei costi. I PBM negoziano sconti con i produttori, gestiscono i prontuari farmaceutici, elaborano i sinistri e ottimizzano le reti di farmacie per ridurre la spesa. L'aumento dei costi sanitari e dell'utilizzo dei farmaci da prescrizione sta quindi creando una domanda sostenuta sul mercato globale. Nel novembre 2025, l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE) ha affermato che i farmaci da prescrizione rappresentavano oltre il 75% della spesa farmaceutica al dettaglio nella maggior parte dei paesi OCSE nel 2023. Ha inoltre menzionato che i programmi governativi e l'assicurazione obbligatoria erano le principali fonti di finanziamento, che coprivano in media quasi il 60% dei costi dei farmaci al dettaglio.
Spesa farmaceutica al dettaglio pro capite per paese nei Paesi OCSE, 2023
Paese | Spesa (USD PPP) |
NOI | 1.713 |
Germania | 1.158 |
Svizzera | 1.061 |
Canada | 990 |
Giappone | 983 |
Grecia | 921 |
Bulgaria | 883 |
Australia | 872 |
Corea | 851 |
Italia | 846 |
Austria | 845 |
Francia | 813 |
Slovenia | 770 |
Media OCSE | 766 |
Irlanda | 744 |
Belgio | 742 |
Repubblica Slovacca | 718 |
Ungheria | 699 |
Lussemburgo | 696 |
Lituania | 688 |
Spagna | 673 |
Finlandia | 655 |
Svezia | 651 |
Portogallo | 622 |
Repubblica Ceca | 598 |
Polonia | 582 |
Romania | 581 |
Regno Unito | 557 |
Lettonia | 551 |
Polonia | 523 |
Norvegia | 519 |
Paesi Bassi | 486 |
Israele | 476 |
Croazia | 462 |
Estonia | 458 |
Chile | 455 |
Danimarca | 404 |
Brasile | 377 |
Fonte: OCSE
- Trasformazione digitale e automazione: la trasformazione digitale è un altro fattore importante che sta accelerando la crescita del mercato grazie all'elaborazione automatizzata delle richieste di rimborso, alla prescrizione elettronica, agli strumenti per la gestione dei benefici e alla gestione digitale dei prontuari farmaceutici. Queste tecnologie migliorano l'efficienza operativa, aumentano la visibilità dei prezzi e ne incrementano l'adozione nel settore. Secondo un articolo pubblicato dai National Institutes of Health (NIH) nel febbraio 2023, la trasformazione digitale sta rimodellando l'assistenza sanitaria con l'evoluzione di tecnologie come l'intelligenza artificiale, la telemedicina, la salute mobile, il cloud computing e i dispositivi connessi. Inoltre, l'articolo afferma che queste innovazioni possono migliorare il coinvolgimento dei pazienti, l'erogazione dell'assistenza sanitaria, l'efficienza operativa e l'accesso a servizi personalizzati, riducendo così i costi complessivi.
Sfide
- Riduzione del numero di farmacie indipendenti e attriti nella rete: l'escalation degli attriti tra le PBM (Pharmacy Benefit Managers) e le farmacie indipendenti ha innescato gravi problemi di stabilità della rete. I titolari delle farmacie indipendenti denunciano le PBM dominanti che applicano tariffe di rimborso inique e commissioni retroattive per la dispensazione dei farmaci, comprimendo i margini di profitto al di sotto dei costi di acquisizione. Questa pressione finanziaria ha causato la chiusura diffusa di farmacie di comunità, soprattutto nelle aree rurali e svantaggiate, creando gravi zone prive di farmacie. Inoltre, il mercato è criticato per aver indirizzato i pazienti verso le farmacie per corrispondenza o specializzate di proprietà delle grandi aziende. Questo continuo processo di consolidamento danneggia i rapporti con i fornitori e favorisce cause legali a livello locale, minacciando la copertura geografica complessiva e la solidità delle reti di farmacie.
- Concorrenza da modelli trasparenti e dirompenti: l'emergere di concorrenti alternativi sta erodendo la quota di mercato dei pionieri. Nuove entità, insieme a modelli di pagamento in contanti trasparenti, stanno aggirando i tradizionali sistemi assicurativi per offrire farmaci direttamente ai consumatori a costi fissi o comunque a basso margine. Allo stesso tempo, le moderne PBM (Pharmacy Benefit Managers) basate sulla tecnologia stanno conquistando i gestori dei piani sanitari offrendo modelli di rimborso diretto, in cui gli sconti vengono restituiti direttamente al cliente. Questa tendenza verso la massima trasparenza costringe le PBM tradizionali a difendere la propria proposta di valore. In questo contesto, devono abbandonare le commissioni amministrative occulte e dimostrare il proprio valore attraverso la gestione dell'assistenza clinica e risultati tangibili per la salute dei pazienti.
Dimensioni e previsioni del mercato della gestione dei benefici farmaceutici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Periodo di previsione |
2026-2035 |
|
CAGR |
5,6% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
657,8 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
1.134,2 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato della gestione dei benefici farmaceutici:
Analisi del segmento del modello di business
Si prevede che il sottosegmento dei programmi sponsorizzati dai datori di lavoro, che fa parte del segmento dei modelli di business, dominerà il mercato con una quota sostanziale del 44,4% entro la fine del periodo di previsione. Questo predominio nel mercato della gestione dei benefici farmaceutici è supportato dall'adozione di assicurazioni sanitarie sponsorizzate dai datori di lavoro, dall'aumento della spesa per farmaci su prescrizione e dalla crescente attenzione dei datori di lavoro al controllo dei costi dei benefici farmaceutici. D'altro canto, i datori di lavoro si avvalgono sempre più dei PBM (Pharmacy Benefit Managers) per la gestione del prontuario farmaceutico, il controllo dell'utilizzo, la gestione dei farmaci specialistici e l'ottimizzazione dei costi. In questo contesto, a luglio 2025 CalPERS ha firmato un contratto quinquennale per i benefici farmaceutici con CVS Caremark al fine di migliorare l'accessibilità economica, la qualità e la trasparenza dei farmaci su prescrizione per circa 587.000 iscritti. Inoltre, il contratto sostituisce OptumRx e mira a fornire maggiore responsabilità, prevedibilità finanziaria e valore per gli iscritti e i datori di lavoro di CalPERS.
Analisi del segmento di servizio
Entro la fine del 2035, si prevede che il sottosegmento dei servizi farmaceutici specializzati crescerà, conquistando una quota di mercato significativa. Questa crescita è in gran parte attribuibile al crescente utilizzo e alla spesa associati ai farmaci specialistici ad alto costo e alla crescente prevalenza di malattie complesse e croniche. D'altro canto, la continua espansione di farmaci biologici, biosimilari, terapie geniche e altre terapie avanzate sta posizionando il segmento per una crescita esponenziale. Inoltre, la crescente pipeline di farmaci specialistici sta aumentando la domanda di servizi specializzati di dispensazione, supporto al paziente, gestione dell'aderenza, gestione dell'utilizzo e contenimento dei costi offerti tramite i PBM (Pharmacy Benefit Managers), indicando così un ambito di applicazione più ampio per il segmento.
Analisi del segmento di utenti finali
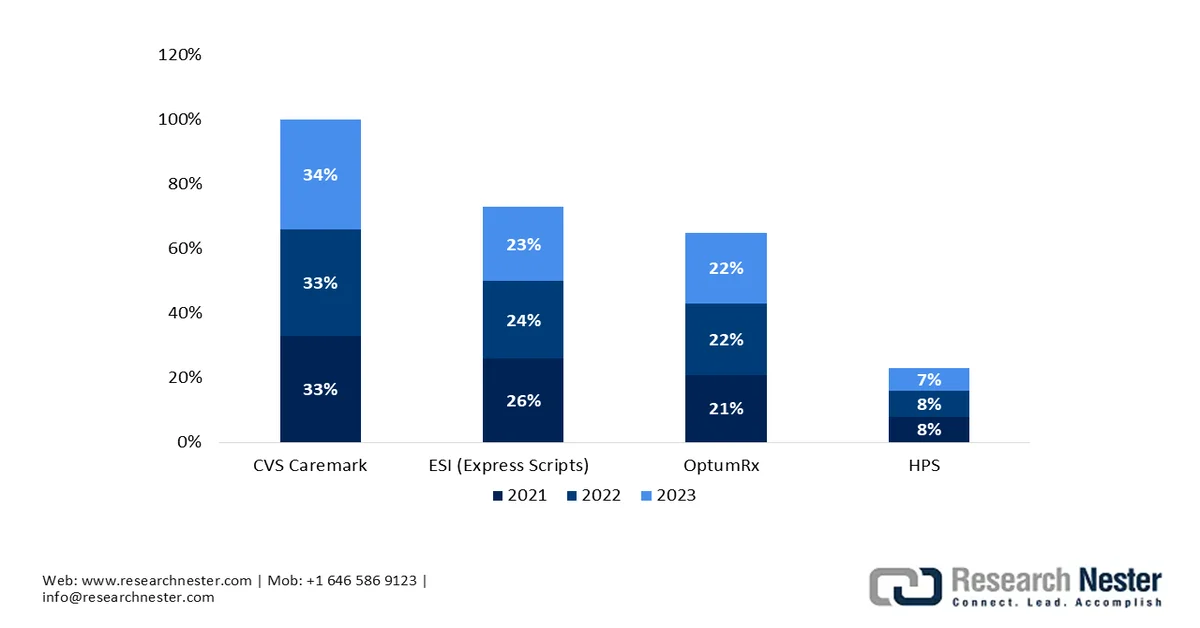
In base all'utente finale, si prevede che le organizzazioni PBM (Pharmacy Benefit Manager) raggiungeranno una quota di fatturato sostanziale nel mercato durante il periodo di riferimento. La crescita del segmento è trainata principalmente dalla crescente esternalizzazione dell'amministrazione dei benefici farmaceutici da parte di datori di lavoro, piani sanitari e programmi governativi. Inoltre, le organizzazioni PBM stanno integrando sempre più la gestione della rete di farmacie, l'elaborazione dei sinistri, la negoziazione degli sconti, i servizi di farmacia specializzata e di consegna a domicilio. Nel febbraio 2025, la NAIC (National Association of Independent Commissioners) ha rivelato che le tre maggiori PBM, ovvero Express Scripts, CVS Caremark e OptumRx, hanno gestito circa il 79% dei farmaci con obbligo di prescrizione negli Stati Uniti nel 2022, il che riflette la loro significativa influenza sulla copertura farmaceutica, sui prezzi e sull'accesso alle farmacie. Ha inoltre evidenziato che le PBM sono in grado di negoziare sconti e rimborsi.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Modello di business |
|
Servizio |
|
Utente finale |
|
Canale di consegna |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato della gestione dei benefici farmaceutici - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano della gestione dei benefici farmaceutici (PBM) dominerà con una quota totale del 43,8% durante il periodo di riferimento. Il primato della regione in questo settore è attribuibile a un'infrastruttura sanitaria altamente sofisticata, a un'elevata spesa sanitaria e a un'ampia copertura assicurativa offerta dai datori di lavoro. Il Nord America beneficia inoltre della rapida introduzione di farmaci biologici specialistici e terapie geniche ad alto costo, il che spinge i fornitori di servizi regionali ad adottare strategie avanzate di utilizzo clinico e integrazione digitale della sanità. Nel maggio 2024, Optum Rx ha introdotto Clear Trend Guarantee™, un modello di prezzo specificamente progettato per offrire ai gestori di piani di benefici farmaceutici maggiore trasparenza e prevedibilità, combinando i costi di vendita al dettaglio, consegna a domicilio, farmacia specializzata e sconti in un'unica garanzia per membro.
Un settore assicurativo commerciale fortemente privatizzato e programmi sponsorizzati dal governo come Medicare Part D e Medicaid stanno trainando la crescita del mercato statunitense della gestione dei benefici farmaceutici (PBM). Inoltre, il panorama di mercato del paese sta subendo cambiamenti strutturali senza precedenti a causa dell'aggressivo controllo bipartisan del Congresso e delle indagini della Federal Trade Commission (FTC) sulle pratiche di sconto e sulla determinazione dei prezzi differenziati. Nel dicembre 2023, AMCP ha riferito che a gennaio 2023 circa 275 milioni di residenti in America ricevevano prestazioni farmaceutiche gestite da PBM, a testimonianza della loro importanza nel sistema farmaceutico statunitense. La dichiarazione di posizione di AMCP, approvata nel dicembre 2023, sostiene una maggiore trasparenza delle PBM, pur avvertendo che le restrizioni su sconti, prezzi differenziati e gestione dell'utilizzo potrebbero aumentare i costi.
Quota di mercato dei gestori di prestazioni farmaceutiche (PBM) negli Stati Uniti in base alle richieste di rimborso per prescrizioni gestite: 2021-2023
Fonte: FTC
Il mercato canadese della gestione dei benefici farmaceutici (PBM) sta guadagnando terreno ed è caratterizzato da un equilibrio tra i piani farmaceutici pubblici provinciali e un settore assicurativo privato sponsorizzato dai datori di lavoro. Il panorama del mercato del paese si sta rimodellando grazie a normative provinciali distinte e organismi nazionali di determinazione dei prezzi che coordinano gli elenchi dei farmaci, influenzando il modo in cui le PBM private progettano e gestiscono i prontuari aziendali. Sulla base dei dati governativi pubblicati nel maggio 2024, la proposta di legge canadese sulla riforma farmaceutica (C-64) mira a fornire una copertura universale a pagamento unico per i farmaci contraccettivi e per il diabete al fine di migliorarne l'accessibilità economica e la disponibilità a livello nazionale. Il piano potrebbe beneficiare 9 milioni di persone in età fertile. Il governo ha inoltre annunciato un investimento di quasi 89,5 milioni di dollari statunitensi nell'Agenzia canadese per i farmaci (Canada Drug Agency) dal 2024-2025 fino ai successivi cinque anni, sostenendo così una maggiore accessibilità economica ai farmaci.
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dell'Asia-Pacifico crescerà al ritmo più rapido dal 2026 al 2035. La crescita della regione in questo settore è trainata principalmente dall'ampliamento dell'accesso all'assistenza sanitaria, dall'accelerazione della privatizzazione delle assicurazioni sanitarie e dalle iniziative governative volte a raggiungere la copertura sanitaria universale. Nell'Asia-Pacifico, l'innovazione nella sanità digitale è considerata un pilastro fondamentale, in cui i fornitori di servizi stanno implementando in modo aggressivo applicazioni di salute mobile, elaborazione dei sinistri basata sull'intelligenza artificiale e piattaforme di telemedicina integrate per raggiungere un vasto pubblico. Il Press Information Bureau ha rivelato nell'aprile 2026 che il settore assicurativo indiano è in espansione e si è classificato al decimo posto a livello globale, con fondi assicurativi e pensionistici che hanno raggiunto il 29,6% del patrimonio finanziario delle famiglie nell'anno fiscale 2024-25. Ha inoltre evidenziato che nello stesso periodo, le compagnie assicurative hanno emesso 418,4 milioni di polizze, raccolto circa 12,5 miliardi di dollari in premi, pagato circa 8,8 miliardi di dollari in sinistri e gestito circa 77,8 miliardi di dollari di attività.
L'urgente necessità di una gestione economicamente efficiente dei farmaci da prescrizione per una popolazione che invecchia e soffre di malattie croniche stimola la crescita del mercato giapponese della gestione dei benefici farmaceutici (PBM). Questo mercato funge da settore intermedio cruciale, integrato nel sistema sanitario universale e altamente strutturato del Paese e gestito nell'ambito del sistema sanitario nazionale. Nel novembre 2025, il NIH (National Institutes of Health) ha rivelato che il Giappone ha introdotto il "Premio per l'Introduzione Rapida" nell'aprile 2024 per incoraggiare il lancio anticipato di farmaci innovativi, riducendo il divario di prezzo con mercati più costosi come quello statunitense. Entro marzo 2025, 4 farmaci avevano beneficiato del premio, con aliquote del 5% o del 10%, mentre i prezzi dei farmaci negli Stati Uniti erano in media 3,2 volte superiori a quelli giapponesi.
Il mercato cinese della gestione dei benefici farmaceutici sta crescendo esponenzialmente e si configura come un segmento in rapida evoluzione all'interno del sistema sanitario multilivello. Questo mercato funge da ponte cruciale tra gli enti pubblici di assicurazione sanitaria, le compagnie assicurative private, le farmacie al dettaglio e i pazienti. Il mercato cinese beneficia inoltre della politica governativa del portale a doppio canale, che consente ai pazienti di accedere a farmaci specialistici con prescrizione medica presso le farmacie di comunità. Secondo i dati governativi pubblicati nel gennaio 2026, la Cina ha introdotto la sua prima politica specifica per la vendita al dettaglio di prodotti farmaceutici, con l'obiettivo comune di trasformare le farmacie in centri sanitari con servizi professionali più efficaci, promozione della salute e preparazione alle emergenze, favorendo così l'espansione del mercato.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo si espanderà, conquistando una quota significativa nel periodo di riferimento. Il mercato opera in un contesto altamente regolamentato e frammentato, caratterizzato da diversi sistemi sanitari nazionali, quadri di assicurazione sanitaria sociale e rigidi controlli governativi sui prezzi. Inoltre, i Paesi si affidano a valutazioni delle tecnologie sanitarie e a matrici di prezzo imposte dallo Stato, il che spinge il mercato a concentrarsi principalmente su servizi amministrativi specializzati di terze parti, sull'ottimizzazione dell'utilizzo dei farmaci e su complessi flussi di lavoro di partenariato pubblico-privato. Il mercato sta inoltre vivendo una profonda trasformazione digitale, guidata da iniziative regionali per gli spazi di dati sanitari, reti transfrontaliere di prescrizione elettronica e dall'integrazione dell'intelligenza artificiale nei sistemi di verifica delle richieste di rimborso e di supporto alle decisioni cliniche.
Il mercato britannico della gestione dei benefici farmaceutici (Pharmacy Benefit Management, FMB) sta crescendo esponenzialmente, grazie al programma di trasformazione digitale del Servizio Sanitario Nazionale (NHS), che include l'ottimizzazione del servizio di prescrizione elettronica e l'adozione di software di ottimizzazione dei farmaci basato sul cloud per ridurre gli errori di prescrizione. Il mercato del Paese beneficia inoltre del rigoroso allineamento con le linee guida del National Institute for Health and Care Excellence (NICE) e degli obiettivi nazionali di sostituzione con farmaci generici e biosimilari, che mantengono il mercato fortemente focalizzato. Secondo i dati governativi pubblicati nel gennaio 2024, l'app NHS ha raggiunto 33,6 milioni di utenti registrati in cinque anni e le prescrizioni elettroniche ripetute sono aumentate di quasi il 45% in un anno, raggiungendo una media di 3,1 milioni al mese. È stato inoltre evidenziato che ogni prescrizione elettronica ripetuta consente agli studi medici di risparmiare circa 3 minuti, e si prevede che gli ordini tramite app consentiranno un risparmio di 1,85 milioni di ore nel 2024, indicando quindi prospettive di mercato positive.
Il mercato francese della gestione dei benefici farmaceutici (PBM) è sostenuto da un ecosistema di prescrizione e rimborso sempre più digitalizzato, che migliora il coordinamento tra medici prescrittori, farmacie e pazienti. Il mercato è in fase di trasformazione grazie all'espansione della sostituzione con farmaci generici e biosimilari, che offre ai farmacisti maggiori possibilità di sostituzione e incentiva l'utilizzo di alternative a basso costo attraverso politiche di rimborso più rigorose. Parallelamente, si assiste a una crescente diffusione delle cartelle cliniche elettroniche, dei servizi di prescrizione digitale e del monitoraggio dei farmaci basato sui dati, che rafforzano la tracciabilità delle prescrizioni e facilitano una gestione più efficiente dei medicinali.
Principali attori del mercato della gestione dei benefici farmaceutici:
- CVS Health (USA)
- Optum Rx (USA)
- Il Gruppo Cigna (USA)
- Prime Therapeutics (USA)
- Navitus Health Solutions (USA)
- Judi Health (USA)
- CVS Caremark (USA)
- Evernorth (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- CVS Health, tramite CVS Caremark, è considerata una delle principali società di gestione dei farmaci (PBM) negli Stati Uniti, al servizio di datori di lavoro, sindacati e piani sanitari. L'offerta dell'azienda comprende la gestione del prontuario farmaceutico, programmi clinici, sconti negoziati, gestione dell'utilizzo delle risorse sanitarie e soluzioni per la riduzione dei costi dei farmaci.
- Optum Rx è un altro importante attore in questo settore ed è una delle principali società di gestione dei farmaci (PBM) statunitensi al servizio di datori di lavoro, assicuratori, sistemi sanitari e clienti governativi. L'azienda offre soluzioni per l'accessibilità economica, la gestione dei farmaci specialistici, la progettazione di prontuari farmaceutici, l'elaborazione dei sinistri e la trasparenza.
- Il Gruppo Cigna, tramite Express Scripts e le società collegate, offre soluzioni integrate per la gestione dei benefici farmaceutici a datori di lavoro e piani sanitari. I servizi dell'azienda includono la gestione del prontuario e dell'utilizzo dei farmaci, la gestione dei farmaci specialistici, il supporto clinico e programmi per l'accessibilità economica dei farmaci.
- Prime Therapeutics è un attore di spicco in questo settore, focalizzato su vantaggi farmaceutici trasparenti, gestione dei farmaci specialistici, accessibilità economica e competenza clinica. L'azienda è inoltre all'avanguardia in termini di tecnologia moderna, ponendo l'accento su un processo decisionale incentrato sul paziente e privo di conflitti di interesse.
- Navitus Health Solutions è una PBM (Pharmacy Benefit Manager) indipendente che offre soluzioni trasparenti per i benefici farmaceutici a datori di lavoro, piani sanitari e programmi governativi. Inoltre, l'offerta principale dell'azienda comprende prezzi trasparenti, gestione del prontuario farmaceutico al costo netto più basso, servizi di farmacia specializzata e assistenza agli iscritti.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale della gestione dei benefici farmaceutici (PBM) ospita un numero limitato di grandi PBM che detengono una quota di mercato considerevole nei piani assicurativi commerciali, governativi e aziendali. I principali operatori di questo settore si distinguono per la gestione del prontuario farmaceutico, le competenze relative ai farmaci specialistici, i modelli di prezzo, i programmi clinici, la tecnologia, le reti di farmacie e le iniziative di trasparenza. In questo contesto, Optum Rx ha annunciato a marzo 2025 l'aggiornamento dei modelli di pagamento farmaceutico per riflettere meglio l'aumento dei costi dei farmaci e supportare le farmacie indipendenti. Queste modifiche mirano a migliorare l'accesso ai farmaci, l'accessibilità economica e la stabilità delle farmacie, indicando quindi una prospettiva di mercato positiva.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel luglio 2026, Judi Health ha rinominato Capital Rx in Judi Rx™, introducendo così Judi Care™ per le prestazioni mediche, dentistiche e oculistiche e Judi Cloud™ per la concessione di licenze della piattaforma. Questi cambiamenti fanno seguito al finanziamento di 400 milioni di dollari ottenuto dalla società e mirano a unificare i servizi di tecnologia sanitaria e di amministrazione delle prestazioni.
- Nel luglio 2026, Evernorth ha annunciato un investimento di 100 milioni di dollari entro il 2028 in Pharmacy Forward, un programma di farmacia specializzata basato sull'intelligenza artificiale, progettato per migliorare l'accesso, l'aderenza alle terapie e l'assistenza personalizzata per oltre 1 milione di pazienti Accredo ogni anno.
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
