Prospettive del mercato dei sistemi di gestione dei dati clinici:
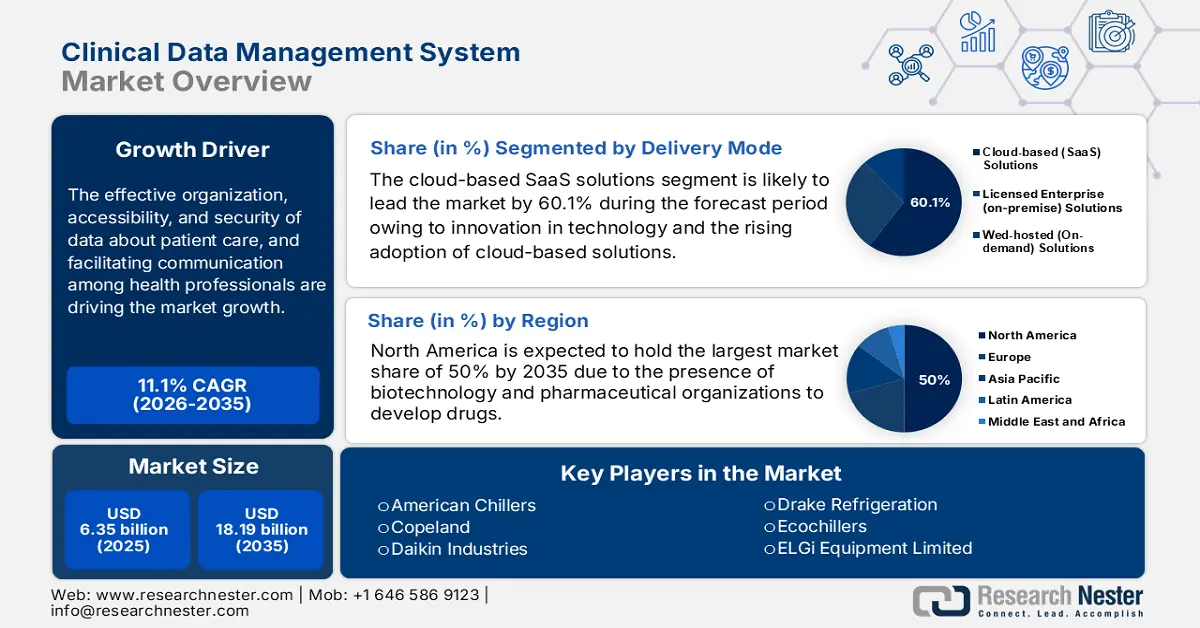
Il mercato dei sistemi di gestione dei dati clinici ( CDS) aveva un valore di 6,98 miliardi di dollari nel 2026 e si prevede che raggiungerà i 20,36 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa l'11,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sistemi di gestione dei dati clinici è stimato a 7,77 miliardi di dollari.
Si prevede che il mercato dei sistemi di gestione dei dati clinici (CDMS) registrerà una significativa espansione nei prossimi anni, grazie alla crescente domanda di studi clinici, ai rigorosi sistemi normativi e alla rapida adozione della trasformazione digitale. Il mercato è ulteriormente trainato da fattori quali i progressi nella medicina di precisione, nelle biotecnologie e nella ricerca sulle malattie rare, che hanno intensificato la necessità di soluzioni efficienti per la gestione dei dati.
Inoltre, l'intelligenza artificiale e l'apprendimento automatico vengono sempre più integrati nei CDMS per la convalida automatizzata dei dati, il rilevamento delle anomalie e l'analisi predittiva, al fine di stimolare la domanda di mercato. Ad esempio, nell'aprile 2024, Quanticate ha annunciato la sua partnership con Phase V per migliorare l'ottimizzazione delle sperimentazioni cliniche utilizzando l'IA e l'apprendimento automatico. Questa collaborazione strategica mira ad accelerare il processo di sviluppo dei farmaci migliorando l'efficienza e la qualità delle sperimentazioni a supporto delle aziende biotecnologiche. Si prevede che la partnership tra CRO e organizzazioni basate sulla tecnologia stimolerà la crescita del mercato dei sistemi di gestione dei dati clinici, aumentando la domanda di soluzioni per le sperimentazioni cliniche.
Chiave Sistema di gestione dei dati clinici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
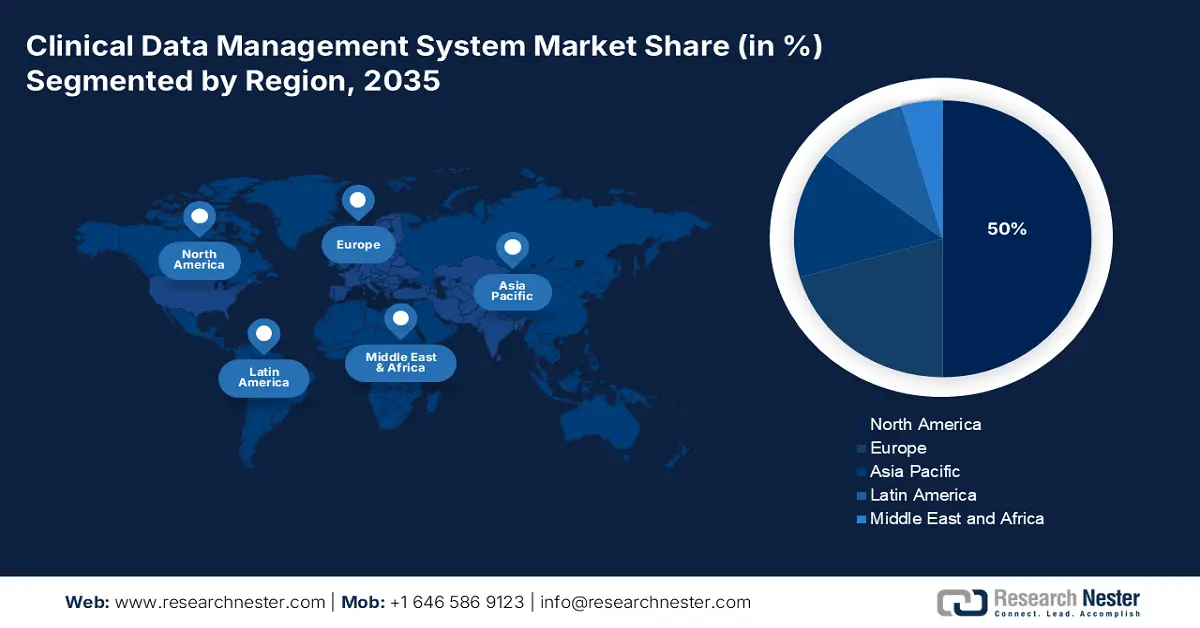
- Il Nord America domina il mercato dei sistemi di gestione dei dati clinici con una quota del 50%, grazie alla presenza delle aziende biofarmaceutiche e alle iniziative di ricerca clinica basate sui dati, consolidando la sua leadership fino al 2036.
- Si prevede che il mercato dei sistemi di gestione dei dati clinici nella regione Asia-Pacifico crescerà rapidamente dal 2027 al 2036, trainato dal boom dell'outsourcing clinico e dalla diversità delle popolazioni di pazienti.
Approfondimenti sul segmento:
- Si prevede che il segmento delle Organizzazioni di Ricerca a Contratto (CRO) manterrà la sua posizione dominante con una forte crescita annua composta (CAGR) dal 2027 al 2036, grazie alla crescente dipendenza dalle CRO per la gestione della raccolta dati in un contesto di crescente complessità degli studi interventistici.
- Si prevede che il segmento SaaS basato su cloud raggiungerà una quota del 60,1% entro il 2036, trainato da una maggiore sicurezza, personalizzazione e vantaggi normativi nella gestione dei dati clinici.
Principali tendenze di crescita:
- Aumento del numero di studi clinici
- Adozione di soluzioni basate sull'intelligenza artificiale
Principali sfide:
- Sfide relative all'investimento iniziale
- Integrazione di sistemi complessi
- Attori chiave: Oracle Corporation, Medidata Solutions (una società di Dassault Systems), Veeva Systems, Parexel International Corporation, IBM Watson Health, BioClinica.
Globale Sistema di gestione dei dati clinici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:6,98 miliardi di dollari
- Dimensioni del mercato nel 2027:7,77 miliardi di dollari
- Dimensioni del mercato previste:20,36 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR dell'11,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 50% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Germania, Regno Unito, Giappone, Francia
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Singapore
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato dei sistemi di gestione dei dati clinici:
Fattori di crescita
Aumento del numero di studi clinici: il principale fattore trainante per il settore dei sistemi di gestione dei dati clinici è il numero crescente di studi clinici. Secondo l'Osservatorio globale sulla ricerca e lo sviluppo sanitario dell'OMS del 2024, gli Stati Uniti sono in testa con 186.497 studi clinici registrati, seguiti dalla Cina con 135.747 e dall'India con 74.031. Settori come quello biotecnologico e farmaceutico stanno ampliando i propri sforzi di ricerca per sviluppare nuovi farmaci, dispositivi medici e trattamenti, il che può intensificare la necessità di piattaforme CDMS robuste. Queste soluzioni svolgono un ruolo chiave nella semplificazione della raccolta dei dati, nel miglioramento dell'accuratezza e nella garanzia della conformità normativa, aumentando necessariamente l'efficienza degli studi.
Adozione di soluzioni basate sull'IA: la crescente adozione di soluzioni ospitate esternamente sta guidando la crescita del mercato dei sistemi di gestione dei dati clinici (CDMS), consentendo l'accesso ai dati in tempo reale, la scalabilità e la convalida dei dati, rendendoli la scelta preferita per la trasformazione dei sistemi di gestione dei dati. Ad esempio, nel giugno 2024 Medidata ha lanciato Clinical Data Studio, che integra dati provenienti da più fonti per accelerare il processo di revisione e riconciliazione dei dati fino all'80%, riducendo gli errori manuali. Inoltre, queste tecnologie riducono i costi operativi, il che favorisce l'espansione del mercato dei sistemi di gestione dei dati clinici durante il periodo di previsione.
Sfide
Sfide iniziali in termini di investimenti: l'implementazione di un solido sistema CDMS (Computer-Defined Management System) comporta ingenti investimenti finanziari, che possono rappresentare un ostacolo per le piccole e medie imprese farmaceutiche e gli istituti di ricerca. Oltre ai costi associati alle licenze software, l'integrazione del sistema, la formazione del personale e la manutenzione costituiscono una barriera all'ingresso per le aziende con capitali limitati. Sebbene le soluzioni basate sul web riducano i costi dell'infrastruttura IT, i costi di installazione iniziali rendono difficile l'adozione di un CDMS per le organizzazioni con budget ristretti.
- Integrazione di sistemi complessi: la maggior parte delle aziende farmaceutiche e biotecnologiche opera su diverse piattaforme digitali, come l'acquisizione elettronica dei dati (EDC), la gestione della catena di fornitura per la randomizzazione e le sperimentazioni cliniche (RTSM) e le cartelle cliniche elettroniche (EHR). L'integrazione di un CDMS in questi sistemi preesistenti può rivelarsi tecnicamente complessa, con conseguenti problemi di incompatibilità e inefficienze operative. L'incompatibilità tra i sistemi legacy e le nuove soluzioni CDMS può ridurre la velocità di scambio dei dati, aumentare i costi e richiedere un elevato livello di supporto IT. Le organizzazioni devono investire in soluzioni di integrazione personalizzate, rendendo l'implementazione del CDMS ancora più difficile.
Dimensioni e previsioni del mercato dei sistemi di gestione dei dati clinici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
11,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
6,98 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
20,36 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi di gestione dei dati clinici:
Modalità di erogazione (soluzioni aziendali con licenza, soluzioni basate su cloud, soluzioni ospitate sul web)
In base alla modalità di erogazione, si prevede che il segmento SaaS basato su cloud dominerà il mercato dei sistemi di gestione dei dati clinici, raggiungendo una quota di circa il 60,1% entro la fine del 2036. Grazie alla maggiore sicurezza, alla capacità di personalizzazione e ai vantaggi derivanti dalla conformità normativa, questo segmento offre alle organizzazioni il pieno controllo sui propri dati. Ad esempio, nel giugno 2021 IQVIA ha lanciato Clinical Data Analytics Solutions (CDAS), una piattaforma SaaS che consolida i dati strutturati e non strutturati degli studi clinici, facilitandone l'accesso e la conformità normativa. Inoltre, agevola gli studi decentralizzati standardizzando i dati del mondo reale e a livello di paziente per ottenere informazioni più approfondite.
Utilizzo finale (organizzazioni di ricerca a contratto, aziende produttrici di dispositivi medici, aziende farmaceutiche/biotecnologiche)
In base all'utilizzo finale, si prevede che il segmento delle organizzazioni di ricerca a contratto (CRO) dominerà il mercato dei sistemi di gestione dei dati clinici, grazie al loro ruolo chiave nelle aziende farmaceutiche, biotecnologiche e di dispositivi medici. Con l'aumento della difficoltà e del volume degli studi interventistici, gli sponsor si affidano alle CRO per la gestione della raccolta dati. Nel 2023 Saama ha lanciato la prima piattaforma dati basata sull'intelligenza artificiale del settore per accelerare lo sviluppo clinico e aiutare significativamente sponsor e CRO a ridurre del 90% i tempi di identificazione e generazione delle query per query e a tagliare del 50% i tempi di conversione dei dati dello studio, il che sottolinea il suo dominio nel mercato dei sistemi di gestione dei dati clinici per un'ulteriore espansione.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Modalità di consegna |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dei sistemi di gestione dei dati clinici:
Analisi del mercato nordamericano
Si prevede che il mercato nordamericano dei sistemi di gestione dei dati clinici (CDMS) rappresenterà oltre il 50% del fatturato entro la fine del 2036. Tale predominio è dovuto alla presenza di numerose importanti aziende farmaceutiche e biofarmaceutiche, nonché di organizzazioni di ricerca a contratto (CRO). Nel settembre 2024, P95 ha acquisito Assign DMB per espandere i propri servizi di gestione dei dati e di biostatistica, in particolare per le malattie infettive e i vaccini, a dimostrazione della crescente domanda di soluzioni CDMS nel settore.
Negli Stati Uniti, i leader del settore stanno investendo in questo mercato, il che ha portato a un'impennata degli studi di ricerca clinica e a un passaggio dalla tradizionale raccolta manuale dei dati all'analisi dei dati in tempo reale durante la ricerca. Ciò sta spingendo le aziende a integrare sistemi di gestione dei dati nel loro settore. Ad esempio, nel dicembre 2024, ClinChoice ha esteso la sua partnership tredicennale con Medidata, aggiungendo uno studio di dati clinici che migliora la gestione dei dati per rafforzare le capacità di conduzione degli studi clinici.
Si prevede che il mercato dei sistemi di gestione dei dati clinici in Canada registrerà una crescita sostanziale, trainata dalla continua ricerca, dalla crescente consapevolezza delle esigenze sanitarie e dalle collaborazioni con le aziende del settore. Nel dicembre 2024, HEALWELL ha annunciato l'acquisizione di Orion Health, con l'obiettivo di creare un leader globale nell'interoperabilità dei dati sanitari e nell'intelligenza artificiale, grazie a un finanziamento di 50 milioni di dollari.
Previsioni di mercato per la regione Asia-Pacifico
La regione Asia-Pacifico rappresenta il mercato dei sistemi di gestione dei dati clinici (CDMS) in più rapida crescita nel periodo di previsione, grazie alla rapida espansione dei settori farmaceutico e biotecnologico, alla crescente esternalizzazione dei servizi clinici e all'eterogeneità della popolazione di pazienti. I paesi di questa regione offrono un ambiente favorevole per una varietà di studi clinici, come quelli in oncologia e per le malattie rare. Nel febbraio 2025, LabConnect e Australian Clinical Labs hanno annunciato la loro partnership per supportare sia i consumatori che i produttori del paese.
Il mercato dei sistemi di gestione dei dati clinici in Cina sta registrando una crescita significativa, trainata dall'espansione dei settori farmaceutico e biotecnologico del Paese. Inoltre, i rigorosi quadri normativi imposti dal governo cinese in materia di gestione dei dati stanno incentivando la trasformazione digitale nel settore sanitario. Tecnologie come l'intelligenza artificiale, il cloud computing e la blockchain, applicate alla gestione dei dati clinici, stanno migliorando l'efficienza e la conformità, posizionando la Cina come leader globale nel settore dei sistemi di gestione dei dati clinici (CDMS).
Si prevede che il mercato indiano registrerà una crescita costante, trainata principalmente dall'adozione di soluzioni digitali per la gestione dei dati. Con la crescente domanda di sistemi di gestione dei dati efficienti, sicuri e conformi, le aziende indiane si stanno concentrando sull'automazione e sulle piattaforme tecnologiche. Ad esempio, nell'agosto 2024 Verdix AI, parte del gruppo Emmes, ha introdotto nuove funzionalità di digitalizzazione dei protocolli per migliorare l'efficienza e l'accuratezza dei dati.
Principali attori del mercato dei sistemi di gestione dei dati clinici:
- Oracle Corporation
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Medidata Solutions (una società di Dassault Systems)
- Veeva Systems
- Parexel International Corporation
- IBM Watson Health
- BioClinica
- DATATRAK International
- Medrio
- Forte Research Systems
- OmniComm Systems
Il panorama aziendale nel mercato dei sistemi di gestione dei dati clinici è prevalentemente guidato dalle strategie competitive adottate dalle aziende per innovare con le tecnologie emergenti. La collaborazione tra organizzazioni sta inoltre contribuendo alla crescita del mercato. Ad esempio, nell'ottobre 2024, Harmony Healthcare IT ha annunciato l'acquisizione di Trinisys per supportare la gestione dei dati nel settore sanitario.
Di seguito sono elencati alcuni dei principali attori del settore:
Sviluppi recenti
- Nell'ottobre 2024, MaxisIT ha lanciato DTect AI, una piattaforma di analisi dei dati clinici basata sull'intelligenza artificiale per migliorare la revisione dei dati e la gestione della qualità. Ciò garantisce l'integrità dei dati, accelerando i tempi del ciclo di gestione dei dati.
- Nel giugno 2021, IQVIA ha lanciato Clinical Data Analytics Solutions (CDAS) per consentire studi clinici più intelligenti e veloci lungo l'intero processo. Questo favorisce l'analisi predittiva, consentendo decisioni più intelligenti in tutto il processo.
- Report ID: 7454
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
