Prospettive del mercato del ferrosilicio:
Il mercato del ferrosilicio ha raggiunto un valore di oltre 12,12 miliardi di dollari nel 2026 e si prevede che raggiungerà i 16,93 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 3,4% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore del ferrosilicio è stimato a 12,53 miliardi di dollari.
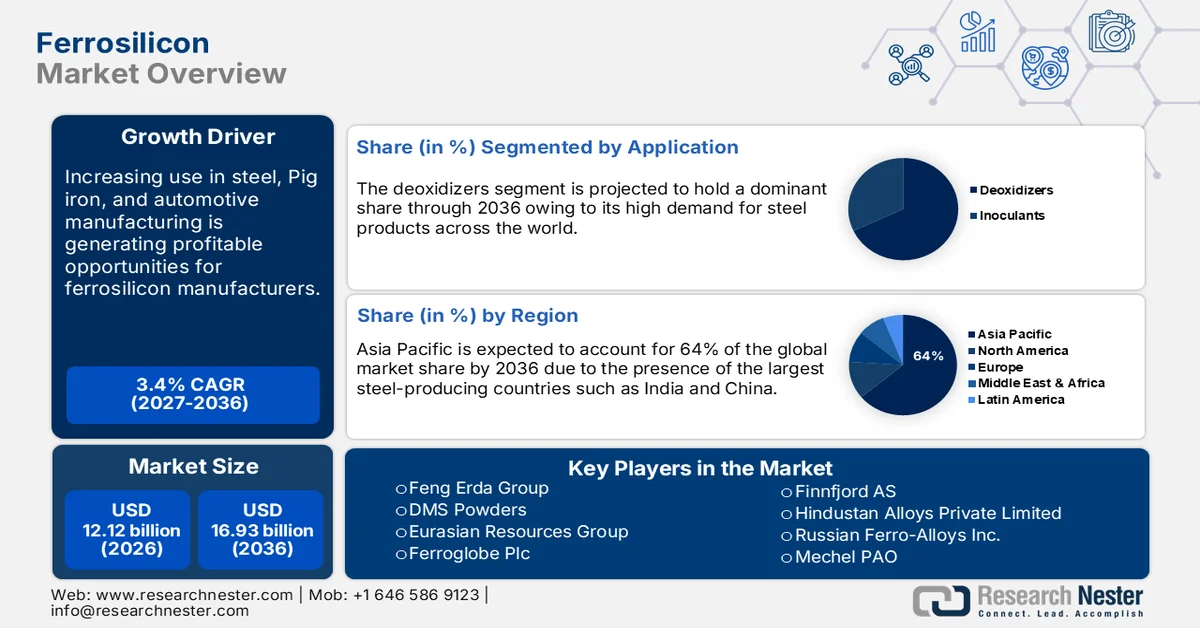
Il mercato del ferrosilicio è caratterizzato da un numero crescente di utenti finali e da un conseguente aumento della produzione. La produzione di silicio negli Stati Uniti si è attestata a 22.100 tonnellate metriche (t) a settembre 2024, rispetto alle 21.900 t di agosto 2024, mentre le spedizioni nette hanno raggiunto le 15.400 t a settembre 2024. Le scorte finali si sono attestate a 20.600 t a settembre 2024, in costante crescita rispetto al mese precedente. Nel settembre 2024, le importazioni totali di ferrosilicio sono state pari a 6.040 tonnellate e le importazioni complessive di silicio metallico a 13.500 tonnellate, con un aumento del 47% rispetto all'agosto 2024 e il doppio rispetto al settembre 2023. Le principali destinazioni di esportazione del silicio metallico con purezza del 99,9%, secondo l'USGS, includono Vietnam (1.600 tonnellate), Giappone (378 tonnellate) e Taiwan (283 tonnellate), mentre le esportazioni di silicio con purezza compresa tra il 55% e l'80% sono state destinate a India (1.500 tonnellate), Canada (1.090 tonnellate) e Vietnam (562 tonnellate).
Produzione, scorte e spedizioni di leghe e metalli al silicio negli Stati Uniti (fino al 2024)
Da inizio anno | Produzione lorda | Netships | Scorte dei produttori, fine periodo |
2023 | |||
settembre | W* | W | 22.600 |
ottobre | 28.700 | W | 22.900 |
novembre | 26.300 | 20.500 | 22.000 |
Dicembre | W | 20.100 | 20.400 |
Gennaio-Dicembre | W | 245.000 | 20.400 |
Gen-Set | W | W | 22.600 |
2024 | |||
Gennaio | W | 24.200 | 17.500 |
Febbraio | W | W | 17.700 |
Marzo | W | W | 18.800 |
aprile | W | W | 19.900 |
Maggio | W | 21.600 | 20.700 |
Giugno | W | 18.400 | 20.800 |
Luglio | W | 18.900 | 21.800 |
agosto | 21.900 | W | 20.100 |
settembre | 22.100 | 15.400 | 20.600 |
Gen-Set | W | 179.000 | 20.600 |
Fonte: USGS; W*-Omesso per evitare la divulgazione
Il titanato di bario, il gallio e il germanio sono le principali materie prime utilizzate nel ferrosilicio e nelle sue leghe. Essendo un materiale critico, il titanio aveva un prezzo di 11 dollari al chilogrammo nel 2022. Nei piccoli dispositivi elettronici di consumo, la sua concentrazione nel ferrosilicio è dello 0,1332% in peso ed è relativamente disperso. Nei dispositivi acustici, si trova sotto forma di titanato di bario e viene utilizzato come rivestimento barriera nei circuiti integrati. Attualmente, il recupero del titanio non è economicamente vantaggioso. Dispositivi specializzati come i magneti per la risonanza magnetica hanno una concentrazione di titanio del 37% in peso, con una durata di oltre dieci anni, generando quindi meno rifiuti. Un rapporto del 2024 dell'USGS suggerisce che la Cina domina la catena di approvvigionamento globale di gallio e germanio, posizionandosi come attore cruciale per gli operatori globali.
Le stime dell'US Geological Survey quantificano le potenziali conseguenze sul PIL statunitense delle interruzioni della catena di approvvigionamento di materie prime minerali derivanti da restrizioni nette alle importazioni di gallio e germanio. I risultati indicano che una restrizione totale delle importazioni di gallio e germanio dalla Cina potrebbe comportare un calo del PIL statunitense di 3,1 miliardi di dollari, pari allo 0,013% del PIL totale. Il 46,5%, quasi la metà di tale calo, sarebbe attribuibile alla produzione di semiconduttori e dispositivi connessi, settore fortemente dipendente dal gallio. Secondo l'OEC, il commercio mondiale di germanio (composto da ossidi di germanio e biossido di zirconio ) ha raggiunto i 484 milioni di dollari, con un tasso di crescita delle esportazioni del 7%. La sola Cina ha registrato un valore di 180 milioni di dollari, pari al 37,1% delle esportazioni, mentre le importazioni statunitensi si sono attestate a 61,5 milioni di dollari, con una quota del 12,7%.
Per quanto riguarda il commercio di ferrosilicio, il valore totale ha raggiunto i 6,15 miliardi di dollari nel 2022, posizionandosi al 630 ° posto su 4648 tra i prodotti più importati/esportati al mondo. Il tasso di crescita annuo composto (CAGR) delle esportazioni è stato di ben il 37,6%, rendendo la Cina leader indiscussa con esportazioni per un valore di 1,34 miliardi di dollari. Tra il 2021 e il 2022, il commercio globale di ferrosilicio (>55% di silicio) è aumentato da 4,47 miliardi di dollari a 6,15 miliardi di dollari. Dopo la Cina, Russia (830 milioni di dollari), Norvegia (555 milioni di dollari), Malesia (425 milioni di dollari) e Brasile (419 milioni di dollari) sono stati i principali esportatori. Giappone (926 milioni di dollari), Stati Uniti (829 milioni di dollari), Germania (456 milioni di dollari), Corea del Sud (410 milioni di dollari) e Paesi Bassi (398 milioni di dollari) sono stati invece i principali importatori di ferrosilicio.
Chiave Ferrosilicio Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
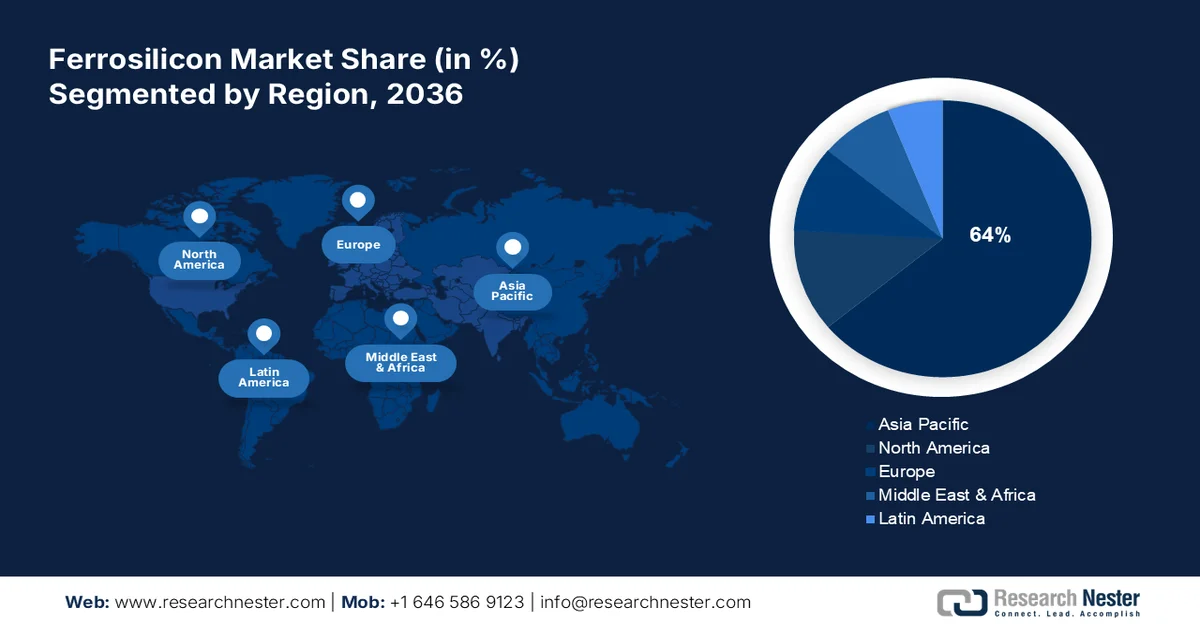
- Il mercato del ferrosilicio nella regione Asia-Pacifico raggiungerà una quota di mercato di circa il 64% entro il 2036, grazie alla presenza dei principali produttori di acciaio, alla modernizzazione e allo sviluppo delle infrastrutture.
- Il mercato nordamericano registrerà una crescita straordinaria nel periodo di previsione, trainata dalla crescente domanda di acciaio inossidabile e dalle politiche di sostegno alla produzione nazionale.
Approfondimenti sui segmenti:
- Si prevede che il segmento dell'acciaio inossidabile nel mercato del ferrosilicio conquisterà una quota significativa entro il 2036, grazie alla durabilità, alla riciclabilità e all'ampio utilizzo dell'acciaio inossidabile in elettrodomestici, utensili da cucina e strumenti medicali.
- Il segmento dei disossidanti nel mercato del ferrosilicio conquisterà la quota di mercato maggioritaria, trainato dalla crescente domanda globale di acciaio, con oltre il 90% della produzione annua di ferrosilicio utilizzata per la disossidazione nella siderurgia e nella fusione, previsioni per l'anno 2036.
Principali tendenze di crescita:
- Enorme crescita nel settore siderurgico e nella produzione di ghisa
- Domanda dal settore automobilistico
Principali sfide:
- Un graduale abbandono della ghisa e dei rottami di acciaio per svincolarsi dai rischi di importazione
Attori chiave:Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc., Mechel PAO, OM Holdings Ltd., Westbrook Resources Ltd.
Globale Ferrosilicio Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:12,12 miliardi di dollari
- Dimensioni del mercato nel 2027:12,53 miliardi di dollari
- Dimensioni del mercato previste:16,93 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 3,4% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 64% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Cina, Russia, India, Stati Uniti, Germania
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Tailandia
Last updated on : 31 August, 2026
Fattori trainanti e sfide per la crescita del mercato del ferrosilicio:
Fattori di crescita
- Crescita massiccia dell'industria siderurgica e della produzione di ghisa: le acciaierie integrate e le mini-acciaierie sono le due principali tipologie di produzione di acciaio negli Stati Uniti. Le acciaierie integrate producono materie prime per l'acciaio, come il minerale di ferro, e lo deossidano utilizzando il ferrosilicio, mentre le mini-acciaierie utilizzano forni ad arco elettrico per produrre acciaio a partire da metalli derivati dal minerale e rottami di acciaio sotto forma di ferro ridotto direttamente e ghisa. Circa il 70% dell'acciaio prodotto negli Stati Uniti dipende fortemente dalla ghisa importata e viene prodotto nelle mini-acciaierie. A seconda delle specifiche dell'acciaio prodotto, i forni ad arco elettrico possono richiedere la miscelazione del 20-90% di metalli con i rottami di acciaio nella carica del forno. Mentre le acciaierie integrate producono la propria ghisa, le mini-acciaierie dipendono solitamente dalla ghisa commerciale acquistata da entità estere.
Negli Stati Uniti, la maggior parte del materiale viene acquistata da Ucraina, Russia e Brasile. Nel 2021, la produzione mondiale di ghisa è stata di 1,4 miliardi di tonnellate metriche e la Cina ha rappresentato il 64% della produzione e del consumo totali. Nello stesso anno, la Cina ha prodotto 869 milioni di tonnellate metriche (MMT) di ghisa e ne ha consumate circa 871 MMT. Oltre alla Cina, India, Russia e Giappone sono stati i principali produttori. Alla luce delle interruzioni commerciali con Ucraina e Russia, si stima che Brasile, Canada e India forniranno una maggiore quantità di ghisa al mercato statunitense. Inoltre, nel luglio 2022, Stelco Holdings Inc., un produttore siderurgico integrato con sede in Canada, ha comunicato che un milione di tonnellate metriche di ghisa erano disponibili per l'utilizzo nel mercato statunitense.
Diminuzione approssimativa delle importazioni statunitensi e del valore unitario della ghisa proveniente dalla Russia, 2022 (primo e secondo trimestre)
Mese | Importazioni (migliaia di tonnellate metriche) | Valore unitario (dollari per tonnellata metrica) |
Gennaio | 220 | 550 |
Febbraio | 200 | 550 |
Marzo | 150 | 550 |
aprile | 0 | 0 |
Maggio | 30 | 420 |
Giugno | 0 | 0 |
- Domanda dal settore automobilistico: nella terza settimana di gennaio 2025, la produzione statunitense di acciaio grezzo ha raggiunto 1.644.000 tonnellate nette e l'utilizzo della capacità produttiva è stato del 73,8%. Nel 2023, del totale dell'acciaio grezzo prodotto, il settore automobilistico ha rappresentato il 14%, preceduto dall'edilizia (24%) e seguito da usi finali di trasformazione (8%), spedizioni non classificate (4%), macchinari (3%), elettrodomestici (3%) e altri (12%), secondo l'USGS. La crescita del settore automobilistico e della produzione dei suoi componenti è attribuita all'introduzione della legge bipartisan sulle infrastrutture del 2021 e dell'Inflation Reduction Act del 2022, che hanno di conseguenza stimolato la domanda di ferrosilicio sul mercato.
Sfide
- Un graduale abbandono della ghisa e dei rottami di acciaio per svincolarsi dai rischi legati alle importazioni: alcuni produttori di acciaio sono interessati a limitare la dipendenza dalle importazioni di rottami di acciaio e a ridurre l'utilizzo di ghisa. Ad esempio, US Steel ha annunciato l'intenzione di aumentare la capacità produttiva annua di 500.000 tonnellate di ghisa presso l'acciaieria di Gary, nell'Indiana. Ciò consentirà ai suoi mini-impianti Big River Steel di Osceola, Cleveland-Cliffs (Arkansas) e Toledo (Ohio) di produrre ghisa bricchettata a caldo, un'alternativa alla ghisa.
Dimensioni e previsioni del mercato del ferrosilicio:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
3,4% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
12,12 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
16,93 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato del ferrosilicio:
Analisi del segmento applicativo
Si prevede che il segmento dei disossidanti deterrà la maggior parte della quota di mercato del ferrosilicio nel 2036. Ciò è attribuibile alla crescente domanda mondiale di acciaio per diversi settori, incluso quello siderurgico, dove viene utilizzato come disossidante. In base al contenuto di silicio, il ferrosilicio ha rappresentato quasi il 70% della produzione globale di silicio nel 2021. Con la graduale espansione dell'edilizia urbana, il ferrosilicio offre la possibilità di disossidare a basso costo. Secondo le statistiche, il ferrosilicio utilizzato annualmente per la disossidazione rappresenta oltre il 90% della produzione annuale di ferrosilicio. Con lo sviluppo della filiera del ferrosilicio, la sua applicazione come materia prima per la disossidazione nel settore siderurgico e della fusione sta registrando un forte aumento.
Analisi del segmento di utenti finali
Si prevede che il segmento dell'acciaio inossidabile conquisterà una quota significativa. L'acciaio inossidabile è meno soggetto a polvere, corrosione o macchie dopo l'esposizione all'acqua. Viene utilizzato in molti elettrodomestici poiché è riciclabile e facile da sterilizzare e utilizzare, in particolare nella produzione di lavelli da cucina, posate e pentole, nonché di strumenti medicali come gli strumenti chirurgici. Secondo la British Stainless Steel Association (BSSA), la produzione globale di acciaio inossidabile nel primo trimestre del 2024 è stata di 14,6 milioni di tonnellate metriche, registrando un CAGR del 5,5%.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Per tipologia |
|
Tramite applicazione |
|
Per utilizzo finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato del ferrosilicio:
Analisi del mercato del ferrosilicio in Nord America
Si prevede che il mercato nordamericano del ferrosilicio registrerà una crescita annua composta (CAGR) impressionante durante il periodo di previsione, con gli Stati Uniti che si affermeranno come mercato regionale chiave. Con la crescente domanda di acciaio inossidabile in tutti i settori di utilizzo finale, si prevede che l'adozione del ferrosilicio nella produzione di acciaio inossidabile si espanderà nei prossimi anni. La regione è dominata dalla presenza di alcune importanti aziende siderurgiche, tra cui AK Steel (Stati Uniti), Nucor Corp., ArcelorMittal USA e Steel Dynamics Inc. (STLD).
Il valore delle esportazioni statunitensi di ferrosilicio (composto per il 55% da silicio) nel settembre 2024 è stato di 315.000 dollari, mentre tra gennaio e settembre è stato stimato a 4.190.000 dollari. Le esportazioni di ferrosilicio (7202,29,0000) nel settembre 2024 sono state pari a 819.000 dollari, mentre nel periodo gennaio-settembre hanno raggiunto gli 8.420.000 dollari. Le esportazioni di silicio metallico (99,99% di silicio) sono state pari a 815.000 dollari, principalmente verso il Giappone, per un peso lordo di 5.850 tonnellate metriche. Il governo statunitense è intenzionato a ridurre al minimo la dipendenza dalle importazioni di ferrosilicio. Nel giugno 2024, il Dipartimento del Commercio degli Stati Uniti ha imposto dazi elevati sulle importazioni dalla Russia: un'aliquota di sovvenzione preliminare del 748,58% e un'aliquota di dumping preliminare del 283,27%.
Analisi del mercato del ferrosilicio nella regione Asia-Pacifico
Il mercato del ferrosilicio nella regione Asia-Pacifico è destinato a detenere la quota di fatturato maggiore, pari al 64%, entro il 2036. La crescita del mercato è attribuibile principalmente alla presenza di Cina e India, i due maggiori paesi produttori di acciaio al mondo. La produzione di acciaio in India è aumentata da 100,3 milioni di tonnellate nel 2020 a 119 milioni di tonnellate nel 2021. La rapida modernizzazione dell'economia, l'aumento delle costruzioni, lo sviluppo delle infrastrutture e la crescita delle industrie manifatturiere nella regione dovrebbero incrementare la crescita del mercato durante il periodo di previsione. Il settore manifatturiero comprende veicoli a motore, elettronica di consumo e materiali da costruzione. Inoltre, la maggiore capacità produttiva della Cina, unita ai prezzi dell'acciaio più bassi, aumenta la domanda di esportazione di acciaio dalla regione.
Nel 2024, il mercato giapponese del ferrosilicio deteneva una quota superiore al 10% del mercato dell'Asia-Pacifico. La domanda di ferrosilicio come inoculante per la fusione della ghisa, nonostante il calo della produzione di acciaio grezzo, è un fattore determinante per la crescita del Paese. Inoltre, la presenza in Giappone di importanti fonderie come Ota Chuzosho Co., Ltd., Tomotetsu Kogyo Co., Ltd., Shimamura Industry Co., Ltd. e Koyochuzo Co., Ltd., influenza positivamente la traiettoria di crescita del Paese.
Attori del mercato del ferrosilicio:
- Elkem ASA
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Gruppo Feng Erda
- Polveri DMS
- Gruppo per le Risorse Eurasiatiche
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alluminios Private Limited
- Russian Ferro-Alloys Inc.
- Mechel PAO
- OM Holdings Ltd.
- Westbrook Resources Ltd.
Gli operatori di mercato stanno capitalizzando sull'espansione del settore della produzione siderurgica impegnandosi strategicamente in collaborazioni, fusioni e acquisizioni, sviluppo di nuovi impianti di produzione e lancio di nuovi prodotti. Inoltre, il settore automobilistico, in particolare quello dei veicoli elettrici, offre promettenti opportunità per le aziende che operano nel mercato del ferrosilicio. Alcune di queste includono:
Sviluppi recenti
- Nel settembre 2024, il Dipartimento del Commercio degli Stati Uniti ha annunciato l'assegnazione di 123 milioni di dollari in finanziamenti diretti a Polar Semiconductor, LLC nell'ambito del CHIPS and Science Act del 2022. L'assegnazione è seguita al protocollo d'intesa preliminare di due diligence da parte del Dipartimento del Commercio degli Stati Uniti. Inoltre, Polar ha annunciato la cessione di 175 milioni di dollari in finanziamenti azionari a Prysm Capital e Niobrara Capital, diventando così una fonderia a maggioranza statunitense.
- Nel maggio 2024, Gerdau, un importante produttore di acciaio, ha reso noto il suo piano di espansione in Messico e di aumento della capacità produttiva di 600.000 tonnellate/anno di acciai speciali. Si prevede che questa espansione strategica influenzerà positivamente il settore automobilistico locale.
- Nell'aprile 2024, BENTELER Steel/Tube Manufacturing Corporation ha annunciato un investimento di 21 milioni di dollari USA nell'ambito di un'espansione nel nord-ovest della Louisiana per ottimizzare le catene di approvvigionamento dei settori petrolifero e del gas, energetico e ingegneristico. Si prevede che ciò creerà 49 nuovi posti di lavoro presso lo stabilimento e 96 nuovi posti di lavoro indiretti nella regione nord-occidentale degli Stati Uniti.
- Nel luglio 2021, Shyam Metssalics and Energy Limited ha rivelato una produzione di 5,71 milioni di tonnellate all'anno di acciaio e ferroleghe, con un utilizzo della capacità produttiva del 90-95%. I paesi di esportazione del ferrosilicio dell'azienda includono Stati Uniti, Giappone, Italia, Corea del Sud, Nepal e Bangladesh.
- Report ID: 4613
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
