Marktausblick für High-K- und CVD-ALD-Metallvorläufer:
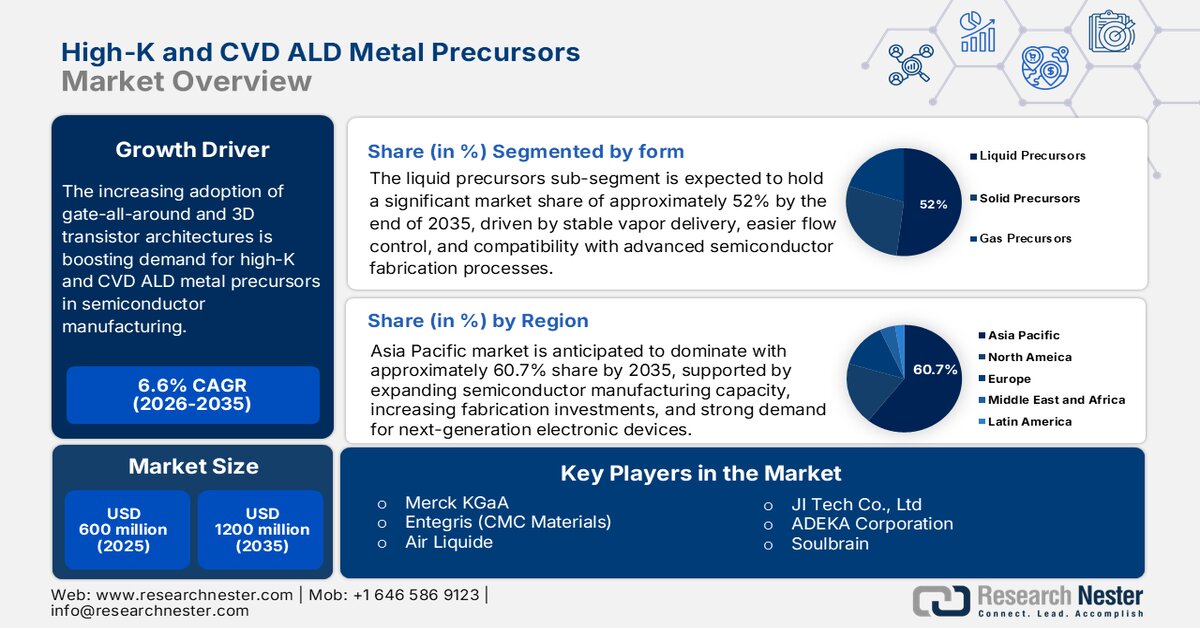
Der Markt für High-k- und CVD-ALD-Metallvorstufen wurde 2025 auf 600 Millionen US-Dollar geschätzt und soll bis Ende 2035 auf 1200 Millionen US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6,6 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird der Markt für High-k- und CVD-ALD-Metallvorstufen auf 700 Millionen US-Dollar geschätzt.
Da Halbleiterhersteller zunehmend fortschrittliche Abscheidungsmaterialien einsetzen, um kleinere Strukturgrößen zu ermöglichen und die Chip-Performance zu verbessern, verzeichnet der globale Markt für High-k- und CVD-ALD-Metallvorläufer ein stetiges Wachstum. Der Trend zu kleineren Strukturgrößen und Hochleistungsrechnern ermutigt Halbleiterhersteller, fortschrittliche Abscheidungsmaterialien zu verwenden, die die Transistorleistung und Fertigungspräzision verbessern. Laut der Semiconductor Industry Association (SIA) erreichten die weltweiten Halbleiterumsätze im Jahr 2024 rund 627,6 Milliarden US-Dollar, was einem Anstieg gegenüber dem Vorjahr entspricht. Diese kontinuierliche Weiterentwicklung der Halbleiterproduktion eröffnet vielversprechende Anwendungsmöglichkeiten für High-k- und CVD-ALD-Metallvorläufermaterialien in den Bereichen Logik, Speicher und fortschrittliche Gehäusetechnik.
Die kontinuierlichen Verbesserungen bei Dünnschichtabscheidungstechnologien ermöglichen es Halbleiterherstellern, Chips mit höherer Genauigkeit und Qualität zu produzieren. Die steigende Produktion von KI-Chips, fortschrittlichen Speicherbausteinen und 3D-Halbleiterdesigns erhöht den Bedarf an leistungsstarken Vorläufermaterialien für ALD- und CVD-Prozesse. Darüber hinaus hat das US-amerikanische Nationale Institut für Standards und Technologie (NIST) bekannt gegeben, dass das CHIPS-Programm (National Advanced Packaging Manufacturing Program) 300 Millionen US-Dollar für die Forschung an Halbleiterwafern und -materialien bereitgestellt hat, um die Kompetenzen der USA im Bereich fortschrittlicher Verpackungstechnologien zu stärken. Diese Entwicklungen dürften den Bedarf an High-k- und CVD-ALD-Metallvorläufern für die moderne Halbleiterfertigung decken.
Schlüssel High-k- und CVD-ALD-Metallvorläufer Markteinblicke Zusammenfassung:
Regionale Highlights:
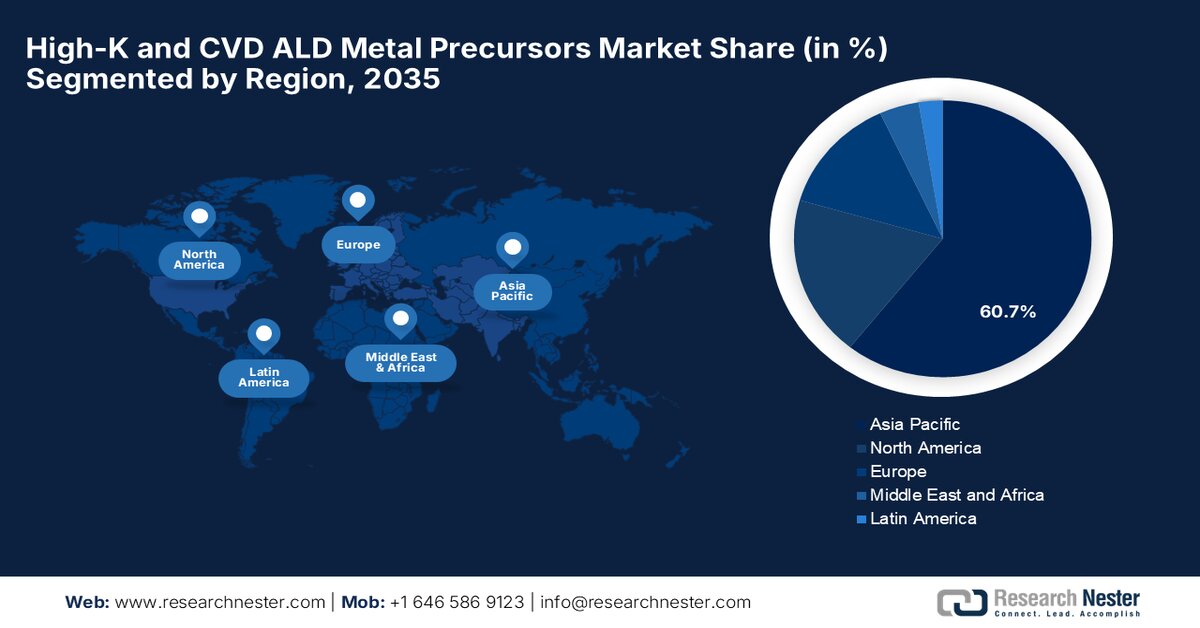
- Die Region Asien-Pazifik wird bis 2035 voraussichtlich 60,7 % des Marktes für High-k- und CVD-ALD-Metallvorläufer beherrschen. Dies wird durch die wachsende Halbleiterfertigungskapazität, steigende Investitionen in moderne Fertigungsanlagen und die steigende Nachfrage nach elektronischen Geräten der nächsten Generation gestützt. Nordamerika wird voraussichtlich während des gesamten Prognosezeitraums einen bedeutenden Marktanteil halten. Dies wird durch steigende Investitionen in die Halbleiterfertigung, die wachsende Nachfrage nach fortschrittlichen Logik- und Speicherchips sowie die starke staatliche Förderung der heimischen Halbleiterproduktion begünstigt.
Segment-Einblicke:
- Das Teilsegment der flüssigen Vorläufer wird voraussichtlich bis 2035 einen Marktanteil von 52 % am Markt für High-k- und CVD-ALD-Metallvorläufer erreichen. Dies ist auf die stabile Dampfzufuhr, die einfachere Durchflusskontrolle und die Kompatibilität mit bestehenden Halbleiterfertigungsanlagen zurückzuführen. Unterstützt wird dies durch die gleichmäßige Dünnschichtabscheidung und die konsistente Leistung in fortschrittlichen Halbleiterfertigungsprozessen.
- Das Teilsegment Wolfram wird voraussichtlich bis 2035 einen bedeutenden Marktanteil sichern. Dies wird durch die breite Anwendung in Halbleiterverbindungen und Kontaktstrukturen aufgrund seiner ausgezeichneten elektrischen Leitfähigkeit und hohen thermischen Stabilität begünstigt.
Wichtigste Wachstumstrends:
- Zunehmende Verbreitung fortschrittlicher Packaging-Technologien
- Wachsende Verbreitung von Gate-All-Around- und 3D-Transistorarchitekturen
Hauptherausforderungen:
- Strenge Anforderungen an die Materialreinheit
- Begrenzte Verfügbarkeit von Spezialrohstoffen
Wichtigste Akteure:Merck KGaA, Entegris (CMC Materials), Air Liquide, JI Tech Co., Ltd., ADEKA Corporation, Soulbrain.
Global High-k- und CVD-ALD-Metallvorläufer Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025: 600 Mio. USD
- Marktgröße 2026: 700 Mio. USD
- Prognostizierte Marktgröße: 1200 Mio. USD bis 2035
- Wachstumsprognose: 6,6 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (60,7 % Anteil bis 2035)
- Am schnellsten wachsende Region: Europa
- Dominierende Länder: USA, China, Taiwan, Südkorea, Japan
- Schwellenländer: Indien, Vietnam, Singapur, Deutschland, Malaysia
Last updated on : 16 September, 2025
Markt für High-K- und CVD-ALD-Metallvorläufer – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Zunehmende Verbreitung fortschrittlicher Packaging-Technologien : Der vermehrte Einsatz von Chiplet-basierten Designs und fortschrittlicher Chipintegration steigert den Bedarf an High-k- und CVD-ALD-Metallvorläufern. Diese Materialien ermöglichen die Abscheidung dünner Schichten, die für fortschrittliches Packaging erforderlich sind und die Chip-Konnektivität verbessern, während gleichzeitig kompakte Halbleiterdesigns unterstützt werden. Da Halbleiterhersteller immer komplexere Packaging-Methoden anwenden, bleibt die Nachfrage nach präzisen Abscheidungsmaterialien bestehen. Darüber hinaus prognostiziert die Semiconductor Industry Association (SIA) einen Anstieg der US-amerikanischen Halbleiterfertigungskapazität um 203 % zwischen 2022 und 2032, wobei fortschrittliches Packaging eine wichtige Rolle bei diesem Wachstum spielen wird.
- Zunehmende Verbreitung von Gate-All-Around- und 3D-Transistorarchitekturen : Diese fortschrittlichen Transistorstrukturen erfordern eine hochpräzise Dünnschichtabscheidung, um die elektrische Leistungsfähigkeit bei stetig sinkenden Bauteilabmessungen zu gewährleisten. Der vermehrte Einsatz von GAA-Transistoren und dreidimensionalen Halbleiterarchitekturen führt zu einer höheren Nachfrage nach High-k- und CVD-ALD-Metallvorläufern. High-k-Dielektrika und ALD-Prozesse gewinnen zunehmend an Bedeutung für die Herstellung von Logikbausteinen der nächsten Generation mit geringerem Stromverbrauch und verbesserter Leistung. Darüber hinaus prognostiziert die Semiconductor Industry Association, dass die USA ihren Anteil an der globalen Fertigungskapazität für Spitzenlogikbausteine von 0 % im Jahr 2022 auf 28 % bis 2032 steigern werden. Dies spiegelt den Wandel der Branche hin zu fortschrittlichen Halbleitertechnologien wider, die hochentwickelte Abscheidungsmaterialien erfordern.
Herausforderungen
- Strenge Anforderungen an die Materialreinheit: Hoch-k- und CVD-ALD-Metallvorläufer benötigen extrem hohe Reinheit, um die Qualitätsstandards der modernen Halbleiterfertigung zu erfüllen. Selbst geringe Verunreinigungen können die Dünnschichtabscheidung beeinträchtigen, die Chip-Performance mindern und die Anzahl der Fertigungsfehler erhöhen. Mit der fortschreitenden Miniaturisierung der Halbleiterprozesse wird die Sicherstellung einer gleichbleibenden Materialqualität für Vorläuferhersteller immer schwieriger. Diese zunehmende Produktionskomplexität erfordert kontinuierliche Investitionen und einen optimierten Reinigungsprozess.
- Begrenzte Verfügbarkeit von Spezialrohstoffen: Die Herstellung von High-k- und CVD-ALD-Metallvorläufern ist abhängig von Spezialmetallen und chemischen Verbindungen, die nur von wenigen Lieferanten erhältlich sind. Jede Unterbrechung der Lieferkette dieser Materialien kann die Produktion verzögern und die Verfügbarkeit von Vorläuferchemikalien für Halbleiterhersteller beeinträchtigen. Darüber hinaus kann es für Unternehmen schwierig sein, eine kontinuierliche Versorgung mit diesen Materialien sicherzustellen.
Marktgröße und Prognose für High-K- und CVD-ALD-Metallvorläufer:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosezeitraum |
2026–2035 |
|
CAGR |
6,6 % |
|
Marktgröße im Basisjahr (2025) |
600 Millionen US-Dollar |
|
Prognostizierte Marktgröße (2035) |
1200 Millionen US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für High-K- und CVD-ALD-Metallvorläufer:
Formularsegmentanalyse
Es wird erwartet, dass das Teilsegment der flüssigen Vorläuferstoffe innerhalb des Formsegments bis zum Ende des Prognosezeitraums einen signifikanten Anteil von ca. 52 % am Markt für High-k- und CVD-ALD-Metallvorläuferstoffe erreichen wird. Dies ist auf ihre stabile Dampfzufuhr, die einfachere Durchflusskontrolle und die Kompatibilität mit bestehenden Halbleiterfertigungsanlagen zurückzuführen. Flüssige Vorläuferstoffe werden vorwiegend gewählt, da sie eine gleichmäßige Dünnschichtabscheidung ermöglichen und eine konsistente Leistung in fortschrittlichen Halbleiterfertigungsprozessen gewährleisten. Ihre etablierte Anwendung in ALD- und CVD-Verfahren dürfte das Wachstum dieses Teilsegments weiterhin fördern.
Segmentanalyse der Metallarten
Das Wolfram-Teilsegment, das zum Segment der Metalle gehört, wird bis Ende 2035 voraussichtlich einen signifikanten Marktanteil erreichen. Dieses Wachstum ist hauptsächlich auf die breite Anwendung von Wolfram in Halbleiterverbindungen und Kontaktstrukturen zurückzuführen, die durch seine hervorragende elektrische Leitfähigkeit und hohe thermische Stabilität bedingt ist. Wolframbasierte Vorläufer werden häufig zur Abscheidung leitfähiger Dünnschichten verwendet, die in modernen Logik- und Speicherbausteinen benötigt werden. Laut dem US Geological Survey verfügen zudem etwa sechs US-amerikanische Unternehmen über die Kapazität, Wolframkonzentrate in Wolframmetallpulver, Wolframcarbidpulver und Wolframchemikalien umzuwandeln, was die etablierte Rolle von Wolfram in der modernen Fertigung und in elektronischen Anwendungen unterstreicht.
Segmentanalyse der Ablagerungsmethode
Es wird erwartet, dass das Teilsegment der Atomlagenabscheidung (ALD) innerhalb des Segments der Abscheidungsverfahren bis Ende 2035 einen bedeutenden Marktanteil erreichen wird. Dieses Wachstum wird hauptsächlich durch den zunehmenden Einsatz von ALD in der modernen Chipfertigung getragen, wo eine präzise Materialabscheidung für die Leistungsfähigkeit der Bauelemente unerlässlich ist. Darüber hinaus verzeichnete SEMI im Jahr 2024 weltweit einen Rekordumsatz von 117,1 Milliarden US-Dollar mit Halbleiterfertigungsanlagen. Dies belegt die anhaltenden Investitionen in fortschrittliche Halbleiterfertigungstechnologien, die die Anwendung von ALD-Prozessen fördern.
Unsere detaillierte Analyse der High-k- und CVD-ALD-Metallvorläufer umfasst die folgenden Abschnitte:
Segment | Teilsegmente |
Bilden |
|
Metallart |
|
Abscheidungsmethode |
|
Endbenutzer |
|
Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für High-K- und CVD-ALD-Metallvorläufer – Regionale Analyse
Einblicke in den asiatisch-pazifischen Markt
Der Markt für High-k- und CVD-ALD-Metallvorläufer im asiatisch-pazifischen Raum wird im Prognosezeitraum voraussichtlich mit rund 60,7 % den größten Anteil am Weltmarkt ausmachen. Die steigenden Halbleiterfertigungskapazitäten der Region, zunehmende Investitionen in moderne Produktionsanlagen und der hohe Bedarf an elektronischen Geräten der nächsten Generation sind Gründe für dieses Marktwachstum. Regierungen in der gesamten Region stärken die heimischen Halbleiter-Ökosysteme durch politische Unterstützung, Produktionsanreize und den Ausbau der Lieferketten. Laut der Semiconductor Industry Association (SIA) bleibt der asiatisch-pazifische Raum mit einem Volumen von rund 333,4 Milliarden US-Dollar im Jahr 2024 der weltweit größte regionale Halbleitermarkt. Dies unterstreicht das starke Halbleiter-Fertigungsökosystem der Region und die damit verbundene hohe Nachfrage nach High-k- und CVD-ALD-Metallvorläufern.
Der Markt für High-k- und CVD-ALD-Metallvorläufer in Japan dürfte aufgrund der starken Position des Landes im Bereich Halbleitermaterialien und Spezialchemikalienherstellung ein stabiles Wachstum verzeichnen. Japanische Unternehmen spielen eine entscheidende Rolle bei der Bereitstellung hochreiner Materialien für die fortschrittliche Chipfertigung, während staatliche Initiativen die Halbleiterproduktion der nächsten Generation fördern. Wie das japanische Ministerium für Wirtschaft, Handel und Industrie (METI) mitteilte, hat die Regierung Rapidus bis zu 920 Milliarden Yen für den Aufbau fortschrittlicher Halbleiterfertigungskapazitäten bewilligt. Dies schafft zusätzliche Nachfrage nach fortschrittlichen Abscheidungsmaterialien für ALD- und CVD-Prozesse.
Südkorea ist führend in der Halbleiterfertigung für Speichersysteme, und die kontinuierliche Expansion der Produktion von KI- und Hochbandbreitenspeichern ist einer der Gründe für das stabile Marktwachstum des Landes. Die steigende Nachfrage nach fortschrittlichen Speicherbausteinen führt zu einem erhöhten Verbrauch hochreiner Abscheidungsmaterialien für die Halbleiterfertigung. Daher kündigte Südkorea laut dem Ministerium für Handel, Industrie und Energie (MOTIE) ein 26 Billionen KRW schweres Förderpaket für die Halbleiterindustrie für 2024 an, um die Halbleiterfertigung zu stärken, die globale Wettbewerbsfähigkeit zu verbessern und die zukünftige Nachfrage nach High-k- und CVD-ALD-Metallvorläufern zu decken.
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für High-k- und CVD-ALD-Metallvorläufer wird im Prognosezeitraum voraussichtlich einen bedeutenden Anteil einnehmen. Gründe hierfür sind wachsende Investitionen in die Halbleiterfertigung, die steigende Nachfrage nach fortschrittlichen Logik- und Speicherchips sowie staatliche Förderprogramme für die heimische Halbleiterproduktion. Die Region stärkt ihre Halbleiterlieferkette durch neue Fertigungsdienstleistungen und Materialproduktionskapazitäten, wodurch der Bedarf an hochreinen Vorläuferchemikalien für ALD- und CVD-Prozesse steigt. Darüber hinaus prognostiziert der US-amerikanische Halbleiterverband (SIA) für die USA einen Anstieg der Halbleiterfertigungskapazität um rund 203 % zwischen 2023 und 2033. Unterstützt wird dies durch Investitionen im Rahmen des CHIPS and Science Act, was ein großes Potenzial für High-k- und CVD-ALD-Metallvorläufer eröffnet.
Das Land baut die Produktion fortschrittlicher Chips durch den CHIPS and Science Act aus, wodurch der Bedarf an hochreinen Vorläuferchemikalien für ALD- und CVD-Abscheidungsprozesse steigt. Der US- Markt für High-k- und CVD/ALD-Metallvorläufer wird aufgrund zunehmender Investitionen in die Halbleiterfertigung und heimische Produktionsanlagen voraussichtlich einen bedeutenden Anteil am regionalen Markt einnehmen. Darüber hinaus zielt das CHIPS-Programm laut US-Handelsministerium darauf ab, mindestens zwei neue, großflächige Standorte für hochmoderne Logikbausteine in den USA zu errichten und gleichzeitig die Kapazitäten für fortschrittliche Gehäusetechnologien auszubauen. Dies erhöht den Bedarf an High-k- und CVD/ALD-Metallvorläufermaterialien für die Halbleiterfertigung.
Der kanadische Markt dürfte aufgrund der steigenden Investitionen des Landes in die Halbleiterforschung, die Entwicklung fortschrittlicher Materialien und Innovationen in der Mikroelektronik ein stetiges Wachstum verzeichnen. Die Regierung unterstützt Forschungseinrichtungen und Industrieallianzen, um Kanadas Rolle bei Halbleitermaterialien und Elektroniktechnologien der nächsten Generation zu stärken. Darüber hinaus hat die kanadische Regierung im Rahmen der kanadischen Strategie für kritische Mineralien bis zu 3,8 Milliarden CAD bereitgestellt, um die heimischen Lieferketten für saubere Technologien und die Halbleiterindustrie zu unterstützen.
Einblicke in den europäischen Markt
Der europäische Markt dürfte im Prognosezeitraum aufgrund steigender Investitionen in die Halbleiterfertigung ein signifikantes Wachstum verzeichnen. Die Länder bauen ihre heimische Chipproduktion aus und stärken ihre Lieferketten, wodurch die Nachfrage nach hochreinen Abscheidungsmaterialien für ALD- und CVD-Verfahren steigt. Laut Europäischer Kommission zielt der Europäische Chips Act darauf ab, mehr als 43 Milliarden Euro an öffentlichen und privaten Investitionen zu mobilisieren, um das europäische Halbleiter-Ökosystem zu stärken und die Kapazitäten für die fortschrittliche Chipfertigung auszubauen.
Der Ausbau der Halbleiterfertigung und die verstärkten Investitionen in moderne Wafer-Fertigungsanlagen zählen zu den wenigen Trends, die dem deutschen Markt für High-k- und CVD-ALD-Metallvorläufer ein stetiges Wachstum bescheren. Dies fördert die heimische Chipproduktion, stärkt die Resilienz der Lieferkette und trägt zur Verbesserung der europäischen Halbleiterfertigungskapazitäten bei. Darüber hinaus stellt die Bundesregierung laut Bundesministerium für Wirtschaft und Energie im Rahmen des IPCEI Advanced Semiconductor Technologies (IPCEI AST) bis zu 3,8 Milliarden Euro für Halbleiterprojekte bereit. Dieses Programm unterstützt die Entwicklung fortschrittlicher Halbleitertechnologien und die steigende Nachfrage nach modernen Abscheidungsmaterialien.
Der französische Markt für High-k- und CVD-ALD-Metallvorläufer dürfte aufgrund des zunehmenden Fokus des Landes auf Halbleiterforschung und fortschrittliche Mikroelektronikinnovationen ein stabiles Wachstum verzeichnen. Die Regierung stärkt Forschung und industrielle Entwicklung, um die heimischen Halbleiterkapazitäten zu verbessern und fortschrittliche Elektroniktechnologien zu fördern. Laut der französischen Regierung hat die Initiative „France 2030“ rund 5 Milliarden Euro für die Entwicklung und Industrialisierung von Elektroniktechnologien bereitgestellt, die die Halbleiterproduktion, Innovationen und die zukünftige Nachfrage nach fortschrittlichen Vorläufermaterialien unterstützen können.
Wichtige Marktteilnehmer im Bereich hochkaliumhaltiger und CVD-ALD-Metallvorprodukte:
- Merck KGaA (Deutschland)
- Entegris (CMC Materials) (USA)
- Air Liquide (Frankreich)
- JI Tech Co., Ltd (Südkorea)
- ADEKA Corporation (Japan)
- Soulbrain (Südkorea)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Merck KGaA (Deutschland) entwickelt hochreine elektronische Materialien und Spezialchemikalien für die Halbleiterfertigung. Das Unternehmen konzentriert sich darauf, die Produktion fortschrittlicher Logik- und Speichertechnologien mit Beschichtungsmaterialien zu unterstützen, die für Chiptechnologien der nächsten Generation entwickelt wurden.
- Entegris (CMC Materials) (USA) liefert fortschrittliche Prozessmaterialien und Lösungen zur Kontaminationskontrolle für die Halbleiterfertigung; das Unternehmen trägt zur Verbesserung der Fertigungseffizienz bei und unterstützt gleichzeitig fortschrittliche Abscheidungs- und Waferbearbeitungsanwendungen.
- Air Liquide (Frankreich) liefert Spezialgase und Vorläufermaterialien, die in der Halbleiterproduktion verwendet werden.
- JI Tech Co., Ltd. (Südkorea) konzentriert sich auf die Lieferung von Materialien, die eine stabile Abscheidung und die Anforderungen der fortschrittlichen Chipherstellung unterstützen.
- Die ADEKA Corporation (Japan) produziert Spezialchemikalien und Halbleitermaterialien für fortschrittliche elektronische Anwendungen; sie baut ihr Geschäft mit elektronischen Materialien durch die Entwicklung von Produkten für fortschrittliche Halbleiterbauelemente kontinuierlich aus.
- Soulbrain (Südkorea) liefert hochreine Halbleiterchemikalien und Abscheidungsmaterialien für die fortschrittliche Waferherstellung.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt:
Die Fähigkeit, Vorläufermaterialien für verschiedene Chipfertigungsprozesse zu qualifizieren, hat sich mit dem Wachstum der Halbleitertechnologien zu einem wichtigen Wettbewerbsfaktor entwickelt. Der globale Markt für High-k- und CVD-ALD-Metallvorläufer ist mäßig wettbewerbsintensiv. Unternehmen konkurrieren hier mit Materialien, die die für die moderne Halbleiterfertigung erforderlichen Reinheits- und Leistungsstandards erfüllen. Lieferanten arbeiten eng mit ihren Kunden zusammen, um anwendungsspezifische Materialien für anspruchsvolle Logik-, Speicher- und Abscheidungsanforderungen zu entwickeln. Neben der Produktleistung sind eine zuverlässige Versorgung, Fertigungserfahrung und die Fähigkeit, sich an wechselnde Halbleiterprozessknoten anzupassen, entscheidende Faktoren für den Wettbewerb auf dem Markt.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Juli 2026 erhielt Merck von der US-amerikanischen Arzneimittelbehörde FDA den Status eines Therapiedurchbruchs für Enpatoran. Dies unterstreicht das kontinuierliche Engagement des Unternehmens für die Weiterentwicklung innovativer Technologien in seinem Wissenschafts- und Technologieportfolio. Im Mai 2026 schloss Entegris eine nicht-exklusive Kreuzlizenzvereinbarung mit JSR/Inpria für EUV-Lithographietechnologien ab und erweiterte damit seine Kompetenzen in der Halbleiterfertigung der nächsten Generation. Im April 2025 beschleunigte ADEKA das Wachstum seines Geschäftsbereichs für fortschrittliche Halbleitermaterialien durch höhere Investitionen und verstärkte Produktentwicklungsaktivitäten, um den zukünftigen Anforderungen der Halbleiterproduktion gerecht zu werden.
- Report ID: 5785
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035

Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
