Marktausblick für Logistik im Gesundheitswesen:
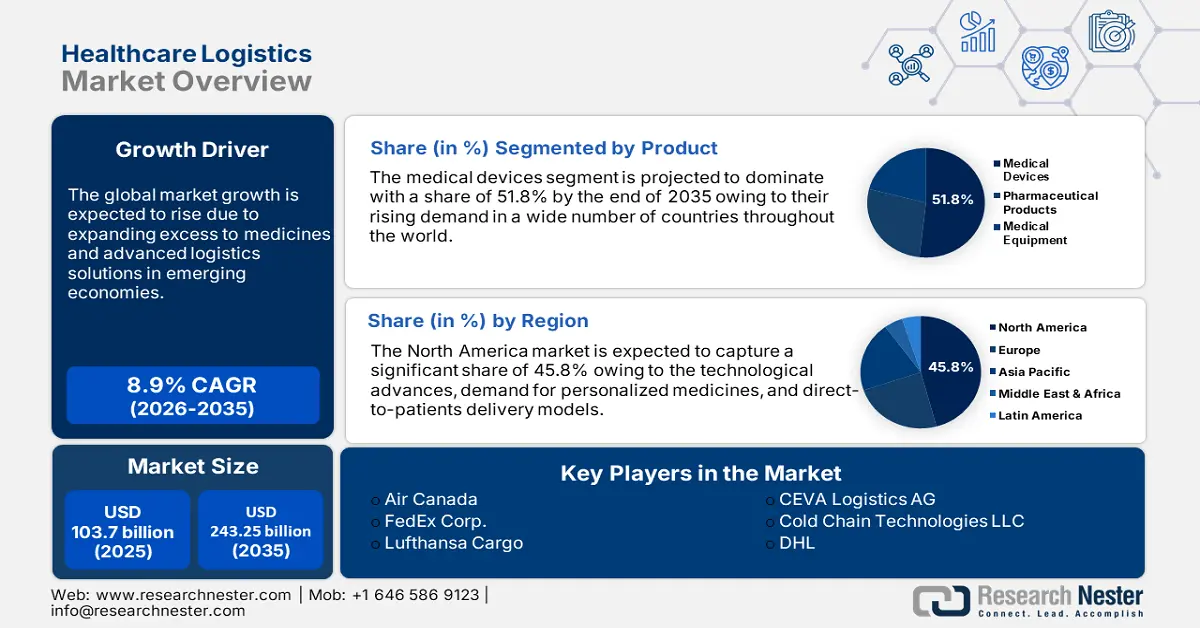
Der Markt für Logistikdienstleistungen im Gesundheitswesen hatte 2026 ein Volumen von über 112,01 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 270,07 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 9,2 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Logistikdienstleistungen im Gesundheitswesen auf 122,31 Milliarden US-Dollar geschätzt.
Der globale Markt expandiert rasant, angetrieben durch die Globalisierung der pharmazeutischen Produktion und den zunehmenden grenzüberschreitenden Handel. Die Integration der Blockchain-Technologie zur Verbesserung von Transparenz und Sicherheit gewinnt in Regionen mit hohem Fälschungsrisiko an Bedeutung. Der Import und Export von medizinischen Produkten und Arzneimitteln hat in den letzten Jahren stark zugenommen, was die Logistikbranche im Gesundheitswesen maßgeblich beeinflusst. Fortschritte in der Medizintechnik, der Aufstieg von Biologika und die steigende Nachfrage nach temperaturgeführter Logistik treiben das Marktwachstum weiter an.
Beispielsweise exportierte das Land laut dem US-amerikanischen Außenhandel mit Waren und Dienstleistungen (Stand: Oktober 2024) im Jahr 2023 medizinische Geräte im Wert von 38.761 Millionen US-Dollar und im Jahr 2024 im Wert von 38.488 Millionen US-Dollar. Der größte Exporteur medizinischer Instrumente in den USA war Kalifornien mit Exporten im Wert von 505 Millionen US-Dollar, wobei die meisten Exporte in die Niederlande gingen (437 Millionen US-Dollar im September 2024). Darüber hinaus trägt der Einsatz prädiktiver Analysen zur Bedarfsprognose und Optimierung des Bestandsmanagements sowie die Reduzierung von Verschwendung bei verderblichen Medizinprodukten, einschließlich Impfstoffen, zum Marktwachstum bei.
Darüber hinaus führt der zunehmende Trend zu dezentralen klinischen Studien zu einem erhöhten Bedarf an maßgeschneiderten Logistiklösungen für den Transport sensibler medizinischer Proben und Materialien an verschiedene Standorte weltweit. Im Oktober 2023 schlossen Cyroport, Inc. und CGTCatapult eine strategische Partnerschaft, um die Weiterentwicklung von Zell- und Gentherapien zu fördern. Im Rahmen dieser Zusammenarbeit errichtet Cryoport Systems sein erstes globales Logistikzentrum für die Lieferkette in Großbritannien. Die nach GMP-Standards zertifizierte Anlage befindet sich im Biowissenschaftscluster in Stevenage.
Schlüssel Logistik im Gesundheitswesen Markteinblicke Zusammenfassung:
Regionale Highlights:
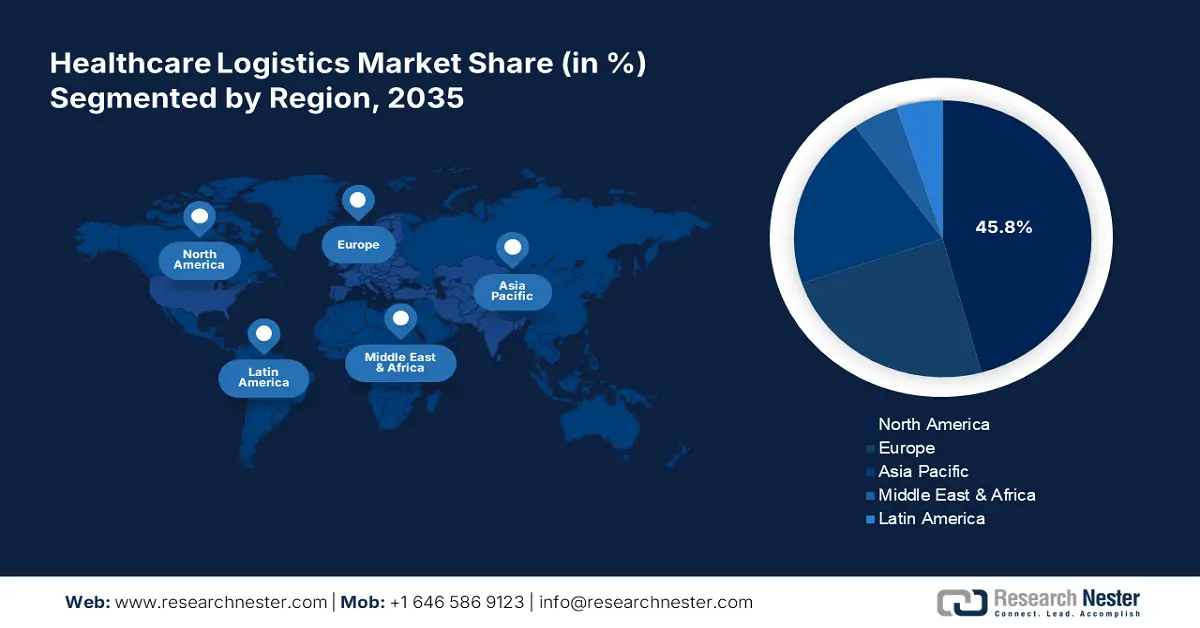
- Der nordamerikanische Markt für Gesundheitslogistik wird bis 2036 einen Anteil von 45,80 % erreichen. Treiber dieses Wachstums sind die etablierte Pharmaindustrie und die robuste Lieferketteninfrastruktur.
- Der asiatisch-pazifische Markt wird im Prognosezeitraum 2027–2036 das schnellste Wachstum verzeichnen. Dies ist auf die verbesserte medizinische Infrastruktur und die höhere Effizienz der Lieferketten in Schwellenländern zurückzuführen.
Segmenteinblicke:
- Das Segment Medizinprodukte im Markt für Gesundheitslogistik wird bis 2036 voraussichtlich einen Marktanteil von 51,80 % erreichen. Treiber dieser Entwicklung sind die steigende Nachfrage nach Diagnostik, die zunehmende Verbreitung chronischer Krankheiten und die steigende Anzahl chirurgischer Eingriffe.
Wichtigste Wachstumstrends:
- Steigende Nachfrage nach fortschrittlichen Medizinprodukten
- Erhöhte staatliche Gesundheitsausgaben
Hauptherausforderungen:
- Unterbrechungen der Lieferkette
Wichtigste Akteure:DHL Supply Chain, UPS Healthcare (United Parcel Service, Inc.), FedEx Corporation, Kühne+Nagel International AG, DB Schenker, CEVA Logistics, XPO Logistics, Inc., Cardinal Health, Inc., Owens & Minor, Inc., AmerisourceBergen Corporation (Cencora).
Global Logistik im Gesundheitswesen Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:112,01 Mrd. USD
- Marktgröße 2027:122,31 Mrd. USD
- Prognostizierte Marktgröße bis 2036:270,07 Mrd. USD
- Wachstumsprognose:9,2 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Nordamerika (45,8 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Führende Länder: USA, Deutschland, China, Japan, Vereinigtes Königreich
- Aufstrebende Länder: China, Indien, Brasilien, Mexiko, Südkorea
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Logistik im Gesundheitswesen:
Wachstumstreiber
Steigende Nachfrage nach fortschrittlichen Medizinprodukten: Zunehmende Importe modernster Medizinprodukte, insbesondere aus den USA und Europa, erfordern spezialisierte Logistiklösungen für sichere und termingerechte Lieferungen. Laut der India Brand Equity Foundation (IBEF) wird der Markt für Medizinprodukte in Indien bis 2030 voraussichtlich auf 50 Milliarden US-Dollar anwachsen. Derzeit werden 70–80 % dieses Wachstums durch Importe aus Ländern wie den USA, China und Deutschland getrieben. Da Gesundheitsunternehmen global expandieren, ist die Abhängigkeit von importierten Rohstoffen für die Entwicklung und Herstellung fortschrittlicher Medizinprodukte zudem mit grenzüberschreitenden Logistiklösungen verbunden.
Steigende staatliche Gesundheitsausgaben: Weltweit investieren Regierungen verstärkt in die Gesundheitsinfrastruktur und -dienstleistungen. Dies führt zu Investitionen in modernisierte Lieferketten und Logistiknetzwerke. Im indischen Staatshaushalt 2024/25 wurden 10,73 Milliarden US-Dollar für den Gesundheitssektor bereitgestellt. Höhere Budgets bedeuten, dass Länder verstärkt in die Modernisierung der Gesundheitsinfrastruktur investieren, was wiederum die Nachfrage nach Logistikdienstleistungen im Gesundheitswesen erhöht, um die Sicherheit der transportierten Produkte zu gewährleisten.
Herausforderungen
Steigende Betriebskosten: Die zunehmenden Kosten für Treibstoff, Arbeitskräfte und die Instandhaltung spezialisierter Logistikinfrastruktur, wie beispielsweise Kühlkettensysteme, stellen erhebliche Herausforderungen dar. Verschärft werden diese Kosten durch den Investitionsbedarf in fortschrittliche Technologien wie IoT und Automatisierung, was es kleineren Logistikdienstleistern erschwert, wettbewerbsfähig zu bleiben. Dies führt zu einer Marktherausforderung und bremst das Branchenwachstum.
Unterbrechungen der Lieferkette: Geopolitische Spannungen, Naturkatastrophen und Pandemien führen zu Engpässen bei wichtigen medizinischen Gütern und Rohstoffen und belasten die Logistik im Gesundheitswesen. Zudem erhöhen sie die Transportkosten und erschweren den Zugang zu wichtigen Routen, was den Markt für Gesundheitslogistik durch Lieferkettenunterbrechungen stark beeinträchtigt. Verzögerungen beim Transport wichtiger medizinischer Güter und Arzneimittel in Verbindung mit schwankender Nachfrage führen zu Ineffizienzen und einer Überlastung der Logistiknetzwerke.
Marktgröße und Prognose für Logistik im Gesundheitswesen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
9,2 % |
|
Marktgröße im Basisjahr (2026) |
112,01 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
270,07 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung im Bereich Gesundheitslogistik:
Produktsegmentanalyse
Bis 2036 wird der Anteil des Segments Medizinprodukte am Logistikmarkt im Gesundheitswesen voraussichtlich bei rund 51,8 % liegen. Die steigende Nachfrage nach Diagnosegeräten, die zunehmende Verbreitung chronischer Krankheiten und die steigende Anzahl chirurgischer Eingriffe erfordern effiziente und zeitnahe Logistiklösungen. Die Schwellenländer weltweit importieren eine breite Palette von Medizinprodukten, hauptsächlich aus den USA.
Laut OEC exportierten die USA im Jahr 2022 beispielsweise medizinische Instrumente im Wert von 33,3 Milliarden US-Dollar und wurden damit zum weltweit größten Exporteur dieser Produkte. Zudem belegten medizinische Instrumente im selben Jahr den elften Platz der wichtigsten US-Exportgüter. Zu den Abnehmerländern zählten unter anderem die Niederlande (5,4 Milliarden US-Dollar), China (3,7 Milliarden US-Dollar), Mexiko (3,2 Milliarden US-Dollar), Japan (2,4 Milliarden US-Dollar) und Deutschland (2,4 Milliarden US-Dollar). Dies wiederum trägt zum weiteren Marktwachstum bei.
Typensegmentanalyse
Prognosen zufolge wird das Segment der Generika den Markt für Gesundheitslogistik im Prognosezeitraum dominieren. Generika bilden die Basis der stationären und präventiven Gesundheitsversorgung und machen den Großteil der Lieferengpässe aus. Die steigende Nachfrage nach erschwinglichen Medikamenten hat die Produktion und den Vertrieb von Generika angekurbelt. Diese Medikamente profitieren zudem von einer optimierten Logistik, da sie in der Regel weniger strenge Lageranforderungen haben und somit einen effizienten Transport in großem Umfang sowie eine gute Verfügbarkeit im gesamten Markt ermöglichen.
Laut CPA waren Generika in den USA beispielsweise 2021 mit einem Importwert von 176 Milliarden US-Dollar das zweitgrößte Importgut. Indien, Mexiko und China hielten 2021 57 % aller Arzneimittelimporte (nach Gewicht). Zudem entfielen in den USA 84 % aller verschriebenen Medikamente auf Generika, verglichen mit 35 % in anderen OECD-Ländern. Der Preis für Generika lag in den USA bei 0,80 US-Dollar, im Vergleich zu anderen OECD-Ländern. 2019 genehmigte die US-amerikanische Arzneimittelbehörde FDA über 1.100 Generika im Rahmen des verkürzten Zulassungsverfahrens für neue Arzneimittel (ANDA). Dies steigerte die Nachfrage nach Generika und damit auch den Transportbedarf auf dem Markt.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Typ |
|
Produkt |
|
Service |
|
Endnutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Logistikmarktes im Gesundheitswesen:
Einblicke in den nordamerikanischen Markt
Nordamerika wird im Markt für Logistikdienstleistungen im Gesundheitswesen bis 2036 voraussichtlich einen Umsatzanteil von über 45,8 % erreichen. Die Region profitiert von einer etablierten Pharmaindustrie und einer robusten Lieferketteninfrastruktur. Laut der International Trade Administration (ITA) verzeichneten die USA im Januar 2024 einen geschätzten Anstieg der Exporte von Medizinprodukten um 25 % in den letzten drei Jahren und einen geschätzten Importwert von 600 Millionen US-Dollar im Jahr 2022. Die zunehmende Zusammenarbeit zwischen Logistikdienstleistern und Unternehmen im Gesundheitswesen treibt das Marktwachstum in der Region weiter an.
Der US -Markt wird durch technologische Fortschritte und die steigende Nachfrage nach temperaturempfindlichen Arzneimitteln angetrieben. Zudem betonen die von der FDA festgelegten regulatorischen Standards Transparenz und Sicherheit in der Lieferkette und fördern so Investitionen in moderne Logistikinfrastruktur. Beispielsweise investierte der Geschäftsbereich Life Sciences and Healthcare (LSHC) von DHL Supply Chain im Februar 2022 über 400 Millionen US-Dollar. Ziel dieser Investition war der Ausbau des Vertriebsnetzes für Pharmazeutika und Medizinprodukte um 27 % im selben Jahr.
Der kanadische Markt für Gesundheitslogistik verzeichnet ein Wachstum, da Kanada den Zugang zur Gesundheitsversorgung in seinem riesigen Gebiet verbessern will. Die Nachfrage nach Kühlkettenlogistik ist insbesondere im Bereich der Impfstoffverteilung stark gestiegen, wobei die Einhaltung der Vorgaben von Health Canada im Vordergrund steht. Technologische Innovationen, darunter Echtzeit-Tracking-Systeme, werden eingesetzt, um die Liefereffizienz zu steigern und die Herausforderungen in den abgelegenen und ländlichen Regionen des Landes zu bewältigen.
Einblicke in den asiatisch-pazifischen Markt
Der Markt für Gesundheitslogistik im asiatisch-pazifischen Raum (APAC) wird im Prognosezeitraum voraussichtlich das schnellste Wachstum verzeichnen. Schwellenländer in der Region konzentrieren sich auf die Verbesserung der medizinischen Infrastruktur und die Effizienz ihrer Lieferketten, um den Zugang zu Medikamenten und Impfstoffen zu verbessern. Die Internationale Handelsbehörde (ITA) gab 2024 an, dass Indien fast 80 % seiner Medizinprodukte importiert, insbesondere High-End-Geräte wie Krebsdiagnostik, medizinische Bildgebung und Ultraschalluntersuchungen. Der E-Commerce im Gesundheitswesen fördert zudem Innovationen bei der Zustellung auf der letzten Meile im asiatisch-pazifischen Raum.
Der indische Markt expandiert maßgeblich aufgrund staatlicher Initiativen wie der „Make in India“-Kampagne. Der Aufstieg der Telemedizin und der häuslichen Pflege verstärkt den Bedarf an leistungsfähigen Liefernetzen im Land zusätzlich. So ging beispielsweise Cipla Limited im September 2023 eine Partnerschaft mit Skye Air Mobility ein und führte Drohnenlieferungen von lebenswichtigen Medikamenten für Krankenhäuser und Apotheken im indischen Bundesstaat Himachal Pradesh ein. Diese Faktoren fördern Innovation und Expansion des Marktes erheblich und dürften bis Ende 2036 zu einem deutlichen Wachstum führen.
Der chinesische Markt verzeichnet dank seiner fortschrittlichen Fertigungskapazitäten und der umfassenden Kühlketteninfrastruktur ein Wachstum. Die Fokussierung der chinesischen Regierung auf Gesundheitsreformen und Investitionen in intelligente Logistiktechnologien, einschließlich IoT und KI, transformiert diesen Sektor. Darüber hinaus erfordert die alternde Bevölkerung des Landes eine effiziente und zuverlässige Logistikunterstützung, insbesondere für die häusliche Pflege und spezialisierte Behandlungen.
Akteure im Markt für Logistik im Gesundheitswesen:
- Air Canada
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- AmerisourceBergen Corp
- CEVA Logistics AG
- Cold Chain Technologies LLC
- Deutsche Post DHL Gruppe
- FedEx Corp
- Kühne + Nagel International AG
- Schenker AG
- United Parcel Service Inc.
- Owens & Minor
- Lufthansa Cargo
- Alloga
- PHEONIX-Gruppe
- H. Robinson
- DSV
Unternehmen im Bereich der Gesundheitslogistik konzentrieren sich auf die regionale Expansion durch den Aufbau von Distributionszentren in Schwellenländern, um die Effizienz ihrer Lieferketten zu verbessern. So erweiterte FedEx beispielsweise im November 2024 sein hochmodernes Korea Life Science Center in Gimpo, Gyeonggi-do, auf eine Fläche von 2.288 Quadratmetern, um der steigenden Nachfrage nach spezialisierten Transportlösungen im Gesundheitswesen gerecht zu werden. Insgesamt erreichte das Unternehmen im Geschäftsjahr 2024 ein angestrebtes Kosteneinsparungsziel von 1,8 Milliarden US-Dollar und unterstrich damit sein weltweites Wachstum. Diese Expansionsstrategien fördern das Wachstum der Unternehmen und erhalten den Wettbewerb im Markt deutlich aufrecht.
Neueste Entwicklungen
- Im Juni 2024 erwarb die Konoike Transport Co., Ltd. 82 % der Anteile an SPD India Healthcare Pvt. Ltd., um ihre Position in wichtigen Geschäftsbereichen des indischen Gesundheitsmarktes zu stärken.
- Im Januar 2024 unterzeichneten Mitsui O.S.K. Lines, Ltd. und MOL Logistics Co., Ltd. eine Absichtserklärung mit Revital Healthcare Limited zum Bau eines Vertriebszentrums für medizinische Produkte und Arzneimittel in der Sonderwirtschaftszone Mombasa.
- Im September 2024 erwarb UPS Frigo-Trans und deren Schwestergesellschaft BPL. Die Übernahme zielt darauf ab, die umfassenden Logistikdienstleistungen des Unternehmens für europäische Kunden zu stärken, die zunehmend temperatur- und zeitkritische Logistik benötigen. Im April 2021 hat CEVA Logistics die neue Submarke CEVA FORPATIENTS für Unternehmen aus dem Gesundheits- und Pharmabereich eingeführt, die den Patienten in den Mittelpunkt der Lieferkette stellen und umfassende Logistiklösungen anbieten. Im April 2021 hat CEVA Logistics die neue Submarke CEVA FORPATIENTS für Unternehmen aus dem Gesundheitswesen und der Pharmaindustrie eingeführt, die den Patienten in den Mittelpunkt ihrer Lieferkette stellen und umfassende Logistiklösungen anbieten.
- Report ID: 6865
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
