Marktausblick für den Vertrieb elektronischer Bauteile:
Der Markt für den Vertrieb elektronischer Bauteile hatte 2025 ein Volumen von 496,1 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2035 auf über 985,1 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 7,1 % im Prognosezeitraum 2026–2035 entspricht. Für 2026 wird das Marktvolumen auf 531,3 Milliarden US-Dollar geschätzt.
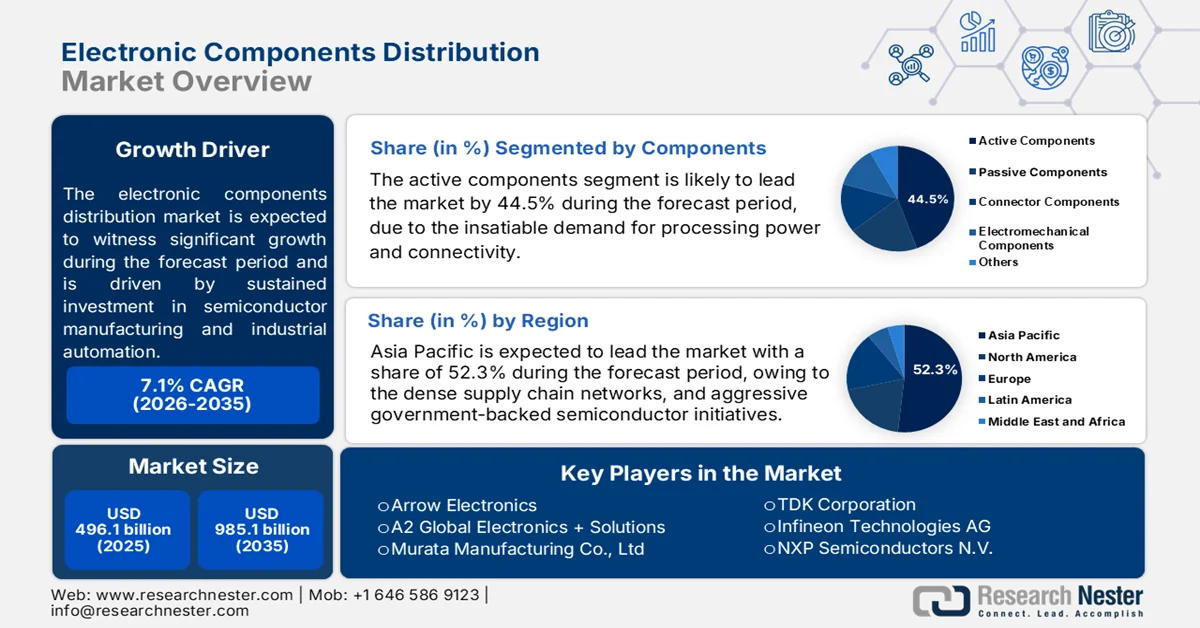
Der Markt für den Vertrieb elektronischer Bauteile wird durch kontinuierliche Investitionen in die Halbleiterfertigung, die industrielle Automatisierung, die Automobilelektronik, die Telekommunikationsinfrastruktur und den Ausbau von Rechenzentren geprägt. Von Vertriebspartnern wird zunehmend erwartet, dass sie Bestandsmanagement, die Stabilität der Lieferkette, Designunterstützung und die regionale Auftragsabwicklung gewährleisten, da Hersteller Beschaffungsrisiken minimieren und die Produktionskontinuität verbessern wollen. Laut Daten der US Semiconductor Industry Association (SIA) vom Februar 2025 erreichten die weltweiten Halbleiterumsätze im Jahr 2024 627,6 Milliarden US-Dollar, was die starke Nachfrage in den Bereichen Computertechnik, Kommunikation, Industrie und Automobil widerspiegelt. Gleichzeitig stärken staatlich geförderte Kapazitätserweiterungsprogramme die langfristige Nachfrage nach Bauteilen.
Die Digitalisierung und Elektrifizierung der Industrie fördern ebenfalls das Marktwachstum. Laut Daten der Internationalen Energieagentur (IEA) vom Mai 2025 überstieg der weltweite Absatz von Elektroautos im Jahr 2024 die Marke von 17 Millionen Einheiten. Dies steigerte die Nachfrage nach Leistungshalbleitern, Sensoren, Steckverbindern, passiven Bauelementen und eingebetteten Prozessoren entlang der gesamten automobilen Lieferkette. Diese Entwicklungen ermutigen Distributoren, ihre Mehrwertdienste auszubauen, ihre Lagerhaltung zu optimieren und engere Beziehungen zu Halbleiterherstellern und Industriekunden zu pflegen. Die Marktaussichten werden weiterhin durch den steigenden Elektronikanteil in den Bereichen Transport, Energie, Industrieautomation, Kommunikation und Computertechnik gestützt.
Schlüssel Vertrieb von elektronischen Bauteilen Markteinblicke Zusammenfassung:
Regionale Highlights:
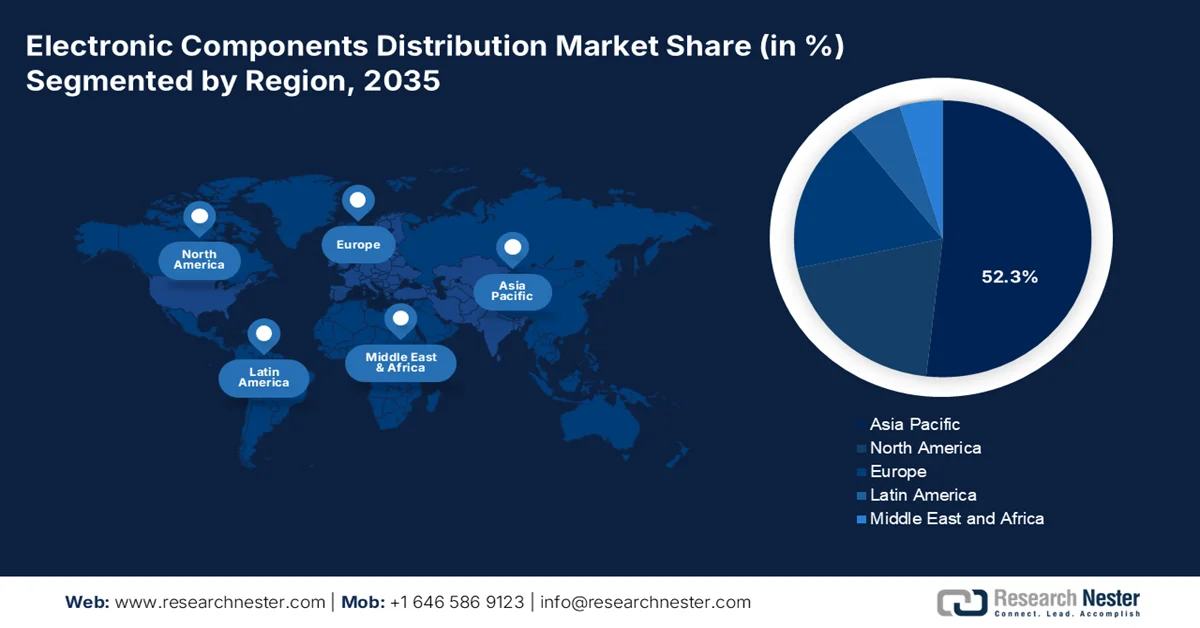
- Der asiatisch-pazifische Markt für den Vertrieb elektronischer Bauteile wird bis 2035 voraussichtlich einen Umsatzanteil von 52,3 % erreichen. Dies wird durch weitverzweigte Ökosysteme der Elektronikfertigung, integrierte Lieferkettennetzwerke und die starke staatliche Förderung der Halbleiter- und Komponentenproduktion begünstigt.
- In Nordamerika wird im Zeitraum 2026–2035 ein deutliches Marktwachstum erwartet. Treiber dieser Entwicklung sind lokale Lieferketteninitiativen, steigende Investitionen in die Verteidigungsindustrie und die Elektrifizierung der Automobilindustrie sowie die wachsende Nachfrage aus dem Bereich des Hochleistungsrechnens und von Rechenzentren.
Segment-Einblicke:
- Das Segment der aktiven Komponenten wird bis 2035 voraussichtlich einen Marktanteil von 44,5 % am Vertrieb elektronischer Komponenten erreichen. Treiber dieser Entwicklung sind der steigende Bedarf an Rechenleistung, Konnektivitätslösungen und entsprechende Investitionen in SMT-Komponenten, LED-Chips und RFID-fähige Technologien.
- Die Datenverarbeitung wird voraussichtlich im Zeitraum 2026–2035 das führende Anwendungssegment bleiben. Unterstützt wird dies durch den rasanten Ausbau von Cloud Computing, künstlicher Intelligenz und Big-Data-Infrastruktur, die leistungsstarke elektronische Komponenten erfordern.
Wichtigste Wachstumstrends:
- Öffentliche Investitionen in die Telekommunikationsinfrastruktur
- Wachstum bei Rechenzentren und digitaler Infrastruktur
Große Herausforderungen:
- Volatilität in der Lieferkette
- Strenge Einhaltung gesetzlicher Vorschriften
Wichtigste Akteure:Arrow Electronics (USA), A2 Global Electronics + Solutions (USA), Murata Manufacturing Co., Ltd. (Japan), TDK Corporation (Japan), Infineon Technologies AG (Deutschland), NXP Semiconductors N.V. (Niederlande).
Global Vertrieb von elektronischen Bauteilen Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2025:496,1 Mrd. USD
- Marktgröße 2026:531,3 Mrd. USD
- Prognostizierte Marktgröße bis 2035:985,1 Mrd. USD
- Wachstumsprognose:7,1 % CAGR (2026–2035)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (52,3 % Anteil bis 2035)
- Am schnellsten wachsende Region: Nordamerika
- Dominierende Länder: China, USA, Japan, Südkorea, Deutschland
- Schwellenländer: Indien, Vietnam, Mexiko, Malaysia, Indonesien
Last updated on : 13 November, 2025
Markt für den Vertrieb elektronischer Bauteile – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- Öffentliche Investitionen in die Telekommunikationsinfrastruktur: Staatlich geförderte Modernisierungsprogramme treiben die Nachfrage nach elektronischen Bauteilen für Netzwerkgeräte, Glasfaserinfrastruktur, Datenübertragungssysteme und Hardware für drahtlose Kommunikation an. Laut PIB-Daten vom März 2026 wurden landesweit über 518.000 5G-Basisstationen installiert, und die Dienste sind in nahezu allen Distrikten verfügbar. Ähnliche Initiativen zur Netzwerkmodernisierung laufen in Europa, Nordamerika und Asien. Für Distributoren bietet sich neben der Produktverfügbarkeit die Möglichkeit, Telekommunikationsausrüster bei Prognosen, Bestandsoptimierung und der Sicherstellung der Lieferkette zu unterstützen. Da die Regierungen weiterhin den Breitbandausbau und Projekte zur digitalen Vernetzung finanzieren, wird von Distributoren erwartet, dass sie eine entscheidende Rolle bei der Sicherstellung der Komponentenverfügbarkeit für Telekommunikationsausrüster und Infrastrukturunternehmen spielen.
- Wachstum bei Rechenzentren und digitaler Infrastruktur: Staatliche Förderprogramme für künstliche Intelligenz, Cloud Computing und die digitale Transformation erhöhen die Investitionen in die Rechenzentrumsinfrastruktur und damit die Nachfrage nach elektronischen Bauteilen. Laut Daten von Congress.gov vom Mai 2026 waren Rechenzentren aufgrund des KI-getriebenen Rechenbedarfs für rund 4,4 % des gesamten US-Stromverbrauchs verantwortlich. Der Ausbau des Serverbestands erfordert Prozessoren, Speicherbausteine, Leistungshalbleiter, Netzwerkkomponenten, Steckverbinder und Elektronik für das Wärmemanagement, die über Vertriebskanäle bezogen werden. Dieser Trend eröffnet zudem Chancen für Distributoren, die spezialisierte Logistik-, Bedarfsplanungs- und Lieferketten-Transparenzdienstleistungen für Rechenzentrumsbetreiber und Gerätehersteller anbieten.
Herausforderungen
- Volatilität der Lieferkette : Störungen durch geopolitische Spannungen, Naturkatastrophen und Rohstoffknappheit führen zu unvorhersehbaren Lieferzeiten. Hersteller haben Schwierigkeiten, konstante Lagerbestände aufrechtzuerhalten, wodurch Produktionsstopps und ein Verlust des Kundenvertrauens drohen. Der Aufbau widerstandsfähiger, diversifizierter Lieferketten ist unerlässlich, aber für neue Marktteilnehmer ressourcenintensiv.
- Strenge Einhaltung gesetzlicher Bestimmungen: Die Einhaltung komplexer internationaler Vorschriften wie RoHS, REACH und der Meldepflichten für Konfliktmineralien erfordert umfassendes Fachwissen und umfangreiche Dokumentation. Verstöße ziehen Bußgelder, Lieferverzögerungen oder Marktverbote nach sich. Neue Hersteller müssen daher massiv in Rechts- und Qualitätssicherungsteams investieren, um diese sich stetig weiterentwickelnden globalen Standards zu erfüllen.
Marktgröße und Prognose für den Vertrieb elektronischer Bauteile:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2025 |
|
Prognosejahr |
2026–2035 |
|
CAGR |
7,1 % |
|
Marktgröße im Basisjahr (2025) |
496,1 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2035) |
985,1 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für den Vertrieb elektronischer Bauteile:
Komponentensegmentanalyse
Im Segment der Komponententypen sind aktive Komponenten führend und werden voraussichtlich bis Ende 2035 einen Marktanteil von 44,5 % erreichen. Treiber dieses Segments ist die unstillbare Nachfrage nach Rechenleistung und Konnektivität. Laut APIIC-Daten vom Mai 2025 fördert der Staat Andhra Pradesh aktiv das Teilsegment der aktiven Komponenten. Die Politik bietet insbesondere Anreize für SMT-Komponenten (Surface-Mount Technology), LED-Chips und Chipmodule für Smartcards und RFID-Anwendungen. Hersteller aktiver Komponenten können Investitionszuschüsse für förderfähige Anlageinvestitionen in Großprojekte sowie eine 100%ige Erstattung der staatlichen Umsatzsteuer (SGST) für fünf Jahre und Zuschüsse zu den Stromkosten in Anspruch nehmen. Mit dem Ziel, eine Elektronikproduktion von 50 Milliarden US-Dollar zu erreichen und 500.000 Arbeitsplätze zu schaffen, nutzt Andhra Pradesh seine Industriecluster in Visakhapatnam und Tirupati, um Investitionen in aktive Komponenten anzuziehen und so das Ökosystem der Elektronikfertigung in Indien zu stärken.
Anwendungssegmentanalyse
Im Anwendungssegment ist die Datenverarbeitung führend im Markt für den Vertrieb elektronischer Bauteile. Treiber dieses Segments ist das explosive Wachstum von Cloud Computing, künstlicher Intelligenz (KI) und Big-Data-Analysen. Dieser Sektor benötigt leistungsstarke, spezialisierte elektronische Bauteile für Server, Datenspeicher und Hochgeschwindigkeitsnetzwerke. Der stetige Bedarf an höherer Rechenleistung zum Trainieren und Ausführen komplexer KI-Modelle ist der Hauptwachstumsmotor. Die IEA-Daten vom April 2025 spiegeln diesen Boom der digitalen Infrastruktur wider und prognostizieren einen weltweiten Stromverbrauch von 460 TWh für Rechenzentren im Jahr 2024. Diese Daten unterstreichen das enorme Ausmaß des Rechenzentrumsausbaus und die damit einhergehende stark steigende Nachfrage nach fortschrittlichen Energiemanagement- und Kühlkomponenten im Vertriebsmarkt.
Segmentanalyse der Vertriebskanäle
Der Direktvertrieb bleibt das führende Teilsegment im Vertriebskanal, insbesondere für komplexe, hochwertige elektronische Bauteile, die technische Zusammenarbeit und kundenspezifische Lösungen erfordern. Durch den Wegfall von Zwischenhändlern bauen Hersteller engere Beziehungen zu großen OEMs auf, gewährleisten eine bessere Transparenz der Lieferkette und bieten wettbewerbsfähige Preise für Großbestellungen. Dieses Modell ist entscheidend für den Abschluss langfristiger Verträge und die Bereitstellung von Design-In-Unterstützung, die für aktive Bauteile wie Halbleiter und spezielle passive Bauelemente unerlässlich ist. Der direkte Ansatz ermöglicht zudem eine schnellere Reaktion auf Marktanforderungen und eine engere Abstimmung mit den Produktionsplänen der Kunden. Dadurch ist er der bevorzugte Kanal für strategische, volumenorientierte Partnerschaften im Elektronikvertrieb.
Unsere detaillierte Analyse des Marktes für den Vertrieb elektronischer Bauteile umfasst die folgenden Segmente:
Segment | Teilsegmente |
Anwendung |
|
Vertriebskanal |
|
Komponententyp |
|
Endverbraucherbranche |
|
Materialart |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für den Vertrieb elektronischer Bauteile – Regionale Analyse
Einblicke in den APAC-Markt
Der asiatisch-pazifische Raum dominiert den Markt für den Vertrieb elektronischer Bauteile und wird voraussichtlich bis Ende 2035 einen regionalen Umsatzanteil von 52,3 % erreichen. Treiber dieser Entwicklung sind die massiven Produktionsstätten, die dichten Lieferkettennetzwerke und die ambitionierten staatlichen Initiativen zur Halbleiterförderung. Die Region dient als globales Produktionszentrum für passive Bauelemente, Steckverbinder und diskrete Bauelemente. Distributoren nutzen fortschrittliche Logistik und digitale Plattformen, um diverse Endmärkte zu bedienen – von Unterhaltungselektronik in China und Südkorea bis hin zur Automobil- und Industrieautomation in Japan, Indien und Südostasien. Distributoren konzentrieren sich auf Mehrwertdienste wie Design-In-Unterstützung, Konfektionierung und Just-in-Time-Lieferung. Das Wachstum wird durch die 5G-Infrastruktur, die Produktion von Elektrofahrzeugen, erneuerbare Energiesysteme und die zunehmende Verbreitung des Internets der Dinge (IoT) begünstigt, wobei geopolitische Handelsspannungen und Rohstoffkosten weiterhin Risiken darstellen.
Das rasante Wachstum in der Elektronikfertigung, bei Unterhaltungselektronik, Automobilelektronik und industrieller Automatisierung prägt den Markt für den Vertrieb elektronischer Bauteile in Indien . Distributoren unterstützen OEMs und EMS-Anbieter zunehmend bei der Bauteilbeschaffung, der Bestandsplanung und dem Lieferkettenmanagement, da die inländische Produktionskapazität wächst. Laut den PIB-Daten vom Oktober 2025 erreichte die indische Elektronikproduktion rund 11,3 Billionen INR, was die starke Nachfrage nach Halbleitern, passiven Bauelementen, Steckverbindern, Sensoren und eingebetteten Systemen widerspiegelt. Diese Produktionsexpansion schafft nachhaltige Chancen für Distributoren im ganzen Land.
Die umfangreiche Elektronikfertigung, starke Exporte und kontinuierliche Investitionen in Spitzentechnologien wie Elektrofahrzeuge, Industrieautomation und Telekommunikationsausrüstung treiben den Markt für den Vertrieb elektronischer Bauteile in China an. Distributoren spielen eine entscheidende Rolle, um die Verfügbarkeit von Komponenten für die Massenproduktion in der Unterhaltungselektronik und der Industrie sicherzustellen. Laut Daten der Global Times vom April 2025 erreichte die Produktion integrierter Schaltkreise in China 451,4 Milliarden Einheiten – ein Anstieg gegenüber 2023, der die robuste Halbleiterfertigung und die steigende Nachfrage nach entsprechenden Komponenten widerspiegelt. Dieses Wachstum erhöht den Beschaffungsbedarf und erweitert die Chancen für Distributoren elektronischer Bauteile in ganz China.
Einblicke in den nordamerikanischen Markt
Nordamerika wird sich im Prognosezeitraum von 2026 bis 2035 voraussichtlich als führender Markt für den Vertrieb elektronischer Bauteile etablieren. Treiber dieser Entwicklung sind die ausgereifte Infrastruktur, die starke Verlagerung hin zu lokalen Lieferketten und die steigende Nachfrage aus den Bereichen Verteidigung, Fahrzeugelektrifizierung und Rechenzentren. Die Region profitiert von staatlichen Investitionen zur Reduzierung der Abhängigkeit von der asiatischen Fertigung, wodurch Distributoren zunehmend auf Lagerbestände und die Diversifizierung ihrer Lieferanten setzen. Nachhaltigkeitsvorgaben und Rückverfolgbarkeitsanforderungen verändern die Logistik, während die Konsolidierung der Marktführer den Wettbewerb verschärft. Das Wachstum wird durch industrielle Automatisierung, Speichersysteme für erneuerbare Energien und den Bedarf an fortschrittlicher Datenverarbeitung gestützt, wobei Arbeitskräftemangel und lange Lieferzeiten weiterhin operative Herausforderungen darstellen.
Die starke Nachfrage nach Halbleiterprodukten in den Bereichen Computertechnik, Telekommunikation, Automobilindustrie und Industrie prägt den US-amerikanischen Markt für den Vertrieb elektronischer Bauteile. Laut OEC-2024 beliefen sich die US-Importe von Halbleiterbauteilen und ähnlichen Bauelementen (HS 8541.90) auf rund 578 Millionen US-Dollar. Dies unterstreicht die anhaltende Abhängigkeit der USA von globalen Halbleiterlieferketten für Fertigung und Montage. Steigende Investitionen in die Produktion fortschrittlicher Elektronik, KI-Infrastruktur und Kommunikationssysteme der nächsten Generation erhöhen den Bedarf an Halbleiterbauteilen und fördern den Ausbau von Vertriebsnetzen, die Herstellern Bestandsmanagement, technischen Support und Supply-Chain-Services bieten.
Die zunehmenden Investitionen in Telekommunikation, Umwelttechnologien, Luft- und Raumfahrt, Industrieautomation und fortschrittliche Fertigung prägen den kanadischen Markt für den Vertrieb elektronischer Bauteile. Distributoren stärken ihre regionalen Liefernetzwerke, um die Nachfrage nach Halbleitern, Steckverbindern, Sensoren und Energiemanagement-Bauteilen für diese Branchen zu decken. Ein wichtiger Indikator für die Marktentwicklung ist der wachsende Elektronikhandel Kanadas. Laut Daten der kanadischen Regierung vom Juni 2026 stiegen die Importe von Elektronik- und Elektrogeräten im Jahr 2025 um 6 %. Dies spiegelt die anhaltende Produktionsnachfrage wider, die auf eine stabile Versorgung mit elektronischen Bauteilen angewiesen ist. Da die Hersteller ihre Betriebe weiter modernisieren und fortschrittliche digitale Technologien einführen, bieten Distributoren zunehmend Bestandsmanagement, technischen Support und Beschaffungsdienstleistungen an, um die Produktionskontinuität zu gewährleisten.
Einblicke in den europäischen Markt
Die Elektrifizierung der Automobilindustrie, die industrielle Automatisierung und die Integration erneuerbarer Energien, verbunden mit einem starken Fokus auf regulatorische Konformität und Nachhaltigkeit, treiben den europäischen Markt für den Vertrieb elektronischer Bauteile an. Distributoren sehen sich mit strengen Anforderungen wie RoHS, REACH und der Nachverfolgung des CO₂-Fußabdrucks konfrontiert, was Investitionen in zertifizierte Lieferketten und Kreislaufwirtschaftsmodelle fördert. Die Region hält die heimische Produktion mit Importen aus Asien in Einklang, während die Verteidigungs- und Luftfahrtindustrie hochzuverlässige Komponenten nach Militärstandards benötigt. Nearshoring-Trends beschleunigen sich, da OEMs ihre Abhängigkeit von weit entfernten Zulieferern reduzieren und Logistikzentren in Osteuropa bevorzugen. Arbeitskräftemangel und Energiekosten belasten die Margen, doch Mehrwertdienste, Designunterstützung, Lagerfinanzierung und Obsoleszenzmanagement bleiben entscheidende Wettbewerbsvorteile. Insgesamt priorisiert Europa Resilienz, die Energiewende und die lokale Beschaffung gegenüber reiner Kosteneffizienz.
Die starke Position Deutschlands in den Bereichen Elektronikinnovation, Industrieautomation und fortschrittliche Fertigung treibt den Markt für den Vertrieb elektronischer Bauteile an. Die Nachfrage nach Halbleitern, Sensoren, Steckverbindern und eingebetteten Komponenten wird durch kontinuierliche Produktentwicklung und Technologieinvestitionen in verschiedenen Branchen gestützt. Laut den Daten von Germany Trade & Invest (GTAI) 2026 entfallen 23 % der gesamten deutschen F&E-Ausgaben auf die Elektronikindustrie, was die Rolle des Sektors als wichtigen Innovationstreiber unterstreicht. Diese umfangreiche Forschungstätigkeit befeuert die Nachfrage nach elektronischen Bauteilen für Mikroelektronik, Automatisierungssysteme, digitale Technologien und Industrieanlagen der nächsten Generation. Da die Hersteller weiterhin in Innovationen investieren, stärken die Distributoren ihre Beschaffungskapazitäten und technischen Supportleistungen, um den sich wandelnden Anforderungen an Bauteile gerecht zu werden.
Der britische Markt für den Vertrieb elektronischer Bauteile wird durch die Nachfrage aus den Bereichen Luft- und Raumfahrt, Verteidigung, Telekommunikation, Industrieautomation und fortgeschrittene Elektronikfertigung gestützt. Distributoren spielen eine entscheidende Rolle bei der Sicherstellung der Verfügbarkeit von Halbleitern, Steckverbindern, Sensoren und Energiemanagement-Bauteilen, die für die Produktion und Systemintegration benötigt werden. Ein wichtiger Indikator für die Marktentwicklung ist das Wachstum der heimischen Elektronikindustrie. Laut Daten des britischen Amtes für nationale Statistik (ONS) vom Dezember 2024 erwirtschaftete die Herstellung von Computer-, Elektronik- und Optikprodukten im Jahr 2024 einen Umsatz von rund 36,8 Milliarden Pfund. Diese starke industrielle Basis treibt weiterhin die Beschaffung elektronischer Bauteile an und unterstützt den Ausbau der Vertriebsdienstleistungen in ganz Großbritannien.
Wichtige Akteure im Markt für den Vertrieb elektronischer Bauteile:
- Arrow Electronics (USA)
- A2 Global Electronics + Solutions (USA)
- Murata Manufacturing Co., Ltd. (Japan)
- TDK Corporation (Japan)
- Infineon Technologies AG (Deutschland)
- NXP Semiconductors NV (Niederlande)
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Arrow Electronics, Inc. verbindet Komponentenhersteller und Systemintegratoren im Markt für den Vertrieb elektronischer Bauteile und liefert Halbleiter, passive Bauelemente und drahtlose Module. Ihr Vertriebsnetz unterstützt effizientes Lieferkettenmanagement, technische Entwicklungsunterstützung und Bestandsoptimierung für vielfältige industrielle und Unterhaltungselektronikanwendungen.
- A2 Global Electronics + Solutions ist spezialisiert auf das Lebenszyklusmanagement und die Beschaffung veralteter und schwer erhältlicher Komponenten und spielt eine Schlüsselrolle im Markt für den Vertrieb elektronischer Bauteile, um die langfristige Produktnachhaltigkeit zu gewährleisten. Zu ihren Dienstleistungen gehören die Prognose des Produktlebenszyklusendes, Empfehlungen für alternative Bauteile und die Sicherstellung der Lieferkette für ausgereifte elektronische Systeme.
- Murata Manufacturing Co., Ltd. bietet miniaturisierte Kondensatoren, Induktivitäten, EMV-Filter und HF-Module an, die über den Elektronikkomponenten-Distributionsmarkt weit verbreitet sind und kompakte Hochfrequenzschaltungen ermöglichen. Ihre Komponenten gewährleisten eine stabile Stromversorgung, Signalintegrität und Rauschunterdrückung in drahtlosen Kommunikations- und Automobilelektroniksystemen.
- Die TDK Corporation bietet magnetische Bauelemente, Drucksensoren, piezoelektrische Elemente und Superkondensatoren an und ist strategisch im Markt für den Vertrieb elektronischer Bauteile positioniert, um die Notstromversorgung und Signalaufbereitung zu verbessern. Ihre verteilten Lösungen unterstützen eine robuste Leistung in der Leistungselektronik, der industriellen Automatisierung und bei hochzuverlässigen Leiterplattenbestückungen.
- Infineon Technologies AG liefert energieeffiziente Mikrocontroller, Leistungshalbleiter, Sicherheits-ICs und GaN-Bauelemente, die über den Elektronikkomponentenvertrieb erhältlich sind und energieeffiziente sowie sichere Elektronikdesigns ermöglichen. Die Komponenten eignen sich für Wärmemanagement, Schalteffizienz und Datenschutz in der Automobil-, Industrie- und Unterhaltungselektronikbranche.
Hier ist eine Liste der wichtigsten Akteure auf dem globalen Markt für den Vertrieb elektronischer Bauteile:
Die Fertigungslandschaft für elektronische Bauteile ist stark fragmentiert und hart umkämpft. Sie wird von einer Mischung aus breit aufgestellten Konzernen und spezialisierten Nischenanbietern dominiert. Der Sektor zeichnet sich durch kontinuierliche Innovationen in den Bereichen Miniaturisierung, Energieeffizienz und Wärmemanagement aus. Asiatische Hersteller, insbesondere aus Japan, Taiwan und China, üben einen bedeutenden Einfluss auf die Segmente passiver Bauelemente und Halbleiter aus. Zu ihren wichtigsten Differenzierungsmerkmalen zählen technologische Kompetenz in Hochfrequenzanwendungen, Zuverlässigkeit auf Automobilniveau und eine stabile Lieferkette. Während einige wenige multinationale Konzerne den Gesamtmarkt dominieren, konkurriert eine Vielzahl spezialisierter Hersteller erfolgreich, indem sie sich auf spezifische Bauteile konzentrieren oder einzigartige Endmärkte wie Luft- und Raumfahrt, Medizintechnik und Industrieautomation bedienen.
Unternehmenslandschaft des Marktes:
Neueste Entwicklungen
- Im Juli 2025 gab Arrow Electronics, ein globaler Anbieter von Technologielösungen, die Eröffnung seines neuen Engineering Solutions Center (ESC) in Bangalore, Indien, bekannt. Diese Erweiterung unterstreicht Arrows Engagement, wichtige Technologien wie AIoT, Edge Computing und intelligente Sensorik zugänglicher zu machen und gleichzeitig die Entwicklungskompetenzen inländischer Technologiehersteller zu stärken.
- Im Oktober 2024 kündigte A2 Global Electronics + Solutions die Einführung seines BGA-Reballing-Services an. Dieser Service ist nun in den hochmodernen Einrichtungen von A2 Global in den USA, den Niederlanden und Singapur verfügbar und bietet kurze Lieferzeiten sowie umfassenden Komponentensupport für Branchen, die hochzuverlässige Lösungen benötigen.
- Report ID: 8235
- Published Date: Nov 13, 2025
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten

Bericht, 2026-2035



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
