Marktausblick für Cloud-Funkzugangsnetze:
Der Markt für Cloud-Radio-Access-Netzwerke (CRAN) hatte 2026 ein Volumen von 29,61 Milliarden US-Dollar und wird Prognosen zufolge bis Ende 2036 auf über 289,29 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 25,6 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für CRAN auf 37,19 Milliarden US-Dollar geschätzt.
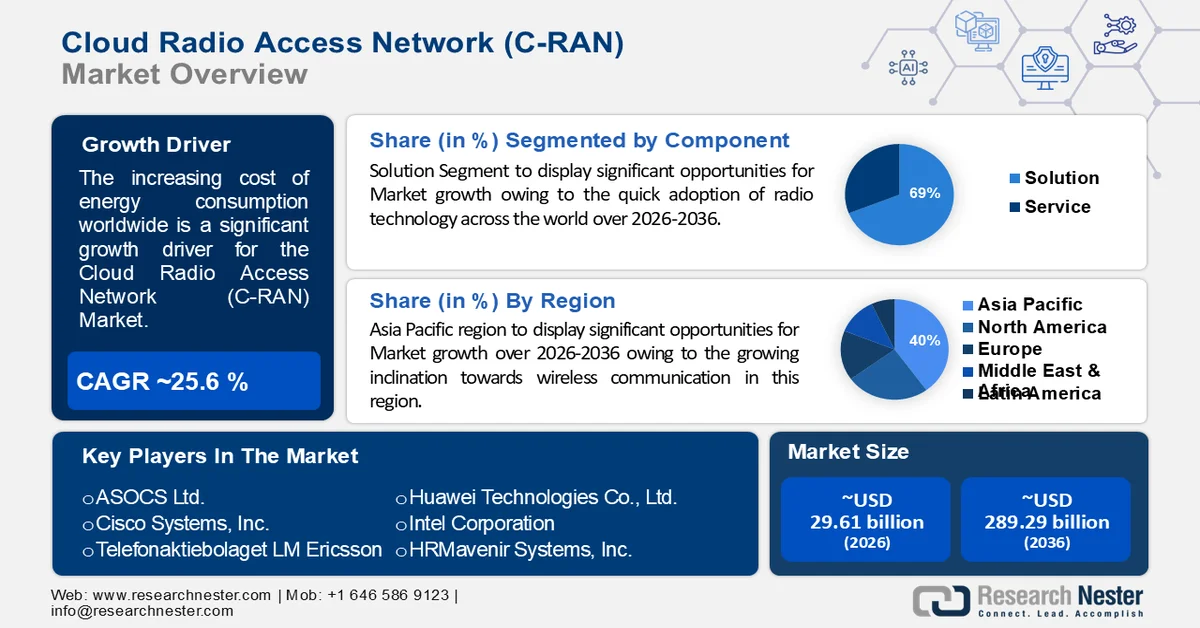
Die weltweit steigenden Energiekosten werden bis Ende 2036 maßgeblich zum Wachstum von Cloud-Radio-Access-Netzwerken (C-RAN) beitragen. Der weltweite Energieverbrauch wächst zwar weiter, scheint sich aber abzuschwächen – im Durchschnitt um etwa 1 bis 2 % pro Jahr. Die Energiekosten steigen seit 2021 aufgrund der raschen wirtschaftlichen Erholung, der Wetterbedingungen in verschiedenen Teilen der Welt, der durch die Pandemie aufgeschobenen Instandhaltungsarbeiten und der früheren Investitionsentscheidungen von Öl- und Gasunternehmen sowie Förderländern.
Ein weiterer Grund für das massive Wachstum des Marktes für Cloud-Funkzugangsnetze ist die zunehmende und kontinuierliche Verbreitung intelligenter Geräte weltweit. Der jüngste Bericht von IoT Analytics zeigt, dass die weltweiten IoT-Netzwerke im Jahr 2022 um 18 % auf 14,3 Milliarden dynamische IoT-Endpunkte gewachsen sind. Für 2023 prognostiziert IoT Analytics einen weiteren Anstieg der weltweit vernetzten IoT-Geräte um 16 % auf 16,7 Milliarden dynamische Endpunkte. Obwohl das Wachstum im Jahr 2023 voraussichtlich etwas geringer ausfallen wird als im Jahr 2022, wird erwartet, dass die Anzahl der IoT-Gerätenetzwerke auch in den kommenden Jahren weiter steigen wird.
Schlüssel Cloud Radio Access Network Markteinblicke Zusammenfassung:
Regionale Highlights:
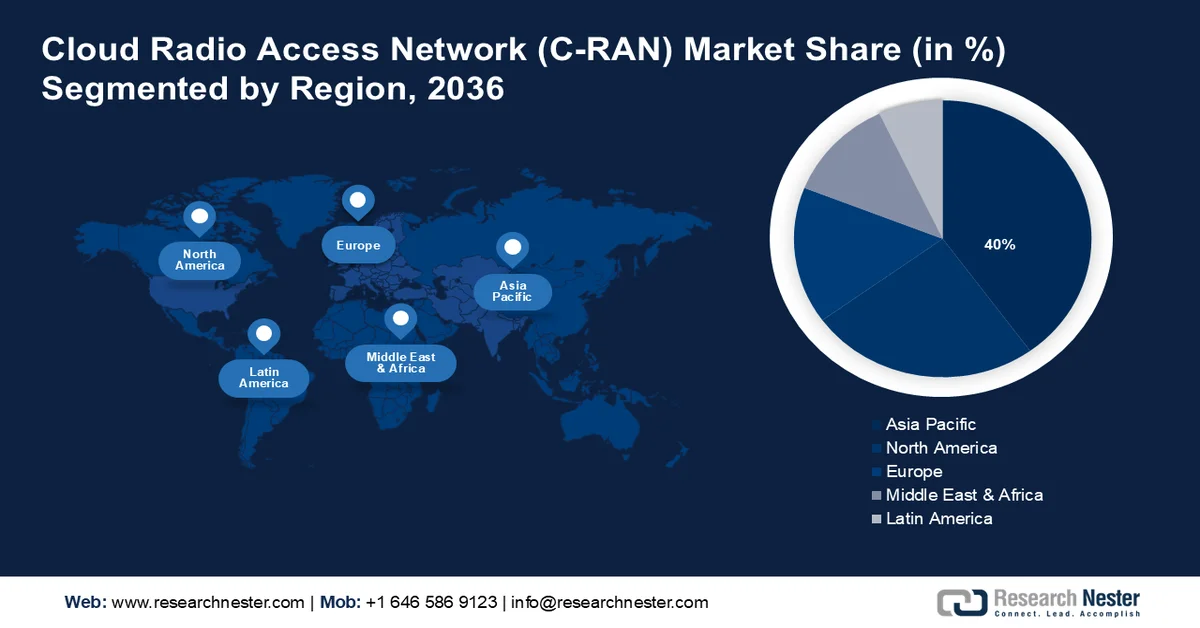
- Der Markt für Cloud-Radio-Access-Netzwerke (C-RAN) im asiatisch-pazifischen Raum wird bis 2036 voraussichtlich einen Marktanteil von 40 % erreichen. Treiber dieser Entwicklung ist die zunehmende Nutzung drahtloser Kommunikationstechnologien.
- Der nordamerikanische Markt steht aufgrund hoher Investitionen in die 5G-Infrastruktur und deren Modernisierung vor einem enormen Wachstum von 2027 bis 2036.
Segmenteinblicke:
- Das 5G-Segment im Markt für Cloud-Funkzugangsnetze wird bis 2036 voraussichtlich einen Marktanteil von 88 % erreichen. Treiber dieser Entwicklung sind der steigende Verbrauch von 5G-Netzen und deren Energieeffizienz gegenüber 4G.
- Das Lösungssegment im Markt für Cloud-Funkzugangsnetze wird bis 2036 voraussichtlich einen Marktanteil von 69 % erreichen. Beeinflusst wird dies durch die rasche Verbreitung von Funktechnologie und das Wachstum mobiler Plattformen.
Wichtigste Wachstumstrends:
- Steigende Nachfrage nach 5G-Netzwerktechnologien
- Zunehmende Fortschritte beim Internet der Dinge (IoT)
Hauptherausforderungen:
- Anforderung hoher Fronthaul-Kapazitäten
- Umweltschädlich
Wichtigste Akteure:Altiostar Networks, ASOCS Ltd., Cisco Systems, Inc., Telefonaktiebolaget LM Ericsson, Huawei Technologies Co., Ltd., Intel Corporation, HRMavenir Systems, Inc., NEC Corporation, Samsung Electronics Co., Ltd., Fujitsu Limited, Microsoft Japan Co., Ltd., SoftBank Group Corp., Asahi Kasei Networks Corporation.
Global Cloud Radio Access Network Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:29,61 Mrd. USD
- Marktgröße 2027:37,19 Mrd. USD
- Prognostizierte Marktgröße bis 2036:289,29 Mrd. USD
- Wachstumsprognose:25,6 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (40 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: Vereinigte Staaten, China, Deutschland, Japan, Südkorea
- Schwellenländer: China, Indien, Japan, Südkorea, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Cloud-Funkzugangsnetze:
Wachstumstreiber
- Steigende Nachfrage nach 5G-Netzwerktechnologien – 2020 brachte Apple die ersten iPhones mit 5G-Unterstützung auf den Markt, die sowohl mmWave als auch Sub-6-GHz-5G unterstützen. AT&T und Verizon gaben bekannt, dass ihre eigenen 5G- Netze landesweit verfügbar sind. Verizon zeigte zudem, dass sein 5G-Ultrabreitband-Dienst (bis zu 4 Gbit/s) in Teilen von 71 Städten verfügbar ist. T-Mobile, das Sprint im April 2020 übernommen hatte, erweiterte sein 5G-Netz mit der Einführung seiner eigenen Architektur um 2.000 Städte und Gemeinden. Dadurch erhöhte sich die Gesamtzahl der abgedeckten Städte auf über 7.500. Die Zahlen verdeutlichen jedoch, dass diese Entwicklung ihren Preis haben wird. Es wird erwartet, dass bis 2030 etwa ein Viertel der Weltbevölkerung Zugang zum 5G-Netz im Hochfrequenzbereich benötigt.
- Zunehmende Fortschritte im Internet der Dinge (IoT) – Einer der wichtigsten Fortschritte im IoT ist die Entwicklung des Edge Computing. Edge Computing ermöglicht es Geräten, Daten lokal zu verarbeiten, ohne dass ein Cloud-Netzwerk erforderlich ist. Dies ermöglicht eine schnellere Verarbeitung, deutlich höhere Sicherheit und geringere Kosten für IoT-Geräte. Mit Edge Computing können IoT-Geräte schnellere Entscheidungen treffen, Leerlaufzeiten reduzieren und das Nutzererlebnis verbessern. Der Aufstieg der 5G-Technologie ist der wichtigste Fortschritt, den wir hier betrachten werden. 5G-Netze befinden sich an der Spitze der Entwicklung mobiler Kommunikationstechnologien. Zukünftige Verbesserungen werden dafür sorgen, dass ihre Verbreitung weit mehr als nur eine schnellere Internetverbindung für Ihr Smartphone bedeutet. Ihre extrem hohen Geschwindigkeiten werden eine Vielzahl bisher ungenutzter Möglichkeiten für das IoT eröffnen und den Weg für eine Vernetzung ebnen, die mit den aktuellen Standards undenkbar ist.
- Steigende Produktion intelligenter elektronischer Geräte – Die Halbleiterindustrie setzte lange auf Silizium, doch mit dem wachsenden Bedarf an schnelleren und effizienteren Schaltkreisen wird die Notwendigkeit von Weiterentwicklungen deutlich. Nun beginnt das Zeitalter fortschrittlicher Materialien, in dem neue Unternehmen und Scaleups Siliziumalternativen wie Galliumnitrid (GaN) und andere Halbleitermaterialien wie Graphen und Nanokohlenstoff-Komposite erforschen.
Herausforderungen
- Anforderungen an hohe Fronthaul-Kapazitäten – Die Weiterentwicklung der Transportinfrastruktur ist unerlässlich, um 5G parallel zu LTE einzuführen. DRAN war die dominierende Technologie für 4G LTE und wird auch in 5G-NR-Netzen weit verbreitet sein, da bestehende Infrastrukturinvestitionen wiederverwendet werden können. Bei 5G werden jedoch zentralisierte Lösungen, insbesondere in dicht besiedelten Städten, zum Einsatz kommen. Bei einem zentralisierten RAN sind die Basisbandeinheiten an einem zentralen Standort und die Funkgeräte an den Funkstandorten über ein Transportnetz namens Fronthaul miteinander verbunden. Die Verbindung erfolgt entweder über das TDM-basierte Common Open Radio Interface (CPRI) oder das paketbasierte Advanced CPRI (eCPRI). Der Wert dieser Vorteile muss den zusätzlichen Kosten für Aufbau, Betrieb und Wartung der Fronthaul-Systeme gegenübergestellt werden, die die hohen Anforderungen an die Verstärkung der 4G/5G-Funkverbindungen auf Basisbandebene über Entfernungen von bis zu 10–15 km erfüllen müssen.
- Umweltgiftig
- Unterbrechung der Lieferkette
Marktgröße und Prognose für Cloud-Radio-Access-Netzwerke:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
25,6 % |
|
Marktgröße im Basisjahr (2026) |
29,61 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
289,29 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Cloud-Funkzugangsnetze:
Komponente
Es wird erwartet, dass das Lösungssegment bis 2036 einen Marktanteil von rund 69 % am globalen Markt für Cloud-Radiozugangsnetze erreichen wird. Grund dafür ist die rasante Verbreitung von Radiotechnologie weltweit. Mikrowellen, Mobiltelefone, Smartphones, soziale Medien, Tablets und andere Entwicklungen der Moderne verzeichnen allesamt schnell steigende Nutzungsraten. Besonders hervorzuheben ist der Tablet-Computer, dessen Verbreitung innerhalb von nur fünf Jahrzehnten von nahezu null auf 50 % gestiegen ist. Neben den mobilen Apps der Sender stehen Radionutzern verschiedene Klangplattformen auf mobilen Geräten zur Verfügung, darunter Radio-Apps (z. B. iHeartRadio) und Musik-Streaming-Apps (z. B. Spotify). Obwohl diese Apps Radiosendern zusätzliche Kanäle bieten, um ihre Hörer zu erreichen und mit ihnen zu interagieren, bevorzugen Sender weiterhin den Aufbau eigener Plattformen und Zugangspunkte. Sendereigene Apps geben den Sendern volle Unabhängigkeit; sie können selbst entscheiden, welche Funktionen sie integrieren, wie sie lokale Dienste einbinden usw. Ein weiterer Grund ist, dass stationsspezifische Apps es den Stationen ermöglichen, eine besser koordinierte Beziehung zu den Zuschauern aufzubauen, und dass dieses Segment daher den größten Anteil am C-RAN-Markt haben wird.
Netzwerktyp
Es wird erwartet, dass das 5G-Segment bis 2036 einen Marktanteil von rund 88 % am globalen Markt für Cloud-Funkzugangsnetze erreichen wird, bedingt durch den steigenden Verbrauch von 5G-Netzen durch die Verbraucher. Die Informations- und Kommunikationstechnologie (IKT) ist derzeit für etwa 4 % des weltweiten Stromverbrauchs verantwortlich. Da 5G die Kapazität voraussichtlich um das bis zu 1000-fache steigern wird und die Millimeterwellenübertragung (mmWave) mit hoher Frequenz eine exponentiell höhere Zelldichte ermöglicht, könnte dieser Anteil bis 2030 auf über 20 % steigen, was einem enormen jährlichen Energieverbrauch von 150 Billiarden Btu entspricht. Gemessen an der Datenrate pro Kilowattstunde (kWh) sind 5G-Systeme 90 % effizienter als ihre 4G-Vorgänger.
Unsere detaillierte Analyse des globalen C-RAN-Marktes umfasst die folgenden Segmente:
Komponente |
|
Technologie |
|
Bereitstellungsmodus |
|
Netzwerktyp |
|
Endverbrauchsbranche |
|
Unternehmenstyp |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Marktanalyse für Cloud-Funkzugangsnetze:
Einblicke in den APAC-Markt
Die Industrie im asiatisch-pazifischen Raum wird voraussichtlich bis 2036 einen Marktanteil von 40 % erreichen. Dieses Wachstum ist auf die zunehmende Nutzung drahtloser Kommunikation in dieser Region zurückzuführen. China Telecom ist ein umfangreiches staatliches Telekommunikationsunternehmen. Mit einem Stammkapital von 213,1 Milliarden Yuan, einem Vermögen von über 800 Milliarden Yuan und einer jährlichen Lohnsumme von über 430 Milliarden Yuan zählt es seit Langem zu den Fortune 500.
Einblicke in den nordamerikanischen Markt
Der Markt für Cloud-basierte Funkzugangsnetze (RAN) in Nordamerika wird im Prognosezeitraum ebenfalls ein enormes Wachstum verzeichnen und aufgrund der rasanten Investitionen in dieser Region den zweiten Platz belegen. Diese Investitionswelle – in Höhe von rund 130 Billionen US-Dollar – fließt in Projekte zur Dekarbonisierung und Erneuerung kritischer Infrastrukturen. Allerdings werden die erwarteten massiven Zuwächse bei Netzdichte und -aktivität diese Investitionen voraussichtlich zunichtemachen, was zu einem Netto-Energieverbrauch von 5G führen dürfte, der möglicherweise 4- bis 5-mal höher ist als der von 4G. Moderne RAN-Komponenten wie Gigabyte MIMO und Beamforming verlagern und konzentrieren zudem den 5G-Stromverbrauch. So benötigt ein typisches 64T64R Gigabyte MIMO-Setup mehr als dreimal so viel Strom wie ein herkömmliches 4G LTE-Funkgerät.
Marktteilnehmer im Bereich Cloud-Funkzugangsnetze:
- Altiostar Networks
- Unternehmensübersicht
- Geschäftsplanung
- Hauptproduktangebot
- Finanzielle Umsetzung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- ASOCS Ltd.
- Cisco Systems, Inc.
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- Intel Corporation
- HRMavenir Systems, Inc.
- NEC Corporation
- Samsung Electronics Co., Ltd.
- Fujitsu Limited
- Microsoft Japan Co., Ltd.
- SoftBank Group Corp.
- Asahi Kasei Networks Corporation
Neueste Entwicklungen
-
Cisco Systems, Inc. und die Telenor Group gaben eine bedeutende Weiterentwicklung ihrer Partnerschaft bekannt. Diese wurde durch die sechste Verlängerung ihrer gemeinsamen Strategievereinbarung (Joint Reason Agreement, JPA) in Folge bekräftigt, um Menschen mit eingeschränktem Zugang zu den benötigten Dienstleistungen und Möglichkeiten zu verbinden.
Cisco Systems, Inc. und BBVA gaben bekannt, ihre strategische Zusammenarbeit ausgebaut und eine umfassende Portfoliovereinbarung (Key Total Portfolio Agreement, WPA) unterzeichnet zu haben. Dadurch erhält BBVA einen schnelleren Zugriff auf Ciscos umfassendes Software- und Kundenerlebnisportfolio (Customer Experience, CX). BBVA ist das erste Finanzdienstleistungsinstitut in der EMEA-Region, das eine WPA mit Cisco in Europa und Lateinamerika abgeschlossen hat.
- Report ID: 5906
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
