Обзор рынка клинических испытаний:
Объем рынка клинических испытаний в 2026 году оценивался в 99,1 млрд долларов США и, согласно прогнозам, достигнет 198,62 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 7,2% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли клинических испытаний оценивался в 106,24 млрд долларов США.
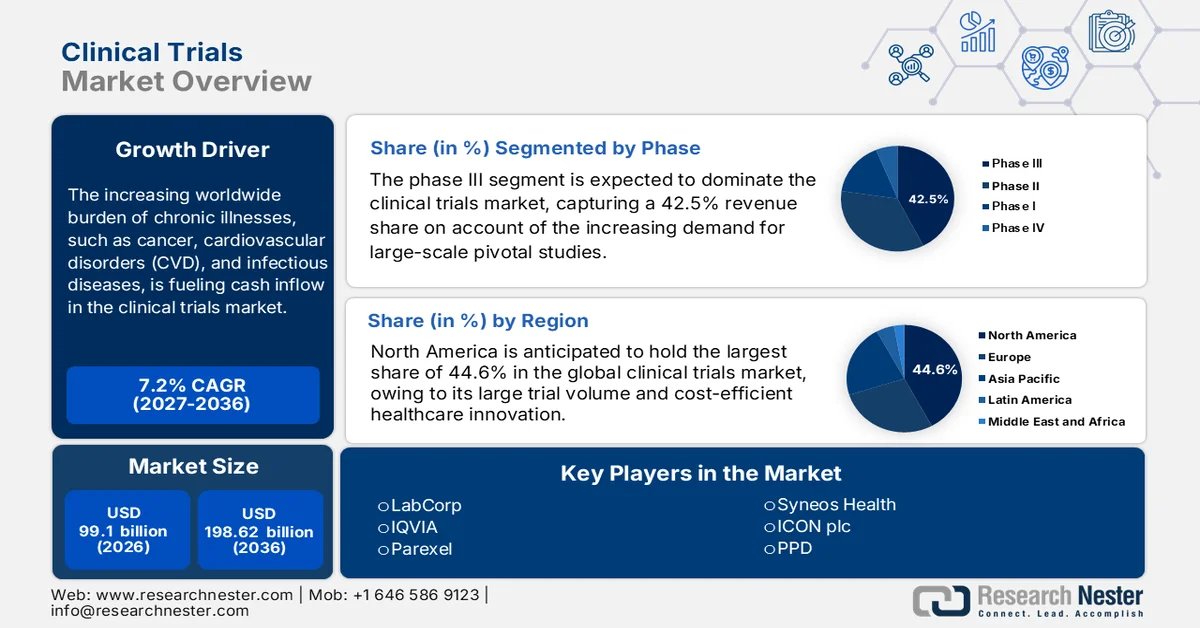
Растущее глобальное бремя хронических заболеваний, таких как рак, сердечно-сосудистые заболевания (ССЗ) и инфекционные болезни, стимулирует приток денежных средств на рынок. Согласно статье, опубликованной NLM в октябре 2022 года, на сайте ClinicalTrials.gov с момента его запуска зарегистрировано более 400 000 клинических исследований, доступных в 220 странах. Кроме того, наблюдается увеличение числа испытаний, особенно после того, как Международный комитет редакторов медицинских журналов (ICMJE) потребовал проведения клинических испытаний. Помимо этого, как указано в отчете ОЭСР за 2023 год, на заболевания системы кровообращения пришлось почти 33% всех смертей в Германии, что открывает огромные возможности для роста рынка с целью предоставления стандартных решений в области лечения.
Более того, несмотря на возросшее участие, на рынке сохраняется ценовое давление из-за значительного роста цен на НИОКР и соблюдения нормативных требований со стороны плательщиков. Согласно статье Всемирной организации здравоохранения, опубликованной в декабре 2024 года, общее количество клинических испытаний, проведенных в Европе по состоянию на 2022 год, составляет 14 888, за ней следуют 11 683 в Америке, 7 872 в Западной части Тихого океана, 248 в Восточном Средиземноморье и 18 в Африке. Таким образом, все эти клинические испытания значительно расширяют присутствие рынка в глобальном масштабе. Кроме того, спонсоры и CRO (контрактные исследовательские организации) сосредоточены на оптимизации эффективности испытаний при сохранении соответствия нормативным требованиям, чтобы оказать положительное влияние на рынок в разных странах.
Ключ Клинические испытания Сводка рыночной аналитики:
Основные региональные показатели:
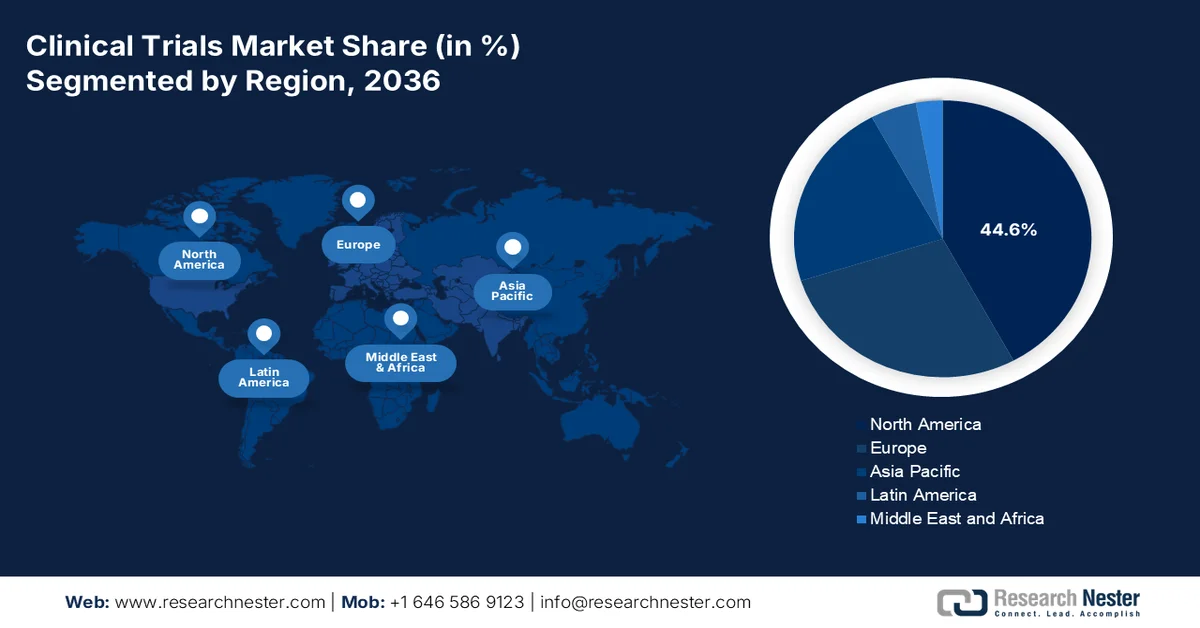
- Ожидается, что к 2036 году Северная Америка займет 44,6% рынка клинических испытаний, чему способствуют расширение пула пациентов и активизация набора участников в онкологические клинические испытания.
- Прогнозируется, что Азиатско-Тихоокеанский регион будет развиваться самыми быстрыми темпами до 2027–2036 годов, чему способствуют экономически эффективный набор участников и прогрессивные реформы в области регулирования.
Анализ сегмента:
- По оценкам, к 2036 году сегмент фармацевтических компаний на рынке клинических испытаний займет 70,5% рынка, чему способствуют значительные инвестиции в НИОКР, направленные на развитие биологических препаратов и прецизионной терапии.
- Прогнозируется, что к 2036 году сегмент III фазы займет второе место по доле рынка, чему способствует растущий спрос на крупномасштабные ключевые исследования в областях с высокой заболеваемостью.
Ключевые тенденции роста:
- Увеличение инвестиций в исследования и разработки в фармацевтической отрасли
- Тактические инновации и промышленное партнерство
Основные проблемы:
- Ограничения в прибыльности и государственный контроль цен
- Конфиденциальность данных и этические нормы
Ключевые игроки:IQVIA, LabCorp, Parexel, PPD, Syneos Health, ICON plc, Charles River Labs, Covance, Medpace, PRA Health Sciences, WuXi AppTec, SGS SA, Eurofins Scientific, Novotech, Samsung Bioepis, Jubilant Biosys, Pharmaron, Clinigen Group, Bioequivalence Sdn Bhd.
Глобальный Клинические испытания Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:99,1 млрд долларов США
- Размер рынка в 2027 году:106,24 млрд долларов США
- Прогнозируемый размер рынка:198,62 млрд долларов США к 2036 году
- Прогноз роста:7,2% среднегодовой темп роста (2027-2036)
Ключевые региональные тенденции:
- Крупнейший регион:Северная Америка (доля 44,6% к 2036 году)
- Наиболее быстрорастущий регион:Азиатско-Тихоокеанский регион
- Доминирующие страны:США, Германия, Китай, Япония, Великобритания
- Развивающиеся страны:Индия, Южная Корея, Сингапур, Бразилия, Австралия
Last updated on : 31 August, 2026
Рынок клинических испытаний — факторы роста и проблемы
Факторы роста
- Увеличение инвестиций в фармацевтические исследования и разработки: растущий спрос на подходящие терапевтические средства, органы здравоохранения и фармацевтические компании по всему миру активно инвестируют в этот рынок. Более того, нынешняя тенденция инвестиций в фармацевтические исследования и разработки обеспечивает стабильный приток капитала в этот сектор. Согласно статье, опубликованной NLM в июне 2024 года, для разработки новых лекарств требуется приблизительно 172,7 млн долларов США, включая 72,5 млн долларов США для препаратов для мочеполовой системы, а также 297,2 млн долларов США для препаратов для анестезии и обезболивания. Однако из-за проблем с финансированием эта сумма выросла до 515,8 млн долларов США, что привело к увеличению капитальных затрат на разработку лекарств до 879,3 млн долларов США.
- Тактические инновации и промышленное партнерство: Стратегическое партнерство и технологические инновации являются ключевыми факторами расширения портфеля разработок и развития рынка. Например, в 2024 году компания Johnson & Johnson успешно охватила более 1 миллиона медицинских работников по всему миру, что позволило ей оказывать необходимую помощь. Более того, как указано в статье NLM от октября 2023 года, в мае 2022 года компания BeenvolentAI сообщила, что AstraZeneca выбрала еще одну важную мишень для лечения идиопатической легочной фиброзы для начала процесса разработки лекарств с помощью искусственного интеллекта. Таким образом, эти коммерческие шаги и технологические интеграции демонстрируют более высокую экономическую эффективность и более быстрые результаты, побуждая больше организаций инвестировать в этот сектор.
- Рост численности пожилого населения в мире: это играет важную роль на рынке, поскольку обеспечивает безопасность методов лечения и лекарств для пожилого населения, большинство из которого пользуется терапией. В этом отношении, согласно отчету ВОЗ за октябрь 2024 года, к концу 2030 года каждый шестой человек будет старше 60 лет, а к концу 2050 года численность населения мира составит 2,1 миллиарда человек. Кроме того, прогнозируется, что к 2050 году число людей старше 80 лет утроится и достигнет 426 миллионов, что означает увеличение с 12% до 22%. Таким образом, это чрезвычайно благоприятно для развития рынка в разных странах.
Проведение клинических испытаний с учетом различных групп населения по уровню дохода
Группы/Годы | 2022 | 2023 |
Высокий доход | 31,477 | 28,758 |
Низкий доход | 368 | 291 |
низший средний доход | 16,599 | 19,047 |
Неизвестный | 3,872 | 4,816 |
доход выше среднего | 23,800 | 21,776 |
Источник: ВОЗ
Проведение клинических испытаний по странам (2024)
Страны | Количество испытаний |
НАС | 186,497 |
Китай | 135,747 |
Индия | 74,031 |
Япония | 65,167 |
Германия | 54,902 |
Великобритания | 49,145 |
Франция | 46,309 |
Канада | 35,700 |
Источник: ВОЗ
Проблемы
- Ограничения в прибыльности и государственный ценовой контроль: Чтобы сделать фармацевтические продукты и лекарства экономически эффективными, административные органы в регионах с высокой чувствительностью к ценам часто устанавливают строгие правила ценообразования, которые зачастую ограничивают ассортимент фирменных товаров и рентабельность. Этот критерий неизбежно затрудняет процесс закупок, поскольку организациям становится сложно поддерживать низкие затраты, обеспечивая при этом качество. Например, в Германии вступил в силу закон AMNOG, который обязывает предоставлять доказательства доступности лекарств, что привело к задержке онкологических клинических испытаний. Однако для решения этой проблемы участники рынка эффективно сотрудничают со страховыми компаниями, чтобы обойти эти требования в рамках возмещения расходов.
- Конфиденциальность данных и этические нормы: Помимо клинической безопасности и терапевтической эффективности, обязательное соблюдение этических норм и правил защиты данных представляет собой существенное препятствие на рынке. Как видно, критерий GDPR в Европе в среднем увеличивал юридические расходы на каждое исследование, что часто приводило к перерасходу средств в производственном бюджете, а также к повышению цены продукта. Для преодоления этих трудностей лидеры фармацевтической отрасли, включая Johnson & Johnson, успешно внедрили инструменты получения согласия на основе технологии блокчейн, что в конечном итоге снизило затраты на соблюдение требований и сделало рынок более привлекательным для развития в целом на международном уровне.
Размер и прогноз рынка клинических испытаний:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,2% |
|
Базовый размер рынка (2026 год) |
99,1 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
198,62 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка клинических испытаний:
Анализ сегментов спонсоров
По прогнозам спонсора, к концу 2036 года сегмент фармацевтических компаний на рынке клинических испытаний займет наибольшую долю в 70,5%. Рост этого сегмента в значительной степени обусловлен постоянными и масштабными инвестициями в НИОКР, направленными на быстрое развитие продуктовых линеек. Кроме того, эти компании сталкиваются с истечением сроков действия патентов, особенно на блокбастеры, что приводит к значительным инвестициям. Цель состоит в создании эффективных биологических препаратов, комплексных терапевтических средств и прецизионной медицины для редких и онкологических заболеваний, требующих дорогостоящих и длительных клинических исследований. Помимо этого, значительные финансовые ресурсы фармацевтических компаний позволяют финансировать крупномасштабные и многоэтапные международные исследования, что, в свою очередь, положительно влияет на этот сегмент.
Анализ фазовых сегментов
Исходя из этапа исследования, сегмент III фазы клинических испытаний, по прогнозам, займет вторую по величине долю на рынке в течение прогнозируемого периода. Рост сегмента в значительной степени обусловлен увеличением спроса на крупномасштабные ключевые исследования в таких областях, как онкология и сердечно-сосудистые заболевания, что напрямую влияет на лидерство сегмента, обеспечивая более широкое участие и приток капитала. Согласно статье в NLM от мая 2023 года, был проведен логический регрессионный анализ 24 295 случаев из испытаний фазы 1–4 новых молекулярных соединений и биологических препаратов. Это привело к показателю успешности 120,2% для модели 1, 112,9% для модели 2 и 115,2% для модели 3, особенно на этапе III клинических испытаний, что благоприятно сказывается на росте сегмента.
Анализ сегментов терапевтической области
Исходя из терапевтической области, ожидается, что сегмент онкологии на рынке клинических исследований займет третье место по доле к концу прогнозируемого периода. Развитие этого сегмента в значительной степени обусловлено продолжающимся ростом заболеваемости раком в мире, что приводит к увеличению числа случаев в разных странах. Этот демографический рост отражает острую необходимость в инновационных методах лечения во всем мире, что делает этот сегмент приоритетным для фармацевтических компаний. Согласно статье в NLM от марта 2023 года, было зарегистрировано 19,3 миллиона случаев рака. Кроме того, в статье Национального института рака от мая 2025 года отмечалось, что к концу 2025 года в США будет успешно диагностировано около 2 041 910 новых случаев рака, что создает оптимистичные перспективы для всего сегмента на международном уровне.
Наш углубленный анализ рынка включает следующие сегменты:
Сегмент | Подсегменты |
Спонсор |
|
Фаза |
|
Терапевтическая область |
|
Дизайн |
|
Тип услуги |
|
Продукт и решение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок клинических испытаний — региональный анализ
Анализ рынка Северной Америки
Ожидается, что к концу 2036 года Северная Америка займет наибольшую долю рынка клинических исследований — 44,6%. Рост рынка в регионе в значительной степени обусловлен увеличением числа пациентов и непрерывным проведением онкологических исследований с общим числом участников. Влияние региона на рынок выходит за рамки простого набора пациентов, поскольку исследования диабета на ранних стадиях продемонстрировали снижение числа госпитализаций и спасение жизней пациентов. Кроме того, статья, опубликованная NLM в ноябре 2022 года, показала, что общее число госпитализаций по поводу диабета в США выросло с 3079,0 до 3280,8 на 100 000 человек, что положительно сказывается на рынке в целом.
США укрепляют свои лидирующие позиции на региональном рынке благодаря значительному притоку капитала, поддерживаемому государством, большому числу пациентов и расширению страхового покрытия. Это подтверждается также данными, опубликованными организацией KFF в апреле 2022 года, которые показывают, что расходы Medicare на душу населения увеличились с 5800 до 16700 долларов США в период с 2020 по 2023 год, что представляет собой средний ежегодный рост на 4,7% за 3-летний период. Кроме того, согласно статье в журнале Medical Buyer за август 2025 года, рынок регулирования медицинских изделий оценивается в 6,7 миллиарда долларов США и, как ожидается, вырастет до 18,3 миллиарда долларов США к 2036 году, что положительно повлияет на присутствие рынка в стране.
Канадский рынок клинических испытаний стабильно расширяется, чему способствует увеличение федеральных инвестиций в здравоохранение. Согласно статье, опубликованной в январе 2025 года в Онтарио, правительство провинции одобрило создание 18 новых центров лечения бездомности и наркотической зависимости (HART), чтобы эффективно поддерживать безопасность населения, выделив 529 миллионов долларов США на развитие 27 центров HART по всей провинции, а также успешно запретило работу центров инъекционного употребления наркотиков в радиусе 200 метров от лицензированных детских садов и школ. Таким образом, это свидетельствует об огромных возможностях роста рынка в стране.
Анализ рынка Азиатско-Тихоокеанского региона
Прогнозируется, что Азиатско-Тихоокеанский регион продемонстрирует самые высокие темпы роста на мировом рынке клинических испытаний в анализируемый период. Этот прогресс в первую очередь обусловлен оптимизацией затрат на привлечение участников, недавними регуляторными реформами, ростом заболеваемости хроническими заболеваниями и развитием фармацевтической промышленности. Кроме того, в этом контексте страны лидируют в области прецизионной медицины, осуществляя инвестиции в AMED (Accountable Medical Development), а также получая налоговые льготы на исследования и разработки (НИОКР) для испытаний при хронических заболеваниях. В то же время Малайзия и Южная Корея эффективно централизуются в качестве важных инновационных центров, предлагая более низкие затраты. Этот быстрый рост подчеркивает преобразующую и значительную роль Азиатско-Тихоокеанского региона в глобальном развитии сектора.
Китай доминирует на рынке Азиатско-Тихоокеанского региона, занимая большую часть рынка, на который в 2023 году приходилась ответственность Национальная администрация по медицинским продуктам (NMPA), и целенаправленно сокращая сроки утверждения. Согласно статье, опубликованной Национальной медицинской библиотекой (NLM) в сентябре 2024 года, общие расходы страны на здравоохранение достигли 8 532,7 млрд юаней (1 268,6 млрд долларов США), что составляет 7,0% ВВП. Кроме того, общие расходы на здравоохранение на душу населения в стране по состоянию на 2022 год составили 6 044,0 юаня (898,6 долларов США), что создает оптимистичные перспективы для общего присутствия страны на рынке.
Индия становится ключевым игроком на рынке клинических испытаний в Азиатско-Тихоокеанском регионе благодаря значительному расширению числа пациентов и устойчивому росту производства биопрепаратов. Правительство активно наращивает внутренние ресурсы страны для развития сегментов биофармацевтики и медицинского оборудования. Как указано в отчете PIB за август 2024 года, здравоохранение в стране обслуживает в общей сложности 7,5 миллионов человек, а государственные расходы в настоящее время составляют 2,5%, что свидетельствует о положительном влиянии развития рынка в стране.
Расходы на здравоохранение в Азиатско-Тихоокеанском регионе в 2022 году
Страны | процент ВВП |
Австралия | 9.9 |
Китай | 5.3 |
Индонезия | 2.6 |
Япония | 11.4 |
Малайзия | 3.9 |
Сингапур | 4.9 |
Источник: Всемирный банк
Анализ европейского рынка
По прогнозам, в период с 2025 по 2036 год в Европе ожидается значительный рост рынка клинических исследований. Основными движущими факторами в этом регионе являются прогресс в регулировании и активная государственная поддержка, включая инициативу EHDS, которая расширила трансграничный обмен данными и упростила процедуры утверждения. Согласно статье, опубликованной EMA в июле 2023 года, сеть ЕС постепенно переходит на новый этап развития, начавшийся через 18 месяцев после внедрения Системы информации о клинических исследованиях (CTIS). В рамках CTIS было оперативно подано более 1700 заявок на клинические исследования, и более 700 клинических исследований получили разрешение в соответствии с Регламентом о клинических исследованиях (CTR), что способствует развитию рынка.
Великобритания сохраняет свое лидерство на европейском рынке клинических испытаний, выделяя большую часть своего бюджета здравоохранения на эти исследования в 2023 году, что отражает увеличение по сравнению с последними пятью годами. Согласно статье, опубликованной правительством Великобритании в июле 2025 года, Агентство по регулированию лекарственных средств и изделий медицинского назначения (MHRA) своевременно уведомило о важном шаге для обеспечения доступности новейших медицинских технологий, которые целенаправленно доступны в регионе, для местных пациентов. Кроме того, интегрированная система, внедренная Национальной службой здравоохранения (NHS), обеспечивает эффективный набор участников, поддерживая большинство активных испытаний, что способствует росту рынка.
Германия укрепляет свои позиции, занимая второе место в регионе на мировом рынке клинических исследований. Этому в значительной степени способствует увеличение расходов Федерального министерства здравоохранения (BMG) за последние четыре года, что позволяет уделять приоритетное внимание исследованиям в области онкологии и редких заболеваний. Кроме того, о развитой экосистеме клинических исследований в стране свидетельствует также увеличение числа активных исследований благодаря тесному сотрудничеству между академическими кругами и промышленностью, как отмечает Немецкая медицинская ассоциация. Эти стратегические инвестиции и структура сотрудничества продолжают укреплять лидерство страны в этом секторе, тем самым повышая позиции на рынке.
Исторические данные о клинических испытаниях I–4 фаз, проведенных в Европе.
Этапы/Годы | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | 2025 |
Фаза 1 | 84 | 88 | 105 | 86 | 82 | 97 | 138 | 132 | 110 | 122 | 8 |
Фаза 2 | 266 | 239 | 229 | 255 | 258 | 305 | 330 | 271 | 214 | 236 | 14 |
Фаза 3 | 316 | 316 | 269 | 314 | 310 | 350 | 344 | 305 | 311 | 284 | 14 |
Фаза 4 | 70 | 81 | 51 | 48 | 44 | 48 | 52 | 46 | 25 | 32 | 7 |
Ключевые игроки рынка клинических испытаний:
- IQVIA
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- ЛабКорп
- Парексель
- ППД
- Syneos Health
- ICON plc
- Лаборатории Чарльз-Ривер
- Кованс
- Медпейс
- PRA Health Sciences
- WuXi AppTec
- SGS SA
- Eurofins Scientific
- Новотех
- Samsung Bioepis
- Ликующий Биосис
- Фармарон
- Группа Клиниген
- Bioequivalence Sdn Bhd
Современная ситуация на рынке клинических исследований характеризуется высоким уровнем компетенции международных лидеров. В этом контексте американские CRO, такие как Parexel, LabCorp и IQVIA, эффективно лидируют благодаря децентрализованной и основанной на искусственном интеллекте интеграции исследований. Кроме того, европейские пионеры, включая Eurofins и ICON, активно используют свои достижения в области соблюдения нормативных требований и работы с данными из реальной клинической практики. Одновременно организации в Азиатско-Тихоокеанском регионе, включая Novotech и WuXi AppTec, уделяют огромное внимание быстрому набору участников и повышению эффективности затрат. Между тем, коммерческая динамика рынка дополнительно усиливается за счет тактических слияний и поглощений, а также за счет расширения использования искусственного интеллекта, что способствует укреплению рынка в целом.
Вот список ключевых игроков, работающих на мировом рынке:
Последние события
- В марте 2025 года компания Italfarmaco S.p.A. уведомила о значительном улучшении клинических и регуляторных показателей разработки гивиностата, препарата компании для лечения мышечной дистрофии Дюшенна (МДД), подчеркнув продолжающиеся клинические испытания.
- В феврале 2025 года компания AbbVie совместно с Xilio Therapeutics, Inc. объявила о сотрудничестве и соглашении о предоставлении опциона на лицензирование для создания новых иммунотерапевтических препаратов на основе антител, активируемых опухолями, включая маскированные активаторы Т-клеток, с использованием запатентованной технологии Xilio.
- В феврале 2025 года компания Novotech успешно подписала меморандум о взаимопонимании (MOU) с христианской больницей Wonju Severance для развития стратегического сотрудничества с акцентом на оптимизацию медицинских инноваций и клинических исследований.
- В январе В 2024 году компания Accenture объявила об успешном осуществлении тактических инвестиций через QuantHealth и Accenture Ventures, что позволило биотехнологическим и фармацевтическим компаниям экономически эффективно и быстро разрабатывать стандартные методы лечения для пациентов.
- Report ID: 4215
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
