Обзор рынка систем управления клиническими данными:
Объем рынка систем управления клиническими данными в 2026 году оценивался в 6,98 млрд долларов США и, согласно прогнозам, достигнет 20,36 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 11,3% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли систем управления клиническими данными оценивался в 7,77 млрд долларов США.
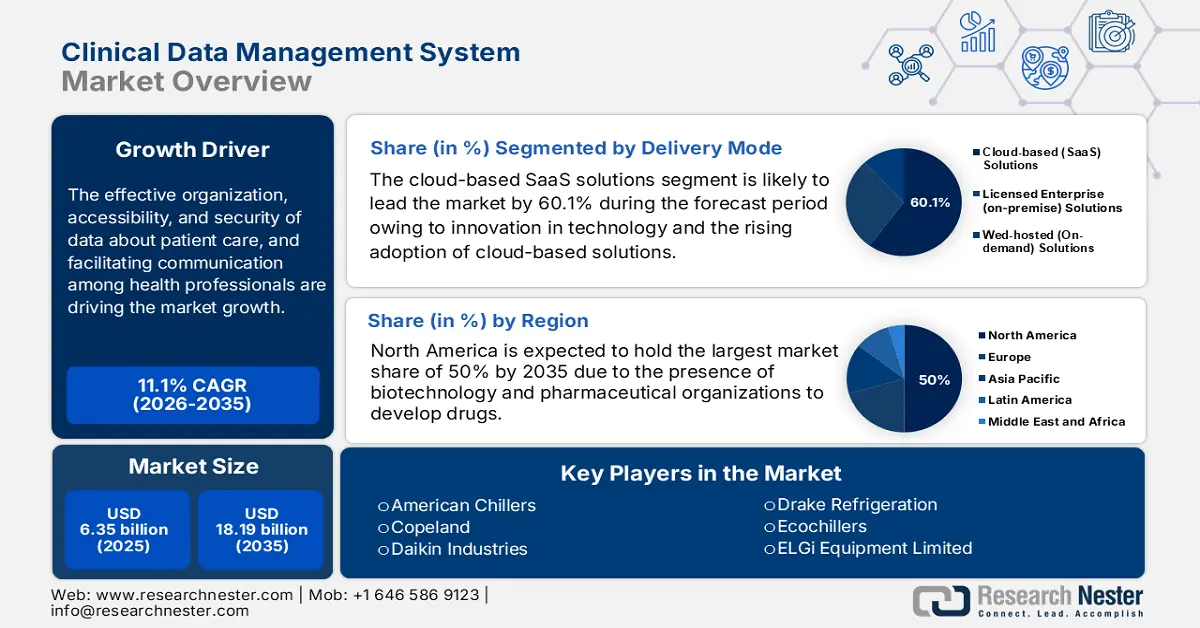
Ожидается, что рынок систем управления клиническими данными (СУБД) значительно расширится в ближайшие годы благодаря растущему спросу на клинические исследования, строгим нормативным требованиям и ускоренному внедрению цифровой трансформации. Дальнейшим стимулом для рынка являются такие факторы, как достижения в области прецизионной медицины, биотехнологий и исследований редких заболеваний, которые усилили потребность в эффективных решениях для управления данными.
Кроме того, искусственный интеллект и машинное обучение все чаще интегрируются в системы управления клиническими данными (CDMS) для автоматизированной проверки данных, обнаружения аномалий и прогнозного анализа, что способствует росту рыночного спроса. Например, в апреле 2024 года компания Quanticate объявила о партнерстве с Phase V для повышения эффективности оптимизации клинических испытаний с использованием ИИ и машинного обучения. Это стратегическое сотрудничество направлено на ускорение процесса разработки лекарственных препаратов за счет повышения эффективности и качества испытаний в поддержку биотехнологических компаний. Ожидается, что партнерство между CRO и технологическими организациями будет способствовать росту рынка систем управления клиническими данными за счет увеличения спроса на решения для клинических испытаний.
Ключ Система управления клиническими данными Сводка рыночной аналитики:
Региональные особенности:
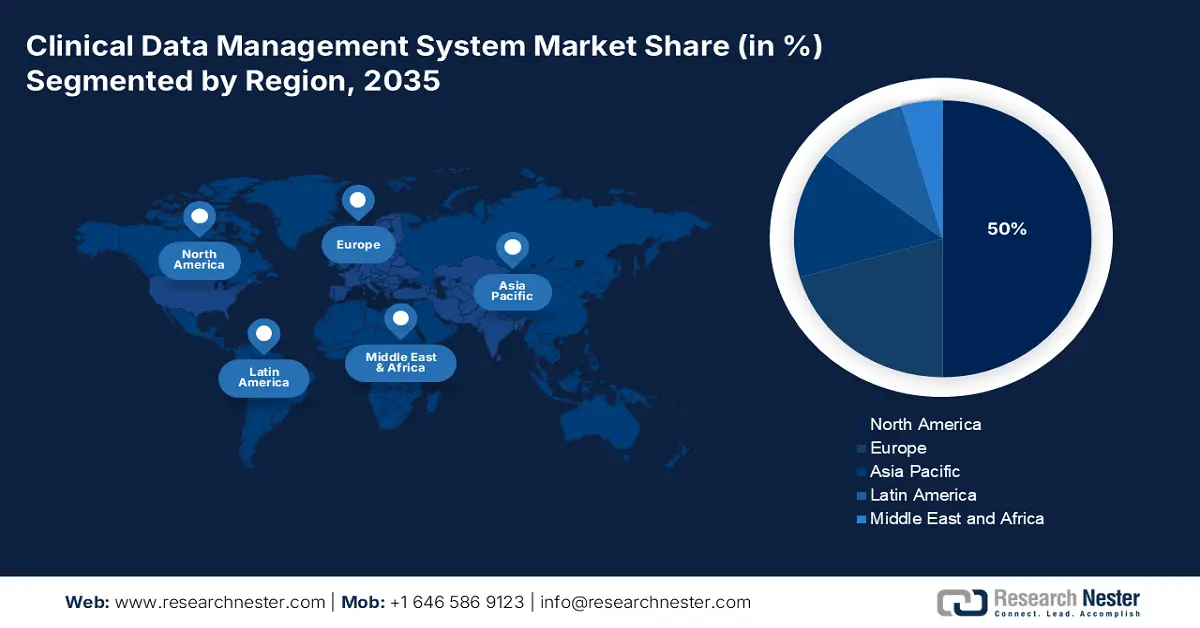
- Северная Америка доминирует на рынке систем управления клиническими данными с долей 50%, чему способствуют присутствие биофармацевтических компаний и инициативы в области клинических исследований, основанные на данных, что укрепляет ее лидерство до 2036 года.
- Ожидается, что рынок систем управления клиническими данными в Азиатско-Тихоокеанском регионе будет быстро расти с 2027 по 2036 год, чему способствуют бурный рост аутсорсинга клинических исследований и разнообразие контингента пациентов.
Анализ сегмента:
- Прогнозируется, что сегмент контрактных исследовательских организаций (CRO) сохранит доминирующее положение с высоким среднегодовым темпом роста с 2027 по 2036 год, чему способствует растущая зависимость от CRO в сборе данных на фоне возрастающей сложности интервенционных исследований.
- Ожидается, что сегмент облачных SaaS-решений достигнет 60,1% доли к 2036 году благодаря улучшенной безопасности, возможности индивидуальной настройки и преимуществам в управлении клиническими данными с точки зрения регулирования.
Ключевые тенденции роста:
- Растущее число клинических испытаний
- Внедрение решений на основе ИИ
Основные проблемы:
- Проблемы, связанные с первоначальными инвестициями
- Сложная системная интеграция
- Ключевые игроки: Oracle Corporation, Medidata Solutions (компания Dassault Systems), Veeva Systems, Parexel International Corporation, IBM Watson Health, BioClinica.
Глобальный Система управления клиническими данными Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:6,98 млрд долларов США
- Размер рынка в 2027 году:7,77 млрд долларов США
- Прогнозируемый размер рынка:20,36 млрд долларов США к 2036 году
- Прогноз роста:11,3% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 50 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Германия, Великобритания, Япония, Франция.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Сингапур.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка систем управления клиническими данными:
Факторы роста
Рост числа клинических испытаний: Ключевым фактором развития сектора систем управления клиническими данными является увеличение числа клинических испытаний. Согласно данным Глобальной обсерватории по исследованиям и разработкам в области здравоохранения ВОЗ за 2024 год, США лидируют с 186 497 зарегистрированными клиническими испытаниями, за ними следуют Китай с 135 747 испытаниями и Индия с 74 031 испытанием. Такие сектора, как биотехнология и фармацевтика, расширяют свои исследовательские усилия по разработке новых лекарств, медицинских устройств и методов лечения, что может усилить потребность в надежных платформах CDMS. Эти решения играют ключевую роль в оптимизации сбора данных, повышении точности и обеспечении соответствия нормативным требованиям, что, в свою очередь, повышает эффективность испытаний.
Внедрение решений на основе ИИ: Растущее использование решений, размещаемых на внешних серверах, стимулирует рост рынка систем управления клиническими данными (СУБД), обеспечивая доступ к данным в режиме реального времени, масштабируемость и проверку данных, что делает их предпочтительным выбором для трансформации систем управления данными. Например, в июне 2024 года компания Medidata запустила студию клинических данных, которая интегрирует данные из нескольких источников, ускоряя процесс проверки и сверки данных до 80% за счет сокращения ошибок, возникающих при ручном вводе. Кроме того, эти технологии снижают операционные затраты, что положительно сказывается на расширении рынка систем управления клиническими данными в прогнозируемый период.
Проблемы
Первоначальные инвестиционные сложности: Внедрение надежной системы управления клиническими данными (CDMS) требует значительных финансовых вложений, что может стать препятствием для малых и средних фармацевтических организаций и исследовательских учреждений. Наряду с затратами, связанными с лицензированием программного обеспечения, системной интеграцией, обучением персонала и расходами на техническое обслуживание, это создает барьер для входа на рынок для компаний с ограниченным капиталом. Хотя веб-ориентированные решения снижают стоимость ИТ-инфраструктуры, первоначальные затраты на настройку затрудняют внедрение CDMS для организаций с ограниченным бюджетом.
- Интеграция сложных систем: В большинстве фармацевтических и биотехнологических компаний используются несколько цифровых платформ, таких как системы электронного сбора данных (EDC), системы управления цепочкой поставок для рандомизации и клинических испытаний (RTSM) и электронные медицинские карты (EHR). Интеграция CDMS в уже существующие системы может оказаться технически сложной задачей, что приводит к проблемам несовместимости и операционной неэффективности. Несовместимость между устаревшими системами и новыми решениями CDMS может снизить скорость обмена данными, увеличить затраты и потребовать значительных ресурсов ИТ-поддержки. Организациям приходится тратить средства на разработку индивидуальных интеграционных решений, что еще больше усложняет внедрение CDMS.
Размер и прогноз рынка систем управления клиническими данными:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
11,3% |
|
Базовый размер рынка (2026 год) |
6,98 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
20,36 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка систем управления клиническими данными:
Способ предоставления услуг (лицензированные корпоративные решения, облачные решения, решения, размещенные в сети Интернет)
Исходя из способа предоставления услуг, прогнозируется, что к концу 2036 года сегмент облачных SaaS-решений будет доминировать на рынке систем управления клиническими данными, занимая около 60,1% рынка. Благодаря повышенной безопасности, возможностям индивидуальной настройки и преимуществам соответствия нормативным требованиям, этот сегмент предоставляет организациям полный контроль над своими данными. Например, в июне 2021 года IQVIA запустила Clinical Data Analytics Solutions (CDAS) — платформу на основе SaaS, объединяющую структурированные и неструктурированные данные клинических испытаний для обеспечения легкого доступа и соответствия нормативным требованиям. Кроме того, она способствует проведению децентрализованных испытаний, стандартизируя данные из реальной практики и данные на уровне пациентов для получения более глубокого анализа.
Конечные потребители (контрактные научно-исследовательские организации, компании по производству медицинских изделий, фармацевтические/биотехнологические компании)
Согласно прогнозам, сегмент контрактных исследовательских организаций (CRO) будет доминировать на рынке систем управления клиническими данными, учитывая их ключевую роль в фармацевтических, биотехнологических компаниях и компаниях по производству медицинских изделий. По мере роста сложности и объема интервенционных исследований спонсоры все чаще полагаются на CRO в сборе данных. В 2023 году компания Saama запустила первую в отрасли платформу данных на основе искусственного интеллекта, призванную ускорить клинические разработки и значительно помочь спонсорам и CRO сократить время идентификации и генерации запросов на 90% на каждый запрос, а также время преобразования данных исследования на 50%, что подчеркивает доминирование на рынке систем управления клиническими данными и перспективы его дальнейшего роста.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Способ доставки |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка систем управления клиническими данными:
Анализ рынка Северной Америки
По прогнозам, к концу 2036 года рынок систем управления клиническими данными в Северной Америке займет более 50% выручки. Это доминирование обусловлено присутствием многочисленных ведущих фармацевтических и биофармацевтических компаний, а также контрактных исследовательских организаций (CRO). В сентябре 2024 года компания P95 приобрела Assign DMB для расширения своих услуг в области управления данными и биостатистики, особенно в отношении инфекционных заболеваний и вакцин, что подчеркивает растущий спрос на решения CDMS в отрасли.
Лидеры рынка в США инвестируют в эту отрасль, что приводит к резкому росту числа клинических исследований и переходу от традиционного ручного сбора данных к анализу данных в режиме реального времени. Это побуждает компании внедрять системы управления данными в своей деятельности. Например, в декабре 2024 года ClinChoice продлила свое 13-летнее партнерство с Medidata, добавив в него студию клинических данных, которая улучшает управление данными и укрепляет возможности проведения клинических испытаний.
Ожидается, что рынок систем управления клиническими данными в Канаде продемонстрирует существенный рост, обусловленный сосредоточением внимания на текущих исследованиях и растущим пониманием потребностей здравоохранения, а также сотрудничеством с медицинскими компаниями. В декабре 2024 года HEALWELL объявила о приобретении Orion Health с целью создания мирового лидера в области совместимости медицинских данных и искусственного интеллекта, получив финансирование в размере 50 миллионов долларов США.
Прогноз рынка Азиатско-Тихоокеанского региона
Азиатско-Тихоокеанский регион является самым быстрорастущим рынком систем управления клиническими данными (СУБД) в прогнозируемый период благодаря быстрому развитию фармацевтической и биотехнологической отраслей, росту аутсорсинга клинических исследований и неоднородности контингента пациентов. Страны этого региона создают благоприятные условия для проведения различных клинических исследований, таких как онкологические и исследования редких заболеваний. В феврале 2025 года LabConnect и Australian Clinical Labs объявили о своем партнерстве, призванном помочь как потребителям, так и производителям в стране.
Рынок систем управления клиническими данными в Китае демонстрирует значительный рост, обусловленный расширением фармацевтического и биотехнологического секторов страны. Кроме того, жесткие нормативные рамки, установленные правительством Китая в отношении управления данными, способствуют цифровой трансформации в здравоохранении. Такие технологии, как искусственный интеллект, облачные вычисления и блокчейн в управлении клиническими данными, повышают эффективность и соответствие нормативным требованиям, позиционируя Китай как мирового лидера в индустрии систем управления клиническими данными.
Ожидается, что рынок в Индии будет демонстрировать устойчивый рост, в основном за счет внедрения цифровых решений для управления данными. В условиях растущего спроса на эффективные, безопасные и соответствующие нормативным требованиям системы управления данными индийские компании сосредотачиваются на автоматизации и технологических платформах. Например, в августе 2024 года компания Verdix AI, входящая в группу Emmes, представила новые возможности цифровизации протоколов для повышения эффективности и точности данных.
Ключевые игроки рынка систем управления клиническими данными:
- Корпорация Oracle
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Medidata Solutions (компания Dassault Systems)
- Веева Системы
- Parexel International Corporation
- IBM Watson Health
- БиоКлиника
- DATATRAK International
- Медрио
- Forte Research Systems
- OmniComm Systems
На рынке систем управления клиническими данными преобладают конкурентные шаги, предпринимаемые компаниями для внедрения революционных решений с помощью новых технологий. Сотрудничество организаций также способствует росту рынка. Например, в октябре 2024 года компания Harmony Healthcare IT объявила о приобретении Trinisys для поддержки управления данными в секторе здравоохранения.
Ниже представлены несколько видных игроков в этой отрасли:
Последние события
- В октябре 2024 года компания MaxisIT запустила DTect AI — платформу для анализа клинических данных на основе искусственного интеллекта, предназначенную для улучшения проверки данных и управления качеством. Это обеспечивает целостность данных и ускоряет цикл управления данными.
- В июне 2021 года компания IQVIA запустила решения для анализа клинических данных (CDAS), позволяющие проводить более интеллектуальные и быстрые исследования на всех этапах. Это способствует развитию прогнозной аналитики, позволяющей принимать более взвешенные решения на всех этапах процесса.
- Report ID: 7454
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
