Prospettive di mercato per i sostituti sintetici dell'innesto osseo:
Il mercato dei sostituti sintetici per innesti ossei aveva un valore di 1,42 miliardi di dollari nel 2026 e si prevede che supererà i 2,82 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 7,1% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sostituti sintetici per innesti ossei è stimato a 1,52 miliardi di dollari.
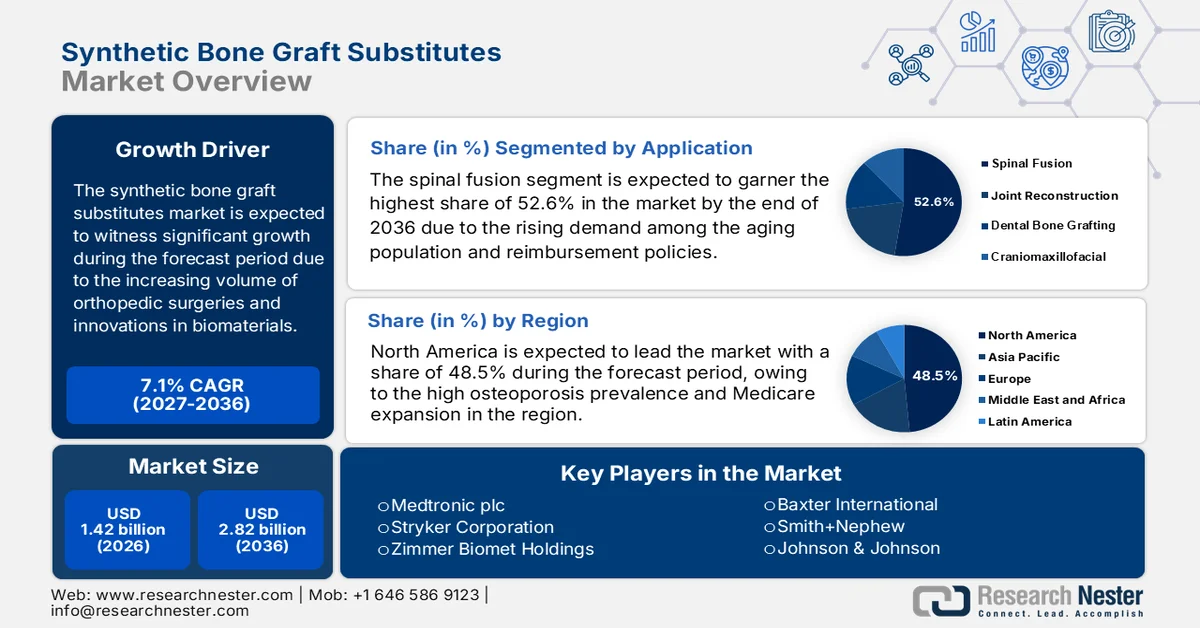
La crescita del mercato dipende in larga misura dall'aumento del volume degli interventi di chirurgia ortopedica, dalle innovazioni nei biomateriali e dal crescente peso delle patologie ossee. Inoltre, il numero di pazienti che necessitano di sostituti sintetici per innesti ossei è significativamente influenzato dall'aumento dei casi di traumi, osteoporosi e interventi di chirurgia ortopedica. A tal proposito, secondo un rapporto dell'OMS del 2022, le patologie muscoloscheletriche colpiscono oltre 1,71 miliardi di persone in tutto il mondo. In aggiunta, secondo la Bone Health & Osteoporosis Foundation, altri 44 milioni di americani presentano una densità ossea insufficiente, il che li espone a un rischio maggiore, mentre circa 10 milioni di americani soffrono di osteoporosi. Questa maggiore base di consumatori è la prova di una crescente domanda di sostituti sintetici per innesti ossei.
Inoltre, il mercato globale si sta evolvendo in modo dinamico in tutto il mondo grazie alla continua innovazione e alla crescente domanda di interventi minimamente invasivi. Una delle tendenze più importanti che guidano questo sviluppo è l'accelerazione dell'innovazione di prodotto in termini di bioceramiche, nanotecnologie dei biomateriali e innesti ibridi. Aziende come Medtronic, Stryker, Zimmer Biomet e Arthrex hanno aperto la strada agli innesti sintetici, migliorando l'osteoconduttività, la resistenza meccanica e i tempi di guarigione, pur mantenendo una forte somiglianza con l'osso nativo. Ancora più importante, i progressi nell'applicazione di nanomateriali, biomimetica, stampa 3D e ingegneria tissutale creeranno un nuovo livello di bioattività degli innesti e di adesione cellulare.
Chiave Sostituti sintetici dell'innesto osseo Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
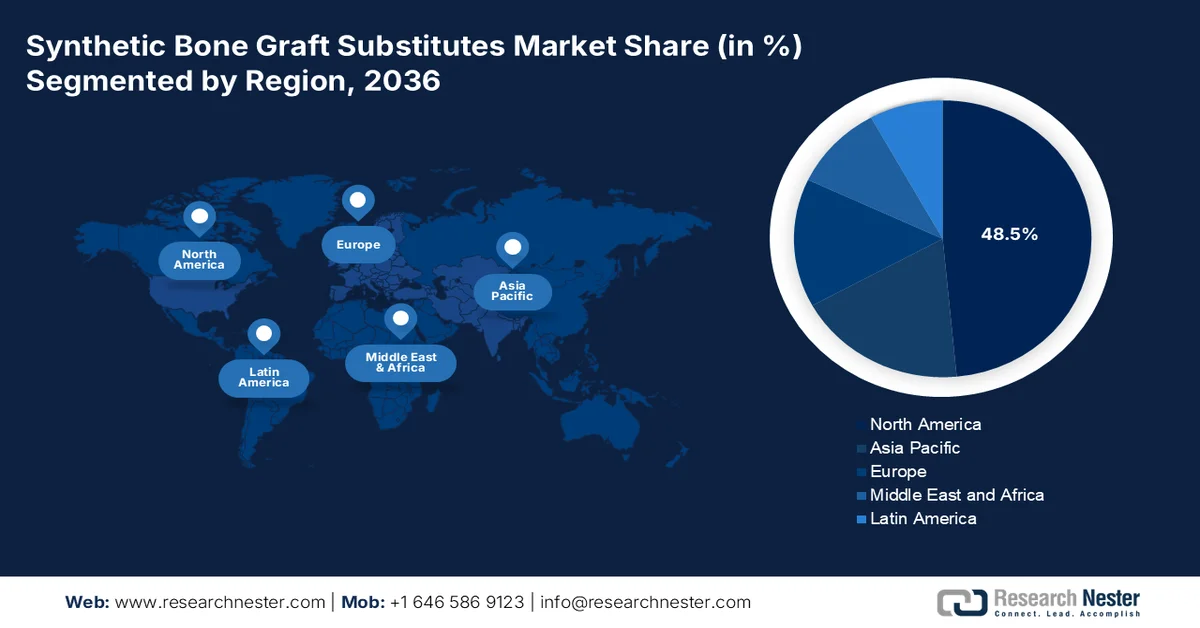
- Entro il 2036, si prevede che il mercato nordamericano dei sostituti sintetici per innesti ossei raggiungerà una quota di mercato superiore al 48,5%, grazie all'espansione della copertura Medicare e all'aumento dell'incidenza dell'osteoporosi.
- Si prevede che la regione Asia-Pacifico conquisterà una quota del 18,4% entro il 2036, supportata da un CAGR del 9,3% reso possibile dalla rapida modernizzazione del sistema sanitario e dall'innovazione regionale nelle tecnologie per innesti.
Approfondimenti sui segmenti:
- Entro il 2036, si prevede che il segmento della fusione spinale nel mercato dei sostituti sintetici dell'innesto osseo deterrà una quota del 52,6%, sostenuta dalla crescente domanda di interventi chirurgici dovuta all'invecchiamento della popolazione e al rafforzamento dei sistemi di rimborso.
- Si prevede che il segmento della ceramica raggiungerà una quota del 46,7% tra il 2027 e il 2036, grazie alla sua maggiore osteoconduttività e alla crescente diffusione di interventi ortopedici e odontoiatrici a base di ceramica.
Principali tendenze di crescita:
- Progressi nei sostituti sintetici
- Politiche mediche di supporto
Principali sfide:
- Elevati costi di produzione e sviluppo
- Scarsa conoscenza del prodotto e difficoltà di rimborso
Attori chiave: Medtronic plc, Stryker Corporation, Zimmer Biomet Holdings, Baxter International, Smith+Nephew, Johnson & Johnson, Olympus Corporation, NuVasive, Inc., Wright Medical Group, Orthofix Medical, DJO Global (Enovis), Cerapedics, Biocomposites Ltd, Graftys, Xtant Medical, Amedica Corporation, Surgival, Osseon LLC, Bioventus LLC, Osteopore International.
Globale Sostituti sintetici dell'innesto osseo Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:1,42 miliardi di dollari
- Dimensioni del mercato nel 2027:1,52 miliardi di dollari
- Dimensioni del mercato previste:2,82 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,1% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 48,5% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, Regno Unito
- Paesi emergenti: India, Brasile, Corea del Sud, Messico, Turchia
Last updated on : 31 August, 2026
Mercato dei sostituti sintetici per innesti ossei: fattori di crescita e sfide
Fattori di crescita
- Progressi nei sostituti sintetici: questo è uno dei fattori cruciali che guidano il business nel mercato. Con il progredire dell'innovazione, anche la crescita del mercato si espande grazie agli sforzi costanti delle principali aziende. A questo proposito, nel 2023 Biocomposites ha acquisito una quota di minoranza in Renovos Biologics, con l'obiettivo di promuovere lo sviluppo di Renovite BMP-2, un gel sintetico a base di nanoargilla per la fusione ossea. Questa collaborazione migliora significativamente il portafoglio prodotti, riflettendo un orientamento positivo del mercato verso la soluzione di esigenze mediche insoddisfatte. Inoltre, i progressi più significativi in termini pratici sono stati l'integrazione della nanotecnologia per migliorare le caratteristiche superficiali a livello molecolare, che inibisce l'adesione e la proliferazione cellulare e accelera la rigenerazione ossea.
- Politiche sanitarie di supporto: il mercato è notevolmente influenzato da politiche sanitarie favorevoli e dalla spesa medica sostenuta dai governi. A tal proposito, la FDA statunitense estende il suo supporto con la designazione di "dispositivo innovativo", recentemente concessa al gel per innesti ossei di Renovos, incoraggiando gli operatori globali a investire nel settore e contribuendo così all'accelerazione del mercato. Inoltre, sempre più paesi e le relative agenzie sanitarie stanno iniziando a riconoscere l'efficacia degli innesti sintetici in termini di risultati clinici ed economici. I governi stanno sviluppando sistemi di rimborso che copriranno una più ampia gamma di procedure correlate agli innesti sintetici.
- Adozione crescente di interventi chirurgici minimamente invasivi: gli approcci chirurgici minimamente invasivi stanno guadagnando popolarità grazie ai vantaggi di tempi operatori più brevi, minore dolore e recupero più rapido. I sostituti sintetici dell'innesto osseo sono ideali per le tecniche minimamente invasive grazie a fattori quali la facilità d'uso, la disponibilità in forme iniettabili o modellabili e la migliore consistenza/integrità. Questa diffusione delle tecniche chirurgiche minimamente invasive ha avuto un impatto positivo sulla crescita dell'utilizzo dei sostituti sintetici dell'innesto osseo in chirurgia spinale, odontoiatrica e ortopedica.
Sfide
- Elevati costi di produzione e sviluppo: gli alti costi associati alla produzione di sostituti sintetici per innesti ossei rappresentano un ostacolo significativo per la diffusione sul mercato e per la creazione di una base produttiva ottimale. Il processo, che comprende la tecnologia del DNA ricombinante e rigorose misure di controllo qualità, si rivela complesso per i produttori del settore. Inoltre, le spese relative alle sperimentazioni cliniche e alle approvazioni normative ne limitano ulteriormente l'accessibilità, soprattutto nelle regioni in cui il prezzo è un fattore critico.
- Scarsa consapevolezza e problemi di rimborso: in alcune aree, la scarsa conoscenza, tra pazienti e operatori sanitari, dei benefici dei sostituti sintetici dell'innesto osseo limita la crescita del mercato. Inoltre, le politiche di rimborso nei paesi in via di sviluppo e presso alcuni fornitori di assicurazioni variano o sono inesistenti, il che può rendere questi innesti troppo costosi. Se i livelli di copertura sono limitati, il costo a carico del paziente può rappresentare un ostacolo alla loro diffusione.
Dimensioni e previsioni del mercato dei sostituti sintetici per innesti ossei:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,1% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
1,42 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
2,82 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sostituti sintetici dell'innesto osseo:
Analisi del segmento applicativo
Si prevede che il segmento della fusione spinale conquisterà la quota di mercato più elevata, pari al 52,6%, entro la fine del 2036. Il predominio di questo segmento è attribuibile alla crescente domanda da parte della popolazione anziana e alle politiche di rimborso. Oltre al miglioramento delle politiche di rimborso per le prestazioni ambulatoriali, l'ampliamento dell'accesso e le innovative formulazioni bioattive consentiranno a una popolazione più ampia di contribuire al dominio del segmento. Inoltre, gli sviluppi nel campo degli innesti sintetici rendono questi materiali adatti a procedure spinali complesse che richiedono precisione e affidabilità. L'aumento della popolazione anziana, unitamente all'incremento globale del mal di schiena e delle lesioni spinali, accelererà la domanda di interventi chirurgici di fusione spinale.
Analisi del segmento di materiale
Si prevede che il segmento della ceramica deterrà una quota di mercato redditizia del 46,7% durante il periodo di previsione. La crescita di questo segmento è dovuta alla sua natura superiore, ovvero all'utilizzo di ceramiche a base di idrossiapatite, note per migliorare la biocompatibilità e l'osteoconduttività del materiale. Inoltre, la crescente adozione di procedure odontoiatriche con ceramica è un ulteriore fattore trainante per la diffusione del segmento. La ceramica viene anche utilizzata sempre più ampiamente perché viene riassorbita e sostituita dal tessuto osseo naturale nel tempo, il che rappresenta un vantaggio per una varietà di applicazioni ortopediche e odontoiatriche. Infine, i progressi nella produzione di ceramica hanno migliorato le prestazioni di questo materiale nelle applicazioni ortopediche portanti e nella riparazione di difetti ossei complessi.
Analisi del segmento di utenti finali
Gli ospedali detengono un'ampia quota di mercato perché rappresentano l'ambiente principale per interventi chirurgici complessi di ortopedia, chirurgia spinale, odontoiatria e traumatologia che richiedono innesti ossei. L'ambiente più favorevole per gli innesti ossei è in genere quello dotato di infrastrutture chirurgiche consolidate e di équipe ortopediche e neurochirurgiche qualificate. Gli ospedali hanno inoltre accesso a prodotti per innesti sintetici di nuova generazione e costosi, poiché dispongono di budget che consentono loro di coprire queste potenziali spese. A ciò si aggiunge l'aumento dei casi di trauma, dovuto a infortuni sportivi, incremento della violenza domestica e problematiche socioeconomiche che contribuiscono a tali traumi.
La nostra analisi approfondita del mercato globale comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Applicazione |
|
Materiale |
|
Utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sostituti sintetici per innesti ossei - Analisi regionale
Approfondimenti sul mercato nordamericano
Entro la fine del 2036, il mercato nordamericano dei sostituti sintetici per innesti ossei rappresenterà oltre il 48,5% della quota di mercato globale. Il principale fattore determinante del predominio di questo mercato regionale è l'elevata prevalenza dell'osteoporosi, unita all'espansione del programma Medicare. Il numero di persone anziane affette da malattie degenerative delle ossa è in costante aumento, il che ha incrementato la domanda e l'urgenza di sviluppare soluzioni sicure ed efficaci per la rigenerazione ossea. Secondo la National Osteoporosis Foundation, circa 54 milioni di americani soffrono di osteoporosi o di bassa densità ossea. Inoltre, il rischio di fratture aumenta con il peggioramento della salute ossea, spesso rendendo necessario un intervento chirurgico e un innesto osseo. Questa domanda clinica è supportata da un'infrastruttura sanitaria in espansione e da un facile accesso ai servizi ortopedici e odontoiatrici.
Il mercato nordamericano è dominato dagli Stati Uniti in termini di volume, popolazione e prevalenza di osteoporosi e patologie ortopediche correlate. Questo livello di domanda è supportato dall'introduzione di tecnologie chirurgiche avanzate e dalla presenza di importanti aziende produttrici di dispositivi medici. Il vantaggio degli innesti sintetici risiede nei benefici associati all'espansione di Medicare e al miglioramento dei rimborsi da parte delle compagnie assicurative; l'accesso dei pazienti a una vasta gamma di innesti sintetici li ha resi lo "standard di cura" in molte procedure. Anche il panorama dei farmaci e degli investimenti tecnologici in ricerca e sviluppo, così come la rapida approvazione dei prodotti da parte della FDA e una forza lavoro chirurgica qualificata, contribuiscono alla crescita, insieme alle campagne di informazione e promozione in tutto il paese.
Il Canada è un attore di primo piano nel mercato nordamericano dei sostituti sintetici per innesti ossei, grazie a una crescita annua composta (CAGR) stimata del 7,1%, influenzata dai sistemi sanitari pubblici e privati. La crescita è inoltre sostenuta dall'aumento della popolazione anziana e dal conseguente incremento delle fratture osteoporotiche. In Canada, il finanziamento dell'assicurazione sanitaria è fornito principalmente dal governo ai cittadini e ai residenti permanenti, migliorando radicalmente l'accesso dei pazienti alle cure ortopediche. L'accesso dei pazienti alle procedure che prevedono innesti ossei è garantito dal fatto che i piani di assicurazione sanitaria provinciali coprono sempre più le diverse varianti di tale procedura. Grazie a un contesto caratterizzato da ricerca avanzata e collaborazione, vi sono maggiori opportunità per l'adozione precoce di prodotti innovativi. L'importanza dell'educazione sanitaria pubblica e maggiori investimenti in strategie di prevenzione e informazione sanitaria a livello di popolazione promuovono una maggiore consapevolezza e un trattamento tempestivo.
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dei sostituti sintetici per innesti ossei nella regione Asia-Pacifico registrerà la crescita più rapida, con una quota del 18,4% e un tasso di crescita annuo composto (CAGR) del 9,3% durante il periodo di previsione. Lo sviluppo regionale è facilitato dalla presenza di paesi chiave e dalle loro tendenze di sviluppo. Il Giappone offre il suo supporto, data la crescente popolazione anziana. Anche la Corea del Sud contribuisce con innesti stampati in 3D, utilizzando materiali bioassorbibili. L'urbanizzazione, il maggiore accesso all'assistenza sanitaria e l'aumento del reddito disponibile consentono a un numero sempre maggiore di pazienti di optare per trattamenti chirurgici moderni. Il mercato complessivo è inoltre in fase di espansione grazie agli investimenti governativi volti a migliorare le infrastrutture sanitarie e l'assistenza ortopedica nelle aree rurali e nelle comunità svantaggiate. Inoltre, la regione Asia-Pacifico sta diventando un polo di innovazione e produzione a basso costo per i materiali sintetici per innesti. Le aziende locali e le aziende internazionali del settore medtech stanno ulteriormente intensificando la ricerca e lo sviluppo e creando basi produttive in Cina e India per stare al passo con la domanda regionale.
Il mercato indiano dei sostituti sintetici per innesti ossei è destinato a una rapida crescita a causa dell'aumento dei casi di osteoporosi, del crescente numero di incidenti stradali e dell'incremento degli interventi di chirurgia ortopedica e odontoiatrica. Le previsioni della SaveLIFE Foundation stimano che in India si siano verificati 461.312 incidenti stradali nel 2022, con conseguenti 168.491 decessi e 443.366 feriti. L'impegno del governo per migliorare l'accesso generale all'assistenza sanitaria sta alimentando il crescente utilizzo di innesti sintetici, sia negli ospedali pubblici che privati. L'avvento di nuove tecniche chirurgiche minimamente invasive sta sostenendo la forte domanda di innesti sintetici iniettabili e modellabili.
La Cina occupa una posizione di rilievo nel mercato dell'Asia-Pacifico grazie all'invecchiamento della popolazione e all'elevata incidenza di osteoporosi e patologie articolari. Si prevede che l'utilizzo di innesti ossei sintetici aumenterà gradualmente nel settore ospedaliero pubblico. Molte aziende biotecnologiche e di dispositivi medici locali stanno collaborando con importanti e rinomati istituti di ricerca per sviluppare la prossima generazione di materiali per innesti ossei, puntando a coniugare bioattività e costi contenuti. Anche la National Medical Products Administration (NMPA), attraverso i suoi sforzi per semplificare le normative e le procedure di approvazione dei prodotti, contribuisce ad ampliare il potenziale di mercato degli innesti sintetici.
Approfondimenti sul mercato europeo
Il mercato europeo dei sostituti sintetici per innesti ossei è in costante espansione, complice l'invecchiamento della popolazione e l'elevata prevalenza di osteoporosi e altre patologie ossee. Germania e Francia sono leader di mercato grazie a sistemi sanitari avanzati e politiche di rimborso complete. L'innovazione nel settore è in continua crescita, grazie anche al numero sempre maggiore di collaborazioni tra aziende del settore delle tecnologie mediche, istituti di ricerca e organismi di regolamentazione, finalizzate allo sviluppo di innesti bioattivi/biocompatibili o minimamente invasivi. Le infrastrutture sanitarie europee sono solide e in espansione, e la consapevolezza dei medici riguardo all'utilizzo degli innesti come parte integrante delle procedure chirurgiche è in costante aumento.
Il mercato francese dei sostituti sintetici per innesti ossei è in lenta crescita. Ciò è dovuto all'invecchiamento della popolazione, a un solido sistema sanitario pubblico che copre procedure ortopediche avanzate e all'impatto delle politiche di rimborso governative a sostegno dell'uso diffuso di materiali per innesti ossei. La Francia, come molti altri Paesi, registra un'elevata incidenza di osteoporosi e disabilità funzionali derivanti da altri traumi ossei nella popolazione anziana, che necessita di soluzioni ortopediche e/o biomateriali per innesti. Il numero di ospedali e/o centri chirurgici in Francia che adottano innesti sintetici bioattivi e/o iniettabili è in aumento.
La Germania è uno dei mercati più grandi e sviluppati in Europa per i sostituti sintetici dell'innesto osseo, grazie al suo sistema sanitario altamente sviluppato e all'elevato numero di interventi ortopedici e spinali. Con l'invecchiamento della popolazione e il crescente numero di casi di osteoporosi, la domanda di materiali per la rigenerazione ossea è in rapida crescita. In Germania, l'assicurazione sanitaria pubblica copre un gran numero di interventi ortopedici che utilizzano materiali di innesto sintetici, incentivandone l'uso clinico. La Germania è fortemente attiva nel settore delle tecnologie mediche, con numerose aziende leader a livello mondiale e molti enti di ricerca impegnati nell'innovazione degli innesti ossei sintetici, in particolare nel campo delle bioceramiche e delle nanotecnologie. L'elevatissimo livello di competenza dei chirurghi, le rigorose misure di controllo qualità in atto e la ricerca del riconoscimento normativo contribuiscono a spingere il mercato a preferire gli innesti sintetici rispetto a quelli naturali.
Principali attori del mercato dei sostituti sintetici per innesti ossei:
- Medtronic plc
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Stryker Corporation
- Zimmer Biomet Holdings
- Baxter International
- Smith+Nephew
- Johnson & Johnson
- Olympus Corporation
- NuVasive, Inc.
- Gruppo medico Wright
- Orthofix Medical
- DJO Global (Enovis)
- Cerapedia
- Biocomposites Ltd
- Ingrati
- Xtant Medical
- Amedica Corporation
- Chirurgia
- Osseon LLC
- Bioventus LLC
- Osteopore International
Il mercato dei sostituti sintetici per innesti ossei gode di notevole visibilità grazie alla presenza di importanti aziende che mirano a conquistare un'elevata quota di mercato. Il mercato si presenta come un settore altamente consolidato, con Medtronic, Stryker e Zimmer Biomet che controllano il 61% del fatturato globale. A tal proposito, il NIH (National Institutes of Health) afferma che gli innesti in Tritanium stampati in 3D di Stryker hanno ridotto del 30% il tasso di revisione. Analogamente, nel 2023 Zimmer Biomet ha acquisito Embody, rafforzando il proprio portafoglio di innesti di collagene e confermando la positiva adozione da parte del mercato. L'attenzione all'assistenza sanitaria accessibile e la collaborazione con gli enti regolatori contribuiscono ulteriormente a consolidare il panorama del mercato globale.
Sviluppi recenti
- Nel luglio 2025, Medtronic plc, leader globale nella tecnologia sanitaria, ha annunciato un importante progresso nello studio INFUSE Bone Graft per TLIF (Investigational Device Exemption, IDE). Il Comitato indipendente di monitoraggio dei dati (DMC) ha concluso che lo studio ha soddisfatto i requisiti stabiliti per il successo precoce dopo la prima analisi intermedia. Medtronic si sta attualmente preparando a presentare una domanda di approvazione pre-commercializzazione (PMA) alla FDA (Food and Drug Administration) degli Stati Uniti.
- Nel marzo 2025, Elute, Inc., azienda in fase clinica e leader emergente con una piattaforma innovativa per la somministrazione controllata ed estesa di farmaci, ha ottenuto l'approvazione di BonVie+, un nuovo impianto di riempimento per difetti ossei, dalla Food and Drug Administration (FDA) statunitense.
- Report ID: 2850
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
