Prospettive del mercato dei sistemi di combattimento navale:
Il mercato dei sistemi di combattimento navale aveva un valore di 57,6 miliardi di dollari nel 2026 e si prevede che supererà i 115,44 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 7,2% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei sistemi di combattimento navale è stimato a 61,75 miliardi di dollari.
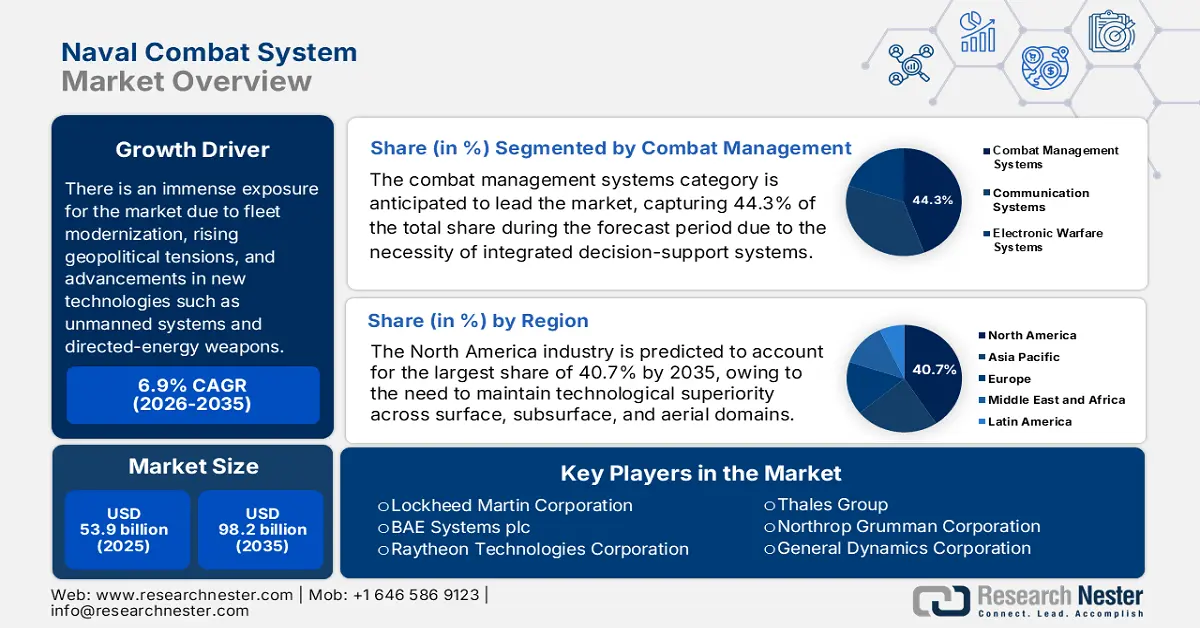
Il mercato dei sistemi di combattimento navale presenta un enorme potenziale di crescita, fortemente influenzato dalla modernizzazione della flotta, dall'aumento delle tensioni geopolitiche e dai progressi in nuove tecnologie come i sistemi senza pilota e le armi a energia diretta. A questo proposito, l'articolo pubblicato da Securing Defense-Critical Supply Chains nel febbraio 2022 afferma che la raccomandazione M1.5 sottolinea la necessità di tracciare e prevenire la contraffazione di microelettronica lungo le catene di approvvigionamento della difesa. L'articolo afferma inoltre che il Dipartimento della Difesa dovrebbe sfruttare i sistemi di controllo qualità del programma anticontraffazione del Naval Air Systems Command per implementare iniziative simili in tutte le Forze Armate. Pertanto, questo approccio garantirà un monitoraggio e una segnalazione costanti della contraffazione di microelettronica all'interno del sistema di approvvigionamento. Di conseguenza, migliorerà anche l'affidabilità e la prontezza operativa, rafforzando l'efficienza e la resilienza complessive del mercato globale dei sistemi di combattimento navale.
Inoltre, una ricerca del Dipartimento dell'Energia (DOE) dell'agosto 2022 ha rilevato che l'industria della forgiatura rappresenta un fornitore vitale per il settore della difesa, producendo componenti affidabili e ad alta resistenza, essenziali per i sistemi di combattimento navale. Allo stesso tempo, il Dipartimento della Difesa (DoD) ha identificato la catena di approvvigionamento della fusione e della forgiatura come un punto debole critico, sottolineando sfide quali l'invecchiamento delle infrastrutture nazionali, la domanda imprevedibile e i processi di appalto molto complessi. Pertanto, il DoD sta sviluppando una strategia per rafforzare la resilienza, che include investimenti nella base industriale, l'esplorazione della produzione additiva di componenti e la creazione di dati tecnici di proprietà governativa per ampliare la base dei fornitori e garantire prezzi competitivi per i componenti critici della difesa, con un impatto positivo sul mercato dei sistemi di combattimento navale.
Chiave Sistema di combattimento navale Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
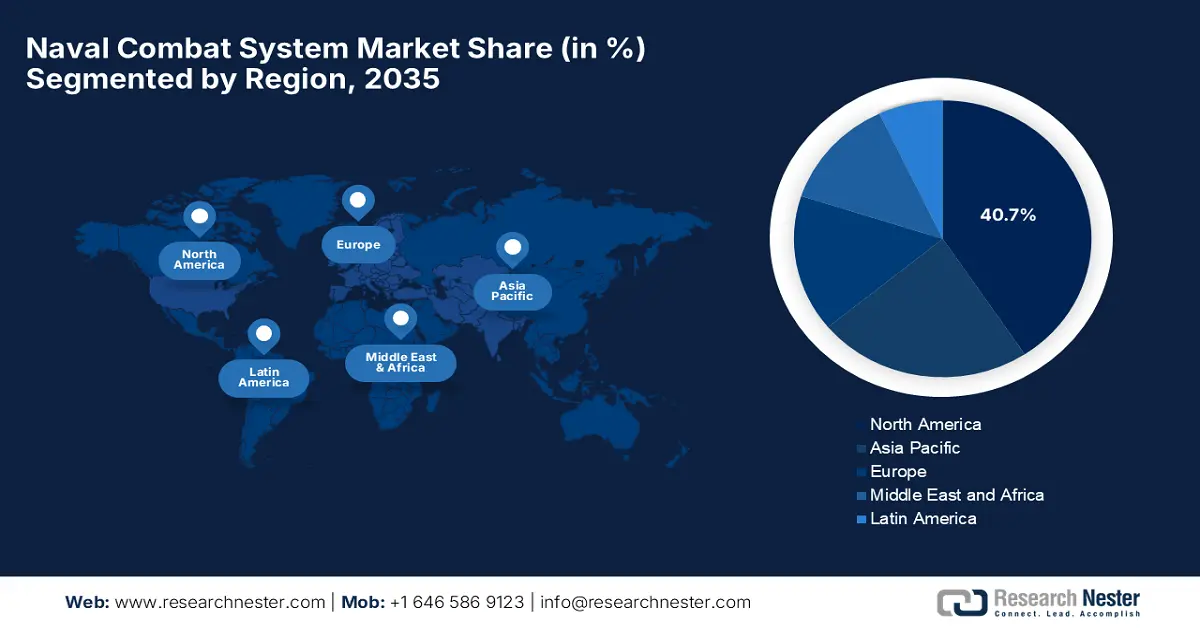
- Si prevede che il Nord America deterrà una quota del 40,7% entro il 2036 (a causa della necessità di mantenere la superiorità tecnologica nei domini di superficie, sottomarino e aereo).
- La regione Asia-Pacifico sta mostrando una forte crescita nel periodo di previsione 2027-2036 (a causa delle crescenti preoccupazioni per la sicurezza marittima e della priorità data alle moderne navi da guerra e alle piattaforme di combattimento integrate nel mercato dei sistemi di combattimento navale).
Approfondimenti sul segmento:
- Si prevede che la categoria dei sistemi di gestione del combattimento rappresenterà una quota del 44,3% tra il 2027 e il 2036 (spinta dalla necessità, da parte dei governi, di sistemi integrati di supporto alle decisioni che migliorino il coordinamento della flotta).
- Si prevede che i sistemi di integrazione degli armamenti conquisteranno una quota significativa del mercato dei sistemi di combattimento navale entro il 2036 (spinti dall'aumento dei programmi governativi per modernizzare la letalità navale e le capacità di lancio missilistico).
Principali tendenze di crescita:
- Aumento delle spese per la difesa
- Modernizzazione delle flotte navali obsolete
Principali sfide:
- Componenti contraffatti e di qualità inferiore
- Progressi tecnologici
Attori chiave: BAE Systems plc (Regno Unito), Raytheon Technologies Corporation (Stati Uniti), Thales Group (Francia), Northrop Grumman Corporation (Stati Uniti), General Dynamics Corporation (Stati Uniti), Leonardo S.p.A. (Italia), Saab AB (Svezia), L3Harris Technologies, Inc. (Stati Uniti), Elbit Systems Ltd. (Israele), Kongsberg Gruppen ASA (Norvegia), Rheinmetall AG (Germania), DCNS / Naval Group (Francia), Huntington Ingalls Industries, Inc. (Stati Uniti), Mitsubishi Heavy Industries, Ltd. (Giappone).
Globale Sistema di combattimento navale Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:57,6 miliardi di dollari
- Dimensioni del mercato nel 2027:61,75 miliardi di dollari
- Dimensioni del mercato previste:115,44 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,2% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 40,7% entro il 2036)
- Regione in più rapida crescita: Asia-Pacifico
- Paesi dominanti: Stati Uniti, Brasile, Cina, Norvegia, Regno Unito
- Paesi emergenti: Cina, India, Singapore, Corea del Sud, Giappone
Last updated on : 31 August, 2026
Mercato dei sistemi di combattimento navale: fattori di crescita e sfide
Fattori di crescita
- Aumento della spesa per la difesa: i crescenti bilanci militari, sia nelle economie consolidate che in quelle emergenti, stanno alimentando forti investimenti in capacità avanzate di guerra marittima, stimolando così le imprese nel mercato dei sistemi di combattimento navale. La crescente preferenza per moderne navi da guerra di superficie, sottomarini e aggiornamenti integrati dei sistemi di combattimento favorisce ulteriormente la crescita di questo settore. I dati del SIPRI di aprile 2025 hanno rivelato che la spesa militare globale ha raggiunto i 2.718 miliardi di dollari nel 2024, con un aumento del 9,4% rispetto al 2023, il maggiore incremento dalla fine della Guerra Fredda. Il rapporto ha anche evidenziato che questo aumento è stato trainato principalmente da Europa e Medio Oriente, mentre i primi cinque paesi per spesa – Stati Uniti, Cina, Russia, Germania e India – hanno rappresentato quasi il 60% del totale mondiale. Pertanto, questa tendenza al rialzo sottolinea i crescenti investimenti in capacità navali e di difesa avanzate.
Statistiche sulle spese militari (2024)
Paese/Regione | Spese militari (miliardi di dollari USA) | Variazione percentuale su base annua | % del totale globale |
NOI | 997 | 5,7% | 37% |
Cina | 314 | 7,0% | 11,5% |
Russia | 149 | 38% | 5,5% |
Germania | 88,5 | 28% | 3,3% |
India | 86.1 | 1,6% | 3,2% |
Europa (totale inclusa la Russia) | 693 | 17% | 25,5% |
Medio Oriente (totale) | 243 | 15% | 9% |
Totale globale | 2.718 | 9,4% | 100% |
Fonte: SIPRI
- Modernizzazione delle flotte navali obsolete: la maggior parte delle marine militari sta intraprendendo programmi di modernizzazione su larga scala per sostituire o aggiornare i sistemi obsoleti con sensori avanzati, software di gestione del combattimento, piattaforme di lancio missilistico e soluzioni di guerra elettronica. Questo ciclo di sostituzione stimola la domanda nel mercato dei sistemi di combattimento integrati. Nell'aprile 2024, il Ministero della Difesa australiano ha riferito che Australia, Regno Unito e Stati Uniti hanno riaffermato il loro impegno nella partnership AUKUS, promuovendo l'acquisizione da parte dell'Australia di sottomarini a propulsione nucleare e a armamento convenzionale nell'ambito dell'Optimal Pathway. Ha inoltre affermato che le partnership industriali strategiche con ASC Pty Ltd e BAE Systems supporteranno la costruzione, la manutenzione e una solida catena di approvvigionamento trilaterale dei sottomarini. Inoltre, le visite a rotazione di sottomarini nucleari britannici e statunitensi in Australia nell'ambito della forza di rotazione sottomarina-ovest rafforzeranno la prontezza operativa e la sicurezza regionale nell'Indo-Pacifico.
- Passaggio verso operazioni marittime multidominio: la moderna marina
Le missioni richiedono l'integrazione tra i domini cibernetico, di superficie, sottomarino e aereo, il che sta spingendo rapidamente l'approvvigionamento di prodotti dal mercato dei sistemi di combattimento navale. Nel settembre 2025, la Marina degli Stati Uniti ha riferito che il suo Programma per la Base Industriale Marittima (Maritime Industrial Base Program) ha evidenziato i principali risultati raggiunti, tra cui la modernizzazione della produzione con tecniche di fabbricazione avanzate, come le riparazioni a spruzzo a freddo certificate SUBSAFE sulla USS Virginia e sui componenti della USS Sampson, migliorando la prontezza operativa e riducendo i tempi di manutenzione. Inoltre, entro la fine del 2028, il programma mira a consegnare annualmente un sottomarino lanciamissili balistici di classe Columbia e due sottomarini d'attacco di classe Virginia, insieme a diverse classi di navi di superficie e una solida base industriale a supporto delle capacità navali. Infine, i principali ordini di armamenti in sospeso, tra cui aerei da combattimento, navi da guerra e sistemi missilistici, indicano le future tendenze del mercato navale e della difesa tra i principali esportatori mondiali.
Principali armi ordinate o preselezionate per consegne future dopo il 2024, dai 10 principali paesi esportatori.
Armi principali | NOI | Francia | Russia | Cina | Germania | Italia | Regno Unito | Israele | Spagna | Corea del Sud |
aerei da combattimento | 996 | 214 | 71 | 57 | – | 50 | 14 | – | – | 140 |
Elicotteri da combattimento | 342 | 3 | 13 | – | – | 26 | – | – | – | – |
Grandi navi da guerra | 7 | 22 | 4 | 10 | 26 | 8 | 29 | – | 3 | 4 |
Sistemi SAM | 41 | – | 55+ | – | 33+ | – | 2 | 31+ | – | 26 |
Carri armati e veicoli di supporto al fuoco | 403 | – | 454 | 500 | 416 | 96 | – | 19 | – | 916 |
Altri veicoli blindati | 1.706+ | 537 | – | 2+ | 1.404+ | 1.865 | – | 124+ | 517 | 626+ |
Artiglieria | 678+ | 251 | – | 128+ | 72+ | – | – | 51+ | – | 1.203+ |
Fonte: SIPRI
Sfide
- Componenti contraffatti e di qualità inferiore: la diffusione di microelettronica e altri componenti critici di qualità inferiore ha rappresentato una sfida importante per lo sviluppo del mercato dei sistemi di combattimento navale e per il raggiungimento del successo previsto. L'utilizzo di componenti di bassa qualità può ridurre le prestazioni operative, aumentando i costi di manutenzione e introducendo rischi per la sicurezza. Pertanto, per garantire un'autenticità costante sono necessari protocolli di tracciabilità, verifica e collaudo, che aggiungono complessità e costi ai processi di approvvigionamento e produzione. Ciò rende inoltre necessari programmi di contrasto alla contraffazione, la cui implementazione su scala globale, per molteplici fornitori e servizi, risulta complessa. Di conseguenza, qualsiasi incapacità di affrontare questi problemi può ridurre l'efficacia del sistema e creare vulnerabilità che gli avversari potrebbero sfruttare, danneggiando il mercato.
- Progressi tecnologici: questa è un'ulteriore sfida per il mercato dei sistemi di combattimento navale, poiché questi sistemi devono integrare tecnologie come radar, rilevamento delle minacce basato sull'intelligenza artificiale e capacità di guerra elettronica. Allinearsi all'evoluzione tecnologica è piuttosto impegnativo, dato che i tempi di ricerca, sviluppo e integrazione sono lunghi, mentre gli avversari possono implementare nuove capacità ancora più rapidamente. Inoltre, i produttori devono bilanciare l'innovazione con l'affidabilità del sistema, il che richiede investimenti significativi in ricerca e sviluppo e formazione del personale. Allo stesso tempo, le piattaforme esistenti devono essere aggiornate per integrare le nuove tecnologie, il che aumenta sia la complessità che i costi. Infine, rimanere indietro nell'adozione tecnologica può frenare la crescita del mercato dei sistemi di combattimento navale.
Dimensioni e previsioni del mercato dei sistemi di combattimento navale:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,2% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
57,6 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
115,44 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi di combattimento navale:
Analisi del segmento di gestione del combattimento
Si prevede che la categoria dei sistemi di gestione del combattimento (CMS) guiderà l'intero mercato dei sistemi di combattimento navale, conquistando il 44,3% della quota totale durante il periodo di previsione. Il predominio di questo segmento è sostanzialmente attribuibile alla crescente necessità, da parte dei governi, di sistemi integrati di supporto alle decisioni che migliorino il coordinamento della flotta. Nel settembre 2025, Thales ha annunciato di aver completato i test di accettazione in fabbrica sia per il sistema di missione che per il sistema di gestione del combattimento TACTICOS sulle fregate Type 31 della Royal Navy, un traguardo importante per il programma. L'azienda ha inoltre dichiarato che il CMS funge da cuore operativo delle fregate, supportando il controllo dei sensori, la valutazione della situazione e la gestione degli armamenti, mentre il sistema di missione garantisce la prontezza operativa. Il programma proseguirà con i test a terra presso l'impianto di integrazione a terra prima dell'installazione sulla HMS Venturer, la prima delle cinque fregate Type 31 di classe Inspiration.
Analisi del segmento dei sistemi di combattimento
Entro il 2036, si prevede che il segmento dei sistemi di integrazione degli armamenti conquisterà una quota significativa del mercato dei sistemi di combattimento navale . La crescita di questo segmento è fortemente trainata dai crescenti programmi governativi volti a modernizzare la letalità navale e le capacità di lancio missilistico. Ciò include anche l'integrazione di piattaforme di lancio missilistico, sistemi di artiglieria automatizzati e soluzioni avanzate di controllo del fuoco in grado di interfacciarsi con radar, sonar e reti di guerra elettronica. La domanda è ulteriormente alimentata dalla necessità di architetture di difesa multilivello capaci di contrastare minacce emergenti come missili ipersonici, attacchi a sciame e operazioni navali asimmetriche. Inoltre, i continui investimenti in ricerca e sviluppo e nei programmi di appalto per la difesa pubblica stanno accelerando l'adozione di questi sistemi d'arma altamente integrati, consolidando la loro presenza nel mercato dei sistemi di combattimento navale negli anni a venire.
Analisi del segmento Sensori e sorveglianza
In termini di sensori e sorveglianza, si prevede che i sistemi radar manterranno la quota di mercato dominante nel settore dei sistemi di combattimento navale nel periodo di tempo considerato. La crescita del segmento è fortemente influenzata dai miglioramenti obbligatori nella consapevolezza del dominio marittimo e nel rilevamento delle minacce a lungo raggio. Nel novembre 2025, HENSOLDT ha presentato TAERVUS, una soluzione all'avanguardia per la guerra elettromagnetica progettata per l'intelligence integrata sul campo di battaglia e la perturbazione elettronica. Il sistema combina radiogoniometri avanzati, ricevitori, jammer e la suite di gestione dello spettro di HENSOLDT per fornire capacità COMINT (intelligence delle comunicazioni) ed ELINT (intelligence elettronica) nelle bande HF, VHF, UHF e microonde superiori. Pertanto, l'azienda consente agli utenti di acquisire rapidamente consapevolezza della situazione e prendere decisioni tattiche più veloci, stabilendo un vantaggio informativo decisivo sul moderno campo di battaglia, indicando una portata più ampia del segmento.
La nostra analisi approfondita del mercato dei sistemi di combattimento navale comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Gestione del combattimento |
|
sistemi di combattimento |
|
Sensori e sorveglianza |
|
Applicazione |
|
Piattaforma |
|
Componente |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi di combattimento navale - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che entro la fine del 2036 il Nord America deterrà una quota dominante del 40,7% nel mercato globale dei sistemi di combattimento navale. Il predominio di questo segmento è sostanzialmente attribuibile alla necessità di mantenere la superiorità tecnologica nei domini di superficie, sottomarino e aereo. Allo stesso tempo, le marine militari della regione si stanno concentrando sull'integrazione di sensori di nuova generazione, sistemi C4ISR e piattaforme autonome nelle flotte esistenti, alimentando un flusso costante di affari in questo settore. Nel novembre 2025, la Marina degli Stati Uniti ha annunciato di aver ufficialmente accettato la USS Cleveland (LCS 31), la sedicesima e ultima nave da combattimento litoranea della variante Freedom, da Fincantieri Marinette Marine, a coronamento di oltre due decenni di lavoro di costruzione e sviluppo del programma. Ha inoltre dichiarato che la nave sarà commissionata a Cleveland, Ohio, e avrà come porto base Mayport, Florida, a supporto di missioni di sicurezza marittima, controllo del mare e presenza avanzata, contribuendo così alla crescita complessiva del mercato dei sistemi di combattimento navale.
Gli Stati Uniti rappresentano il principale motore di crescita per il mercato dei sistemi di combattimento navale in Nord America, alimentato principalmente da ingenti investimenti governativi nella modernizzazione e nell'innovazione della flotta. Inoltre, i programmi si concentrano sull'integrazione di sistemi avanzati di difesa missilistica, capacità di guerra elettronica e supporto decisionale basato sull'intelligenza artificiale all'interno dei sistemi di gestione del combattimento. Ad esempio, nel giugno 2025, Leonardo DRS ha annunciato di essersi aggiudicata un contratto da 41 milioni di dollari dal Comando dei sistemi navali statunitensi (US Naval Sea Systems Command) per la fornitura di hardware per sistemi di gestione del combattimento destinati alle navi di superficie della Marina statunitense, alle marine alleate e alla Guardia Costiera statunitense. Il contratto include anche console operative avanzate, display e periferiche a supporto del sistema di combattimento AEGIS e del sistema di autodifesa navale, progettati per l'interoperabilità e la scalabilità su diverse piattaforme. Inoltre, il lavoro sarà svolto presso lo stabilimento di Leonardo DRS a Johnstown, in Pennsylvania, rafforzando il ruolo dell'azienda nel potenziamento delle capacità operative multidominio.
Il mercato canadese dei sistemi di combattimento navale è incentrato sul rinnovamento della flotta e sulle operazioni nell'Artico. Parallelamente, gli aggiornamenti di fregate e pattugliatori d'altura si concentrano sul miglioramento della consapevolezza situazionale, dell'interoperabilità con le forze alleate e delle capacità di guerra antisommergibile. Nel novembre 2025, il governo canadese ha annunciato un contratto intergovernativo con l'Ufficio federale tedesco per l'equipaggiamento, la tecnologia informatica e il supporto in servizio della Bundeswehr (Forze armate tedesche). L'accordo, del valore di oltre 1 miliardo di dollari, doterà la Marina tedesca del sistema di gestione del combattimento CMS 330 di Lockheed Martin Canada, originariamente sviluppato per le fregate di classe Halifax della Royal Canadian Navy. Pertanto, questo accordo rafforza anche la base industriale della difesa canadese, promuove le esportazioni e favorisce l'innovazione, segnando un'importante pietra miliare nella cooperazione bilaterale in materia di sicurezza ed economia tra Canada e Germania.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico sta registrando una forte crescita nel mercato dei sistemi di combattimento navale, favorita dalle crescenti preoccupazioni per la sicurezza marittima e dalla proiezione di potenza regionale. I paesi di quest'area stanno dando priorità a navi da guerra moderne, sottomarini e piattaforme di combattimento integrate per salvaguardare le rotte commerciali e le acque territoriali. Nel settembre 2022, l'UNSI ha rivelato che il Ministero della Difesa giapponese prevede di costruire due cacciatorpediniere Aegis da 20.000 tonnellate, le più grandi navi da guerra della Marina giapponese dalla Seconda Guerra Mondiale, per potenziare l'intercettazione missilistica e alleggerire il carico sui cacciatorpediniere Aegis esistenti. Si precisa inoltre che ogni nave potrà ospitare 110 persone con alloggi migliorati per missioni prolungate e sarà in grado di operare in condizioni meteorologiche avverse, contrastando minacce avanzate, comprese le armi plananti ipersoniche, risultando quindi adatta alla crescita complessiva del mercato dei sistemi di combattimento navale.
La Cina ha conquistato una posizione dominante nel mercato regionale dei sistemi di combattimento navale grazie alla modernizzazione della Marina dell'Esercito Popolare di Liberazione. Gli investimenti nel paese si concentrano sull'integrazione di sistemi radar, sonar e di difesa missilistica avanzati in nuovi cacciatorpediniere, fregate e sottomarini. Il paese sta inoltre sviluppando sistemi autonomi, capacità di guerra elettronica e operazioni incentrate sulla rete per rafforzare la deterrenza marittima. Ad esempio, nel novembre 2025, come riportato da News on Air, Taiwan ha rilevato nove velivoli militari basati in Cina, di cui quattro navi militari e due navi da guerra, operanti vicino alle sue acque territoriali, con due sortite che hanno oltrepassato la sua zona di identificazione della difesa aerea sud-occidentale. In questo contesto, il Ministero della Difesa Nazionale ha monitorato la situazione e ha reagito, mentre queste incursioni hanno coinciso con l'annuncio da parte del paese di esercitazioni missilistiche a fuoco vivo nel Mar Giallo, evidenziando le crescenti preoccupazioni per la sicurezza nella regione.
La crescente priorità attribuita alla modernizzazione delle capacità di combattimento navale per affrontare le sfide alla sicurezza regionale e salvaguardare l'Oceano Indiano è il fattore chiave che traina la crescita del mercato indiano dei sistemi di combattimento navale. Nel maggio 2025, il Ministero della Difesa ha rivelato che il DRDO (Defence Research and Development Organisation) e la Marina indiana hanno condotto con successo test di tiro in combattimento con la mina terrestre a influenza multipla di produzione nazionale, migliorando significativamente le capacità contro moderne navi e sottomarini stealth. La mina è stata sviluppata dal Naval Science & Technological Laboratory con il supporto di altri laboratori del DRDO, mentre la produzione è gestita da Bharat Dynamics Limited e Apollo Microsystems Limited. Inoltre, è stato confermato che, a seguito del successo dei test, il sistema è pronto per essere integrato nella Marina indiana, rafforzando le capacità di guerra sottomarina del paese e indicando quindi prospettive positive per il mercato dei sistemi di combattimento navale.
Approfondimenti sul mercato europeo
Nel periodo analizzato, l'Europa ha acquisito una quota significativa nel mercato globale dei sistemi di combattimento navale. Questa rapida crescita è trainata da una forte enfasi sull'interoperabilità e sulla modernizzazione delle flotte esistenti tra i membri della NATO. Gli investimenti in sistemi integrati di gestione del combattimento, suite di guerra elettronica e piattaforme di sensori multiruolo sono fondamentali per mantenere la competitività nelle operazioni marittime ad alta intensità. Nel giugno 2025, Saab ha annunciato di aver ricevuto un ordine dall'Organizzazione danese per l'acquisizione e la logistica della difesa per un centro di addestramento al combattimento. Il centro includerà sistemi di addestramento per soldati e veicoli, armi anticarro e da cecchino, sistemi di comunicazione e software di controllo delle esercitazioni per l'analisi post-azione. Inoltre, questo progetto fornirà alla Danimarca una delle strutture di addestramento militare reale più moderne e flessibili d'Europa, supportando così le operazioni in quattro siti designati.
La Germania mantiene una posizione di rilievo nel mercato regionale dei sistemi di combattimento navale grazie al suo forte impegno nell'ammodernamento di fregate, corvette e sottomarini con sistemi di comando, controllo e sensori. Inoltre, la partecipazione del Paese a programmi navali regionali congiunti favorisce la condivisione tecnologica e lo sviluppo collaborativo. Nel febbraio 2025, Rheinmetall ha annunciato di aver ricevuto un contratto dalla Marina tedesca per la fornitura di sei sistemi di addestramento basati sulla simulazione VTAM presso sei basi navali: Wilhelmshaven, Rostock-Warnemünde, Bremerhaven, Eckernförde, Kiel e Nordholz. Il sistema in rete consente un addestramento integrato per il dispiegamento di armi, il controllo dei danni, i collegamenti dati tattici e le comunicazioni vocali, permettendo a corvette, fregate e unità aeree di partecipare a esercitazioni virtuali congiunte. Si tratta di un progetto quadriennale, del valore di diverse decine di milioni di euro, che segna la prima introduzione di questo tipo di addestramento operativo basato sulla simulazione nella Marina tedesca.
I crescenti investimenti nella modernizzazione della Royal Navy, con particolare attenzione alle fregate di tipo 26 e tipo 31, sono il fattore chiave alla base della solida crescita del mercato dei sistemi di combattimento navale nel Regno Unito. L'integrazione dei sistemi di combattimento, i sistemi avanzati di difesa missilistica e la consapevolezza situazionale multidominio sono elementi centrali di questi programmi. Nel gennaio 2025, il Ministero della Difesa del Regno Unito ha annunciato di aver assegnato a BAE Systems un contratto da 285 milioni di sterline per la modernizzazione dei sistemi di gestione del combattimento a bordo delle navi della Royal Navy, tra cui le fregate di tipo 23 e tipo 26, i cacciatorpediniere di tipo 45 e le portaerei di classe Queen Elizabeth. Gli aggiornamenti rientrano nel programma RECODE, che mira a migliorare la consapevolezza situazionale, la valutazione delle minacce, l'assegnazione degli armamenti e le capacità operative complessive, potenziando la base industriale della difesa nazionale. Pertanto, questo investimento riflette l'impegno del governo britannico per la modernizzazione delle capacità navali e il rafforzamento dell'interoperabilità.
Principali attori del mercato dei sistemi di combattimento navale:
- Lockheed Martin Corporation (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- BAE Systems plc (Regno Unito)
- Raytheon Technologies Corporation (USA)
- Gruppo Thales (Francia)
- Northrop Grumman Corporation (USA)
- General Dynamics Corporation (USA)
- Leonardo SpA (Italia)
- Saab AB (Svezia)
- L3Harris Technologies, Inc. (USA)
- Elbit Systems Ltd. (Israele)
- Kongsberg Gruppen ASA (Norvegia)
- Rheinmetall AG (Germania)
- DCNS / Gruppo Navale (Francia)
- Huntington Ingalls Industries, Inc. (USA)
- Mitsubishi Heavy Industries, Ltd. (Giappone)
- Lockheed Martin Corporation è riconosciuta come l'azienda più influente nel settore dei sistemi di combattimento navale, grazie anche alle sue consolidate partnership. L'azienda è a capo di programmi che includono l'aggiornamento del sistema di combattimento Aegis, architetture radar avanzate, l'integrazione di armamenti su navi di superficie e tecnologie per la guerra sottomarina. L'obiettivo principale dell'azienda è la continua modernizzazione attraverso l'ingegneria digitale, i sistemi ad architettura aperta e la gestione integrata del ciclo di vita dei sistemi di combattimento.
- BAE Systems plc svolge un ruolo centrale nei sistemi di combattimento navale in tutta Europa, offrendo suite integrate di gestione del combattimento, sistemi di guerra elettronica, cannoni navali e soluzioni di cybersicurezza. L'azienda estende il proprio supporto ai principali cantieri navali con competenze di integrazione di sistemi per fregate, sottomarini e pattugliatori d'altura. Inoltre, la strategia dell'azienda privilegia le partnership governative a lungo termine, in particolare con la Royal Navy britannica e le marine europee alleate, supportate da investimenti nei settori digitali C4ISR.
- Raytheon Technologies Corporation è uno dei principali fornitori di sistemi missilistici navali, tecnologie radar e componenti integrati per la difesa aerea e missilistica. La posizione dell'azienda nel settore dei sistemi di combattimento navale è ampiamente supportata da programmi come il radar SPY-6, i miglioramenti dell'ESSM e le capacità di cooperazione internazionale. Inoltre, le collaborazioni con le marine militari di tutto il mondo e i continui investimenti nell'elaborazione radar avanzata consolidano la posizione dell'azienda come integratore chiave di sistemi di difesa.
- Il Gruppo Thales è anche un importante fornitore nel settore, che ruota attorno alle flotte europee, mediorientali e dell'Asia-Pacifico, ed è noto per i suoi sistemi di gestione del combattimento, le tecnologie sonar, le suite di guerra elettronica e le piattaforme di comunicazione marittima. Inoltre, l'azienda ha una forte presenza nella guerra sottomarina e nei sistemi per fregate multiruolo. Thales estende il suo supporto a numerosi programmi di costruzione navale in tutte le nazioni.
- Northrop Grumman Corporation mantiene una solida posizione nei settori della sorveglianza navale, della guerra elettronica, dell'integrazione C4ISR e delle piattaforme navali senza equipaggio. L'obiettivo principale dell'azienda è quello di dare priorità alle reti avanzate, all'interoperabilità tra le forze congiunte e alla miniaturizzazione dei sistemi di missione. D'altro canto, gli investimenti in sistemi marittimi autonomi e architetture resilienti agli attacchi informatici garantiscono a Northrop Grumman un ruolo di primo piano nei programmi di sistemi di combattimento navale, sia attuali che di prossima generazione, delle flotte statunitensi e alleate.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi nel mercato globale dei sistemi di combattimento navale:
Il mercato globale dei sistemi di combattimento navale è dominato dai grandi appaltatori della difesa multidominio e dagli integratori di sistemi specializzati. Le aziende pioniere, come Lockheed Martin, BAE Systems, Raytheon, Thales e Northrop Grumman, mantengono una forte presenza globale fornendo sistemi integrati di gestione del combattimento, sensori e integrazione di armamenti alle principali marine militari. Nel settembre 2025, Rheinmetall ha annunciato che l'acquisizione pianificata di Naval Vessels Lürssen rappresenta un passo trasformativo verso la creazione di un polo di eccellenza completamente integrato per i sistemi navali in Germania. Questo accordo espande le capacità dell'azienda dai domini terrestre e aereo alla costruzione navale militare, consentendole di fornire soluzioni complete, dalla piattaforma al sistema di combattimento, supportate dai cantieri navali, dalla forza lavoro e dalla consolidata esperienza di NVL nella costruzione di navi militari.
Panorama aziendale del mercato dei sistemi di combattimento navale:
Sviluppi recenti
- Nel novembre 2025, BAE Systems ha annunciato di essersi aggiudicata un nuovo contratto da 22 milioni di dollari con la Marina degli Stati Uniti per la produzione di contenitori per missili Mk 41 Vertical Launch System, con un valore potenziale totale che potrebbe salire a 317 milioni di dollari se tutte le opzioni venissero esercitate, rafforzando così il ruolo dell'azienda come fornitore principale di contenitori di lancio per le flotte navali statunitensi e alleate.
- Nel maggio 2025, Elbit Systems ha annunciato di essersi aggiudicata un nuovo contratto internazionale del valore di circa 330 milioni di dollari, assegnato da diversi clienti globali e membri della NATO, ampliando ulteriormente la propria presenza nel settore della difesa navale. I programmi includono sistemi avanzati di guerra antisommergibile, suite di guerra elettronica, sistemi di gestione del combattimento, modernizzazione delle piattaforme e capacità di navi di superficie senza equipaggio.
- Nell'ottobre 2023, Thales ha annunciato di aver firmato un contratto con Polska Grupa Zbrojeniowa per equipaggiare le fregate MIECZNIK della Marina polacca con il sistema di gestione del combattimento TACTICOS, sonar, radar e un sensore a infrarossi a 360°.
- Report ID: 1682
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto

Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
