Prospettive del mercato della distribuzione di componenti elettronici:
Il mercato della distribuzione di componenti elettronici aveva un valore di 496,1 miliardi di dollari nel 2025 e si prevede che supererà i 985,1 miliardi di dollari entro la fine del 2035, con un tasso di crescita annuo composto (CAGR) superiore al 7,1% durante il periodo di previsione, ovvero tra il 2026 e il 2035. Nel 2026, il valore del settore della distribuzione di componenti elettronici è stimato a 531,3 miliardi di dollari.
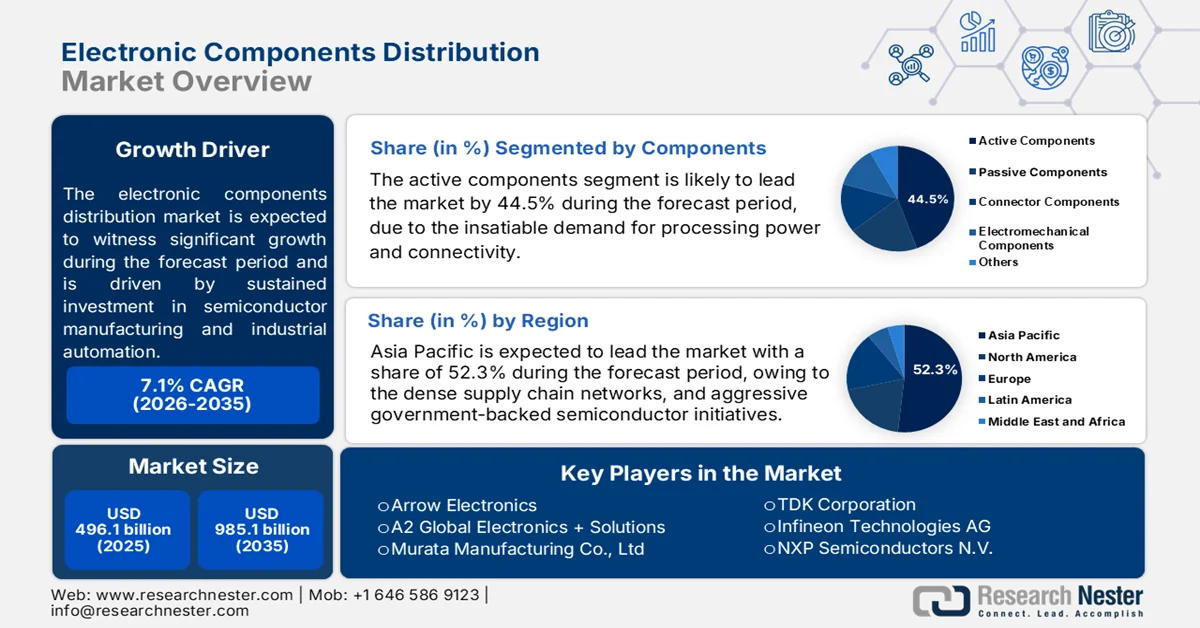
Il mercato della distribuzione di componenti elettronici è plasmato da investimenti costanti nella produzione di semiconduttori, nell'automazione industriale, nell'elettronica automobilistica, nelle infrastrutture di telecomunicazione e nell'espansione dei data center. I partner di distribuzione sono sempre più chiamati a supportare la gestione delle scorte, la resilienza della catena di approvvigionamento, il supporto alla progettazione e l'evasione degli ordini a livello regionale, poiché i produttori cercano di ridurre il rischio di approvvigionamento e migliorare la continuità della produzione. Secondo i dati della US Semiconductor Industry Association (SIA) di febbraio 2025, le vendite globali di semiconduttori hanno raggiunto i 627,6 miliardi di dollari nel 2024, a testimonianza della forte domanda nei settori dell'informatica, delle comunicazioni, dell'industria e dell'automotive. Allo stesso tempo, i programmi di espansione della capacità produttiva sostenuti dai governi stanno rafforzando la domanda di componenti a lungo termine.
I programmi di digitalizzazione ed elettrificazione industriale stanno inoltre supportando la crescita del mercato. I dati dell'Agenzia Internazionale dell'Energia (IEA) di maggio 2025 hanno riportato che le vendite globali di auto elettriche hanno superato i 17 milioni di unità nel 2024, aumentando la domanda di semiconduttori di potenza, sensori, connettori, componenti passivi e dispositivi di elaborazione embedded lungo tutta la catena di fornitura del settore automobilistico. Queste tendenze stanno incoraggiando i distributori ad ampliare i servizi a valore aggiunto, a rafforzare la gestione delle scorte e a sviluppare relazioni più strette con i produttori di semiconduttori e i clienti industriali. Le prospettive di mercato rimangono positive grazie al crescente contenuto elettronico nei settori dei trasporti, dell'energia, dell'automazione industriale, delle comunicazioni e dell'informatica.
Chiave Distribuzione di componenti elettronici Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
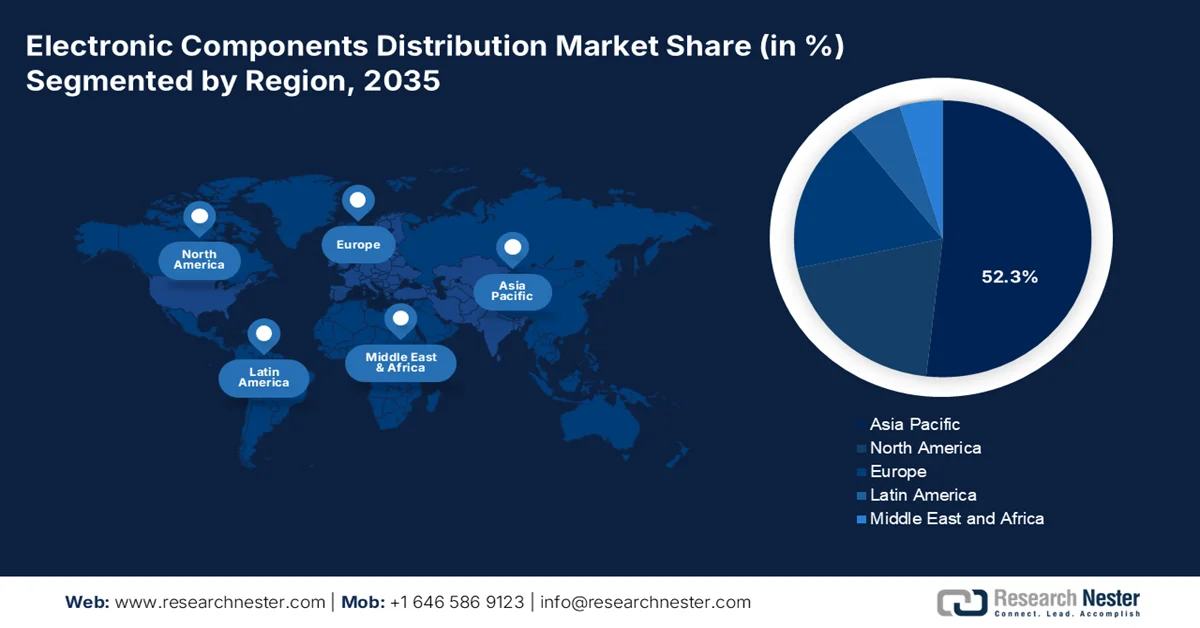
- Si prevede che il mercato della distribuzione di componenti elettronici nella regione Asia-Pacifico rappresenterà il 52,3% del fatturato entro il 2035, grazie a vasti ecosistemi di produzione elettronica, reti integrate di catena di fornitura e un forte sostegno governativo alla produzione di semiconduttori e componenti avanzati.
- Si prevede che il Nord America registrerà una crescita significativa del mercato nel periodo 2026-2035, alimentata da iniziative locali di catena di fornitura, crescenti investimenti nell'elettrificazione della difesa e del settore automobilistico e una domanda in aumento da parte di applicazioni di calcolo avanzato e data center.
Approfondimenti sul segmento:
- Si prevede che il segmento dei componenti attivi raggiungerà una quota del 44,5% del mercato della distribuzione di componenti elettronici entro il 2035, grazie alla crescente domanda di potenza di elaborazione, soluzioni di connettività e investimenti in componenti SMT, chip LED e tecnologie RFID.
- L'elaborazione dati rimarrà il segmento applicativo leader tra il 2026 e il 2035, supportata dalla rapida espansione del cloud computing, dell'intelligenza artificiale e delle infrastrutture per i big data, che richiedono componenti elettronici ad alte prestazioni.
Principali tendenze di crescita:
- Investimenti pubblici nelle infrastrutture di telecomunicazione
- Crescita dei data center e delle infrastrutture digitali
Grandi sfide:
- Volatilità della catena di fornitura
- Rigorosa conformità normativa
Attori chiave: Arrow Electronics (Stati Uniti), A2 Global Electronics + Solutions (Stati Uniti), Murata Manufacturing Co., Ltd. (Giappone), TDK Corporation (Giappone), Infineon Technologies AG (Germania), NXP Semiconductors N.V. (Paesi Bassi).
Globale Distribuzione di componenti elettronici Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025:496,1 miliardi di dollari
- Dimensioni del mercato nel 2026:531,3 miliardi di dollari
- Dimensioni del mercato previste:985,1 miliardi di dollari entro il 2035
- Previsioni di crescita:CAGR del 7,1% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 52,3% entro il 2035)
- Regione in più rapida crescita: Nord America
- Paesi dominanti:Cina, Stati Uniti, Giappone, Corea del Sud, Germania
- Paesi emergenti:India, Vietnam, Messico, Malesia, Indonesia
Last updated on : 13 November, 2025
Mercato della distribuzione di componenti elettronici: fattori di crescita e sfide
Fattori di crescita
- Investimenti pubblici nelle infrastrutture di telecomunicazione: i programmi di modernizzazione delle telecomunicazioni sostenuti dal governo stanno alimentando la domanda di componenti elettronici utilizzati in apparecchiature di rete, infrastrutture in fibra ottica, sistemi di trasmissione dati e hardware per le comunicazioni wireless. Secondo i dati del PIB di marzo 2026, oltre 518.000 stazioni base ricetrasmittenti 5G sono state installate in tutto il paese, con servizi disponibili in quasi tutti i distretti. Iniziative simili di modernizzazione della rete sono in corso in Europa, Nord America e Asia. Per i distributori, l'opportunità si estende oltre la disponibilità dei prodotti, includendo il supporto ai produttori di apparecchiature per le telecomunicazioni in termini di previsioni, ottimizzazione delle scorte e continuità della fornitura. Poiché i governi continuano a finanziare progetti di espansione della banda larga e di connettività digitale, i distributori sono chiamati a svolgere un ruolo fondamentale nel garantire la disponibilità dei componenti per i fornitori di apparecchiature per le telecomunicazioni e gli appaltatori di infrastrutture.
- Crescita dei data center e delle infrastrutture digitali: le politiche governative a sostegno dell'intelligenza artificiale, del cloud computing e della trasformazione digitale stanno incrementando gli investimenti nelle infrastrutture dei data center, alimentando così la domanda di componenti elettronici. I dati di Congress.gov di maggio 2026 indicavano che i data center rappresentavano circa il 4,4% del consumo totale di elettricità negli Stati Uniti, a causa della domanda di elaborazione generata dall'intelligenza artificiale. L'espansione delle implementazioni di server richiede processori, dispositivi di memoria, semiconduttori di potenza, hardware di rete, connettori ed elettronica per la gestione termica, reperibili attraverso i canali di distribuzione. Questa tendenza evidenzia anche le opportunità per i distributori che offrono servizi specializzati di logistica, previsione della domanda e visibilità della catena di approvvigionamento, pensati per gli operatori di data center e i produttori di apparecchiature.
Sfide
- Volatilità della catena di approvvigionamento : le interruzioni dovute a tensioni geopolitiche, disastri naturali e carenza di materie prime creano tempi di consegna imprevedibili. I produttori faticano a mantenere livelli di inventario costanti, rischiando interruzioni della produzione e la perdita della fiducia dei clienti. Costruire catene di approvvigionamento resilienti e multi-fonte è essenziale, ma richiede ingenti risorse per i nuovi operatori.
- Conformità normativa rigorosa: orientarsi tra complesse normative internazionali come RoHS, REACH e la rendicontazione sui minerali provenienti da zone di conflitto richiede competenze e documentazione considerevoli. La mancata conformità comporta sanzioni, ritardi nelle spedizioni o divieti di immissione sul mercato. I nuovi produttori devono investire ingenti risorse in team legali e di controllo qualità per soddisfare questi standard globali in continua evoluzione.
Dimensioni e previsioni del mercato della distribuzione di componenti elettronici:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
7,1% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
496,1 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
985,1 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato della distribuzione di componenti elettronici:
Analisi del segmento per tipologia di componente
Nel segmento dei componenti, quello dei componenti attivi è leader e si prevede che raggiungerà una quota di mercato del 44,5% entro la fine del 2035. Questo segmento è trainato dalla domanda insaziabile di potenza di elaborazione e connettività. Secondo i dati APIIC di maggio 2025, lo stato sta attivamente supportando il sottosegmento dei componenti attivi. La politica prevede incentivi specifici per i componenti SMT (Surface Mount Technology), i chip LED e i moduli chip per smart card e applicazioni RFID. I produttori di componenti attivi possono usufruire di sovvenzioni per investimenti in capitale fisso per megaprogetti, oltre al rimborso del 100% dell'SGST (imposta statale sui beni e servizi) per cinque anni e a sussidi per i costi energetici. Con l'obiettivo di raggiungere 50 miliardi di dollari di produzione elettronica e creare 500.000 posti di lavoro, l'Andhra Pradesh sta sfruttando i suoi distretti industriali di Visakhapatnam e Tirupati per attrarre investimenti nel settore dei componenti attivi, rafforzando l'ecosistema manifatturiero elettronico indiano.
Analisi del segmento applicativo
Nel segmento delle applicazioni, l'elaborazione dati è leader nel mercato della distribuzione di componenti elettronici. Questo segmento è trainato dalla crescita esponenziale del cloud computing, dell'intelligenza artificiale (IA) e dell'analisi dei big data. Il settore richiede componenti elettronici specializzati e ad alte prestazioni per server, array di storage dati e apparecchiature di rete ad alta velocità. La costante spinta verso una maggiore potenza di calcolo per addestrare ed eseguire modelli di IA complessi è il principale motore di crescita. A testimonianza di questo boom delle infrastrutture digitali, i dati dell'IEA di aprile 2025 indicavano un consumo globale di elettricità nei data center pari a 460 TWh nel 2024. Questi dati sottolineano l'enorme espansione dei data center e la conseguente crescente domanda di componenti avanzati per la gestione dell'energia e il raffreddamento nel mercato della distribuzione.
Analisi del segmento del canale di distribuzione
La vendita diretta rimane il sottosegmento leader nel canale di distribuzione, in particolare per i componenti elettronici complessi e di alto valore che richiedono collaborazione tecnica e soluzioni personalizzate. Eliminando gli intermediari, i produttori instaurano relazioni più solide con i grandi OEM, garantiscono una maggiore visibilità della catena di fornitura e offrono prezzi competitivi per ordini all'ingrosso. Questo modello è fondamentale per assicurarsi contratti a lungo termine e fornire supporto in fase di progettazione, essenziale per componenti attivi come i semiconduttori e componenti passivi specializzati. L'approccio diretto consente inoltre una risposta più rapida alle richieste del mercato e un maggiore allineamento con i programmi di produzione dei clienti, rendendolo il canale preferenziale per partnership strategiche e orientate ai volumi nell'ecosistema della distribuzione elettronica.
La nostra analisi approfondita del mercato della distribuzione di componenti elettronici comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Applicazione |
|
Canale di distribuzione |
|
Tipo di componente |
|
Settore degli utenti finali |
|
Tipo di materiale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato della distribuzione di componenti elettronici - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico domina il mercato della distribuzione di componenti elettronici e si prevede che deterrà una quota di fatturato regionale del 52,3% entro la fine del 2035. La crescita della regione è trainata dalle imponenti basi produttive, dalle fitte reti di fornitura e dalle aggressive iniziative governative a sostegno del settore dei semiconduttori. L'area funge da hub produttivo globale per componenti passivi, connettori e dispositivi discreti, con distributori che sfruttano piattaforme logistiche e digitali avanzate per servire diversi mercati finali, dall'elettronica di consumo in Cina e Corea del Sud all'automazione automobilistica e industriale in Giappone, India e Sud-est asiatico. I distributori si concentrano su servizi a valore aggiunto come il supporto alla progettazione, il kitting e la consegna just-in-time. La crescita deriva dalle infrastrutture 5G, dalla produzione di veicoli elettrici, dai sistemi di energia rinnovabile e dalla proliferazione dell'IoT, sebbene le tensioni geopolitiche commerciali e i costi delle materie prime rappresentino rischi persistenti.
La rapida crescita della produzione di componenti elettronici, dei dispositivi di consumo, dell'elettronica automobilistica e dell'automazione industriale sta plasmando il mercato della distribuzione di componenti elettronici in India . I distributori supportano sempre più gli OEM e i fornitori di servizi di produzione elettronica (EMS) nell'approvvigionamento di componenti, nella pianificazione delle scorte e nella gestione della catena di fornitura, in concomitanza con la crescita della capacità produttiva nazionale. I dati del PIB di ottobre 2025 hanno mostrato che la produzione elettronica indiana ha raggiunto circa 11,3 trilioni di rupie, riflettendo la forte domanda di semiconduttori, componenti passivi, connettori, sensori e dispositivi embedded. Questa espansione manifatturiera sta creando opportunità durature per i distributori in tutto il paese.
L'ampia base produttiva nel settore dell'elettronica, le forti esportazioni e i continui investimenti in tecnologie avanzate come veicoli elettrici, automazione industriale e apparecchiature per le telecomunicazioni stanno trainando il mercato della distribuzione di componenti elettronici in Cina . I distributori svolgono un ruolo fondamentale nel garantire la disponibilità di componenti per la produzione di grandi volumi nei settori dell'elettronica di consumo e industriale. Secondo i dati del Global Times di aprile 2025, la produzione di circuiti integrati nel paese ha raggiunto i 451,4 miliardi di unità, in aumento rispetto al 2023, a testimonianza della solida attività di produzione di semiconduttori e della crescente domanda di componenti correlati. Questa crescita sta rafforzando le esigenze di approvvigionamento ed espandendo le opportunità per i distributori di componenti elettronici in tutta la Cina.
Approfondimenti sul mercato nordamericano
Si prevede che il Nord America si affermerà nel mercato della distribuzione di componenti elettronici durante il periodo di valutazione, dal 2026 al 2035. La regione è trainata da infrastrutture mature, da una forte transizione verso catene di approvvigionamento localizzate e da una maggiore domanda proveniente dai settori della difesa, dell'elettrificazione automobilistica e dei data center. La regione beneficia degli investimenti federali volti a ridurre la dipendenza dalla produzione asiatica, con i distributori che danno sempre più priorità alle scorte di sicurezza e alla diversificazione dei fornitori. I mandati di sostenibilità e i requisiti di tracciabilità stanno rimodellando la logistica, mentre il consolidamento tra i principali operatori intensifica la concorrenza. La crescita è sostenuta dall'automazione industriale, dai sistemi di accumulo di energia rinnovabile e dalle esigenze di calcolo avanzato, sebbene la carenza di manodopera e i tempi di consegna prolungati rimangano sfide operative.
La forte domanda di prodotti a semiconduttore nei settori informatico, delle telecomunicazioni, automobilistico e industriale sta plasmando il mercato della distribuzione di componenti elettronici negli Stati Uniti. I dati OEC 2024 mostrano che le importazioni statunitensi di componenti per dispositivi a semiconduttore e dispositivi simili (HS 8541.90), per un totale di circa 578 milioni di dollari, evidenziano la continua dipendenza del Paese dalle catene di approvvigionamento globali di semiconduttori per le attività di produzione e assemblaggio. I crescenti investimenti nella produzione di elettronica avanzata, nelle infrastrutture di intelligenza artificiale e nei sistemi di comunicazione di nuova generazione stanno aumentando il fabbisogno di componenti a semiconduttore e supportando l'espansione delle reti di distribuzione che forniscono gestione delle scorte, supporto tecnico e servizi di supply chain ai produttori.
I crescenti investimenti in telecomunicazioni, tecnologie pulite, settore aerospaziale, automazione industriale e produzione avanzata stanno plasmando il mercato della distribuzione di componenti elettronici in Canada . I distributori stanno rafforzando le reti di fornitura regionali per soddisfare la domanda di semiconduttori, connettori, sensori e dispositivi di gestione dell'energia utilizzati in questi settori. Un indicatore chiave dell'attività di mercato è l'espansione del commercio di elettronica in Canada. Secondo i dati del governo canadese di giugno 2026, le importazioni di apparecchiature elettroniche ed elettriche sono aumentate del 6% nel 2025, a testimonianza di una domanda di produzione sostenuta che si basa su una fornitura stabile di componenti elettronici. Mentre i produttori continuano a modernizzare le proprie attività e ad adottare tecnologie digitali avanzate, i distributori offrono sempre più servizi di gestione delle scorte, supporto tecnico e approvvigionamento per garantire la continuità della produzione.
Approfondimenti sul mercato europeo
L'elettrificazione del settore automobilistico, l'automazione industriale e l'integrazione delle energie rinnovabili, con una forte enfasi sulla conformità normativa e sulla sostenibilità, stanno trainando il mercato della distribuzione di componenti elettronici in Europa. I distributori devono affrontare rigorosi requisiti RoHS, REACH e di tracciamento dell'impronta di carbonio, il che spinge gli investimenti in catene di approvvigionamento certificate e modelli di economia circolare. La regione bilancia la produzione interna con le importazioni dall'Asia, mentre i settori della difesa e aerospaziale richiedono componenti ad alta affidabilità conformi alle specifiche militari. Le tendenze al nearshoring accelerano, poiché gli OEM riducono la dipendenza da fornitori distanti, privilegiando gli hub logistici dell'Europa orientale. La carenza di manodopera e i costi energetici mettono a dura prova i margini, tuttavia i servizi a valore aggiunto, il supporto alla progettazione, il finanziamento delle scorte e la gestione dell'obsolescenza rimangono elementi chiave di differenziazione. Nel complesso, l'Europa privilegia la resilienza, la transizione verde e l'approvvigionamento locale rispetto alla pura efficienza dei costi.
La solida posizione di leadership nell'innovazione elettronica, nell'automazione industriale e nella produzione avanzata sta trainando il mercato della distribuzione di componenti elettronici in Germania . La domanda di semiconduttori, sensori, connettori e componenti embedded è sostenuta dal continuo sviluppo di prodotti e dagli investimenti tecnologici in molteplici settori. Secondo i dati di Germany Trade & Invest (GTAI) 2026, l'industria elettronica rappresenta il 23% della spesa totale in R&S in Germania, evidenziando il ruolo chiave del settore come motore dell'innovazione. Questa considerevole attività di ricerca alimenta la domanda di componenti elettronici utilizzati nella microelettronica, nei sistemi di automazione, nelle tecnologie digitali e nelle apparecchiature industriali di nuova generazione. Mentre i produttori continuano a investire nell'innovazione, i distributori stanno rafforzando le proprie capacità di approvvigionamento e i servizi di supporto tecnico per soddisfare le esigenze in continua evoluzione dei componenti.
Il mercato della distribuzione di componenti elettronici nel Regno Unito è sostenuto dalla domanda proveniente dai settori aerospaziale, della difesa, delle telecomunicazioni, dell'automazione industriale e della produzione di elettronica avanzata. I distributori svolgono un ruolo fondamentale nel garantire la disponibilità di semiconduttori, connettori, sensori e dispositivi di gestione dell'alimentazione necessari per la produzione e l'integrazione dei sistemi. Un indicatore chiave dell'attività di mercato è la crescita dell'industria elettronica nazionale; secondo i dati dell'Ufficio nazionale di statistica del Regno Unito (ONS) di dicembre 2024, la produzione di prodotti informatici, elettronici e ottici ha generato un fatturato di circa 36,8 miliardi di sterline nel 2024. Questa solida base industriale continua a trainare l'approvvigionamento di componenti elettronici e supporta l'espansione dei servizi di distribuzione in tutto il Regno Unito.
Principali attori del mercato della distribuzione di componenti elettronici:
- Arrow Electronics (USA)
- A2 Global Electronics + Solutions (USA)
- Murata Manufacturing Co., Ltd. (Giappone)
- TDK Corporation (Giappone)
- Infineon Technologies AG (Germania)
- NXP Semiconductors NV (Paesi Bassi)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Arrow Electronics, Inc. funge da ponte tra produttori di componenti e integratori di sistemi, operando nel mercato della distribuzione di componenti elettronici per fornire semiconduttori, componenti passivi e moduli wireless. La sua rete di distribuzione supporta una gestione efficiente della catena di fornitura, assistenza alla progettazione tecnica e ottimizzazione delle scorte per diverse applicazioni di elettronica industriale e di consumo.
- A2 Global Electronics + Solutions è specializzata nella gestione del ciclo di vita e nell'approvvigionamento di componenti obsoleti e difficili da reperire, svolgendo un ruolo chiave nel mercato della distribuzione di componenti elettronici per garantire la sostenibilità a lungo termine dei prodotti. I loro servizi includono la previsione della fine del ciclo di vita, la raccomandazione di componenti alternativi e la continuità di fornitura per sistemi elettronici consolidati.
- Murata Manufacturing Co., Ltd. fornisce condensatori, induttori, filtri EMI e moduli RF miniaturizzati, ampiamente distribuiti nel mercato della distribuzione di componenti elettronici, per consentire la progettazione di circuiti compatti ad alta frequenza. I loro componenti garantiscono un'erogazione di potenza stabile, l'integrità del segnale e la soppressione del rumore nei sistemi di comunicazione wireless e nei sistemi elettronici per autoveicoli.
- TDK Corporation offre componenti magnetici, sensori di pressione, elementi piezoelettrici e supercondensatori, posizionandosi strategicamente nel mercato della distribuzione di componenti elettronici per migliorare l'alimentazione di backup e il condizionamento del segnale. Le loro soluzioni distribuite garantiscono prestazioni elevate nell'elettronica di potenza, nell'automazione industriale e negli assemblaggi di circuiti stampati ad alta affidabilità.
- Infineon Technologies AG fornisce microcontrollori a basso consumo, semiconduttori di potenza, circuiti integrati di sicurezza e dispositivi GaN, disponibili attraverso il mercato della distribuzione di componenti elettronici, per consentire la realizzazione di progetti elettronici sicuri ed efficienti dal punto di vista energetico. I suoi componenti rispondono alle esigenze di gestione termica, efficienza di commutazione e protezione dei dati nei settori automobilistico, industriale e dell'elettronica di consumo.
Ecco un elenco dei principali operatori attivi nel mercato globale della distribuzione di componenti elettronici:
Il panorama produttivo dei componenti elettronici è altamente frammentato e intensamente competitivo, dominato da un mix di grandi aziende generaliste e operatori di nicchia specializzati. Il settore è caratterizzato da una continua innovazione in termini di miniaturizzazione, efficienza energetica e gestione termica. I produttori asiatici, in particolare quelli di Giappone, Taiwan e Cina, esercitano una notevole influenza sui segmenti dei componenti passivi e dei semiconduttori. I principali fattori di differenziazione includono la competenza tecnologica nelle applicazioni ad alta frequenza, l'affidabilità di livello automobilistico e la resilienza della catena di fornitura. Mentre poche multinazionali detengono la quota di mercato complessiva, una lunga serie di produttori specializzati compete efficacemente concentrandosi su componenti specifici o servendo mercati finali verticali unici come quello aerospaziale, medicale e dell'automazione industriale.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel luglio 2025, Arrow Electronics, fornitore globale di soluzioni tecnologiche, ha annunciato l'apertura del suo nuovo Engineering Solutions Center (ESC) a Bangalore, in India. Questa espansione rafforza l'impegno di Arrow nel rendere più accessibili tecnologie critiche come AIoT, edge computing e rilevamento intelligente, potenziando al contempo le capacità ingegneristiche dei produttori tecnologici nazionali.
- Nell'ottobre 2024, A2 Global Electronics + Solutions ha annunciato il lancio del suo servizio di reballing BGA. Questo servizio è ora disponibile presso le strutture all'avanguardia di A2 Global negli Stati Uniti, nei Paesi Bassi e a Singapore, offrendo tempi di consegna rapidi e un supporto completo per i componenti per i settori che richiedono soluzioni ad alta affidabilità.
- Report ID: 8235
- Published Date: Nov 13, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
