Prospettive di mercato per i sistemi di desolforazione a secco dei gas di scarico:
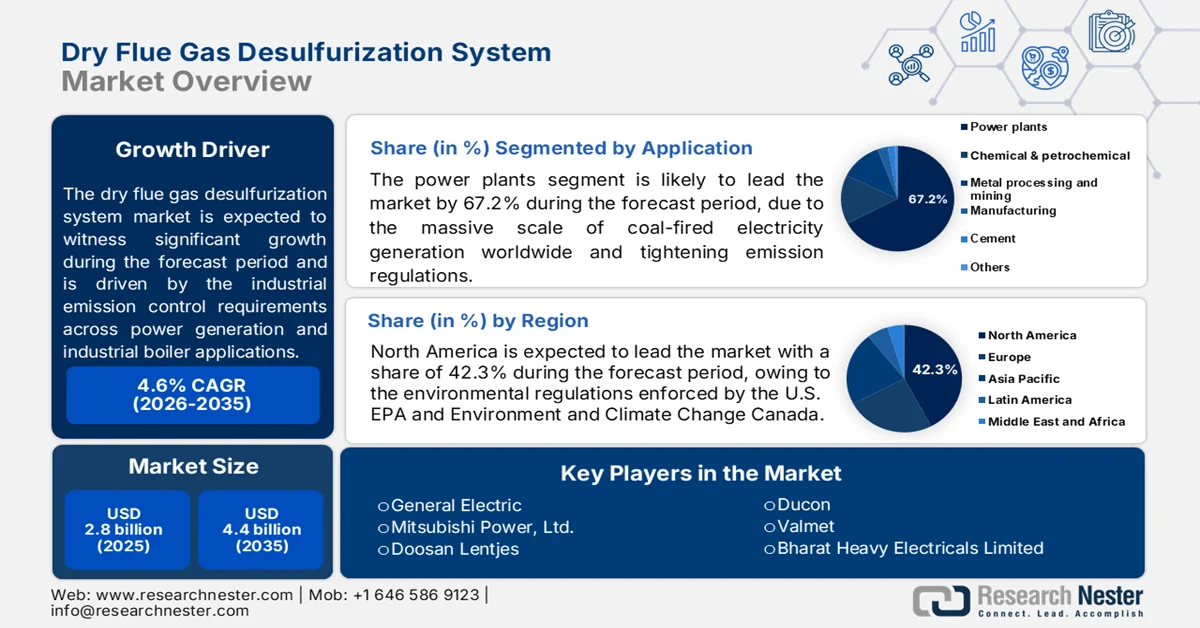
Il mercato dei sistemi di desolforazione a secco dei gas di scarico (DFDS) aveva un valore di 2,8 miliardi di dollari nel 2025 e si prevede che supererà i 4,4 miliardi di dollari entro la fine del 2035, registrando un CAGR (tasso di crescita annuale composto) superiore al 4,6% durante il periodo di previsione, ovvero dal 2026 al 2035. Nel 2026, il valore del settore dei sistemi di desolforazione a secco dei gas di scarico è stimato a 2,9 miliardi di dollari.
Il mercato dei sistemi di desolforazione a secco dei gas di scarico continua a beneficiare delle normative sempre più stringenti in materia di controllo delle emissioni industriali nei settori della produzione di energia, del cemento, dell'acciaio, della termovalorizzazione dei rifiuti e delle caldaie industriali. La pressione normativa sulle emissioni di anidride solforosa (SO₂) rimane un fattore determinante per gli investimenti, in particolare negli impianti che cercano di conformarsi alle normative gestendo al contempo il consumo idrico e i costi operativi. Secondo i dati dell'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) di febbraio 2026, le emissioni nazionali di SO₂ sono diminuite di circa il 95%, a testimonianza della costante diffusione di infrastrutture per il trattamento dei gas di scarico presso le principali fonti di emissione fisse.
Parallelamente, i dati di Climate Central 2024 hanno riportato che la generazione di energia da centrali a carbone rappresentava ancora circa il 16% della produzione di elettricità su larga scala negli Stati Uniti, confermando la necessità di aggiornamenti per il controllo delle emissioni e di servizi di manutenzione del ciclo di vita per gli impianti esistenti. Oltre alla produzione di energia, gli operatori industriali stanno investendo in progetti di conformità ambientale, in quanto i governi rafforzano gli obiettivi di qualità dell'aria e i requisiti per le autorizzazioni industriali. La domanda è inoltre sostenuta da programmi di modernizzazione degli impianti obsoleti, dalla sostituzione di vecchi sistemi di controllo delle emissioni e da investimenti di capitale volti a migliorare l'efficienza operativa. Le decisioni di approvvigionamento pongono sempre maggiore enfasi sulle prestazioni operative a lungo termine, sull'utilizzo dei reagenti, sui requisiti di manutenzione e sulla garanzia di conformità, creando opportunità per i produttori di sistemi, le società di ingegneria e i fornitori di servizi post-vendita.
Chiave Sistema di desolforazione a secco dei gas di scarico Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
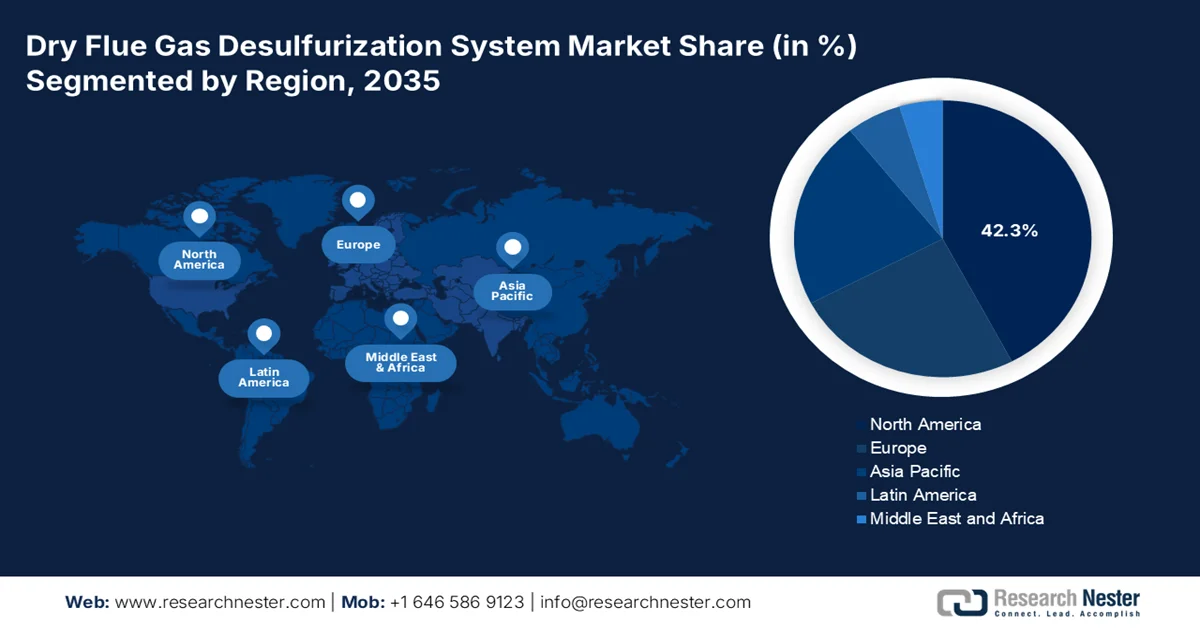
- Si prevede che il mercato dei sistemi di desolforazione a secco dei gas di scarico in Nord America deterrà il 42,3% della quota di fatturato regionale entro il 2035, grazie a normative ambientali rigorose, al continuo ammodernamento delle centrali a carbone e alla crescente adozione di tecnologie di desolforazione a secco dei gas di scarico in diverse applicazioni industriali.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida nel periodo 2026-2035, stimolata dalla rapida industrializzazione, dall'espansione della produzione di energia elettrica a carbone e da normative sulle emissioni sempre più severe nelle economie in via di sviluppo.
Approfondimenti sul segmento:
- Si prevede che il segmento dei sistemi di desolforazione a secco dei gas di scarico, in particolare quelli destinati alle centrali elettriche, rappresenterà il 67,2% della quota di mercato entro il 2035, grazie all'ampia base installata di centrali elettriche a carbone e alle normative sempre più stringenti sulle emissioni di anidride solforosa.
- Si prevede che il segmento dei sistemi di assorbimento a essiccazione a spruzzo (SDA) manterrà la sua posizione dominante entro il 2035, grazie alla flessibilità operativa, al funzionamento senza acque reflue e alle prestazioni affidabili in applicazioni industriali e di pubblica utilità.
Principali tendenze di crescita:
- Aumento degli investimenti pubblici nella decarbonizzazione industriale
- Crescita della capacità di generazione di energia elettrica da carbone
Principali sfide:
- Normative ambientali rigorose
- Obsolescenza tecnologica e rapida innovazione
Attori chiave: General Electric (USA), Mitsubishi Power, Ltd. (Giappone), Doosan Lentjes (Germania), Ducon (USA), Valmet (Finlandia), Bharat Heavy Electricals Limited (India).
Globale Sistema di desolforazione a secco dei gas di scarico Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 2,8 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 2,9 miliardi di dollari USA
- Dimensioni del mercato previste: 4,4 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 4,6% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 42,3% entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, India
- Paesi emergenti: Indonesia, Malesia, Vietnam, Tailandia, Filippine
Last updated on : 2 December, 2025
Mercato dei sistemi di desolforazione a secco dei gas di scarico: fattori di crescita e sfide
Fattori di crescita
- Crescente investimento pubblico nella decarbonizzazione industriale: i governi nazionali stanno destinando ingenti finanziamenti a operazioni industriali più pulite. I dati del Clean Investment Monitor di febbraio 2026 indicano che 1 miliardo di dollari è stato stanziato per progetti di decarbonizzazione industriale nell'ambito dell'Industrial Demonstrations Program. Gli impianti che beneficiano di incentivi per la modernizzazione stanno investendo in tecnologie di controllo delle emissioni che contribuiscono al rispetto dei requisiti ambientali e al contempo prolungano la vita utile degli impianti. I sistemi DFGD traggono vantaggio da questi aggiornamenti, poiché la riduzione dell'anidride solforosa rimane una priorità normativa per molti impianti industriali. Questa spesa sta incentivando la sostituzione degli impianti di controllo dell'inquinamento obsoleti e creando domanda di impianti di desolforazione a secco avanzati, integrati in strategie di modernizzazione degli impianti più ampie.
- Crescita della capacità di generazione di energia elettrica a carbone: molte economie emergenti continuano a investire nella generazione a carbone per sostenere l'industrializzazione e la sicurezza energetica. Secondo i dati del PIB di marzo 2026, la capacità di generazione termica dell'India ha raggiunto gli 8.810 MW, inclusa una componente significativa a carbone. Gli impianti a carbone, sia nuovi che esistenti, devono rispettare le normative sulle emissioni di zolfo, creando domanda di impianti DFGD sia durante la fase di costruzione che di ammodernamento. Questa tendenza è particolarmente rilevante nelle regioni in cui il carbone rimane una fonte energetica fondamentale per lo sviluppo industriale. I produttori di apparecchiature vedono quindi opportunità non solo nelle nuove installazioni di impianti, ma anche nell'ammodernamento degli impianti di generazione obsoleti. Il continuo utilizzo del carbone, combinato con un'applicazione più rigorosa delle normative ambientali, crea una situazione stabile.
Sfide
- Normative ambientali rigorose: il mercato dei sistemi di desolforazione a secco dei gas di scarico è regolato da standard di emissione complessi e specifici per regione, che variano a seconda delle giurisdizioni. I produttori devono orientarsi tra diversi quadri normativi, il che richiede team dedicati alla conformità e lunghi processi di certificazione. Questa complessità aumenta i tempi di immissione sul mercato e i costi di sviluppo del prodotto per i nuovi operatori.
- Obsolescenza tecnologica e rapida innovazione: i produttori che entrano nel mercato dei sistemi di desolforazione a secco dei gas di scarico devono investire continuamente in ricerca e sviluppo per stare al passo con l'evoluzione delle chimiche degli adsorbenti, dei sistemi di monitoraggio digitale e dei miglioramenti in termini di efficienza. Il rapido progresso tecnologico rischia di portare a una precoce obsolescenza, costringendo i nuovi operatori ad allocare risorse considerevoli all'innovazione e allo sviluppo del prodotto.
Dimensioni e previsioni del mercato dei sistemi di desolforazione a secco dei gas di scarico:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
4,6% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
2,8 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
4,4 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei sistemi di desolforazione a secco dei gas di scarico:
Analisi del segmento applicativo
Nel segmento applicativo, le centrali elettriche sono leader nel mercato dei sistemi di desolforazione a secco dei gas di scarico e si apprestano a detenere una quota di mercato del 67,2% entro la fine del 2035. Il segmento è trainato dalla massiccia produzione di energia elettrica da centrali a carbone a livello globale e dalle normative sempre più stringenti sulle emissioni. La capacità totale installata in India, pari a 476 GW a giugno 2025, sottolinea l'enorme portata del settore energetico, con le centrali termoelettriche a carbone che costituiscono una parte significativa di questa capacità, secondo i dati del PIB di giugno 2025. Questa base installata crea una domanda sostanziale di ammodernamenti e nuove installazioni di sistemi di desolforazione a secco dei gas di scarico, poiché le aziende elettriche devono conformarsi alle norme sulle emissioni del Ministero dell'Ambiente, delle Foreste e dei Cambiamenti Climatici (MoEFCC) che impongono la riduzione delle emissioni di SO₂.
Analisi del segmento tipo
Nel mercato dei sistemi di desolforazione a secco dei gas di scarico, i sistemi ad assorbimento con essiccatore a spruzzo (SDA) sono la tipologia leader e la tecnologia più diffusa. I sistemi SDA atomizzano la sospensione di calce nei gas di scarico, consentendo l'assorbimento e l'evaporazione simultanei di SO₂, producendo un sottoprodotto in polvere secca. Questa tecnologia è apprezzata per la sua flessibilità operativa, che elimina la necessità di trattamento delle acque reflue e si adatta a diversi carichi di zolfo in applicazioni industriali e di pubblica utilità. Sebbene le alternative offrano vantaggi specifici – DSI per costi di investimento inferiori e CFB per carboni ad alto contenuto di zolfo – i sistemi SDA mantengono la leadership grazie alla comprovata affidabilità e alle prestazioni equilibrate nel mercato dei sistemi di desolforazione a secco dei gas di scarico.
Analisi del segmento per tipologia di tecnologia
Nel mercato dei sistemi di desolforazione a secco dei gas di scarico, i sistemi a base di calcio che utilizzano calce idrata (Ca(OH)₂) come adsorbente primario rappresentano il sottosegmento tecnologico dominante, in particolare nelle configurazioni Spray Dryer Absorber (SDA) e Dry Sorbent Injection (DSI). I dati NLM di dicembre 2022 rivelano che, mentre l'anidride solforosa (SO₂) reagisce preferenzialmente con Ca(OH)₂ rispetto all'anidride carbonica (CO₂) in condizioni termodinamiche standard, la predominanza assoluta della concentrazione di CO₂ nell'atmosfera dei gas di scarico porta a una significativa formazione di carbonato di calcio (CaCO₃) nelle ceneri di desolforazione. Questo percorso di reazione competitivo influisce sull'efficienza di utilizzo dei reagenti, poiché il CaCO₃ generato in situ mostra capacità di desolforazione, sebbene inferiore a quella del Ca(OH)₂ fresco. La ricerca stabilisce inoltre che livelli di umidità intorno al 20% di umidità relativa ottimizzano le prestazioni di desolforazione, mentre temperature elevate inibiscono la reazione.
La nostra analisi approfondita del mercato dei sistemi di desolforazione a secco dei gas di scarico comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Applicazione |
|
Tipo |
|
Tipo di tecnologia |
|
Utente finale |
|
Tipo di installazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei sistemi di desolforazione a secco dei gas di scarico - Analisi regionale
Approfondimenti sul mercato nordamericano
Il Nord America domina il mercato della desolforazione a secco dei gas di combustione e si prevede che deterrà una quota di fatturato regionale del 42,3% entro la fine del 2035. La regione è trainata dalle rigorose normative ambientali imposte dall'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) e da Environment and Climate Change Canada, che impongono significative riduzioni delle emissioni di anidride solforosa nei settori della produzione di energia e dell'industria. La regione sta vivendo una graduale transizione dal carbone al gas naturale e alle energie rinnovabili, tuttavia le centrali a carbone ancora operative necessitano di ammodernamenti con sistemi avanzati di desolforazione a secco per essere conformi alle normative. Le applicazioni industriali, tra cui la produzione di cemento, la lavorazione dei metalli e l'industria mineraria, si stanno affermando come aree di crescita, adottando tecnologie di assorbimento con essiccatori a spruzzo e iniezione di adsorbenti a secco.
I continui investimenti in ammodernamenti per il controllo delle emissioni in centrali elettriche a carbone, caldaie industriali, cementifici e impianti di termovalorizzazione stanno plasmando il mercato dei sistemi di desolforazione a secco dei fumi negli Stati Uniti. La domanda è trainata dalla necessità di conformarsi alle normative federali e statali sulla qualità dell'aria, poiché gli operatori cercano tecnologie economicamente vantaggiose per la riduzione dell'anidride solforosa, gestendo al contempo i costi operativi. Un indicatore chiave dei continui requisiti di controllo delle emissioni è la portata degli impianti di generazione a carbone ancora in funzione. Secondo i dati NLM di maggio 2022, le centrali elettriche a carbone hanno generato circa 327 GW di elettricità, sostenendo la domanda di infrastrutture per il trattamento dei fumi e di progetti di ammodernamento in tutto il paese.
I requisiti di controllo delle emissioni industriali nei settori minerario, metallurgico, della produzione di energia e della gestione dei rifiuti stanno plasmando il mercato dei sistemi di desolforazione a secco dei fumi in Canada . La domanda è sostenuta da iniziative federali e provinciali volte a ridurre gli inquinanti atmosferici mantenendo al contempo la produttività industriale. Il mercato beneficia anche dei progetti di modernizzazione degli impianti industriali esistenti, che mirano a conformarsi a normative ambientali sempre più rigorose. Secondo i dati di Environment and Climate Change Canada del 2023, le emissioni di ossidi di zolfo (SOx) in Canada hanno raggiunto circa 0,6 milioni di tonnellate nel 2021, evidenziando la continua necessità di tecnologie per la mitigazione delle emissioni di zolfo nei principali settori industriali. Si prevede che questa attenzione normativa sosterrà i continui investimenti nei sistemi DFGD e nelle relative apparecchiature per il controllo ambientale.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico si affermerà nel settore dei sistemi di desolforazione a secco dei fumi di combustione (FGD) durante il periodo di valutazione, dal 2026 al 2035. La crescita della regione è trainata dalla rapida industrializzazione, dall'espansione della produzione di energia elettrica da centrali a carbone e dalle severe normative sulle emissioni in Cina, India e nei paesi del Sud-est asiatico. Le aggressive politiche cinesi di controllo dell'inquinamento atmosferico e i nuovi standard ambientali indiani per le centrali termoelettriche rappresentano i principali fattori di domanda. Le economie emergenti come Indonesia, Malesia e Vietnam stanno assistendo a una crescente adozione di sistemi FGD a secco sia per nuovi progetti energetici che per interventi di ammodernamento. Il mercato è caratterizzato da un'intensa concorrenza sui prezzi, dalla localizzazione tecnologica e da una crescente preferenza per sistemi modulari e di rapida implementazione per applicazioni industriali.
In India , gli investimenti dei produttori di energia termica e degli impianti industriali in infrastrutture per il controllo delle emissioni, al fine di soddisfare i requisiti di conformità ambientale, stanno plasmando il mercato dei sistemi di desolforazione a secco dei gas di scarico. La domanda è particolarmente forte nel settore energetico, dove continuano a operare grandi centrali a carbone che richiedono soluzioni per la mitigazione delle emissioni di anidride solforosa. Le iniziative governative di monitoraggio ambientale e di controllo dell'inquinamento stanno incoraggiando le aziende di servizi pubblici a modernizzare gli impianti esistenti e a integrare sistemi avanzati di trattamento dei gas di scarico. Secondo i dati di Energy and Clean Air 2025, la capacità installata di generazione di energia elettrica a carbone in India ha raggiunto circa 222 GW, creando una base installata considerevole che richiede una gestione delle emissioni a lungo termine e supportando la continua domanda di tecnologie DFGD.
Le rigorose politiche di controllo dell'inquinamento atmosferico industriale e i continui investimenti nella gestione delle emissioni nei settori della produzione di energia, dell'acciaio, del cemento e della produzione chimica stanno trainando il mercato dei sistemi di desolforazione a secco dei fumi in Cina . La domanda è sostenuta dagli sforzi governativi per migliorare la qualità dell'aria, mantenendo al contempo la produzione industriale e la sicurezza energetica. I progetti di ammodernamento degli impianti esistenti e i requisiti di conformità ambientale per i nuovi impianti industriali creano opportunità costanti per i fornitori di sistemi DFGD. Secondo i dati di Global Energy Price di febbraio 2025, la produzione di energia termica ha raggiunto circa 6,34 trilioni di kilowattora, sottolineando l'entità delle esigenze di gestione delle emissioni legate alla combustione e supportando i continui investimenti nelle tecnologie di rimozione dello zolfo.
Approfondimenti sul mercato europeo
Il mercato europeo dei sistemi di desolforazione a secco dei gas di scarico è maturo e tecnologicamente avanzato, trainato dalla Direttiva sulle emissioni industriali (IED) e da rigorosi documenti di riferimento sulle migliori tecniche disponibili (BAT) per i grandi impianti di combustione. La regione ha in gran parte abbandonato la produzione di energia elettrica a carbone, spostando la domanda verso impianti di termovalorizzazione, centrali a biomassa e settori industriali come la produzione di cemento, acciaio e prodotti chimici. Il mercato pone l'accento sui principi dell'economia circolare, concentrandosi sull'utilizzo dei sottoprodotti e sull'ottimizzazione dei reagenti. L'ammodernamento delle infrastrutture industriali obsolete con sistemi di desolforazione a secco compatti e modulari rappresenta un'area di crescita significativa. La digitalizzazione e il controllo di processo basato sull'intelligenza artificiale sono elementi chiave di differenziazione tra i fornitori europei in questo panorama competitivo.
Le rigide normative sulle emissioni industriali e i continui investimenti in infrastrutture per il controllo dell'inquinamento nei settori della produzione di energia, della termovalorizzazione, del cemento e della metallurgia stanno trainando il mercato dei sistemi di desolforazione a secco dei fumi in Germania . Gli operatori industriali stanno sempre più modernizzando i sistemi di controllo delle emissioni per conformarsi alle normative ambientali in continua evoluzione, mantenendo al contempo l'efficienza operativa. Il mercato beneficia anche della continua modernizzazione degli impianti industriali e dell'attenzione del Paese al miglioramento della qualità dell'aria. Secondo i dati di Enerdata di marzo 2026, la produzione di energia elettrica da centrali termoelettriche convenzionali ha totalizzato circa 181 TWh, evidenziando la continua presenza di attività industriali basate sulla combustione che richiedono soluzioni efficaci per il controllo delle emissioni di zolfo.
Il mercato dei sistemi di desolforazione a secco dei gas di scarico nel Regno Unito è trainato da severe normative sulle emissioni industriali, dalla continua modernizzazione degli impianti di termovalorizzazione e dai requisiti di conformità ambientale nei settori del cemento, della raffinazione e della trasformazione industriale. Sebbene la produzione di energia elettrica da carbone sia in gran parte diminuita, la domanda di tecnologie per il controllo delle emissioni di zolfo rimane sostenuta dalle fonti di combustione industriali e dagli impianti di termovalorizzazione. Gli operatori stanno investendo in sistemi di gestione delle emissioni per soddisfare gli standard di qualità dell'aria e mantenere la conformità normativa. Secondo i dati del governo britannico di settembre 2022, le emissioni di anidride solforosa (SO₂) nel Regno Unito ammontavano a circa 136 mila tonnellate, a dimostrazione della continua importanza delle misure di riduzione dello zolfo nelle attività industriali.
Principali attori del mercato dei sistemi di desolforazione a secco dei gas di scarico:
- General Electric (USA)
- Mitsubishi Power, Ltd. (Giappone)
- Doosan Lentjes (Germania)
- Ducon (USA)
- Valmet (Finlandia)
- Bharat Heavy Electricals Limited (India)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- GE Vernova è leader mondiale nel mercato dei sistemi di desolforazione a secco dei gas di scarico, offrendo una tecnologia avanzata di assorbimento a spruzzo. L'azienda si concentra sull'integrazione digitale e sull'espansione regionale per fornire soluzioni affidabili di controllo delle emissioni per centrali elettriche di grandi dimensioni in tutto il mondo.
- Mitsubishi Power detiene una posizione di leadership nel mercato dei sistemi di desolforazione a secco dei gas di scarico grazie alle tecnologie proprietarie SDA e CFB. L'azienda pone l'accento sull'ottimizzazione basata sull'intelligenza artificiale e sull'assistenza post-vendita, garantendo un'elevata disponibilità dei sistemi per applicazioni a carbone e industriali in tutta l'Asia.
- Babcock & Wilcox è un produttore di spicco nel mercato, specializzato in scrubber a secco e sistemi di iniezione di adsorbenti. L'azienda si distingue per le tecnologie innovative di erogazione dei reagenti e per i contratti di assistenza a lungo termine con i clienti del settore della produzione di energia.
- FLSmidth è un importante attore europeo del mercato, che offre soluzioni complete per il controllo dell'inquinamento atmosferico. L'azienda sfrutta la propria esperienza nei settori del cemento e dell'industria mineraria per fornire robusti sistemi di desolforazione a secco (FGD) per applicazioni industriali pesanti in tutto il mondo.
- Doosan Lentjes è un'azienda leader nel mercato dei sistemi di desolforazione a secco dei gas di scarico, rinomata per i suoi sistemi di lavaggio a secco a letto fluido circolante. L'azienda si concentra su sistemi ad alta efficienza per impianti di termovalorizzazione e centrali elettriche, vantando una solida esperienza nella realizzazione di progetti in Europa e Medio Oriente.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il panorama globale della produzione di sistemi di desolforazione a secco dei gas di scarico rimane altamente consolidato, con i principali attori che controllano la quota di mercato. Questi leader stanno perseguendo con aggressività iniziative strategiche, tra cui l'integrazione verticale di soluzioni di monitoraggio digitale, l'acquisizione di portafogli tecnologici di nicchia e l'espansione geografica nei mercati asiatici e mediorientali ad alta crescita. I produttori europei e giapponesi dominano il segmento ad alta efficienza con tecnologie proprietarie di assorbimento a spruzzo (SDA) e a letto fluido circolante (CFB), mentre i produttori indiani e cinesi competono aggressivamente offrendo soluzioni chiavi in mano ottimizzate in termini di costi per le centrali elettriche a carbone nazionali. I principali elementi di differenziazione includono ora funzionalità di manutenzione predittiva basate sull'intelligenza artificiale, ottimizzazione del consumo di reagenti e design di sistema modulari per una più rapida implementazione.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel luglio 2026, Valmet ha completato l'acquisizione di Severn Group, azienda specializzata in soluzioni per il controllo del flusso in ambienti difficili. L'acquisizione comprende tutte e tre le divisioni di Severn: Severn Glocon, ValvTechnologies e LB Bentley.
- Nel giugno 2026, Bharat Heavy Electricals Limited (BHEL) si è aggiudicata un importante ordine, del valore di 560 crore di rupie, per la fornitura e l'installazione del sistema di desolforazione dei fumi (FGD) da NTPC per la centrale elettrica nazionale da 2x490 MW (NCPS) a Dadri, nello stato dell'Uttar Pradesh. L'ordine è stato ottenuto da BHEL superando una forte concorrenza da parte di aziende indiane e multinazionali.
- Report ID: 6564
- Published Date: Dec 02, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
