Perspectives du marché des cellules solaires à couches minces :
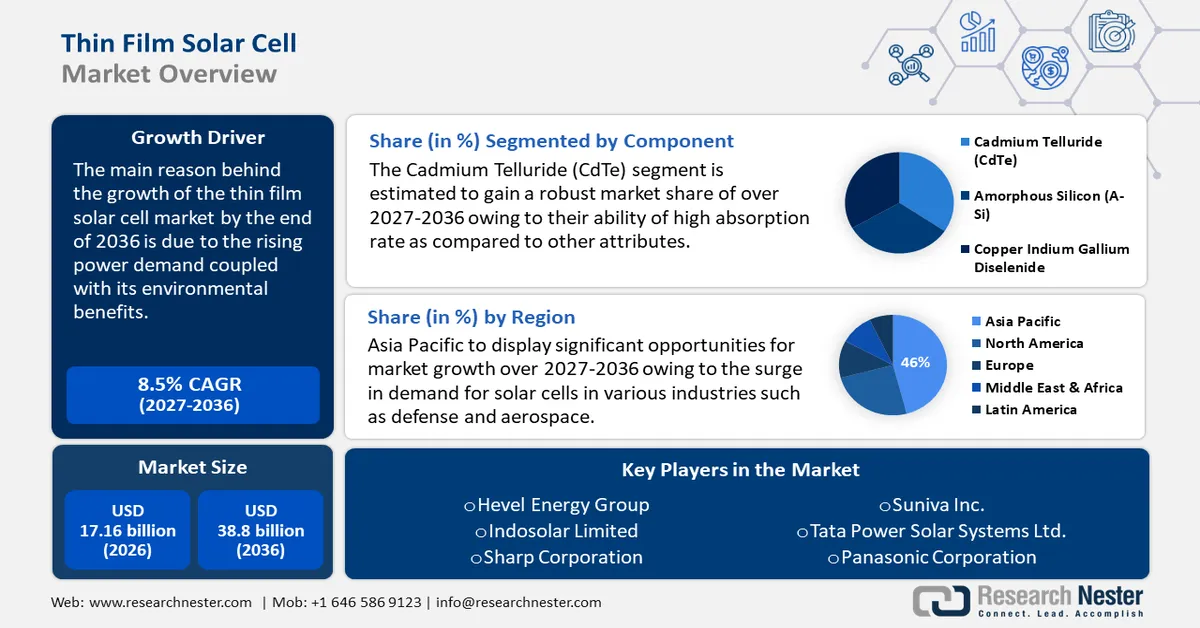
Le marché des cellules solaires à couches minces était évalué à 17,16 milliards de dollars en 2026 et devrait atteindre 38,8 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 8,5 % au cours de la période de prévision, soit de 2027 à 2036. En 2027, la taille du secteur des cellules solaires à couches minces est estimée à 18,62 milliards de dollars.
Le marché mondial des cellules solaires à couches minces entre dans une nouvelle phase grâce à ses applications résidentielles et industrielles à grande échelle. Dans un contexte de restrictions d'émissions, la production en grande série de cellules solaires photovoltaïques (PV) économes en énergie, respectueuses de l'environnement et performantes joue un rôle essentiel. Ce nouveau paradigme de durabilité et d'accessibilité devrait ouvrir de nouvelles perspectives de marché pour le déploiement de l'énergie solaire. De plus, les avantages intrinsèques et les innovations constantes dans le domaine des cellules photovoltaïques à couches minces de séléniure de cuivre-indium-gallium (CIGS) sont bien positionnés pour remplacer les cellules solaires traditionnelles en silicium dans les prochaines années. Un rapport de 2023 du Center for Climate and Energy Solutions estimait que les énergies renouvelables représentaient environ 29 % de la production mondiale d'énergie en 2020 et que cette part augmentera considérablement au cours de la période de prévision.
Clé Cellule solaire à couche mince Résumé des informations sur le marché:
Points saillants régionaux :
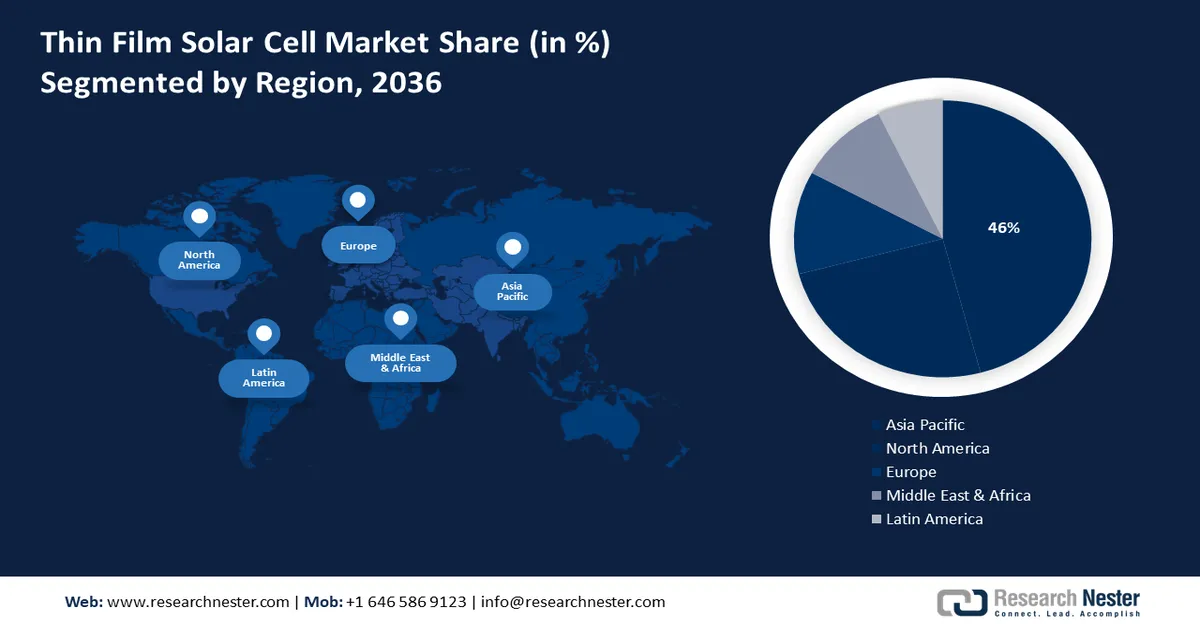
- Le marché des cellules solaires à couches minces en Asie-Pacifique devrait représenter environ 46 % du marché d’ici 2036, porté par une forte demande dans les secteurs de la défense, de l’aérospatiale et des infrastructures.
- Le marché nord-américain occupera la deuxième place en termes de part de marché d’ici 2036, grâce à la croissance de la consommation et de la production d’énergies renouvelables, soutenue par des initiatives gouvernementales.
Analyse du segment :
- Le segment de la connectivité au réseau dans le marché des cellules solaires à couches minces devrait connaître une forte croissance jusqu’en 2036, grâce à l’expansion du réseau de transport et à l’accessibilité financière pour les utilisateurs soucieux de leur budget.
- Le segment du tellurure de cadmium (CDTE) dans le marché des cellules solaires à couches minces devrait connaître une croissance substantielle entre 2027 et 2036, grâce à son taux d’absorption élevé et à ses méthodes de production simples.
Principales tendances de croissance :
- Principale prédominance de la technologie CIGS et sa contribution à la réduction des émissions de CO2
- Investissements continus dans les cellules solaires à couches minces de tellurure de cadmium
Défis majeurs :
- Coût initial élevé
- Forte concurrence
Acteurs clés :Hanwha Qcells GmbH, Alps Technology Inc., GreenBrilliance Renewable Energy LLP, Hevel Energy Group, Indosolar Limited, Sharp Corporation, Suniva Inc., Tata Power Solar Systems Ltd., Panasonic Corporation.
Mondial Cellule solaire à couche mince Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :17,16 milliards USD
- Taille du marché en 2027 :18,62 milliards USD
- Taille du marché projetée :38,8 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 8,5 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 46 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, États-Unis, Allemagne, Japon, Inde
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Brésil
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des cellules solaires à couches minces :
Facteurs de croissance
Domination de la technologie CIGS et sa contribution à la réduction des émissions de CO2 : Parmi les alternatives aux cellules solaires à couches minces, la technologie CIGS est l’une des plus avancées et performantes. Les modules photovoltaïques à base de CIGS, utilisant des absorbeurs IGS (Cu(In,Ga)(Se,S)2), convertissent efficacement la lumière directement en électricité. La technologie CIGS occupe une place de choix dans le domaine du photovoltaïque, avec des rendements records de 16,5 % pour les modules de taille industrielle et de 21,7 % pour les petites cellules. Son utilisation, associée à des absorbeurs à large bande interdite adaptés, comme cellules inférieures dans des dispositifs tandem, devrait permettre d’atteindre des rendements supérieurs à 30 %. Ceci démontre le potentiel de la technologie photovoltaïque CIGS pour l’ensemble du secteur solaire, et ses perspectives d’avenir sont actuellement explorées en vue de futures améliorations.
Les marchés régionaux sont extrêmement concurrentiels et s'efforcent de positionner la technologie CIGS dans le secteur du photovoltaïque intégré au bâtiment (PVIB). Les équipementiers et fournisseurs de matériel de production européens possèdent une expertise inégalée dans les procédés de fabrication clés et l'outillage CIGS. Nombre d'entre eux distribuent et tirent profit des procédés de fabrication CIGS de nouvelle génération pour le traitement et le dépôt de couches semi-conductrices, qui promettent de réduire les coûts d'investissement et d'exploitation à l'avenir. En termes d'empreinte carbone, le photovoltaïque à couches minces présente un net avantage sur le silicium monocristallin (c-Si) standard. Le premier affiche une empreinte carbone de 12 à 20 g d'équivalent CO₂ par kilowattheure, tandis que le second atteint 50 à 60 g d'équivalent CO₂ par kilowattheure d'électricité.Investissements continus dans les cellules solaires à couches minces de tellurure de cadmium : les cellules solaires en tellurure de cadmium (CdTe) offrent des rendements de conversion et des coefficients d’absorption élevés. Abordables, elles sont largement déployées dans les centrales solaires de grande envergure. Les investissements visant à accroître les capacités de production favorisent le commerce international. Le consortium américain US-MAC (Manufacturing of Advanced Cadmium Telluride Photovoltaics), lancé en 2029, a accéléré les investissements et les innovations dans le domaine du CdTe en s’appuyant sur la R&D axée sur les technologies de pointe. US-MAC a permis de fournir 40 % de la production photovoltaïque de grande envergure au marché américain et 5 % au marché mondial. De plus, il concurrence efficacement le silicium importé et a dynamisé la production manufacturière aux États-Unis.
En août 2022, le Département de l'Énergie des États-Unis (DOE) a lancé le Consortium d'accélération du CdTe (CTAC) afin de développer les technologies CdTe en améliorant l'efficacité des cellules solaires à couches minces et en réduisant leurs coûts. Le CTAC prévoit d'atteindre des rendements cellulaires supérieurs à 24 % d'ici 2025 et à 26 % d'ici 2030, tout en diminuant le coût de fabrication par watt. Le DOE a alloué un financement de 17 millions de dollars au consortium, avec pour objectif de réduire les coûts de l'énergie solaire de 60 % au cours des dix prochaines années.
Grâce aux initiatives gouvernementales, l'installation de cellules solaires offre un meilleur retour sur investissement. Ces initiatives réduisent le délai d'amortissement et augmentent les économies à long terme sur les factures d'électricité, renforçant ainsi l'attrait financier de l'énergie solaire pour les particuliers et les entreprises. Le Département de l'Énergie des États-Unis (DOE) soutient la recherche et le développement visant à surmonter les obstacles technologiques actuels liés aux cellules solaires CIGS. En 2024, le DOE a annoncé un financement de 38 millions de dollars pour des projets de R&D dans le cadre de son programme d'incubation de la chaîne d'approvisionnement en énergie solaire. Par ailleurs, les gouvernements accordent fréquemment des allégements fiscaux ou des remboursements d'impôts sous forme d'incitations financières ou de subventions afin de réduire les coûts d'installation des cellules solaires. Ces incitations diminuent le coût initial, rendant ainsi l'énergie solaire plus accessible aux particuliers.
Défis
Coût initial élevé : L’achat et l’installation de cellules solaires à couches minces peuvent s’avérer onéreux, notamment pour les petits utilisateurs et les particuliers. Ce coût initial, qui comprend les cellules solaires, les systèmes de fixation, le câblage et la main-d’œuvre, peut dissuader les entreprises et les particuliers d’opter pour l’énergie solaire. Bien que l’énergie solaire puisse permettre de réduire les factures d’électricité à long terme, même si elle s’avère plus économique au final, le délai d’amortissement de l’investissement initial peut être plus long.
Forte concurrence : Le marché est confronté à plusieurs défis, tels qu’une concurrence intense et un cadre réglementaire en constante évolution. Les progrès technologiques rapides constituent une tendance mondiale majeure susceptible de compliquer la tâche des entreprises souhaitant exercer une influence. Ces éléments pourraient engendrer de sérieuses difficultés pour les entreprises opérant dans ce segment de marché au cours de la période prévue, et ainsi réduire leur part de marché dans le domaine des cellules solaires à couches minces.
Taille et prévisions du marché des cellules solaires à couches minces :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
8,5% |
|
Taille du marché de l'année de référence (2026) |
17,16 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
38,8 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des cellules solaires à couches minces :
Analyse des segments de composants
Le segment du tellurure de cadmium (CdTe) dans le marché des cellules solaires à couches minces devrait afficher un TCAC important jusqu'en 2036. Cette croissance est favorisée par leur taux d'absorption élevé, supérieur à celui d'autres matériaux. De plus, les cellules solaires CdTe sont faciles à fabriquer car le cadmium peut être produit comme sous-produit des procédés d'extraction, de fusion et de raffinage du plomb, du zinc et du cuivre.
Cette méthode photoélectrique permet de produire des panneaux photovoltaïques à un coût relativement bas grâce à l'utilisation de tellurure de cadmium. Il s'agit de la seule source d'énergie renouvelable qui consomme le moins d'eau lors de sa production. Selon un rapport du Laboratoire national des énergies renouvelables (NREL) publié en 2023, la société américaine First Solar, qui produisait 25 MWc par an en 2005, vise désormais une production de 21 GWc par an d'ici 2024.
Analyse des segments de connectivité
Le segment des cellules solaires à couches minces raccordées au réseau devrait connaître la croissance la plus rapide, avec une part de marché de 71,2 %. Cette croissance s'explique par le développement continu et rapide des réseaux de transport et de distribution d'électricité. Ces cellules constituent une excellente option pour les consommateurs disposant d'un budget limité et souhaitant utiliser une énergie renouvelable, car elles sont particulièrement abordables.
De plus, le segment hors réseau devrait représenter une part importante du marché au cours de la période de prévision, grâce à sa popularité auprès des personnes souhaitant utiliser l'énergie solaire plutôt que de dépendre des fournisseurs d'électricité. Enfin, ces systèmes sont faciles à ranger et à plier lorsqu'ils ne sont pas utilisés, car ils sont flexibles et légers.
Analyse du segment d'application
Le segment des applications photovoltaïques pour les services publics devrait connaître la plus forte croissance sur le marché des cellules solaires à couches minces jusqu'en 2036. Cette progression spectaculaire s'explique par la préférence des consommateurs pour une moindre utilisation des énergies fossiles. La Commission européenne affirme que, grâce à sa capacité à alimenter et chauffer les habitations et les entreprises, l'énergie solaire a le potentiel de s'intégrer pleinement au réseau énergétique national. Le plan prévoit l'ajout de plus de 320 GW de capacité photovoltaïque d'ici 2025 et de près de 600 GW d'ici 2030.
De plus, les constructeurs et les architectes recherchent des designs plus esthétiques et des solutions d'énergie renouvelable pour leurs bâtiments. Un rapport des Instituts nationaux de la santé (NIH) prévoit qu'environ 2 % de la demande mondiale d'électricité pourrait être couverte par une capacité photovoltaïque supérieure à 400 GW. Cela alimente la demande en énergie solaire photovoltaïque sur les toits au cours de la période prévue.
Notre analyse approfondie du marché des cellules solaires à couches minces comprend les segments suivants :
Composant |
|
Connectivité |
|
Application |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des cellules solaires à couches minces :
Perspectives du marché APAC
Le secteur de l'énergie solaire en Asie-Pacifique devrait représenter la plus grande part des revenus (46 %) d'ici 2036. La croissance dans cette région est alimentée par la forte demande de cellules solaires dans divers secteurs tels que la défense et l'aérospatiale. Un rapport de Boeing Aircraft publié en 2023 estimait qu'en 2042, le taux de croissance des flottes aériennes serait de 6,9 %, contre 9,5 % pour le trafic aérien.
En Chine , l'industrialisation croissante engendre une demande accrue de cellules solaires à couches minces pour les autoroutes et les complexes résidentiels. Le Conseil d'État chinois a publié un rapport en 2022 indiquant que le taux d'urbanisation avait dépassé les 60 % en 2019, et qu'il avait atteint 64,72 % en 2021. Cette situation devrait également stimuler la croissance du chiffre d'affaires du marché des systèmes de montage photovoltaïques au cours de la période de prévision.
L'urbanisation croissante et le développement des infrastructures au Japon constituent un facteur de croissance important pour le marché des cellules solaires. La Banque mondiale a indiqué en 2021 que, malgré une population représentant 1,6 % de la population mondiale, le Japon demeure un pays affichant un développement rapide à l'ère moderne.
Aperçu du marché nord-américain
L'Amérique du Nord connaîtra également une forte croissance du marché des cellules solaires à couches minces au cours de la période prévisionnelle, occupant une place de choix et se hissant au deuxième rang, portée par la forte demande énergétique. Un rapport de l'Agence américaine d'information sur l'énergie (EIA) publié en 2023 indiquait que la consommation et la production d'énergies renouvelables avaient atteint des niveaux records en 2022, dépassant les 13 % (respectivement 13,18 quadratiques et 13,40 quadratiques).
Aux États-Unis , les campagnes et les investissements gouvernementaux visant à sensibiliser le public à l'utilisation des énergies renouvelables se sont multipliés. Une enquête menée en 2023 a révélé qu'environ 66 % des adultes américains privilégient désormais l'utilisation d'une source d'énergie alternative comme l'hydrogène, le solaire ou l'éolien. De plus, le pays est en passe de devenir un chef de file dans la mise en place d'une production et d'une chaîne d'approvisionnement en machines CIGS compétitives, écoénergétiques et décentralisées pour l'économie énergétique mondiale.
On prévoit une forte demande en électricité au Canada , ce qui encourage la collaboration dans le secteur de l'énergie. De ce fait, on estime que cela influencera la croissance globale de l'industrie des cellules solaires à couches minces au Canada. Un rapport de 2023 prévoyait une augmentation significative de la consommation d'énergie au Canada, passant de 2022 à 8 585 pétajoules.
Acteurs clés du marché des cellules solaires à couches minces :
- Jinko Solar Co.
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Hanwha Qcells GmbH
- Alps Technology Inc.
- GreenBrilliance Énergie renouvelable LLP
- Groupe énergétique Hevel
- Indosolar Limited
- Sharp Corporation
- Suniva Inc.
- Tata Power Solar Systems Ltd.
- Société Panasonic
Les producteurs de cellules photovoltaïques les plus rentables sont actuellement situés aux États-Unis et en Asie du Sud-Est. La Chine est un leader mondial de la fabrication de cellules photovoltaïques et électroniques et occupe une place prépondérante sur le marché des cellules solaires à couches minces. Toutes les technologies de cellules solaires à couches minces présentent des avantages intrinsèques similaires dans les installations de production entièrement intégrées, une fois les économies d'échelle réalisées. La technologie photovoltaïque au silicium cristallin (c-Si) est compétitive en termes de coûts à l'échelle du mégawatt, et ce, à différents niveaux de la chaîne de valeur, tels que le polysilicium, la plaquette, la cellule, le lingot et le module. La technologie CIGS s'est imposée comme un domaine d'investissement prometteur offrant un retour sur investissement élevé, tant en termes de dépenses d'exploitation que d'investissement. De plus, des technologies telles que le CIGS-CdTe sont parfaitement adaptées à une fabrication automatisée et conforme aux principes de l'Industrie 4.0.
Développements récents
- En août 2022, Hanwha Qcells GmbH a acquis environ 66 % de LYNQTECH GmbH, société basée à Hanovre. L'objectif de cette acquisition était de renforcer la position de Hanwha Qcells en tant que fournisseur complet de solutions d'énergie propre pour les utilisateurs finaux, tant résidentiels que commerciaux.
- En mai 2022, Jinko Solar Co. a signé un accord de distribution avec Aldo Solar. Aldo Solar recevra ainsi les nouveaux modules photovoltaïques Tiger Neo de type N à très haut rendement de Jinko Solar, leader du marché des produits d'énergie solaire en Italie, avec une part de marché de plus de 30 % dans la catégorie de la production décentralisée.
- Report ID: 6356
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
