Perspectives du marché du ferrosilicium :
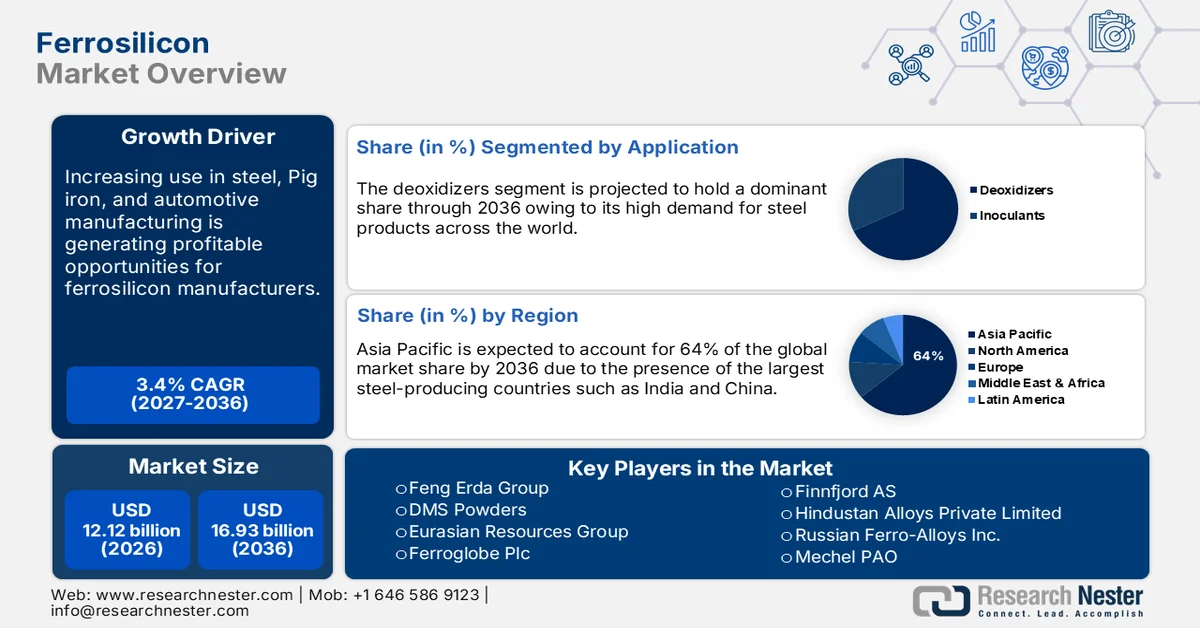
Le marché du ferrosilicium représentait plus de 12,12 milliards de dollars en 2026 et devrait atteindre 16,93 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 3,4 % sur la période 2027-2036. En 2027, la taille du secteur du ferrosilicium est estimée à 12,53 milliards de dollars.
Le marché du ferrosilicium est marqué par l'expansion du nombre d'utilisateurs finaux et la hausse continue de la production. Aux États-Unis, la production de silicium s'élevait à 22 100 tonnes en septembre 2024, contre 21 900 tonnes en août 2024, et les livraisons nettes atteignaient 15 400 tonnes en septembre 2024. Les stocks de fin de période s'établissaient à 20 600 tonnes en septembre 2024, soit une augmentation constante par rapport au mois précédent. Les importations totales de ferrosilicium en septembre 2024 s'élevaient à 6 040 tonnes et les importations totales de silicium métal à 13 500 tonnes, soit une hausse de 47 % par rapport à août 2024 et le double par rapport à septembre 2023. Les principales destinations des exportations de silicium métal à 99,9 % selon l'USGS comprennent le Vietnam (1 600 tonnes), le Japon (378 tonnes) et Taïwan (283 tonnes), tandis que les exportations de silicium de qualité 55-80 % étaient destinées à l'Inde (1 500 tonnes), au Canada (1 090 tonnes) et au Vietnam (562 tonnes).
Production, stocks et expéditions américaines d'alliages et de métaux à base de silicium (jusqu'en 2024)
Année à ce jour | Production brute | expéditions nettes | Stocks des producteurs, fin de période |
2023 | |||
Septembre | W* | W | 22 600 |
Octobre | 28 700 | W | 22 900 |
Novembre | 26 300 | 20 500 | 22 000 |
Décembre | W | 20 100 | 20 400 |
Janv.-déc. | W | 245 000 | 20 400 |
Janv.-sept. | W | W | 22 600 |
2024 | |||
Janvier | W | 24 200 | 17 500 |
Février | W | W | 17 700 |
Mars | W | W | 18 800 |
Avril | W | W | 19 900 |
Peut | W | 21 600 | 20 700 |
Juin | W | 18 400 | 20 800 |
Juillet | W | 18 900 | 21 800 |
Août | 21 900 | W | 20 100 |
Septembre | 22 100 | 15 400 | 20 600 |
Janv.-sept. | W | 179 000 | 20 600 |
Source : USGS ; W* - Données non divulguées
Le titanate de baryum, le gallium et le germanium sont les principales matières premières utilisées dans la fabrication du ferrosilicium et de ses alliages. Matériau critique, le titane coûtait 11 dollars américains le kilogramme en 2022. Dans les petits appareils électroniques grand public, sa concentration en ferrosilicium est de 0,1332 % en poids et il est relativement dispersé. Dans les dispositifs acoustiques, il est présent sous forme de titanate de baryum et sert de revêtement barrière dans les circuits intégrés. Actuellement, la récupération du titane n'est pas économiquement viable. Les dispositifs spécialisés, tels que les aimants d'IRM, contiennent 37 % en poids de titane et ont une durée de vie de plus de dix ans, générant ainsi moins de déchets. Un rapport de l'USGS datant de 2024 indique que la Chine domine la chaîne d'approvisionnement mondiale du gallium et du germanium, se positionnant ainsi comme un acteur incontournable pour les acteurs mondiaux.
Les estimations de l'Institut d'études géologiques des États-Unis (USGS) quantifient l'impact potentiel des perturbations de la chaîne d'approvisionnement en matières premières minérales, dues aux restrictions nettes sur les importations de gallium et de germanium, sur le PIB américain. Les résultats indiquent qu'une restriction totale des importations de gallium et de germanium en provenance de Chine pourrait entraîner une chute du PIB américain de 3,1 milliards de dollars, soit 0,013 % du PIB total. Près de la moitié de ce manque à gagner (46,5 %) serait imputable à la fabrication de semi-conducteurs et d'appareils connectés, fortement dépendante du gallium. Selon l'OEC, le commerce mondial du germanium (comprenant les oxydes de germanium et le dioxyde de zirconium ) s'élevait à 484 millions de dollars, soit une croissance des exportations de 7 %. La Chine, à elle seule, représentait 180 millions de dollars, soit 37,1 % des exportations, tandis que les importations américaines atteignaient 61,5 millions de dollars, soit 12,7 % du total.
En 2022, le commerce du ferrosilicium a atteint une valeur totale de 6,15 milliards de dollars américains, plaçant le ferrosilicium au 630e rang mondial des produits importés/exportés (sur 4 648). Le taux de croissance annuel composé (TCAC) des exportations a été impressionnant, à 37,6 %, faisant de la Chine un leader incontesté avec des exportations d'une valeur de 1,34 milliard de dollars américains. Entre 2021 et 2022, le commerce mondial de ferrosilicium (composé à plus de 55 % de silicium) a progressé, passant de 4,47 milliards de dollars américains à 6,15 milliards de dollars américains. Après la Chine, la Russie (830 millions de dollars américains), la Norvège (555 millions de dollars américains), la Malaisie (425 millions de dollars américains) et le Brésil (419 millions de dollars américains) figuraient parmi les principaux exportateurs. À l'inverse, le Japon (926 millions de dollars américains), les États-Unis (829 millions de dollars américains), l'Allemagne (456 millions de dollars américains), la Corée du Sud (410 millions de dollars américains) et les Pays-Bas (398 millions de dollars américains) étaient les principaux importateurs de ferrosilicium.
Clé ferrosilicium Résumé des informations sur le marché:
Points saillants régionaux :
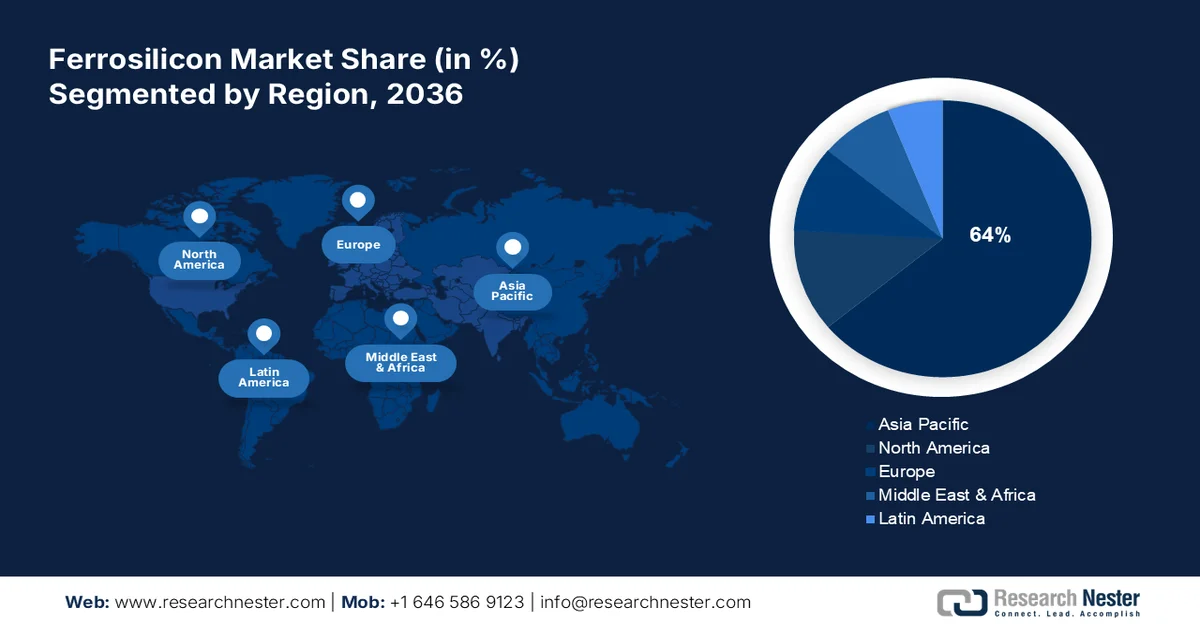
- Le marché du ferrosilicium en Asie-Pacifique devrait représenter environ 64 % du marché mondial d’ici 2036, grâce à la présence des principaux producteurs d’acier, à la modernisation et au développement des infrastructures.
- Le marché nord-américain connaîtra une croissance fulgurante au cours de la période de prévision, portée par la demande croissante d’acier inoxydable et les politiques de soutien à la production nationale.
Analyse du segment :
- Le segment de l’acier inoxydable sur le marché du ferrosilicium devrait représenter une part importante du marché d’ici 2036, grâce à la durabilité, la recyclabilité et l’utilisation répandue de l’acier inoxydable dans les appareils électroménagers, les ustensiles de cuisine et les instruments médicaux.
- Le segment des désoxydants sur le marché du ferrosilicium représentera la part de marché majoritaire, porté par la demande mondiale croissante d’acier. Plus de 90 % de la production annuelle de ferrosilicium est utilisée pour la désoxydation dans la sidérurgie et la fusion, selon les prévisions pour 2036.
Principales tendances de croissance :
- Forte croissance de la sidérurgie et de la production de fonte
- Demande du secteur automobile
Principaux défis :
- Un abandon progressif de la fonte et de la ferraille pour réduire les risques liés aux importations
Acteurs clés :Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc., Mechel PAO, OM Holdings Ltd., Westbrook Resources Ltd.
Mondial ferrosilicium Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :12,12 milliards USD
- Taille du marché en 2027 :12,53 milliards USD
- Taille du marché projetée :16,93 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 3,4 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 64 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, Russie, Inde, États-Unis, Allemagne
- Pays émergents : Chine, Inde, Japon, Corée du Sud, Thaïlande
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché du ferrosilicium :
Facteurs de croissance
- Forte croissance de l'industrie sidérurgique et de la production de fonte : les aciéries intégrées et les mini-aciéries constituent les deux principaux types de production d'acier aux États-Unis. Les aciéries intégrées transforment les matières premières, comme le minerai de fer, en les désoxydant à l'aide de ferrosilicium. Les mini-aciéries, quant à elles, utilisent des fours à arc électrique pour fabriquer de l'acier à partir de métaux issus du minerai et de ferraille, sous forme de fer préréduit et de fonte. Environ 70 % de l'acier produit aux États-Unis dépend fortement de la fonte importée, produite dans les mini-aciéries. Selon les spécifications de l'acier produit, les fours à arc électrique peuvent nécessiter un mélange de 20 à 90 % de métaux avec la ferraille dans la charge du four. Alors que les aciéries intégrées produisent leur propre fonte, les mini-aciéries dépendent généralement de la fonte importée.
Aux États-Unis, la majeure partie de la fonte est importée d'Ukraine, de Russie et du Brésil. En 2021, la production mondiale de fonte s'élevait à 1,4 milliard de tonnes, la Chine représentant 64 % de la production et de la consommation totales. La Chine a produit 869 millions de tonnes de fonte et en a consommé environ 871 millions la même année. Outre la Chine, l'Inde, la Russie et le Japon figuraient parmi les principaux producteurs. Compte tenu des perturbations commerciales en provenance d'Ukraine et de Russie, le Brésil, le Canada et l'Inde devraient accroître leurs approvisionnements en fonte sur le marché américain. Par ailleurs, en juillet 2022, Stelco Holdings Inc., un sidérurgiste intégré canadien, a annoncé disposer d'un million de tonnes de fonte pour le marché américain.
Baisse approximative des importations américaines et des valeurs unitaires de fonte brute en provenance de Russie, 2022 (T1 et T2)
Mois | Importations (milliers de tonnes métriques) | Valeur unitaire (dollars par tonne métrique) |
Janvier | 220 | 550 |
Février | 200 | 550 |
Mars | 150 | 550 |
Avril | 0 | 0 |
Peut | 30 | 420 |
Juin | 0 | 0 |
- Demande du secteur automobile : Au cours de la troisième semaine de janvier 2025, la production américaine d’acier brut a atteint 1 644 000 tonnes nettes, soit un taux d’utilisation des capacités de 73,8 %. En 2023, sur la production totale d’acier brut, le secteur automobile représentait 14 %, précédé par la construction (24 %), puis suivi par la transformation (8 %), les expéditions non classées (4 %), les machines (3 %), les appareils électroménagers (3 %) et autres (12 %), selon l’USGS. La croissance du secteur automobile et de la fabrication de ses composants est attribuée à l’adoption de la loi bipartite sur les infrastructures de 2021 et de la loi sur la réduction de l’inflation de 2022, qui stimulent la demande sur le marché du ferrosilicium.
Défis
- Un abandon progressif de la fonte et des déchets d'acier pour réduire les risques liés aux importations : certains sidérurgistes cherchent à limiter leur dépendance aux importations de déchets d'acier et à réduire leur consommation de fonte. Par exemple, US Steel a annoncé son intention d'augmenter de 500 000 tonnes la capacité annuelle de production de fonte de son aciérie de Gary (Indiana). Cela permettra à ses mini-aciéries Big River Steel d'Osceola, de Cleveland-Cliffs (Arkansas) et de Toledo (Ohio) de produire du fer briqueté à chaud, une alternative à la fonte.
Taille et prévisions du marché du ferrosilicium :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
3,4% |
|
Taille du marché de l'année de référence (2026) |
12,12 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
16,93 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché du ferrosilicium :
Analyse du segment d'application
Le segment des désoxydants devrait détenir la majorité des parts de marché du ferrosilicium en 2036. Cette situation s'explique par la demande mondiale croissante d'acier pour diverses industries, notamment pour son utilisation comme désoxydant dans le secteur sidérurgique. En 2021, le ferrosilicium représentait près de 70 % de la production mondiale de silicium (exprimée en silicium). Avec l'expansion progressive de la construction urbaine, le ferrosilicium offre une solution de désoxydation économique. Selon les statistiques, le ferrosilicium utilisé annuellement pour la désoxydation représente plus de 90 % de la production annuelle totale. Grâce au développement de la filière ferrosilicium, son utilisation comme matière première pour la désoxydation dans la production d'acier et la fusion connaît une forte croissance.
Analyse du segment des utilisateurs finaux
Le segment de l'acier inoxydable devrait représenter une part importante du marché. L'acier inoxydable est moins sujet à la poussière, à la corrosion et aux taches après contact avec l'eau. Il est utilisé dans de nombreux appareils électroménagers car il est recyclable, facile à stériliser et à utiliser, notamment pour les éviers, les couverts et les ustensiles de cuisine, ainsi que pour les instruments médicaux tels que les outils chirurgicaux. Selon la British Stainless Steel Association (BSSA), la production mondiale d'acier inoxydable atteignait 14,6 millions de tonnes au premier trimestre 2024, soit un taux de croissance annuel composé (TCAC) de 5,5 %.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Par type |
|
Sur demande |
|
Par utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché du ferrosilicium :
Aperçu du marché du ferrosilicium en Amérique du Nord
Le marché nord-américain du ferrosilicium devrait connaître une croissance annuelle composée (TCAC) exceptionnelle au cours de la période de prévision, les États-Unis s'imposant comme le principal marché régional. Face à la demande croissante d'acier inoxydable dans les industries utilisatrices, l'adoption du ferrosilicium pour sa fabrication devrait se développer dans les années à venir. La région est dominée par la présence de grands groupes sidérurgiques tels que United States AK Steel, Nucor Corp., ArcelorMittal USA et Steel Dynamics Inc. (STLD).
La valeur des exportations américaines de ferrosilicium (composé à 55 % de silicium) s'élevait à 315 000 USD en septembre 2024 et était estimée à 4 190 000 USD entre janvier et septembre. Les exportations de ferrosilicium (7 202,29 % de silicium) atteignaient quant à elles 819 000 USD en septembre 2024 et 8 420 000 USD entre janvier et septembre. Les exportations de silicium métal (99,99 % de silicium) représentaient 815 000 USD, principalement à destination du Japon, pour un poids brut de 5 850 tonnes. Le gouvernement américain souhaite réduire sa dépendance aux importations de ferrosilicium. En juin 2024, le département du Commerce américain a imposé des droits de douane élevés sur les importations en provenance de Russie : un taux de subvention préliminaire de 748,58 % et un taux de dumping préliminaire de 283,27 %.
Aperçu du marché du ferrosilicium en Asie-Pacifique
Le marché du ferrosilicium en Asie-Pacifique devrait représenter la plus grande part de revenus, soit 64 %, d'ici 2036. Cette croissance est principalement due à la présence de la Chine et de l'Inde, les deux plus grands pays producteurs d'acier au monde. La production d'acier en Inde est passée de 100,3 millions de tonnes en 2020 à 119 millions de tonnes en 2021. La modernisation rapide de l'économie, l'essor de la construction, le développement des infrastructures et la croissance des industries manufacturières dans la région devraient stimuler la croissance du marché au cours de la période de prévision. Le secteur manufacturier comprend les véhicules automobiles, l'électronique grand public et les matériaux de construction. Par ailleurs, la capacité de production plus élevée de la Chine, conjuguée à des prix de l'acier plus bas, accroît la demande d'exportations d'acier de la région.
En 2024, le marché japonais du ferrosilicium représentait plus de 10 % du marché Asie-Pacifique. La demande de ferrosilicium comme inoculant pour la fonderie, malgré le ralentissement de la production d'acier brut, contribue à la croissance du pays. Par ailleurs, la présence de fonderies de renom au Japon, telles que Ota Chuzosho Co., Ltd., Tomotetsu Kogyo Co., Ltd., Shimamura Industry Co., Ltd. et Koyochuzo Co., Ltd., influence positivement la trajectoire du pays.
Acteurs du marché du ferrosilicium :
- Elkem ASA
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Groupe Feng Erda
- Poudres DMS
- Groupe de ressources eurasiennes
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alloys Private Limited
- Ferro-alliages russes Inc.
- Mechel PAO
- OM Holdings Ltd.
- Ressources Westbrook Ltée
Les acteurs du marché tirent profit de l'essor de la production d'acier en s'engageant stratégiquement dans des collaborations, des fusions-acquisitions, le développement de nouvelles installations de production et le lancement de nouveaux produits. Par ailleurs, le secteur automobile, et notamment celui des véhicules électriques, offre des perspectives prometteuses aux entreprises opérant sur le marché du ferrosilicium. En voici quelques exemples :
Développements récents
- En septembre 2024, le Département du Commerce des États-Unis a annoncé l'octroi d'un financement direct de 123 millions de dollars à Polar Semiconductor, LLC dans le cadre de la loi CHIPS et Science de 2022. Cette attribution faisait suite à un protocole d'accord préliminaire conclu par le Département du Commerce des États-Unis. Par ailleurs, Polar a annoncé la vente de 175 millions de dollars de fonds propres à Prysm Capital et Niobrara Capital, devenant ainsi une fonderie à majorité américaine.
- En mai 2024, Gerdau, un important producteur d'acier, a dévoilé son projet d'expansion de ses activités au Mexique et d'augmentation de sa capacité de production d'aciers spéciaux de 600 000 tonnes par an. Cette expansion stratégique devrait avoir un impact positif sur le secteur automobile local. En avril 2024, BENTELER Steel/Tube Manufacturing Corporation a annoncé un investissement de 21 millions de dollars dans le cadre d'une expansion en Louisiane du Nord-Ouest visant à optimiser les chaînes d'approvisionnement des secteurs pétrolier et gazier, énergétique et de l'ingénierie. Ce projet devrait créer 49 emplois directs sur le site et 96 emplois indirects dans le Nord-Ouest des États-Unis. En juillet 2021, Shyam Metssalics and Energy Limited a annoncé une production de 5,71 millions de tonnes par an d'acier et de ferro-alliages, avec un taux d'utilisation des capacités de 90 à 95 %. L'entreprise exporte du ferrosilicium vers les États-Unis, le Japon, l'Italie, la Corée du Sud, le Népal et le Bangladesh.
- Report ID: 4613
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
