Perspectives du marché des ferro-alliages :
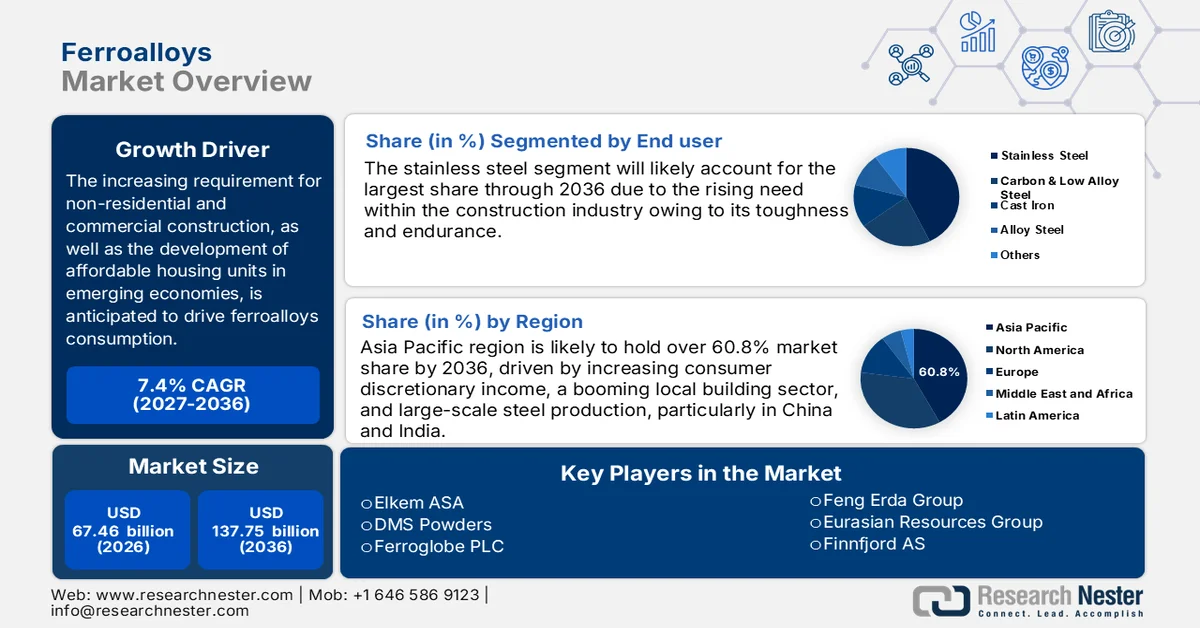
Le marché des ferro-alliages représentait plus de 67,46 milliards de dollars en 2026 et devrait atteindre 137,75 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 7,4 % sur la période 2027-2036. En 2027, la taille du secteur des ferro-alliages est estimée à 72,45 milliards de dollars.
Les ferro-alliages sont principalement utilisés pour la désoxydation et l'affinage de l'acier ; de ce fait, le marché mondial de l'acier est le principal moteur de croissance de leurs ventes. L'expansion de la sidérurgie entraîne une hausse de la demande en ferro-alliages, matières premières essentielles à la fabrication de l'acier. Cette demande est influencée par divers facteurs, tels que la croissance économique, l'accroissement démographique, l'urbanisation et le développement des infrastructures. De fait, la production mondiale d'acier a progressé lentement mais régulièrement, passant de 1,88 milliard de tonnes en 2020 à 1,94 milliard de tonnes en 2021.
Les ferroalliages sont un matériau essentiel à la production d'acier. Il s'agit d'alliages de fer contenant une quantité importante d'un ou plusieurs autres éléments, tels que le silicium, le manganèse ou l'aluminium. Ils sont utilisés dans la synthèse d'alliages et d'aciers. Ces alliages sont étroitement liés au secteur sidérurgique, principal consommateur de ferroalliages, car ils confèrent à l'acier et à la fonte des propriétés spécifiques ou jouent un rôle crucial dans leur fabrication. L'acier étant une matière première indispensable à la plupart des industries, les fabricants ont généré des revenus stables ces dernières années.
Clé ferroalliages Résumé des informations sur le marché:
Points saillants régionaux :
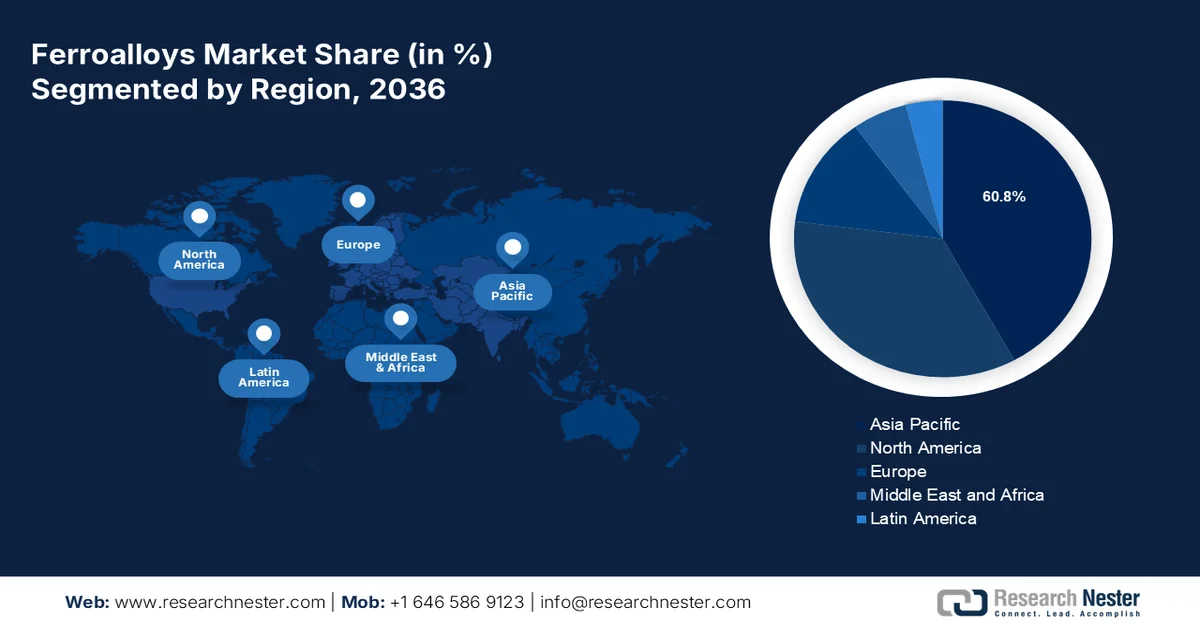
- Le marché des ferroalliages en Asie-Pacifique devrait représenter plus de 60,8 % du marché mondial d’ici 2036, porté par la hausse du revenu disponible des consommateurs, le dynamisme du secteur de la construction local et une production d’acier à grande échelle, notamment en Chine et en Inde.
Analyse du segment :
- Le segment des ferroalliages en vrac devrait conserver la plus grande part de marché d'ici 2036, porté par une demande mondiale soutenue d'acier dans divers secteurs industriels.
- Le segment de l'acier inoxydable (utilisateur final) devrait atteindre la plus grande part de marché d'ici 2036, grâce à l'ajout de chrome via le ferrochrome et à la consommation croissante d'acier dans les principales régions.
Principales tendances de croissance :
- Forte demande d'acier dans le secteur de la construction
- Utilisation croissante de l'acier dans le secteur automobile
Principaux défis :
- Restrictions gouvernementales relatives à la gestion des produits chimiques dangereux
- Utilisation croissante et développement d’alternatives à l’acier
Acteurs clés :Elkem ASA, Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc.
Mondial ferroalliages Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :67,46 milliards USD
- Taille du marché en 2027 :72,45 milliards USD
- Taille du marché projetée :137,75 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 7,4 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Asie-Pacifique (part de 60,8 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : Chine, Inde, États-Unis, Japon, Allemagne
- Pays émergents : Chine, Inde, Brésil, Mexique, Indonésie
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des ferro-alliages :
Facteurs de croissance
Forte demande d'acier dans la construction : Selon une étude, la demande d'acier dans le secteur de la construction devrait augmenter de 6 % en 2021 et de 3 % en 2022. Cette croissance devrait avoir un impact positif sur le chiffre d'affaires du marché des ferroalliages. En Chine et dans d'autres pays développés, la consommation d'acier devrait être stimulée par les investissements publics dans les infrastructures.
Utilisation dans la désoxydation de l'acier : les ferro-alliages sont utilisés comme désoxydants puissants dans la production d'acier. Selon l'Institut d'études géologiques des États-Unis (USGS), si les ventes nettes sont restées globalement stables au cours du premier semestre 2022 par rapport à la même période en 2021, la production totale a progressé de 5 %.
Utilisation croissante de l'acier dans le secteur automobile – L'acier étant une matière première essentielle dans le secteur automobile, l'utilisation et la production de ferroalliages augmenteront proportionnellement. Plus de 67 millions de véhicules ont été vendus dans le monde en 2021, contre 62 millions en 2020. Cette hausse s'explique par la reprise du secteur automobile, qui avait subi une baisse significative de ses revenus en raison de la pandémie.
Augmentation de la production de fonte brute – La fonte brute, composée principalement de fer et de carbone, est utilisée dans de nombreux procédés industriels, notamment la production d'acier et d'autres alliages, de matériaux de construction, ainsi que de machines et d'équipements. L'augmentation de la production de ces produits entraînerait une demande accrue de ferro-alliages, utilisés pour améliorer leurs propriétés. Lors de la fabrication de la fonte brute, les ferro-alliages sont injectés comme inoculant. La production mondiale de fonte brute est passée de 1 310 millions de tonnes en 2020 à 1 400 millions de tonnes en 2021, selon l'Institut d'études géologiques des États-Unis (USGS).
Forte demande en ferroalliages nobles – Les ferroalliages nobles comprennent le ferroboron, le ferromolybdène, le ferronickel, le ferroniobium, le ferrophosphore, le ferrotitane, le ferrotungstène et le ferrovanadium. Outre la désoxydation et l'affinage de l'acier, des ferroalliages nobles tels que le ferrotungstène sont utilisés pour la fabrication de pièces en acier destinées à des applications spécifiques. Grâce à leurs propriétés électriques et à leur point de fusion élevé, des ferroalliages comme le ferrotungstène sont utilisés dans l'industrie aérospatiale, ainsi que dans les microscopes électroniques. L'Institut d'études géologiques des États-Unis (USGS) indique que la production mondiale de ferroalliages nobles est passée de 11,5 millions de tonnes à 14 millions de tonnes.
Défis
- Restrictions gouvernementales relatives à la gestion des produits chimiques dangereux – Le marché des ferroalliages peut également être affecté par les réglementations gouvernementales et le contrôle des substances dangereuses. De nombreuses techniques de production de ferroalliages impliquent l'utilisation de substances dangereuses, potentiellement nocives pour l'environnement et la santé humaine, telles que les métaux lourds et les toxines. Partout dans le monde, les gouvernements mettent en œuvre des réglementations plus strictes afin d'encadrer la production, l'utilisation et l'élimination de ces substances.
- Utilisation et développement croissants d'alternatives à l'acier
Taille et prévisions du marché des ferro-alliages :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,4% |
|
Taille du marché de l'année de référence (2026) |
67,46 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
137,75 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des ferro-alliages :
Analyse du segment d'abondance
Le marché mondial des ferroalliages est segmenté et analysé en fonction de l'offre et de la demande, selon deux catégories : les ferroalliages de base et les ferroalliages nobles. Le segment des ferroalliages de base devrait détenir la plus grande part de marché en 2036. Cette situation s'explique par la demande mondiale croissante et soutenue d'acier pour diverses industries. À titre d'exemple, la production mondiale de ferroalliages de base est passée de 41 200 000 tonnes en 2018 à 44 700 000 tonnes en 2019.
Analyse du segment des utilisateurs finaux
Le marché mondial des ferroalliages est segmenté et analysé en fonction de l'offre et de la demande et de l'utilisation finale, notamment pour les aciers au carbone et faiblement alliés, l'acier inoxydable, les aciers alliés, la fonte et autres. Parmi ces segments, celui de l'acier inoxydable devrait représenter la plus grande part de marché, suivi de près par celui de l'acier au carbone et faiblement allié. Ceci s'explique par le fait que le chrome, qui confère à l'acier inoxydable sa résistance à la corrosion, est ajouté sous forme de ferrochrome. De nombreux secteurs, tels que la construction, l'automobile et les biens de consommation, utilisent fréquemment l'acier inoxydable. Par exemple, dans la région Asie-Pacifique, la consommation d'acier devrait augmenter de 1 % en 2023.
Notre analyse approfondie du marché mondial comprend les segments suivants :
Par type |
|
Par Abondance |
|
Par utilisation finale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des ferro-alliages :
Perspectives du marché APAC
La région Asie-Pacifique devrait détenir plus de 60,8 % de parts de marché d'ici 2036, portée par la hausse du revenu disponible des consommateurs, le dynamisme du secteur du bâtiment local et une production d'acier à grande échelle, notamment en Chine et en Inde. Selon la World Steel Association, la Chine était le premier producteur d'acier au monde en juin 2021, avec une augmentation de 6,6 %, passant de 860 millions de tonnes (Mt) à 900 Mt. La Chine est considérée comme le pilier de l'approvisionnement mondial en acier, avec un taux de production de 51,3 % en 2018. Par ailleurs, la demande de ferroalliages devrait croître en raison de l'industrialisation rapide, des investissements importants du gouvernement indien et des grandes entreprises dans la croissance, ainsi que du développement de l'initiative « Smart India ».
Acteurs du marché des ferro-alliages :
- Elkem ASA
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Groupe Feng Erda
- Poudres DMS
- Groupe de ressources eurasiennes
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alloys Private Limited
- Ferro-alliages russes Inc.
Développements récents
-
Le deuxième four de silicium métal de Ferroglobe, situé à Selma, en Alabama (États-Unis), a repris ses activités. La remise en service de ce four augmente la capacité annuelle de production de silicium métal pour le marché intérieur américain de 11 000 tonnes. Les deux fours de l'usine de Selma peuvent produire 22 000 livres de silicium métal par an.
-
Elkem ASA a présenté un nouvel inoculant au bismuth Elkem sur le stand virtuel Elkem Silicon Products lors du congrès AFS Metalcasting 2021 aux États-Unis. Ce nouvel inoculant améliore de manière abordable la structure et les propriétés de la fonte ductile. Si des terres rares sont présentes tout au long du processus de nodularisation de la fonte ductile, un nouvel inoculant au bismuth améliore la nodularité du graphite et réduit le refroidissement rapide des pièces moulées en fonte ductile.
- Report ID: 4612
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
