Marché mondial de la mise en œuvre d'ERP TOC
1. 1. Un aperçu du marché de la mise en œuvre d'ERP
- Définition du marché
- Segmentation du marché
2. Hypothèses et abréviations
3. Méthodologie et approche de recherche
- Processus de recherche
- Recherche primaire
- Recherche secondaire
- Estimation de la taille du marché
4. Résumé du rapport destiné aux principaux décideurs
5. Forces des constituants du marché
- Facteurs/moteurs ayant un impact sur la croissance du marché
- Tendances du marché pour de meilleures pratiques commerciales
6. Principales opportunités de marché pour la croissance des entreprises
7. Obstacles majeurs à la croissance du marché
8. Stratégie de décarbonation et avantages des crédits carbone pour les acteurs du marché
9. Réglementation gouvernementale : comment pourrait-elle aider les entreprises ?
10. Analyse de la transition et de l'adoption technologiques
11. Analyse des risques de l'industrie
12. Perspectives économiques mondiales : les défis de la reprise mondiale et son impact sur le marché de la mise en œuvre des ERP à Singapour et en Indonésie
- Crise Ukraine-Russie
- Ralentissement économique potentiel aux États-Unis
13. Analyse comparative et analyse des prix du secteur
14. Perspectives de croissance de l'industrie
15. Analyse de la chaîne de valeur industrielle
16. Analyse des progrès technologiques en cours sur le marché de la mise en œuvre d'ERP
17. Analyse de cas d'utilisation
18. Perspectives technologiques récentes
19. Analyse de l'utilisateur final
20. Analyse du secteur de la mise en œuvre d'ERP à Singapour et en Indonésie
21. Positionnement concurrentiel : stratégies pour différencier une entreprise de ses concurrents
22. Modèle concurrentiel : une vue intérieure détaillée pour les investisseurs
- Part de marché des principales sociétés de logiciels profilées, 2022
- Profils d'entreprises clés
- Société IBM
- Informations.
- Epicor Software Corporation
- Microsoft
- Oracle
- SAP SE
- Focus Softnet Pvt Ltd.
- IFS Solutions Asia Pacific Pte. Ltd.
- Dassault Systèmes
- Workday, Inc.
23. Modèle concurrentiel : une vue intérieure détaillée pour les investisseurs
- Part de marché des principales sociétés de mise en œuvre d'ERP profilées, 2022
- Profils d'entreprises clés
- Solutions d'entreprise HAND
- NaviWorld Singapore Pte. Ltd.
- Axxis Conseil
- Sage Group plc
- SYSPRO
- Unité4
- IDS Indonésie
- Nano ERP Indonésie
24. Perspectives et projections du marché mondial de la mise en œuvre d’un ERP, évaluation des opportunités, 2022 à 2035
- Aperçu du marché
- Revenus du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Services, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services professionnels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de mise en œuvre, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion de projet, valeur marchande (en milliards de dollars américains), et TCAC, 2022-2035F
- Migration des données, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Formation et déploiement, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de maintenance et d'assistance, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de mise en œuvre, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services gérés, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services professionnels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Logiciels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par déploiement
- Sur site, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Cloud, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Hybride, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par taille d'entreprise
- Petites entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Moyennes entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Grandes entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par fonction commerciale
- Finance, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des ressources humaines, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion de la chaîne d'approvisionnement, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des performances de l'entreprise, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des clients, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par utilisateur final
- BFSI, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Soins de santé et sciences de la vie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Hôtellerie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Transport et logistique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Pétrole et gaz, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Éducation, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par géographie
- Aperçu du marché
- Revenus du marché par valeur (en milliards de dollars) et taux de croissance annuel composé (TCAC)
- Amérique du Nord, valeur marchande (milliards de dollars) et TCAC, 2022-2035F
- Europe, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Asie-Pacifique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Amérique latine, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Moyen-Orient et Afrique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par composant
25. Analyse croisée des composants par rapport aux composants Fonction commerciale (milliards USD), 2022
26. Perspectives et projections de la demande de mise en œuvre d'ERP en Amérique du Nord, 2022 à 2035 : une étude complète pour les parties prenantes
- Aperçu du marché
- Chiffre d'affaires du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Services, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services professionnels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de mise en œuvre, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion de projet, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Migration des données, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Formation et déploiement, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de maintenance et d'assistance, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services de mise en œuvre, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services gérés, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services professionnels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Logiciels, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Services, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par déploiement
- Sur site, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Cloud, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Hybride, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par taille d'entreprise
- Petites entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Moyennes entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Grandes entreprises, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par fonction commerciale
- Finance, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des ressources humaines, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion de la chaîne d'approvisionnement, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des performances de l'entreprise, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Gestion des clients, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par utilisateur final
- BFSI, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Soins de santé et sciences de la vie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Hôtellerie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Transport et logistique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Pétrole et gaz, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Éducation, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Autres, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Par géographie
- Aperçu du marché
- Revenus du marché par valeur (en milliards de dollars) et taux de croissance annuel composé (TCAC)
- États-Unis, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Canada, valeur marchande (en milliards de dollars américains) et TCAC, 2022-2035F
- Par composant
27. Perspectives et projections de la demande de mise en œuvre d'ERP en Europe, 2022 à 2035 : une étude complète pour les parties prenantes
- Aperçu du marché
- Revenus du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Par déploiement
- Par taille d'entreprise
- Par fonction commerciale
- Par utilisateur final
- Par géographie
- Royaume-Uni, valeur marchande (en milliards de dollars) et TCAC, 2022-2035 F
- Allemagne, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- France, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Italie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Espagne, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Russie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Pays-Bas, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Reste de l'Europe, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Analyse croisée des composants par rapport à la fonction commerciale, en millions de dollars (2022)
28. Perspectives et projections de la demande de mise en œuvre d'ERP en Asie-Pacifique, 2022 à 2035 : une étude complète pour les parties prenantes
- Aperçu du marché
- Revenus du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Par déploiement
- Par taille d'entreprise
- Par fonction commerciale
- Par utilisateur final
- Par géographie
- Chine, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Inde, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Japon, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Corée du Sud, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Australie, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Singapour, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Reste de l'Asie-Pacifique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
29. Perspectives et projections de la demande de mise en œuvre d'ERP en Amérique latine, 2022 à 2035 : une étude complète pour les parties prenantes
- Aperçu du marché
- Revenus du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Par déploiement
- Par taille d'entreprise
- Par fonction commerciale
- Par utilisateur final
- Par géographie
- Brésil, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Mexique, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Argentine, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Reste de l'Amérique latine, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
30. Perspectives et projections de la demande de mise en œuvre d'ERP au Moyen-Orient et en Afrique, 2022 à 2035 : une étude complète pour les parties prenantes
- Aperçu du marché
- Revenus du marché par valeur (en millions de dollars) et taux de croissance annuel composé (TCAC)
- Analyse des tendances de croissance d'une année sur l'autre (en glissement annuel)
- Par composant
- Par déploiement
- Par taille d'entreprise
- Par fonction commerciale
- Par utilisateur final
- Par géographie
- CCG, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Israël, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Afrique du Sud, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
- Reste de la MEA, valeur marchande (en milliards de dollars) et TCAC, 2022-2035F
Perspectives du marché des logiciels de planification des ressources d'entreprise :
Le marché des logiciels de planification des ressources d'entreprise (ERP) était évalué à 81,3 milliards de dollars en 2026 et devrait atteindre 257,05 milliards de dollars d'ici fin 2036, enregistrant un TCAC d'environ 12,2 % au cours de la période de prévision, soit de 2027 à 2036. En 2027, la taille du secteur des logiciels ERP est estimée à 91,22 milliards de dollars.

Le marché mondial des progiciels de gestion intégrée (PGI/ERP) est bouleversé par la numérisation, l'adoption du cloud computing et la demande croissante de solutions intégrées de gestion des processus métier dans divers secteurs. Les acteurs du marché s'attachent à créer des solutions évolutives intégrant la finance, la chaîne d'approvisionnement, les ressources humaines et la gestion de la relation client (CRM) sur des plateformes unifiées, avec traitement des données en temps réel et flux de travail automatisés. L'indice des prix à la production (IPP) des équipements informatiques et périphériques constitue un indicateur avancé essentiel pour le marché des PGI/ERP, reflétant les tendances des coûts matériels qui influent directement sur le coût total de mise en œuvre des systèmes.
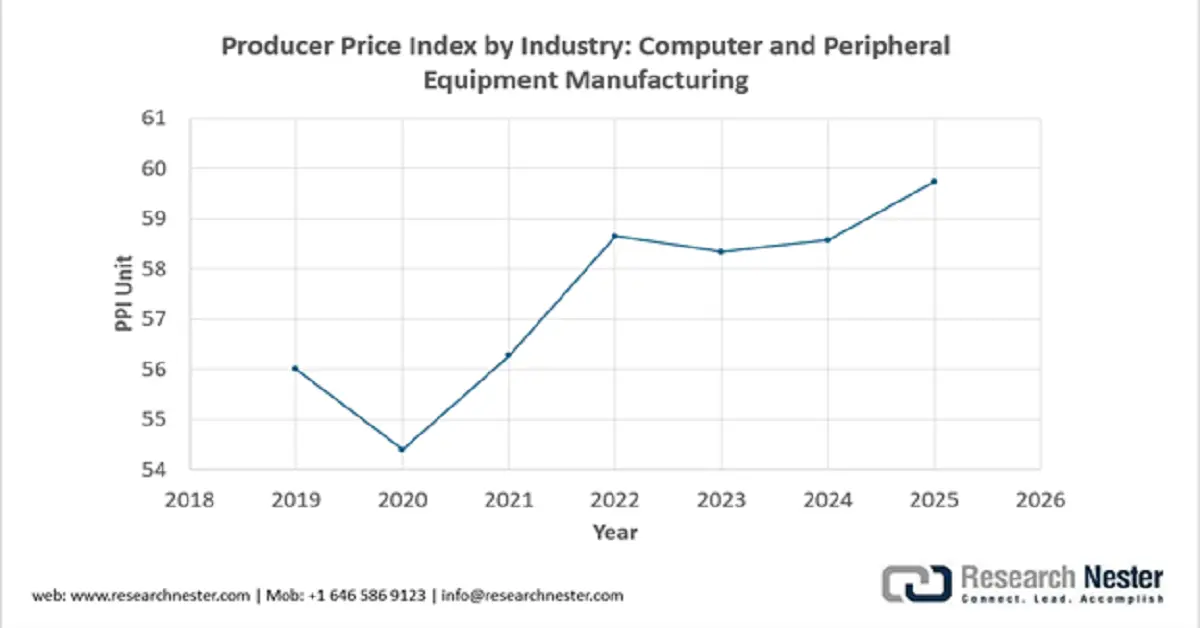
Source : US BLS
L'évolution de cet indice est particulièrement pertinente pour les fournisseurs historiques tels que SAP, Oracle et Microsoft, car la stabilisation ou la baisse des coûts du matériel peut accélérer l'adoption de leurs plateformes complètes en réduisant l'un des principaux freins à la transformation numérique des entreprises. En janvier 2025, Deloitte a annoncé l'acquisition de la quasi-totalité des actifs de SimplrOps, une société de niche spécialisée dans les logiciels d'entreprise en tant que service (SaaS) et l'optimisation et l'automatisation des opérations et des implémentations pour Workday, SAP et Oracle. Cette acquisition illustre la valeur stratégique des compétences en automatisation des ERP. Les pionniers technologiques, notamment SAP SE, Oracle Corporation et Microsoft Corporation, ont façonné le marché grâce à la création de plateformes complètes, à des partenariats stratégiques et à l'amélioration continue des solutions cloud.
Les principaux acteurs investissent massivement dans l'intégration de l'intelligence artificielle, la personnalisation sectorielle et l'amélioration de l'expérience utilisateur, tout en étendant leur présence sur le marché mondial grâce à des stratégies d'acquisition et des partenariats locaux. En août 2025, SAP SE a dévoilé SAP Cloud ERP, successeur des solutions SAP ERP et SAP Business Suite existantes. Cette plateforme cloud, basée sur l'IA, intègre SAP Business Data Cloud, SAP Business AI et SAP Build au sein d'une architecture épurée. Elle comprend Joule, le copilote IA de SAP, ainsi que des applications intelligentes dans les domaines de la finance, de la gestion de la chaîne d'approvisionnement et de la gestion du capital humain, allant au-delà des fonctionnalités ERP standard.
Clé Logiciel ERP Résumé des informations sur le marché:
Points saillants régionaux :
- Le marché des logiciels de planification des ressources d'entreprise (ERP) en Amérique du Nord devrait représenter 38,5 % du marché mondial d'ici 2036, grâce à son infrastructure technologique avancée, son écosystème de capital-risque dynamique et ses cadres réglementaires robustes qui protègent les systèmes d'entreprise, soutenus par un leadership constant en matière d'innovation ERP.
- La région Asie-Pacifique devrait connaître une croissance annuelle composée (TCAC) de 16,5 % jusqu'en 2036, portée par une expansion économique rapide, des programmes de transformation numérique pilotés par les gouvernements et une demande croissante d'automatisation à l'échelle de l'entreprise dans divers secteurs, en raison du développement des initiatives de numérisation régionales.
Analyse du marché :
- Le segment des solutions sur site du marché des progiciels de gestion intégrée (ERP) devrait représenter 62,5 % du marché d’ici 2036, sous l’impulsion des entreprises qui exigent un contrôle direct de leurs données, une sécurité renforcée et une conformité réglementaire stricte.
- Le segment financier devrait représenter 35 % du marché d’ici 2036, grâce au rôle essentiel de la gestion financière, à la conformité à plusieurs niveaux et aux fonctionnalités avancées de reporting dans les opérations d’entreprise.
Principales tendances de croissance :
- L’intégration de l’intelligence artificielle redéfinit l’automatisation des processus métier
- Les modèles de déploiement dans le cloud permettent de créer des solutions d’entreprise évolutives
Principaux défis :
- Défis liés à la mise en œuvre et aux performances de l’ERP
- La sécurité des données et les exigences de conformité représentent des défis importants en matière de déploiement
Acteurs clés : SAP SE, Oracle Corporation, Microsoft Corporation, Infor (Koch Industries), Sage Group plc, Epicor Software Corporation, Workday, Inc., IFS AB, Unit4, Zoho Corporation, Yonyou Network Technology Co., Ltd., MYOB Group.
Mondial Logiciel ERP Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 : 81,3 milliards USD
- Taille du marché en 2027 : 91,22 milliards USD
- Taille du marché projetée : 257,05 milliards USD d’ici 2036
- Prévisions de croissance : TCAC de 12,2 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 38,5 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Royaume-Uni
- Pays émergents : Inde, Brésil, Indonésie, Mexique, Vietnam
Last updated on : 31 August, 2026
Marché des logiciels de planification des ressources d'entreprise - Facteurs de croissance et défis
Facteurs de croissance
- L'intégration de l'intelligence artificielle redéfinit l'automatisation des processus métier : grâce à des capacités avancées, les systèmes ERP peuvent fournir des analyses prédictives, une prise de décision automatisée et une optimisation intelligente des processus métier. Les principaux fournisseurs intègrent des assistants et des copilotes IA dotés d'une intelligence contextuelle, fournissant des suggestions, automatisant les tâches routinières et facilitant l'élaboration de stratégies grâce à l'analyse prédictive et à l'analyse avancée des données. Par exemple, Microsoft a introduit en mai 2025 une nouvelle approche des processus métier via des agents IA pour ERP dans Microsoft Dynamics 365, transformant ainsi le travail des services financiers, de la chaîne d'approvisionnement et des opérations grâce à une automatisation intelligente et économique à grande échelle. Ces avancées permettent aux entreprises de réaliser des gains de productivité substantiels, de réduire leurs coûts opérationnels et de renforcer leur compétitivité grâce à des solutions d'entreprise intelligentes.
- Les modèles de déploiement cloud permettent de créer des solutions d'entreprise évolutives : les plateformes cloud-à-cloud offrent aux entreprises des options de déploiement ERP flexibles et évolutives, réduisant ainsi les coûts d'infrastructure tout en améliorant l'accessibilité et les capacités de collaboration. L'architecture cloud, à un niveau supérieur, favorise les scénarios de déploiement hybrides, les environnements mutualisés et une intégration transparente avec les applications métier existantes, garantissant la sécurité des données et la conformité réglementaire. Par exemple, SAP SE est passé d'une infrastructure sur site à des modèles hybrides en février 2025, avec SAP S/4HANA Cloud et SAP SuccessFactors proposant des fonctionnalités SaaS (Software-as-a-Service) et PaaS (Platform-as-a-Service) telles que SAP Cloud Platform et SAP Business Technology Platform. Les modèles hybrides de l'entreprise, qui combinent les capacités sur site et cloud, permettent aux entreprises de maîtriser leurs applications critiques tout en tirant parti de la flexibilité et de l'évolutivité du cloud.
- La personnalisation sectorielle répond à des besoins métiers variés : les solutions ERP sectorielles, conçues pour des secteurs spécifiques tels que l’industrie, la santé, la finance et la banque, et la distribution, offrent une fonctionnalité complète qui prend en compte les principales exigences réglementaires, les processus métiers et les problématiques opérationnelles. Des capacités de personnalisation avancées permettent aux entreprises d’adapter leurs systèmes à leurs modèles économiques, leurs besoins de géolocalisation et leurs exigences de conformité, tout en préservant l’intégrité et la capacité de mise à jour du système sous-jacent. En mai 2025, lors de l’événement Epicor Insights 2025, Epicor Software Corporation a présenté Epicor Prism et Epicor Grow AI, en mettant l’accent sur l’intégration verticale de l’IA, et plus particulièrement sur l’IA agentique. Le PDG a alors abordé l’intégration verticale de l’IA dans les fonctions de production, de distribution et de vente. Ces fonctionnalités sectorielles illustrent comment les solutions ERP sectorielles répondent à des exigences métiers spécifiques, offrant ainsi un avantage concurrentiel grâce à des fonctionnalités sur mesure et à l’intégration de l’intelligence artificielle.
Défis
- Défis et performances de la mise en œuvre des ERP : L’intégration de systèmes complexes, d’applications existantes et de sources de données hétérogènes représente un défi de taille pour les organisations qui déploient des solutions ERP sophistiquées. Ces organisations peinent à assurer la continuité de leurs opérations lors de ces déploiements, tout en garantissant l’exactitude des données, les performances du système et l’adoption par les utilisateurs finaux au sein d’unités opérationnelles géographiquement dispersées et diversifiées. En août 2025, le gouvernement de l’État du Dakota du Nord a mandaté des agences étatiques et des établissements d’enseignement supérieur pour réaliser un examen approfondi du système de planification des ressources de l’entreprise (ERP), conformément au projet de loi n° 2021 du Sénat. La direction législative a chargé le Comité des technologies de l’information d’étudier les systèmes actuels et les alternatives potentielles, notamment leurs fonctionnalités, leur conception technologique, leur cycle de vie estimé, leurs coûts et les avantages des solutions cloud par rapport aux solutions sur site. L’étude examine les fonctionnalités souhaitées pour la gestion des subventions, la gestion financière et les achats, et illustre la complexité du choix et de la mise en œuvre d’un ERP au sein des grandes organisations. Le tableau s’appuie sur un rapport du Government Accountability Office (GAO) des États-Unis relatif aux projets ERP fédéraux, fournissant des données concrètes sur les coûts, les délais et les difficultés rencontrées.
Métrique | Trouver | Contexte |
Nombre de grands projets ERP fédéraux | 10 | Le GAO a recensé 10 grands projets de progiciels de gestion intégrée (PGI) au sein du gouvernement fédéral en date de 2023. |
Coût total du cycle de vie déclaré | Plus de 7,6 milliards de dollars | Le coût estimé combiné des 10 principaux projets de modernisation des progiciels de gestion intégrée (PGI) fédéraux |
Défi commun de mise en œuvre | 7 projets sur 10 sont confrontés à des défis liés au développement des exigences. | La plupart des projets peinent à définir et à gérer clairement les exigences du système. |
Performance du calendrier | 5 des 7 projets ayant un calendrier ont été retardés. | Souligne la difficulté de respecter les délais lors de la mise en œuvre de systèmes ERP à grande échelle. |
Source : GAO
- La sécurité des données et les exigences de conformité représentent des défis majeurs en matière de déploiement : les réglementations strictes en matière de protection des données, les cyberattaques et les exigences de conformité spécifiques à chaque secteur d’activité constituent des obstacles importants au déploiement et à l’exploitation continue des progiciels de gestion intégrée (PGI) au sein des organisations internationales. Ces dernières doivent s’assurer que leurs systèmes PGI sont conformes à des réglementations telles que le RGPD, la loi Sarbanes-Oxley (SOX), la loi HIPAA et les normes sectorielles, et qu’ils sont maintenus afin de garantir leur performance opérationnelle et leur facilité d’utilisation par les utilisateurs autorisés. À titre d’exemple, la City de Londres a mis en œuvre un programme PGI complet en 2025 en s’appuyant sur le cadre générique de Socitm Advisory, articulé autour des phases suivantes : découverte, définition et développement, acquisition et préparation, implémentation, intégration et mise à l’échelle. Cette approche systématique reflète l’importance de la planification et des facteurs de conformité pour la réussite du déploiement d’un PGI dans un environnement réglementé.
Taille et prévisions du marché des logiciels de planification des ressources d'entreprise (ERP) :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
12,2% |
|
Taille du marché de l'année de référence (2026) |
81,3 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
257,05 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des logiciels de planification des ressources d'entreprise :
Analyse du segment de déploiement
Le segment des solutions sur site devrait conserver une part de marché de 62,5 % sur le marché des progiciels de gestion intégrée (PGI) au cours de la période de prévision, sous l'impulsion des exigences des entreprises en matière de contrôle direct des données, de sécurité renforcée et de conformité aux réglementations strictes. Les grandes entreprises et les secteurs réglementés, tels que la banque, la santé et le secteur public, privilégient les solutions sur site pour la gestion des informations sensibles et le maintien de leur indépendance opérationnelle vis-à-vis des prestataires de services tiers. En août 2025, Oracle Corporation a intégré des technologies d'avenir, notamment l'informatique quantique, les réseaux neuronaux intelligents et l'informatique de périphérie, à l'architecture de sa plateforme ERP. Le développement de cette plateforme inclut la blockchain pour la vérification des transactions, l'intelligence artificielle pour l'optimisation des processus et l'informatique de périphérie pour le traitement en temps réel, offrant ainsi des capacités robustes en matière de gestion de la chaîne d'approvisionnement et d'opérations financières.
Analyse des segments fonctionnels
Le segment financier devrait représenter 35 % du marché d'ici 2036, témoignant du rôle crucial de la gestion financière, de la conformité réglementaire et des capacités de reporting dans les opérations de tous les secteurs. Les fonctionnalités financières, telles que la comptabilité, la budgétisation, le reporting financier et la conformité aux exigences réglementaires, sont des exigences fondamentales des progiciels de gestion intégrée (PGI), déterminant l'utilisation immédiate du système et l'adoption future de la plateforme. Les modules financiers haut de gamme offrent des fonctionnalités avancées, comme la gestion multidevises, le rapprochement automatisé, le reporting de conformité réglementaire et l'analyse intégrée, permettant une prise de décision optimisée et une performance opérationnelle accrue. En juillet 2025, Sage a acquis Fyle, une entreprise spécialisée dans la simplification et l'automatisation des processus de gestion des dépenses pour les petites et moyennes entreprises (PME). Cette solide assise financière fait du segment financier un pilier de la croissance du marché des PGI.
Analyse du segment de taille des entreprises
Le segment des grandes entreprises devrait conserver une part de marché de 41 % d'ici 2036, porté par des exigences opérationnelles complexes, des volumes de transactions élevés et une forte demande d'intégration entre plusieurs départements et zones géographiques. Ces entreprises investissent massivement dans des solutions ERP pour optimiser leurs performances, réaliser des économies et maintenir leur avantage concurrentiel grâce à une gestion intégrée des processus métier et à des capacités d'analyse en temps réel. En août 2024, Microsoft Corporation a enrichi son ERP basé sur l'IA avec Microsoft Business Central, intégrant des avancées propriétaires en matière d'IA, notamment l'apprentissage automatique, qui constitue la priorité absolue des clients. L'utilisation de l'IA offre aux entreprises des possibilités inédites pour prévoir la demande et optimiser leurs opérations, en tirant parti de fonctionnalités complémentaires telles que l'intégration de Business Central avec Common Data Service et des fonctionnalités étendues de saisie de données.
Notre analyse approfondie du marché des logiciels ERP comprend les segments suivants :
Segment | Sous-segments |
Déploiement |
|
Fonction |
|
Taille de l'entreprise |
|
Verticale |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des logiciels de planification des ressources d'entreprise - Analyse régionale
Aperçu du marché nord-américain
Le marché nord-américain des progiciels de gestion intégrés (ERP) devrait conserver une part de marché de 38,5 % au cours de la période de prévision. La région devrait rester un chef de file en matière d'adoption, d'innovation et de développement de ce marché dans divers secteurs d'activité. Elle bénéficie d'une infrastructure technologique de pointe, d'investissements importants en capital-risque et de cadres réglementaires complets qui soutiennent le développement de logiciels d'entreprise sans exposer les données et les systèmes à des risques de falsification. Les entreprises technologiques nord-américaines sont à la pointe de l'innovation internationale en matière d'ERP, notamment grâce à leurs dépenses de recherche, l'amélioration de leurs plateformes et des acquisitions qui favorisent l'expansion de leur marché et de leur présence régionale.
Les États-Unis dominent le développement des progiciels de gestion intégrée (PGI) grâce à un soutien gouvernemental massif, des investissements privés substantiels et des politiques réglementaires visionnaires qui favorisent l'innovation tout en garantissant un déploiement éthique et la protection des consommateurs. Les agences fédérales sont soumises à des initiatives globales de transformation numérique qui mettent en lumière le leadership du secteur public en matière de PGI, tout en soutenant l'expansion du secteur privé par le biais de programmes d'acquisition, de collaborations en matière de recherche et d'opportunités de transfert de technologie. En juillet 2025, la Maison Blanche a publié le Plan d'action américain pour l'IA, soulignant l'engagement du gouvernement fédéral en faveur de l'application de l'IA dans les systèmes d'entreprise, avec des obstacles réglementaires réduits. Ce plan comprend notamment un outil d'achat d'IA géré par la GSA (General Services Administration) et une réglementation intergouvernementale visant à garantir la conformité des applications d'entreprise en matière de confidentialité, de protection des données et de transparence.
Le marché canadien des progiciels de gestion intégrée (PGI) connaît une croissance soutenue grâce aux programmes gouvernementaux qui favorisent la recherche technologique, l'intégration des systèmes et leur déploiement commercial dans des secteurs économiques clés comme les ressources naturelles, la fabrication et les services financiers. Les gouvernements fédéral et provinciaux financent des centres de recherche sur les PGI, des incubateurs technologiques et des programmes de partenariat industrie-université qui renforcent la position du Canada comme chef de file international du développement de logiciels d'entreprise. En juillet 2025, le gouvernement du Canada a lancé un programme d'investissement de 2,4 milliards de dollars axé sur l'intelligence artificielle (IA), incluant le Programme d'assistance à l'IA, afin d'encourager les PME à adopter des applications d'entreprise basées sur l'IA, telles que les systèmes PGI. Ces initiatives contribuent au développement de l'industrie canadienne des PGI tout en promouvant des normes éthiques en matière d'IA, la coopération internationale et le développement de systèmes d'entreprise intégrés qui soutiennent la compétitivité et l'excellence opérationnelle des entreprises canadiennes.
Perspectives du marché APAC
Le marché des progiciels de gestion intégrée (ERP) en Asie-Pacifique devrait connaître une croissance annuelle composée de 16,5 % jusqu'en 2036. Cette croissance est alimentée par une croissance économique rapide, des investissements publics importants dans la transformation numérique et une prise de conscience accrue de l'importance stratégique des ERP comme levier de compétitivité pour les économies régionales diversifiées. Les autorités régionales ont mis en place des initiatives de numérisation globales, favorisant l'adoption des technologies dans les secteurs de la production, des services financiers, de la santé et de l'administration publique grâce à des programmes de financement, des cadres réglementaires et des partenariats transfrontaliers. La région se caractérise par d'importantes activités de production, un développement du commerce électronique et des échanges transfrontaliers croissants, ce qui engendre une forte demande de systèmes de gestion d'entreprise intégrés. Ces systèmes doivent optimiser la chaîne d'approvisionnement, les opérations financières et garantir la conformité réglementaire.
Le marché chinois des progiciels de gestion intégrée (ERP) est un moteur de développement régional grâce au soutien total de l'État, aux investissements massifs des entreprises technologiques nationales et à son orientation stratégique vers la transformation numérique des entreprises publiques et privées. La politique du gouvernement chinois encourage l'utilisation des systèmes ERP et stimule le développement de l'industrie logicielle nationale, ainsi que la concurrence étrangère, dans des secteurs cibles tels que l'industrie manufacturière, les télécommunications et la finance. À titre d'exemple, la zone de coopération scientifique et technologique Hetao Shenzhen-Hong Kong a lancé, en mars 2025, le premier système ERP chinois destiné aux institutions de recherche, via la plateforme Hetao Public ERP System and Public Information Service Platform. Cette initiative témoigne de l'engagement de la Chine en faveur d'une mise en œuvre performante des ERP, favorisant ainsi les écosystèmes d'innovation, l'adoption des technologies et l'efficacité opérationnelle des institutions de recherche et développement.
Le marché indien des progiciels de gestion intégrée (PGI/ERP) connaît une croissance exceptionnelle grâce aux programmes de transformation numérique pilotés par le gouvernement, aux partenariats stratégiques internationaux et aux initiatives globales qui facilitent le déploiement de ces technologies dans différents secteurs économiques et pour des entreprises de toutes tailles. Le gouvernement encourage le développement des PGI/ERP par le biais de programmes nationaux de numérisation, d'initiatives de soutien aux start-ups et de mesures politiques favorisant l'innovation et garantissant la sécurité des données et la sûreté des entreprises. En décembre 2024, le gouvernement indien a approuvé l'informatisation intégrée des Sociétés de crédit agricole primaire (PACS) grâce à un système PGI/ERP, pour un budget total de 25,16 milliards de dollars. Ces initiatives soutiennent la vision de l'Inde d'une transformation numérique globale et ses objectifs de croissance économique rurale et d'inclusion financière par la mise en œuvre de systèmes d'information intégrés.
Aperçu du marché européen
Le secteur des progiciels de gestion intégrés (PGI) en Europe devrait connaître une croissance significative entre 2027 et 2036, grâce à des cadres réglementaires complets, d'importants investissements dans la recherche et des efforts concertés en matière de protection des données et d'innovation technologique durable au sein des pays de l'Union européenne. La région privilégie une utilisation éthique des technologies, des normes de conformité générales et des solutions PGI centrées sur l'humain, favorisant ainsi l'innovation et la compétitivité économique par le biais d'initiatives de transformation numérique maîtrisées. Les activités de recherche et développement menées par les entreprises européennes dans le domaine des PGI sont considérables et impliquent une coopération avec les universités et les organismes gouvernementaux afin de concevoir des solutions technologiques responsables, conformes aux réglementations en vigueur, telles que le RGPD, et aux normes sectorielles.
Le marché britannique des progiciels de gestion intégrée (PGI/ERP) connaît une forte croissance, portée par un soutien gouvernemental massif à l'innovation technologique, des programmes de financement stratégiques et des politiques réglementaires proactives. Ces mesures permettent de trouver un équilibre entre la stimulation de l'innovation, la protection des données et le respect des principes éthiques. Les entreprises leaders s'appuient sur de solides capacités de recherche, une expertise pointue des services financiers et des collaborations internationales pour concevoir des solutions PGI/ERP avancées, adaptées aux marchés locaux et internationaux et conformes aux cadres réglementaires en constante évolution. En janvier 2025, le gouvernement britannique a publié un vaste plan d'action sur les opportunités offertes par l'IA, comprenant 50 recommandations visant à favoriser l'adoption de l'intelligence artificielle au sein des systèmes d'information publics. Ce plan prévoit l'intégration de l'IA dans le système de santé britannique (NHS), le système éducatif et les opérations gouvernementales, illustrant ainsi une modernisation à grande échelle des systèmes d'information pour une efficacité accrue du secteur public et une meilleure prise en compte des citoyens.
Le marché allemand des progiciels de gestion intégrée (ERP) est porté par des capacités de production de pointe, une forte concentration du secteur automobile et un soutien gouvernemental important à la recherche et au développement en technologies d'entreprise pour l'ensemble des applications industrielles. L'expertise en ingénierie de pointe est complétée par des compétences logicielles avancées au sein des entreprises allemandes, permettant de développer des solutions ERP innovantes répondant aux exigences de l'Industrie 4.0, aux objectifs de développement durable et aux initiatives de numérisation dans les secteurs de la production, de la logistique et des services professionnels. Le pays privilégie la gestion de la qualité, le développement durable et l'ingénierie de précision grâce à des systèmes ERP axés sur l'économie circulaire et le respect de normes de conformité strictes.

Principaux acteurs du marché des logiciels de planification des ressources d'entreprise :
- SAP SE
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Oracle Corporation
- Microsoft Corporation
- Infor (Koch Industries)
- Sage Group plc
- Epicor Software Corporation
- Workday, Inc.
- IFS AB
- Unité 4
- Zoho Corporation
- Yonyou Network Technology Co., Ltd.
- Groupe MYOB
Le marché des progiciels de gestion intégrée (PGI/ERP) est caractérisé par une concurrence intense entre les leaders technologiques établis, tels que SAP SE, Oracle Corporation et Microsoft Corporation, et les jeunes entreprises spécialisées dans les solutions sectorielles et les modèles de déploiement dans le cloud. La compétitivité des entreprises repose sur l'innovation constante de leurs plateformes, des stratégies de partenariat, des offres de services complètes, des acquisitions agressives, le développement de leurs capacités technologiques et une présence étendue sur différents secteurs et régions géographiques. Les leaders du marché investissent massivement dans la recherche et le développement et nouent des partenariats stratégiques avec des intégrateurs de systèmes, des cabinets de conseil et des fournisseurs de technologies afin de favoriser l'adoption par les clients et d'optimiser les taux de réussite des implémentations.
Les leaders du secteur continuent de lancer de nouveaux produits, de nouer des partenariats stratégiques et de réaliser des acquisitions stratégiques afin d'accumuler des compétences technologiques et de renforcer leur position concurrentielle sur des marchés des logiciels d'entreprise en constante évolution. Par exemple, Yonyou Network Technology Co., Ltd. a lancé en février 2025, via la plateforme Yonyou BIP, des services intelligents basés sur les modèles DeepSeek-V3 et DeepSeek-R1, renforçant ainsi les capacités de l'IA au sein des applications d'entreprise. Cette stratégie axée sur l'IA favorise le développement d'agents intelligents, l'aide à la décision et l'efficacité opérationnelle, tout en réduisant les coûts informatiques et en accélérant la transformation numérique dans les domaines de la finance, des achats, de la chaîne d'approvisionnement et des ressources humaines.
Voici quelques entreprises leaders sur le marché des logiciels de planification des ressources d'entreprise :
Développements récents
- En mai 2025, Infor (Koch Industries) a démontré son innovation grâce à un écosystème basé sur l'IA et construit sur la plateforme numérique Infor Operating Services (OS), unifiant applications, analyses et automatisation au sein d'un cadre intelligent. L'architecture Industrial Data Fabric avec Infor OS fournit un espace de noms unifié pour la gestion des données de référence, les informations en temps réel et l'automatisation.
- En mai 2025, Oracle Corporation a lancé Oracle ERP Cloud Release 25B, offrant des fonctionnalités complètes pour la finance, les achats, la gestion de projet et la chaîne d'approvisionnement, avec un accent particulier sur l'expérience utilisateur moderne de Redwood et les capacités basées sur l'IA. Les principales améliorations comprennent la classification des dépenses par IA, l'extraction des termes contractuels, la génération automatique de propositions, des fonctionnalités d'édition de factures et des fonctionnalités d'intégration bancaire.
- Report ID: 5109
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
