Perspectives du marché des systèmes de désulfuration des gaz de combustion secs :
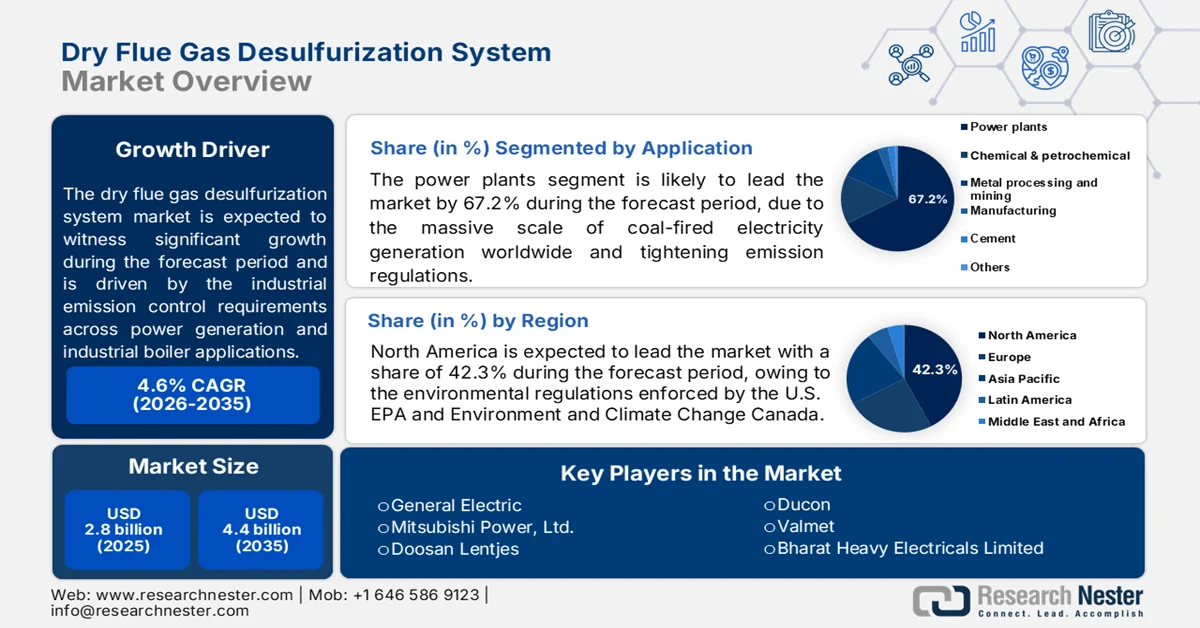
Le marché des systèmes de désulfuration des gaz de combustion à sec était évalué à 2,8 milliards de dollars en 2025 et devrait dépasser les 4,4 milliards de dollars d'ici fin 2035, enregistrant un TCAC de plus de 4,6 % au cours de la période de prévision, soit de 2026 à 2035. En 2026, la taille du marché des systèmes de désulfuration des gaz de combustion à sec est estimée à 2,9 milliards de dollars.
Le marché des systèmes de désulfuration des gaz de combustion à sec continue de bénéficier du renforcement des exigences en matière de contrôle des émissions industrielles dans les secteurs de la production d'énergie, du ciment, de l'acier, de la valorisation énergétique des déchets et des chaudières industrielles. La pression réglementaire sur les émissions de dioxyde de soufre (SO₂) demeure un facteur d'investissement majeur, notamment pour les installations qui cherchent à se conformer aux normes tout en maîtrisant leur consommation d'eau et leurs coûts d'exploitation. Selon les données de l'Agence américaine de protection de l'environnement (EPA) de février 2026, les émissions nationales de SO₂ ont diminué d'environ 95 %, ce qui témoigne du déploiement continu d'infrastructures de traitement des gaz de combustion sur les principales sources d'émissions fixes.
Parallèlement, les données de Climate Central 2024 indiquent que la production d'électricité à partir du charbon représente encore environ 16 % de la production d'électricité à grande échelle aux États-Unis, ce qui justifie la nécessité de moderniser les systèmes de contrôle des émissions et de fournir des services de maintenance tout au long du cycle de vie des centrales existantes. Au-delà de la production d'électricité, les opérateurs industriels investissent dans des projets de mise en conformité environnementale, tandis que les gouvernements renforcent les objectifs de qualité de l'air et les exigences en matière d'autorisations industrielles. La demande est également soutenue par les programmes de modernisation des installations vieillissantes, le remplacement des anciens équipements de contrôle des émissions et les investissements visant à améliorer l'efficacité opérationnelle. Les décisions d'achat mettent de plus en plus l'accent sur la performance opérationnelle à long terme, l'utilisation des réactifs, les exigences de maintenance et la garantie de conformité, créant ainsi des opportunités pour les fabricants de systèmes, les entreprises d'ingénierie et les prestataires de services après-vente.
Clé Système de désulfuration des gaz de combustion secs Résumé des informations sur le marché:
Points saillants régionaux :
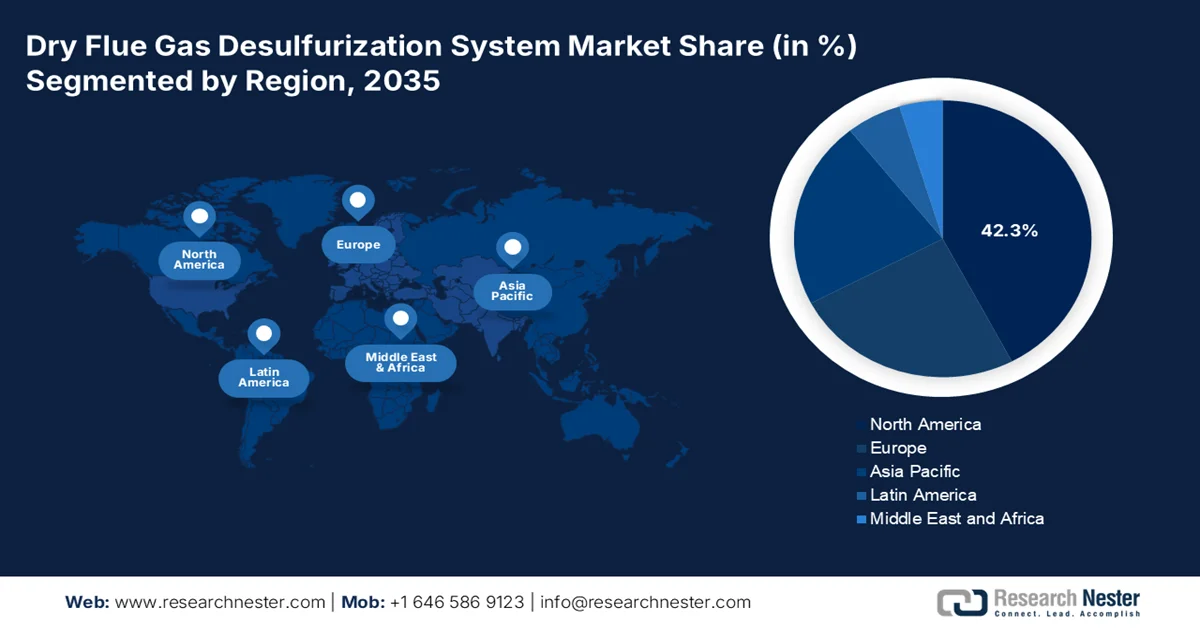
- Le marché des systèmes de désulfuration des gaz de combustion à sec en Amérique du Nord devrait représenter 42,3 % des revenus régionaux d’ici 2035, grâce à des réglementations environnementales strictes, à la poursuite de la modernisation des centrales au charbon et à l’adoption croissante des technologies de désulfuration à sec dans les applications industrielles.
- La région Asie-Pacifique devrait enregistrer la croissance la plus rapide entre 2026 et 2035, stimulée par une industrialisation rapide, l’expansion de la production d’électricité à partir du charbon et des normes d’émission de plus en plus strictes dans les économies en développement.
Aperçu du segment :
- Le segment des centrales électriques devrait représenter 67,2 % des parts de marché des systèmes de désulfuration des gaz de combustion à sec d’ici 2035, soutenu par l’important parc installé de centrales au charbon et le durcissement des réglementations sur les émissions de dioxyde de soufre.
- Le segment des systèmes de séchage par pulvérisation et absorption (SDA) devrait conserver sa position dominante d’ici 2035, grâce à sa flexibilité opérationnelle, son fonctionnement sans eaux usées et sa fiabilité dans les applications industrielles et de production d’énergie.
Principales tendances de croissance :
- Augmentation des investissements publics dans la décarbonation industrielle
- Croissance de la capacité de production d'électricité à partir du charbon
Principaux défis :
- Réglementation environnementale stricte
- Obsolescence technologique et innovation rapide
Acteurs clés : General Electric (États-Unis), Mitsubishi Power, Ltd. (Japon), Doosan Lentjes (Allemagne), Ducon (États-Unis), Valmet (Finlande), Bharat Heavy Electricals Limited (Inde).
Mondial Système de désulfuration des gaz de combustion secs Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2025 : 2,8 milliards USD
- Taille du marché en 2026 : 2,9 milliards USD
- Taille du marché projetée : 4,4 milliards USD d’ici 2035
- Prévisions de croissance : TCAC de 4,6 % (2026-2035)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 42,3 % d'ici 2035)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Inde
- Pays émergents : Indonésie, Malaisie, Vietnam, Thaïlande, Philippines
Last updated on : 2 December, 2025
Marché des systèmes de désulfuration des gaz de combustion à sec - Facteurs de croissance et défis
Facteurs de croissance
- Investissements publics croissants dans la décarbonation industrielle : les gouvernements nationaux consacrent des fonds importants à des opérations industrielles plus propres. Selon les données du Clean Investment Monitor de février 2026, 1 milliard de dollars américains sont alloués à des projets de décarbonation industrielle dans le cadre du Programme de démonstrations industrielles. Les installations bénéficiant d’un soutien à la modernisation investissent dans des technologies de contrôle des émissions qui contribuent à satisfaire aux exigences environnementales tout en prolongeant leur durée de vie. Les systèmes de désulfuration des gaz de combustion par voie sèche (DFGD) profitent de ces améliorations, car la réduction du dioxyde de soufre demeure une priorité réglementaire pour de nombreuses installations industrielles. Ces dépenses encouragent le remplacement des équipements de contrôle de la pollution vieillissants et créent une demande pour des installations de désulfuration à sec de pointe, intégrées à des stratégies de modernisation plus larges des usines.
- Croissance de la capacité de production d'électricité à partir du charbon : De nombreuses économies émergentes continuent d'investir dans la production d'électricité à partir du charbon pour soutenir l'industrialisation et la sécurité énergétique. Selon les données du PIB de mars 2026, la capacité de production thermique de l'Inde atteignait 8 810 MW, dont une part importante d'électricité produite à partir du charbon. Les centrales au charbon, nouvelles et existantes, doivent se conformer à la réglementation sur les émissions de soufre, ce qui crée une demande d'installations de désulfuration des gaz de combustion (DFGD) lors des phases de construction et de rénovation. Cette tendance est particulièrement pertinente dans les régions où le charbon demeure une source d'énergie essentielle au développement industriel. Les fabricants d'équipements perçoivent donc des opportunités non seulement dans la construction de nouvelles centrales, mais aussi dans la modernisation des installations vieillissantes. Le maintien de l'utilisation du charbon, conjugué à un renforcement des réglementations environnementales, crée un marché stable.
Défis
- Réglementation environnementale stricte : Le marché des systèmes de désulfuration des gaz de combustion à sec est régi par des normes d’émission complexes et spécifiques à chaque région, qui varient d’une juridiction à l’autre. Les fabricants doivent se conformer à ces différents cadres réglementaires, ce qui exige des équipes dédiées à la conformité et des processus de certification approfondis. Cette complexité allonge les délais de mise sur le marché et augmente les coûts de développement des produits pour les nouveaux entrants.
- Obsolescence technologique et innovation rapide : les fabricants entrant sur le marché des systèmes de désulfuration des gaz de combustion à sec doivent investir continuellement dans la R&D pour suivre l’évolution des sorbants, des systèmes de surveillance numérique et des gains d’efficacité. Le risque d’obsolescence précoce lié aux progrès technologiques rapides contraint les nouveaux acteurs à consacrer des ressources importantes à l’innovation et au développement de produits.
Taille et prévisions du marché des systèmes de désulfuration des gaz de combustion secs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2025 |
|
Année prévisionnelle |
2026-2035 |
|
TCAC |
4,6% |
|
Taille du marché de l'année de référence (2025) |
2,8 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2035 |
4,4 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des systèmes de désulfuration des gaz de combustion secs :
Analyse du segment d'application
Dans le segment des applications, les centrales électriques dominent le marché des systèmes de désulfuration des gaz de combustion à sec et devraient détenir 67,2 % de parts de marché d'ici fin 2035. Ce segment est porté par l'essor considérable de la production d'électricité à partir du charbon à l'échelle mondiale et par le durcissement des réglementations en matière d'émissions. La capacité de production d'électricité installée totale de l'Inde, qui atteignait 476 GW en juin 2025, souligne l'importance du secteur énergétique, les centrales thermiques au charbon représentant une part significative de cette capacité, selon les données du PIB de juin 2025. Ce parc installé génère une demande importante pour la modernisation et les nouvelles installations de systèmes de désulfuration des gaz de combustion à sec, les entreprises de services publics devant se conformer aux normes d'émissions du ministère de l'Environnement, des Forêts et du Changement climatique (MoEFCC) qui imposent la réduction des émissions de SO₂.
Analyse de segmentation par type
Sur le marché des systèmes de désulfuration des gaz de combustion à sec, les systèmes à absorbeur-sécheur par pulvérisation (SDA) dominent le segment. Ces systèmes atomisent une suspension de chaux dans les gaz de combustion, permettant l'absorption et l'évaporation simultanées du SO₂ et produisant un sous-produit en poudre sèche. Cette technologie est privilégiée pour sa flexibilité opérationnelle, l'élimination du traitement des eaux usées et sa capacité à s'adapter aux différentes teneurs en soufre des applications industrielles et de production d'énergie. Bien que des alternatives présentent des avantages spécifiques – le DSI pour des coûts d'investissement moindres et le CFB pour les charbons à haute teneur en soufre – les systèmes SDA conservent leur position de leader grâce à leur fiabilité éprouvée et à leurs performances équilibrées sur le marché des systèmes de désulfuration des gaz de combustion à sec.
Analyse du segment par type de technologie
Sur le marché des systèmes de désulfuration des gaz de combustion à sec, les systèmes à base de calcium utilisant la chaux hydratée (Ca(OH)₂) comme sorbant principal constituent le segment technologique dominant, notamment pour les configurations de séchage par pulvérisation avec absorption (SDA) et d'injection de sorbant sec (DSI). Les données de la NLM de décembre 2022 révèlent que, si le dioxyde de soufre (SO₂) réagit préférentiellement avec le Ca(OH)₂ plutôt qu'avec le dioxyde de carbone (CO₂) dans des conditions thermodynamiques standard, la concentration prédominante de CO₂ dans l'atmosphère des gaz de combustion entraîne une formation importante de carbonate de calcium (CaCO₃) dans les cendres de désulfuration. Cette voie réactionnelle compétitive influe sur l'efficacité d'utilisation des réactifs, car le CaCO₃ généré in situ présente une capacité de désulfuration, bien qu'inférieure à celle du Ca(OH)₂ frais. L'étude établit également qu'un taux d'humidité relative d'environ 20 % optimise les performances de désulfuration, tandis que des températures élevées inhibent la réaction.
Notre analyse approfondie du marché des systèmes de désulfuration des gaz de combustion secs comprend les segments suivants :
Segment | Sous-segments |
Application |
|
Taper |
|
Type de technologie |
|
Utilisateur final |
|
Type d'installation |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Marché des systèmes de désulfuration des gaz de combustion secs - Analyse régionale
Aperçu du marché nord-américain
L'Amérique du Nord domine le marché de la désulfuration des gaz combustibles par voie sèche et devrait représenter 42,3 % des revenus régionaux d'ici fin 2035. Cette croissance est due aux réglementations environnementales strictes imposées par l'Agence américaine de protection de l'environnement (EPA) et Environnement et Changement climatique Canada, qui exigent des réductions importantes des émissions de dioxyde de soufre dans les secteurs de la production d'électricité et de l'industrie. La région connaît une transition progressive du charbon vers le gaz naturel et les énergies renouvelables, mais les centrales au charbon restantes doivent moderniser leurs systèmes de désulfuration des gaz combustibles par voie sèche pour se conformer à la réglementation. Les applications industrielles, notamment la cimenterie, la métallurgie et l'exploitation minière, constituent des secteurs émergents en pleine croissance, adoptant les technologies d'absorption par séchage par pulvérisation et d'injection de sorbant sec.
Les investissements continus dans la modernisation des systèmes de contrôle des émissions des centrales au charbon, des chaudières industrielles, des cimenteries et des usines de valorisation énergétique des déchets façonnent le marché des systèmes de désulfuration des gaz de combustion à sec aux États-Unis. La demande est stimulée par la nécessité de se conformer aux réglementations fédérales et étatiques sur la qualité de l'air, les exploitants recherchant des technologies de réduction du dioxyde de soufre rentables tout en maîtrisant leurs coûts d'exploitation. Un indicateur clé du maintien des exigences en matière de contrôle des émissions est l'importance des centrales au charbon encore en service. Selon les données de la NLM de mai 2022, les centrales au charbon ont produit environ 327 GW d'électricité, alimentant ainsi la demande en infrastructures de traitement des gaz de combustion et en projets de modernisation à travers le pays.
Les exigences en matière de contrôle des émissions industrielles dans les secteurs minier, métallurgique, de la production d'énergie et de la gestion des déchets façonnent le marché des systèmes de désulfuration des gaz de combustion à sec au Canada . La demande est soutenue par des initiatives fédérales et provinciales visant à réduire les polluants atmosphériques tout en maintenant la productivité industrielle. Le marché bénéficie également des projets de modernisation des installations industrielles existantes qui cherchent à se conformer à des réglementations environnementales de plus en plus strictes. Selon les données de Environnement et Changement climatique Canada de 2023, les émissions d'oxydes de soufre (SOx) du Canada ont totalisé environ 0,6 million de tonnes en 2021, soulignant le besoin constant de technologies d'atténuation des émissions de soufre dans les principaux secteurs industriels. Cette priorité réglementaire devrait soutenir les investissements continus dans les systèmes de désulfuration des gaz de combustion à sec et les équipements de contrôle environnemental connexes.
Perspectives du marché APAC
La région Asie-Pacifique devrait devenir un acteur majeur du système de désulfuration des gaz de combustion à sec (DGCS) au cours de la période 2026-2035. Cette croissance est portée par l'industrialisation rapide, l'expansion des centrales au charbon et le durcissement des normes d'émission en Chine, en Inde et dans les pays d'Asie du Sud-Est. Les politiques chinoises ambitieuses de lutte contre la pollution atmosphérique et les normes environnementales indiennes révisées pour les centrales thermiques constituent des moteurs importants de la demande. Les économies émergentes telles que l'Indonésie, la Malaisie et le Vietnam connaissent une adoption croissante des systèmes DGCS, tant pour les nouvelles centrales que pour la modernisation des installations existantes. Le marché est caractérisé par une forte concurrence sur les prix, une localisation des technologies et une préférence marquée pour les systèmes modulaires à déploiement rapide destinés aux applications industrielles.
Les investissements des producteurs d'énergie thermique et des installations industrielles dans les infrastructures de contrôle des émissions, afin de se conformer aux normes environnementales, façonnent le marché des systèmes de désulfuration des gaz de combustion à sec en Inde . La demande est particulièrement forte dans le secteur de l'énergie, où d'importantes centrales au charbon continuent de fonctionner et nécessitent des solutions pour réduire les émissions de dioxyde de soufre. Les initiatives gouvernementales de surveillance environnementale et de lutte contre la pollution incitent les entreprises de services publics à moderniser leurs installations existantes et à intégrer des systèmes de traitement des gaz de combustion de pointe. Selon les données du rapport « Énergie et Air pur 2025 », la capacité de production d'électricité installée à partir du charbon en Inde a atteint environ 222 GW, créant ainsi une base installée conséquente qui exige une gestion des émissions à long terme et soutient la demande continue de technologies de désulfuration des gaz de combustion à sec.
Les politiques strictes de contrôle de la pollution atmosphérique industrielle et les investissements continus dans la gestion des émissions des secteurs de la production d'électricité, de la sidérurgie, de la cimenterie et de la chimie stimulent le marché des systèmes de désulfuration des gaz de combustion à sec en Chine . Cette demande est soutenue par les efforts gouvernementaux visant à améliorer la qualité de l'air tout en maintenant la production industrielle et la sécurité énergétique. Les projets de modernisation des installations existantes et les exigences de conformité environnementale pour les nouvelles installations industrielles créent des opportunités durables pour les fournisseurs de systèmes DFGD. Selon les données de Global Energy Price de février 2025, la production d'électricité thermique a atteint environ 6 340 milliards de kilowattheures, soulignant l'ampleur des besoins en matière de gestion des émissions liées à la combustion et justifiant la poursuite des investissements dans les technologies de désulfuration.
Aperçu du marché européen
Le marché européen des systèmes de désulfuration des gaz de combustion à sec est mature et technologiquement avancé, sous l'impulsion de la directive sur les émissions industrielles (IED) et des documents de référence rigoureux relatifs aux meilleures techniques disponibles (MTD) pour les grandes installations de combustion. La région a largement abandonné la production d'électricité à partir du charbon, la demande se portant désormais sur les installations de valorisation énergétique des déchets, les centrales biomasse et des secteurs industriels tels que la cimenterie, la sidérurgie et la chimie. Ce marché privilégie les principes de l'économie circulaire, en mettant l'accent sur la valorisation des sous-produits et l'optimisation des réactifs. La modernisation des infrastructures industrielles vieillissantes par des systèmes de désulfuration des gaz de combustion à sec compacts et modulaires représente un important axe de croissance. La numérisation et le contrôle des procédés par intelligence artificielle constituent des atouts majeurs pour les fournisseurs européens dans ce contexte concurrentiel.
Les normes strictes en matière d'émissions industrielles et les investissements continus dans les infrastructures de contrôle de la pollution, notamment dans les secteurs de la production d'électricité, de la valorisation énergétique des déchets, du ciment et de la métallurgie, stimulent le marché des systèmes de désulfuration des gaz de combustion à sec en Allemagne . Les industriels modernisent de plus en plus leurs systèmes de contrôle des émissions afin de se conformer à l'évolution de la réglementation environnementale, tout en préservant leur efficacité opérationnelle. Ce marché bénéficie également de la modernisation continue des installations industrielles et de la priorité accordée par le pays à l'amélioration de la qualité de l'air. Selon les données d'Enerdata de mars 2026, la production d'électricité issue des centrales thermiques conventionnelles s'élevait à environ 181 TWh, ce qui souligne la persistance d'activités industrielles basées sur la combustion, qui nécessitent des solutions efficaces de contrôle des émissions de soufre.
Le marché des systèmes de désulfuration des gaz de combustion à sec au Royaume-Uni est porté par une réglementation stricte des émissions industrielles, la modernisation continue des installations de valorisation énergétique des déchets et les exigences de conformité environnementale dans les secteurs du ciment, du raffinage et des procédés industriels. Bien que la production d'électricité à partir du charbon ait fortement diminué, la demande en technologies de contrôle des émissions de soufre reste soutenue par les sources de combustion industrielle et les usines de valorisation énergétique des déchets. Les exploitants investissent dans des systèmes de gestion des émissions afin de respecter les normes de qualité de l'air et de se conformer à la réglementation. Selon les données du gouvernement britannique de septembre 2022, les émissions de dioxyde de soufre (SO₂) au Royaume-Uni s'élevaient à environ 136 000 tonnes, ce qui souligne l'importance persistante des mesures de réduction du soufre dans les activités industrielles.
Principaux acteurs du marché des systèmes de désulfuration des gaz de combustion secs :
- General Electric (États-Unis)
- Mitsubishi Power, Ltd. (Japon)
- Doosan Lentjes (Allemagne)
- Ducon (États-Unis)
- Valmet (Finlande)
- Bharat Heavy Electricals Limited (Inde)
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- GE Vernova est un leader mondial sur le marché des systèmes de désulfuration des gaz de combustion à sec, proposant une technologie de pointe d'absorption par séchage par pulvérisation. L'entreprise mise sur l'intégration numérique et le développement régional pour fournir des solutions fiables de contrôle des émissions aux centrales électriques de grande envergure à travers le monde.
- Mitsubishi Power occupe une position dominante sur le marché des systèmes de désulfuration des gaz de combustion à sec grâce à ses technologies propriétaires SDA et CFB. L'entreprise privilégie l'optimisation par l'IA et le support après-vente, garantissant ainsi une haute disponibilité des systèmes pour les centrales au charbon et les applications industrielles en Asie.
- Babcock & Wilcox est un fabricant de premier plan sur le marché, spécialisé dans les épurateurs à sec et les systèmes d'injection de sorbant. L'entreprise se distingue par ses technologies innovantes de distribution de réactifs et ses contrats de service à long terme destinés aux clients du secteur de la production d'énergie.
- FLSmidth est un acteur majeur du marché européen, proposant des solutions complètes de contrôle de la pollution atmosphérique. L'entreprise s'appuie sur son expertise des secteurs du ciment et des mines pour fournir des systèmes de désulfuration des gaz de combustion (FGD) à sec robustes, destinés aux applications industrielles lourdes à l'échelle mondiale.
- Doosan Lentjes est un leader technologique sur le marché des systèmes de désulfuration des gaz de combustion à sec, reconnu pour son procédé de lavage à sec par lit fluidisé circulant. L'entreprise se spécialise dans les systèmes à haut rendement pour les centrales de valorisation énergétique des déchets et les centrales électriques, et possède une solide expérience en matière de réalisation de projets en Europe et au Moyen-Orient.
Voici une liste des principaux acteurs opérant sur le marché mondial :
Le marché mondial des systèmes de désulfuration des gaz de combustion à sec reste fortement concentré, les principaux acteurs contrôlant les parts de marché. Ces leaders mettent en œuvre des initiatives stratégiques ambitieuses, notamment l'intégration verticale de solutions de surveillance numérique, l'acquisition de portefeuilles technologiques de niche et l'expansion géographique vers les marchés asiatiques et moyen-orientaux à forte croissance. Les fabricants européens et japonais dominent le segment haute efficacité grâce à leurs technologies propriétaires d'absorption par pulvérisation (SDA) et de lit fluidisé circulant (CFB), tandis que les acteurs indiens et chinois se livrent une concurrence féroce sur le marché des solutions clés en main optimisées en termes de coûts pour les centrales thermiques au charbon nationales. Les principaux facteurs de différenciation incluent désormais les capacités de maintenance prédictive basées sur l'IA, l'optimisation de la consommation de réactifs et la conception modulaire des systèmes pour un déploiement plus rapide.
Paysage concurrentiel du marché :
Développements récents
- En juillet 2026, Valmet a finalisé l'acquisition du groupe Severn, spécialisé dans les solutions de contrôle des fluides pour environnements extrêmes. Cette acquisition englobe les trois divisions de Severn : Severn Glocon, ValvTechnologies et LB Bentley.
- En juin 2026, Bharat Heavy Electricals Limited (BHEL) a décroché une importante commande de 560 crores de roupies (environ 5,5 millions d'euros) auprès de NTPC pour la fourniture et l'installation du système de désulfuration des gaz de combustion (FGD) de la centrale électrique de la capitale nationale (NCPS) de 2 x 490 MW à Dadri, dans l'Uttar Pradesh. BHEL a remporté cette commande face à une forte concurrence d'entreprises indiennes et multinationales.
- Report ID: 6564
- Published Date: Dec 02, 2025
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2026-2035



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
