Perspectivas del mercado de distribución de componentes electrónicos:
El mercado de distribución de componentes electrónicos alcanzó un valor de 496.100 millones de dólares en 2025 y se prevé que supere los 985.100 millones de dólares a finales de 2035, con una tasa de crecimiento anual compuesta (CAGR) superior al 7,1% durante el período de previsión, es decir, entre 2026 y 2035. En 2026, se estima que el tamaño del sector de la distribución de componentes electrónicos será de 531.300 millones de dólares.
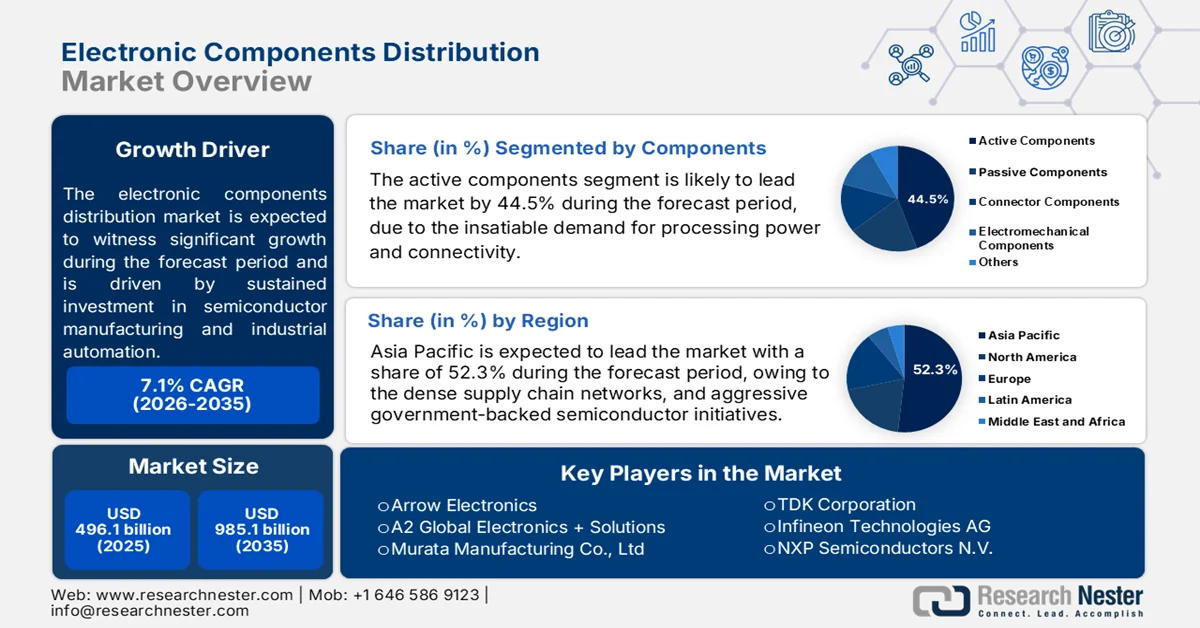
El mercado de distribución de componentes electrónicos se está configurando gracias a la inversión sostenida en la fabricación de semiconductores, la automatización industrial, la electrónica automotriz, la infraestructura de telecomunicaciones y la expansión de centros de datos. Se espera cada vez más que los socios de distribución brinden soporte en la gestión de inventarios, la resiliencia de la cadena de suministro, el soporte de diseño y la distribución regional, a medida que los fabricantes buscan reducir el riesgo de aprovisionamiento y mejorar la continuidad de la producción. Según datos de febrero de 2025 de la Asociación de la Industria de Semiconductores de EE. UU. (SIA), las ventas mundiales de semiconductores alcanzaron los 627.600 millones de dólares en 2024, lo que refleja una fuerte demanda en aplicaciones informáticas, de comunicaciones, industriales y automotrices. Al mismo tiempo, los programas de expansión de capacidad respaldados por el gobierno están fortaleciendo la demanda de componentes a largo plazo.
Los programas de digitalización y electrificación industrial también impulsan el crecimiento del mercado. Según datos de la Agencia Internacional de Energía (AIE) de mayo de 2025, las ventas mundiales de automóviles eléctricos superaron los 17 millones de unidades en 2024, lo que incrementó la demanda de semiconductores de potencia, sensores, conectores, componentes pasivos y dispositivos de procesamiento integrados en toda la cadena de suministro automotriz. Estas tendencias animan a los distribuidores a ampliar sus servicios de valor añadido, fortalecer su gestión de inventario y estrechar lazos con los fabricantes de semiconductores y los clientes industriales. Las perspectivas del mercado siguen favorecidas por el creciente contenido electrónico en los sectores del transporte, la energía, la automatización industrial, las comunicaciones y la informática.
Clave Distribución de componentes electrónicos Resumen de Perspectivas del Mercado:
Aspectos destacados regionales:
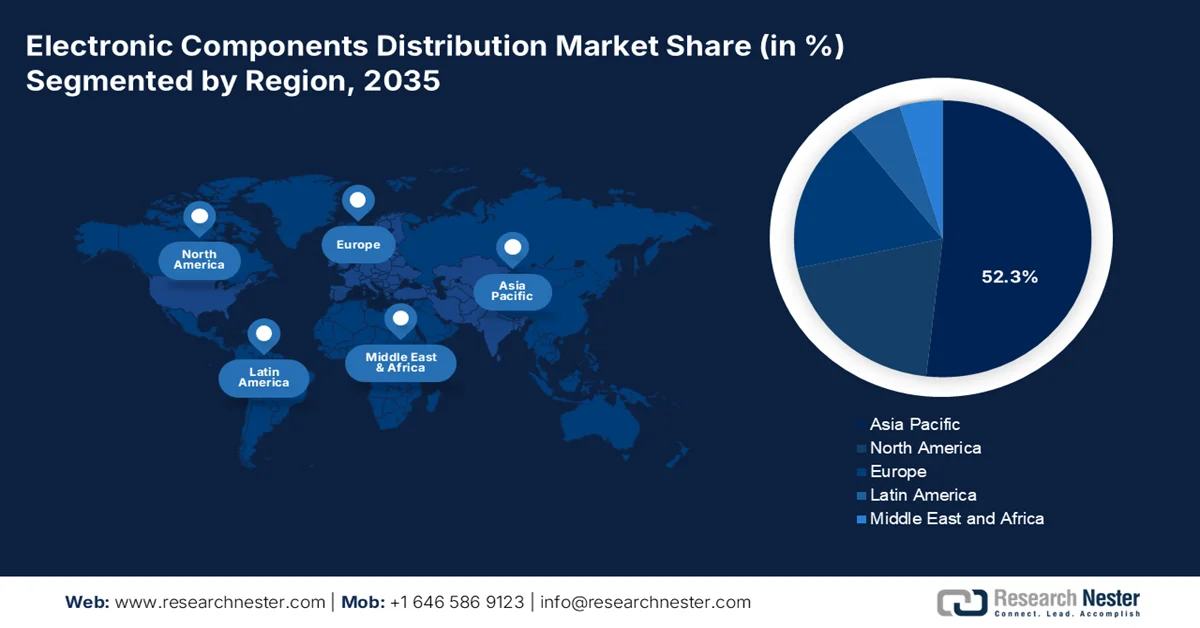
- Se prevé que el mercado de distribución de componentes electrónicos de Asia Pacífico represente el 52,3 % de los ingresos para 2035, impulsado por extensos ecosistemas de fabricación de productos electrónicos, redes de cadena de suministro integradas y un sólido apoyo gubernamental a la producción de semiconductores y componentes avanzados.
- Se espera que Norteamérica experimente un crecimiento notable en el mercado entre 2026 y 2035, impulsado por iniciativas de cadena de suministro localizadas, crecientes inversiones en defensa y electrificación automotriz, y una demanda cada vez mayor de aplicaciones de computación avanzada y centros de datos.
Análisis del segmento:
- Se prevé que el segmento de componentes activos alcance una cuota del 44,5 % del mercado de distribución de componentes electrónicos para 2035, impulsado por la creciente demanda de potencia de procesamiento, soluciones de conectividad e inversiones en componentes SMT, chips LED y tecnologías RFID.
- El procesamiento de datos seguirá siendo el segmento de aplicación líder entre 2026 y 2035, gracias a la rápida expansión de la computación en la nube, la inteligencia artificial y la infraestructura de big data, que requieren componentes electrónicos de alto rendimiento.
Principales tendencias de crecimiento:
- Inversión pública en infraestructura de telecomunicaciones
- Crecimiento de centros de datos e infraestructura digital
Principales desafíos:
- Volatilidad de la cadena de suministro
- Cumplimiento normativo estricto
Principales actores: Arrow Electronics (EE. UU.), A2 Global Electronics + Solutions (EE. UU.), Murata Manufacturing Co., Ltd. (Japón), TDK Corporation (Japón), Infineon Technologies AG (Alemania), NXP Semiconductors N.V. (Países Bajos).
Global Distribución de componentes electrónicos Mercado Pronóstico y perspectiva regional:
Tamaño del mercado y proyecciones de crecimiento:
- Tamaño del mercado en 2025:USD 496.100 millones
- Tamaño del mercado en 2026:USD 531.300 millones
- Tamaño del mercado proyectado:USD 985.100 millones para 2035
- Previsiones de crecimiento:7,1 % de CAGR (2026-2035)
Dinámica regional clave:
- Región más grande: Asia Pacífico (participación del 52,3 % en 2035)
- Región de más rápido crecimiento:América del Norte
- Países dominantes: China, Estados Unidos, Japón, Corea del Sur, Alemania
- Países emergentes: India, Vietnam, México, Malasia, Indonesia
Last updated on : 13 November, 2025
Mercado de distribución de componentes electrónicos: factores de crecimiento y desafíos
Factores de crecimiento
- Inversión pública en infraestructura de telecomunicaciones: Los programas de modernización de las telecomunicaciones con apoyo gubernamental impulsan la demanda de componentes electrónicos utilizados en equipos de red, infraestructura de fibra óptica, sistemas de transmisión de datos y hardware de comunicación inalámbrica. Según datos del PIB de marzo de 2026, se habían instalado más de 518.000 estaciones base 5G en todo el país, con servicios disponibles en casi todos los distritos. Iniciativas similares de modernización de redes se están llevando a cabo en Europa, Norteamérica y Asia. Para los distribuidores, la oportunidad va más allá de la disponibilidad de productos, abarcando el apoyo a los fabricantes de equipos de telecomunicaciones con pronósticos, optimización de inventario y continuidad del suministro. A medida que los gobiernos continúan financiando la expansión de la banda ancha y los proyectos de conectividad digital, se espera que los distribuidores desempeñen un papel fundamental para garantizar la disponibilidad de componentes para los proveedores de equipos de telecomunicaciones y los contratistas de infraestructura.
- Crecimiento de los centros de datos y la infraestructura digital: Las políticas gubernamentales que apoyan la inteligencia artificial, la computación en la nube y la transformación digital están incrementando la inversión en infraestructura de centros de datos, lo que impulsa la demanda de componentes electrónicos. Según datos de Congress.gov de mayo de 2026, los centros de datos representaron aproximadamente el 4,4 % del consumo total de electricidad en EE. UU. debido a la demanda de computación impulsada por la IA. La expansión de las implementaciones de servidores requiere procesadores, dispositivos de memoria, semiconductores de potencia, hardware de red, conectores y electrónica de gestión térmica, que se obtienen a través de canales de distribución. Esta tendencia también pone de manifiesto las oportunidades para los distribuidores que ofrecen servicios especializados de logística, previsión de la demanda y visibilidad de la cadena de suministro, adaptados a los operadores de centros de datos y a los fabricantes de equipos.
Desafíos
- Volatilidad en la cadena de suministro : Las interrupciones causadas por tensiones geopolíticas, desastres naturales y escasez de materias primas generan plazos de entrega impredecibles. Los fabricantes se esfuerzan por mantener niveles de inventario consistentes, lo que conlleva el riesgo de paralización de la producción y la pérdida de la confianza del cliente. Desarrollar cadenas de suministro resilientes y con múltiples proveedores es fundamental, pero requiere muchos recursos para las empresas que se incorporan al mercado.
- Cumplimiento normativo riguroso: Navegar por normativas internacionales complejas como RoHS, REACH y la declaración de minerales de conflicto exige una gran experiencia y documentación. El incumplimiento conlleva multas, retrasos en los envíos o prohibiciones de comercialización. Los nuevos fabricantes deben invertir considerablemente en equipos legales y de control de calidad para cumplir con estos estándares globales en constante evolución.
Tamaño y pronóstico del mercado de distribución de componentes electrónicos:
| Atributo del informe | Detalles |
|---|---|
|
Año base |
2025 |
|
Año de previsión |
2026-2035 |
|
CAGR |
7,1% |
|
Tamaño del mercado del año base (2025) |
496.100 millones de dólares |
|
Tamaño del mercado previsto para el año 2035 |
985.100 millones de dólares |
|
Alcance regional |
|
Segmentación del mercado de distribución de componentes electrónicos:
Análisis de segmentos por tipo de componente
Dentro del segmento de tipo de componente, los componentes activos lideran el mercado y se prevé que alcancen una cuota de mercado del 44,5 % para finales de 2035. Este segmento está impulsado por la creciente demanda de potencia de procesamiento y conectividad. Según los datos de APIIC de mayo de 2025, el estado está apoyando activamente el subsegmento de componentes activos. La política incentiva específicamente los componentes de tecnología de montaje superficial (SMT), los chips LED y los módulos de chips para tarjetas inteligentes y aplicaciones RFID. Los fabricantes de componentes activos pueden acceder a subvenciones para inversiones de capital fijo elegibles para megaproyectos, junto con un reembolso neto del 100 % del SGST durante cinco años y subvenciones para el coste de la energía. Con el objetivo de alcanzar los 50.000 millones de dólares en producción electrónica y crear 500.000 puestos de trabajo, Andhra Pradesh está aprovechando sus clústeres industriales en Visakhapatnam y Tirupati para atraer inversiones en componentes activos, fortaleciendo así el ecosistema de fabricación electrónica de la India.
Análisis del segmento de aplicaciones
Dentro del segmento de aplicaciones, el procesamiento de datos lidera el mercado de distribución de componentes electrónicos. Este segmento se ve impulsado por el crecimiento exponencial de la computación en la nube, la inteligencia artificial (IA) y el análisis de macrodatos. Este sector requiere componentes electrónicos especializados de alto rendimiento para servidores, sistemas de almacenamiento de datos y equipos de redes de alta velocidad. La constante necesidad de mayor capacidad de procesamiento para entrenar y ejecutar modelos de IA complejos es el principal motor de crecimiento. Como reflejo de este auge de la infraestructura digital, los datos de la IEA de abril de 2025 indicaron que el consumo mundial de electricidad de los centros de datos alcanzó los 460 TWh en 2024. Estos datos ponen de manifiesto la magnitud de la expansión de los centros de datos y la consiguiente creciente demanda de componentes avanzados de gestión de energía y refrigeración en el mercado de distribución.
Análisis del segmento del canal de distribución
La venta directa sigue siendo el subsegmento líder en el canal de distribución, especialmente para componentes electrónicos complejos y de alto valor que requieren colaboración técnica y soluciones personalizadas. Al eliminar intermediarios, los fabricantes fortalecen sus relaciones con los grandes fabricantes de equipos originales (OEM), mejoran la visibilidad de la cadena de suministro y ofrecen precios competitivos para pedidos al por mayor. Este modelo es fundamental para asegurar contratos a largo plazo y brindar soporte de diseño, esencial para componentes activos como semiconductores y componentes pasivos especializados. El enfoque directo también permite una respuesta más rápida a las demandas del mercado y una mayor alineación con los cronogramas de producción de los clientes, lo que lo convierte en el canal preferido para alianzas estratégicas basadas en el volumen dentro del ecosistema de distribución de productos electrónicos.
Nuestro análisis exhaustivo del mercado de distribución de componentes electrónicos incluye los siguientes segmentos:
Segmento | Subsegmentos |
Solicitud |
|
Canal de distribución |
|
Tipo de componente |
|
Industria del usuario final |
|
Tipo de material |
|

Vishnu Nair
Jefe de Desarrollo Comercial GlobalPersonalice este informe según sus necesidades: conéctese con nuestro consultor para obtener información y opciones personalizadas.
Mercado de distribución de componentes electrónicos: análisis regional
Análisis del mercado de la región Asia-Pacífico
La región de Asia-Pacífico domina el mercado de distribución de componentes electrónicos y se prevé que alcance una cuota de ingresos regional del 52,3 % para finales de 2035. El crecimiento de la región se debe a sus enormes bases de fabricación, densas redes de cadena de suministro y ambiciosas iniciativas gubernamentales en el sector de los semiconductores. La región funciona como centro de producción global para componentes pasivos, conectores y dispositivos discretos, y los distribuidores aprovechan la logística avanzada y las plataformas digitales para atender diversos mercados finales, desde la electrónica de consumo en China y Corea del Sur hasta la automoción y la automatización industrial en Japón, India y el sudeste asiático. Los distribuidores se centran en servicios de valor añadido como el soporte de diseño, el ensamblaje de kits y la entrega justo a tiempo. El crecimiento se deriva de la infraestructura 5G, la producción de vehículos eléctricos, los sistemas de energía renovable y la proliferación del IoT, si bien las tensiones comerciales geopolíticas y los costes de las materias primas plantean riesgos constantes.
El rápido crecimiento de la fabricación de productos electrónicos, dispositivos de consumo, electrónica automotriz y automatización industrial está transformando el mercado de distribución de componentes electrónicos en la India . Los distribuidores brindan cada vez más apoyo a los fabricantes de equipos originales (OEM) y proveedores de servicios de fabricación electrónica (EMS) en materia de abastecimiento de componentes, planificación de inventario y gestión de la cadena de suministro, a medida que aumenta la capacidad de producción nacional. Según datos del PIB de octubre de 2025, la producción electrónica de la India alcanzó aproximadamente 11,3 billones de rupias, lo que refleja una fuerte demanda de semiconductores, componentes pasivos, conectores, sensores y dispositivos integrados. Esta expansión de la fabricación está generando oportunidades constantes para los distribuidores en todo el país.
La extensa base de fabricación de productos electrónicos, las sólidas exportaciones y la continua inversión en tecnologías avanzadas como vehículos eléctricos, automatización industrial y equipos de telecomunicaciones impulsan el mercado de distribución de componentes electrónicos en China . Los distribuidores desempeñan un papel fundamental para garantizar la disponibilidad de componentes para la producción a gran escala en los sectores de electrónica de consumo e industrial. Según datos del Global Times de abril de 2025, la producción de circuitos integrados del país alcanzó los 451.400 millones de unidades, un aumento con respecto a 2023, lo que refleja la sólida actividad de fabricación de semiconductores y la creciente demanda de componentes relacionados. Este crecimiento está reforzando los requisitos de aprovisionamiento y ampliando las oportunidades para los distribuidores de componentes electrónicos en toda China.
Análisis del mercado norteamericano
Se prevé que Norteamérica destaque durante el periodo analizado, de 2026 a 2035, en el mercado de distribución de componentes electrónicos. La región se ve impulsada por una infraestructura consolidada, una marcada tendencia hacia cadenas de suministro locales y una mayor demanda de los sectores de defensa, electrificación automotriz y centros de datos. La región se beneficia de las inversiones federales destinadas a reducir la dependencia de la manufactura asiática, lo que lleva a los distribuidores a priorizar cada vez más los niveles de inventario y la diversificación de proveedores. Las normativas de sostenibilidad y los requisitos de trazabilidad están transformando la logística, mientras que la consolidación entre los principales actores intensifica la competencia. El crecimiento se sustenta en la automatización industrial, los sistemas de almacenamiento de energía renovable y las necesidades de computación avanzada, si bien la escasez de mano de obra y los plazos de entrega prolongados siguen siendo desafíos operativos.
La fuerte demanda de productos relacionados con semiconductores en los sectores de informática, telecomunicaciones, automoción e industria está configurando el mercado de distribución de componentes electrónicos en EE. UU. Los datos de la OEC 2024 muestran que las importaciones estadounidenses de piezas de dispositivos semiconductores y dispositivos similares (HS 8541.90), que totalizaron aproximadamente 578 millones de dólares, ponen de manifiesto la continua dependencia del país de las cadenas de suministro globales de semiconductores para las actividades de fabricación y ensamblaje. Las crecientes inversiones en la producción de electrónica avanzada, infraestructura de IA y sistemas de comunicación de próxima generación están aumentando los requisitos de adquisición de componentes semiconductores y respaldando la expansión de las redes de distribución que proporcionan gestión de inventario, soporte técnico y servicios de cadena de suministro a los fabricantes.
Las crecientes inversiones en telecomunicaciones, tecnologías limpias, industria aeroespacial, automatización industrial y manufactura avanzada están transformando el mercado de distribución de componentes electrónicos en Canadá . Los distribuidores están fortaleciendo sus redes de suministro regionales para satisfacer la demanda de semiconductores, conectores, sensores y dispositivos de gestión de energía utilizados en estos sectores. Un indicador clave de la actividad del mercado es la expansión del comercio electrónico en Canadá. Según datos del Gobierno de Canadá de junio de 2026, las importaciones de equipos electrónicos y eléctricos aumentaron un 6 % en 2025, lo que refleja una demanda de producción sostenida que depende de un suministro estable de componentes electrónicos. A medida que los fabricantes modernizan sus operaciones y adoptan tecnologías digitales avanzadas, los distribuidores ofrecen cada vez más servicios de gestión de inventario, soporte técnico y abastecimiento para garantizar la continuidad de la producción.
Análisis del mercado europeo
La electrificación del sector automotriz, la automatización industrial y la integración de energías renovables, con un fuerte énfasis en el cumplimiento normativo y la sostenibilidad, impulsan el mercado de distribución de componentes electrónicos en Europa. Los distribuidores se enfrentan a estrictos requisitos de RoHS, REACH y seguimiento de la huella de carbono, lo que impulsa las inversiones en cadenas de suministro certificadas y modelos de economía circular. La región equilibra la producción nacional con las importaciones de Asia, mientras que los sectores de defensa y aeroespacial demandan componentes de alta fiabilidad con especificaciones militares. Las tendencias de nearshoring se aceleran a medida que los fabricantes de equipos originales reducen su dependencia de proveedores distantes, favoreciendo los centros logísticos de Europa del Este. La escasez de mano de obra y los costes energéticos suponen un desafío para los márgenes, pero los servicios de valor añadido, el soporte de diseño, la financiación de inventarios y la gestión de la obsolescencia siguen siendo factores diferenciadores clave. En general, Europa prioriza la resiliencia, la transición ecológica y el abastecimiento local por encima de la mera eficiencia de costes.
La sólida posición de Alemania en innovación electrónica, automatización industrial y fabricación avanzada impulsa el mercado de distribución de componentes electrónicos. La demanda de semiconductores, sensores, conectores y componentes integrados se ve respaldada por el desarrollo continuo de productos y las inversiones tecnológicas en múltiples sectores. Según datos de Germany Trade & Invest (GTAI) 2026, la industria electrónica representa el 23 % del gasto total en I+D de Alemania, lo que subraya su papel como motor clave de la innovación. Esta importante actividad investigadora alimenta la demanda de componentes electrónicos utilizados en microelectrónica, sistemas de automatización, tecnologías digitales y equipos industriales de última generación. A medida que los fabricantes siguen invirtiendo en innovación, los distribuidores refuerzan sus capacidades de aprovisionamiento y sus servicios de soporte técnico para satisfacer las necesidades cambiantes de los componentes.
El mercado de distribución de componentes electrónicos en el Reino Unido se ve impulsado por la demanda de los sectores aeroespacial, de defensa, telecomunicaciones, automatización industrial y fabricación de electrónica avanzada. Los distribuidores desempeñan un papel fundamental para garantizar la disponibilidad de semiconductores, conectores, sensores y dispositivos de gestión de energía necesarios para la producción y la integración de sistemas. Un indicador clave de la actividad del mercado es el crecimiento de la industria electrónica nacional; según datos de diciembre de 2024 de la Oficina Nacional de Estadística del Reino Unido (ONS), la fabricación de productos informáticos, electrónicos y ópticos generó aproximadamente 36.800 millones de libras esterlinas en facturación ese año. Esta sólida base industrial continúa impulsando la adquisición de componentes electrónicos y respalda la expansión de los servicios de distribución en todo el Reino Unido.
Principales actores del mercado de distribución de componentes electrónicos:
- Arrow Electronics (EE. UU.)
- A2 Global Electronics + Solutions (EE. UU.)
- Murata Manufacturing Co., Ltd. (Japón)
- TDK Corporation (Japón)
- Infineon Technologies AG (Alemania)
- NXP Semiconductors NV (Países Bajos)
- Descripción general de la empresa
- Estrategia empresarial
- Principales productos ofrecidos
- Desempeño financiero
- Indicadores clave de rendimiento
- Análisis de riesgos
- Desarrollos recientes
- Presencia regional
- Análisis FODA
- Arrow Electronics, Inc. conecta a fabricantes de componentes e integradores de sistemas, operando en el mercado de distribución de componentes electrónicos para suministrar semiconductores, componentes pasivos y módulos inalámbricos. Su red de distribución respalda una gestión eficiente de la cadena de suministro, asistencia técnica en el diseño y optimización del inventario para diversas aplicaciones de electrónica industrial y de consumo.
- A2 Global Electronics + Solutions se especializa en la gestión del ciclo de vida y el abastecimiento de componentes obsoletos y difíciles de encontrar, desempeñando un papel clave en el mercado de distribución de componentes electrónicos para garantizar la sostenibilidad de los productos a largo plazo. Sus servicios incluyen la previsión del fin de vida útil, recomendaciones de piezas alternativas y la continuidad del suministro para sistemas electrónicos maduros.
- Murata Manufacturing Co., Ltd. ofrece condensadores, inductores, filtros EMI y módulos de RF miniaturizados, distribuidos ampliamente en el mercado de componentes electrónicos para el diseño de circuitos compactos de alta frecuencia. Sus componentes garantizan una alimentación estable, integridad de la señal y supresión de ruido en sistemas electrónicos de comunicación inalámbrica y automoción.
- TDK Corporation ofrece componentes magnéticos, sensores de presión, elementos piezoeléctricos y supercondensadores, posicionándose estratégicamente en el mercado de distribución de componentes electrónicos para optimizar el respaldo de energía y el acondicionamiento de señales. Sus soluciones distribuidas brindan un rendimiento robusto en electrónica de potencia, automatización industrial y ensamblajes de placas de circuito impreso de alta confiabilidad.
- Infineon Technologies AG suministra microcontroladores de bajo consumo, semiconductores de potencia, circuitos integrados de seguridad y dispositivos GaN, disponibles a través del mercado de distribución de componentes electrónicos para facilitar diseños electrónicos seguros y energéticamente eficientes. Sus componentes abordan la gestión térmica, la eficiencia de conmutación y la protección de datos en los sectores de la automoción, la industria y la electrónica de consumo.
Aquí tienes una lista de los principales actores que operan en el mercado global de distribución de componentes electrónicos:
El panorama de la fabricación de componentes electrónicos está altamente fragmentado y es intensamente competitivo, dominado por una combinación de grandes empresas de amplio espectro y actores especializados en nichos de mercado. El sector se caracteriza por la innovación constante en miniaturización, eficiencia energética y gestión térmica. Los fabricantes asiáticos, en particular los de Japón, Taiwán y China, ejercen una influencia significativa en los segmentos de componentes pasivos y semiconductores. Entre los principales factores diferenciadores se incluyen la destreza tecnológica en aplicaciones de alta frecuencia, la fiabilidad propia de la industria automotriz y la resiliencia de la cadena de suministro. Si bien unas pocas corporaciones multinacionales lideran la cuota de mercado general, un amplio abanico de fabricantes especializados compite eficazmente centrándose en componentes específicos o atendiendo a verticales de mercado únicas, como la aeroespacial, la médica y la de automatización industrial.
Panorama corporativo del mercado:
Desarrollos Recientes
- En julio de 2025, Arrow Electronics, proveedor global de soluciones tecnológicas, anunció la inauguración de su nuevo Centro de Soluciones de Ingeniería (ESC) en Bangalore, India. Esta expansión refuerza el compromiso de Arrow de facilitar el acceso a tecnologías críticas como la IAoT, la computación perimetral y la detección inteligente, al tiempo que fortalece las capacidades de ingeniería de los fabricantes de tecnología nacionales.
- En octubre de 2024, A2 Global Electronics + Solutions anunció el lanzamiento de su servicio de reballing BGA. Este servicio ya está disponible en las modernas instalaciones de A2 Global en Estados Unidos, Países Bajos y Singapur, ofreciendo plazos de entrega rápidos y soporte integral de componentes para industrias que requieren soluciones de alta fiabilidad.
- Report ID: 8235
- Published Date: Nov 13, 2025
- Report Format: PDF, PPT
- Explore una vista previa de las principales tendencias e ideas del mercado
- Revise tablas de datos de muestra y desgloses por segmento
- Experimente la calidad de nuestras representaciones visuales de datos
- Evalúe nuestra estructura de informe y metodología de investigación
- Obtenga una vista de la análisis del panorama competitivo
- Comprenda cómo se presentan las previsiones regionales
- Evalúe la profundidad del perfilado de empresas y análisis comparativo
- Vea cómo los insights accionables pueden respaldar su estrategia
Explore datos y análisis reales
Preguntas frecuentes (FAQ)
Acerca de este informe
Conéctate con nuestro experto

Informe, 2026-2035



Derechos de autor © 2026 Research Nester. Todos los derechos reservados.
