Marktausblick für Oberflächenmontagetechnologie:
Der Markt für Oberflächenmontagetechnik (SMT) hatte 2026 ein Volumen von 6,86 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf über 14,01 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von über 7,4 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen der Oberflächenmontagetechnik auf 7,37 Milliarden US-Dollar geschätzt.
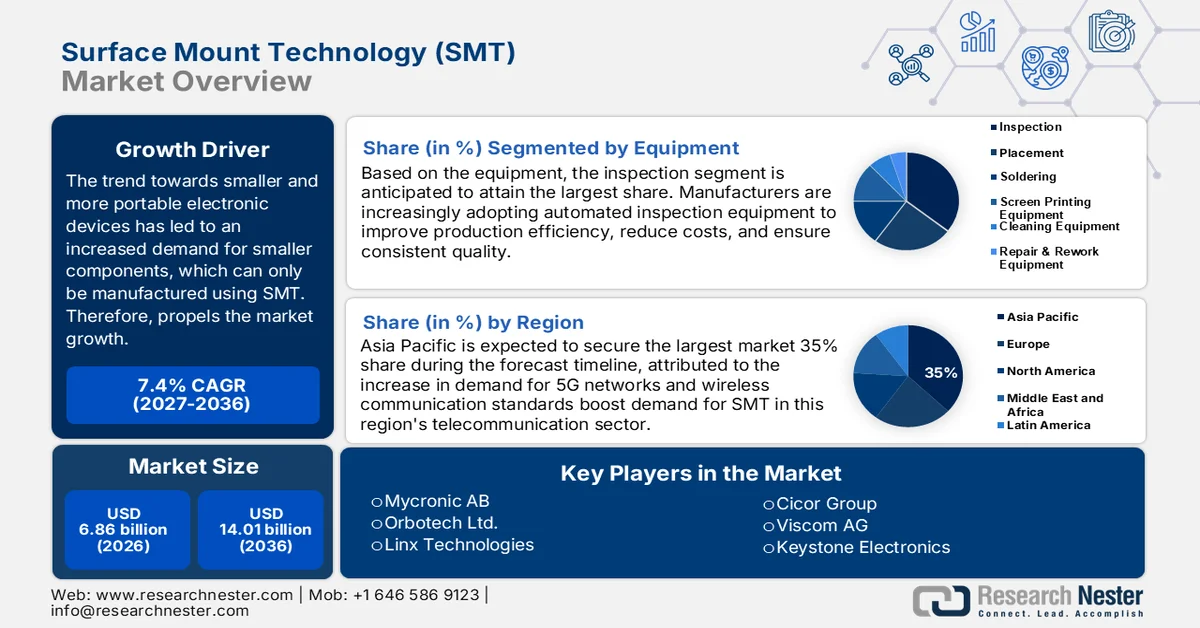
Die Industrie wendet sich aufgrund der zahlreichen Vorteile der Oberflächenmontage von der Durchsteckmontage ab. Zu diesen Vorteilen zählen die geringere Bauteilanzahl, die höhere Bauteildichte, die überlegene mechanische Leistungsfähigkeit sowie die einfachere und schnellere automatisierte Montage. Daher ist zu erwarten, dass die Oberflächenmontagetechnologie an Bedeutung gewinnen wird.
Es wird prognostiziert, dass die meisten Elektronikgeräte kompakter und kleiner werden und die Nachfrage nach diesen winzigen Bauteilen steigt, was durch die SMT-Technologie ermöglicht wird. Neue Geräte weisen eine deutlich höhere Bauteildichte und mehr Verbindungen pro Komponente auf, obwohl sie kleiner sind als ältere. Dies deutet darauf hin, dass elektronische Geräte mit kleinstmöglichen Formfaktoren, wie Smartphones, Wearables und IoT-Geräte, fortschrittlicher und effizienter als bisher sein können. Zwischen 2019 und 2022 hat die Anzahl tragbarer Geräte weltweit dramatisch zugenommen. Von 929 Millionen im Vorjahr auf rund 1,1 Milliarden im Jahr 2022 ist diese Zahl weltweit gestiegen.
Schlüssel Oberflächenmontagetechnologie Markteinblicke Zusammenfassung:
Regionale Highlights:
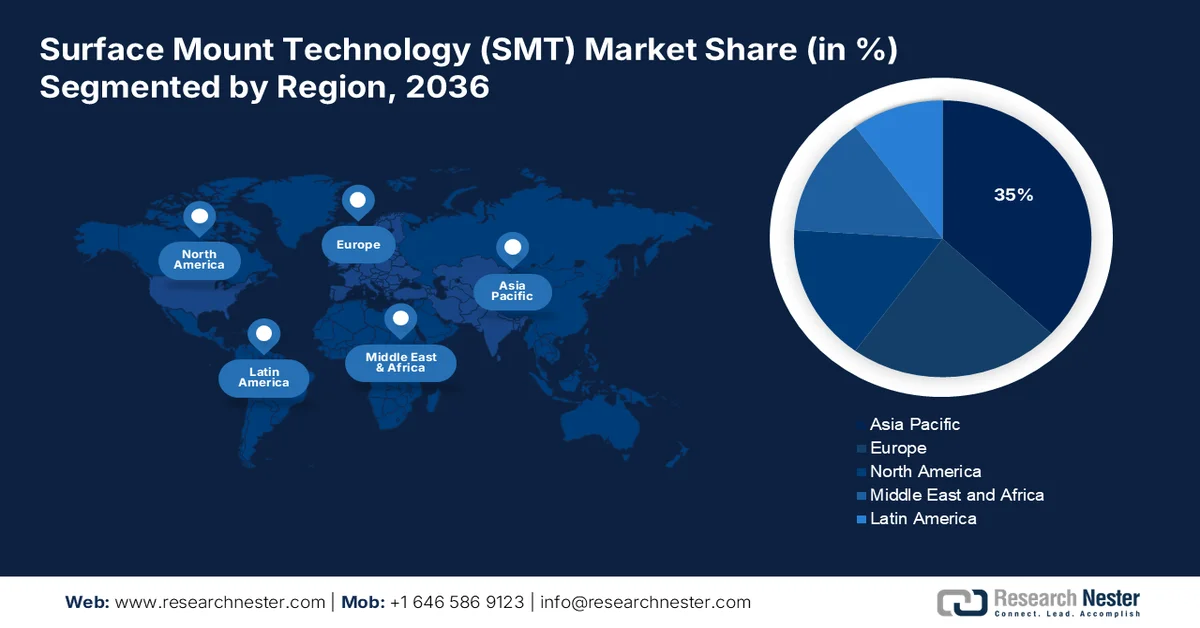
- Der Markt für Oberflächenmontagetechnik (SMT) im asiatisch-pazifischen Raum wird bis 2036 voraussichtlich einen Anteil von 35 % erreichen. Dies ist auf die zahlreichen Leiterplattenhersteller in der Region zurückzuführen.
- Der nordamerikanische Markt wird bis 2036 voraussichtlich einen Anteil von 28 % erreichen. Grund dafür ist die steigende Nachfrage nach Unterhaltungselektronik und miniaturisierten Geräten.
Segment-Einblicke:
- Das Inspektionssegment im Markt für Oberflächenmontagetechnik wird voraussichtlich bis 2036 einen Marktanteil von 34 % erreichen. Treiber dieser Entwicklung ist die Nachfrage in der Telekommunikations-, Automobil- und Elektronikindustrie.
- Das Telekommunikationssegment im Markt für Oberflächenmontagetechnik wird bis zum Prognosejahr 2036 voraussichtlich um 25 % wachsen. Dies ist auf die steigende Nachfrage nach drahtlosen Netzwerken für Hochleistungsrechner zurückzuführen.
Wichtigste Wachstumstrends:
- Zunehmende Anzahl von IoT-Geräten
- Steigende Nachfrage nach Komponenten für kleinere Unterhaltungselektronikgeräte
Wichtigste Herausforderungen:
- Hochfrequenzanwendungen und Wärmemanagement sind erforderlich
-
Systeme für die Oberflächenmontage sind teuer.
Wichtigste Akteure:Keystone Electronics, Orbotech Ltd, Cicor Group, Linx Technologies, CyberOptics Corporation, Nordson Corporation, Assembly Systems, Electro Scientific Industries Inc., Viscom AG.
Global Oberflächenmontagetechnologie Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:6,86 Mrd. USD
- Marktgröße 2027:7,37 Mrd. USD
- Prognostizierte Marktgröße:14,01 Mrd. USD bis 2036
- Wachstumsprognose:7,4 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (35 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, USA, Japan, Südkorea, Deutschland
- Schwellenländer: China, Japan, Südkorea, Taiwan, Singapur
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Marktes für Oberflächenmontagetechnologie:
Wachstumstreiber
Zunehmende Anzahl von IoT-Geräten – Die Entwicklung tragbarer Technologien und IoT-Geräte steigert die Nachfrage nach SMT (Self-Mercedes- Technologie) in vielerlei Hinsicht. Tragbare und kleine IoT-Technologien und -Geräte lassen sich problemlos in zahlreiche Produkte integrieren und verbessern so die Benutzerfreundlichkeit. Weltweit sind bereits über 13 Milliarden IoT-Geräte vernetzt. Prognosen zufolge wird diese Zahl bis 2030 auf 25,4 Milliarden ansteigen.
Steigende Nachfrage nach Komponenten für kleinere Unterhaltungselektronik – In der Unterhaltungselektronikbranche entwickeln sich ständig neue Technologien und innovative Köpfe, die Verbrauchern Zugang zu modernsten Funktionen wie Fingerabdrucksensoren in Smartphones und Smart-TVs ermöglichen. Weltweit nutzen mittlerweile 6,8 Milliarden Menschen Smartphones. Angesichts der 8 Milliarden Menschen auf der Erde entspricht dies einer Smartphone-Nutzungsrate von über 80 %. Um der steigenden Nachfrage nach kleineren, kompakteren Geräten gerecht zu werden, wurden elektronische Komponenten immer kleiner und kompakter gestaltet.
Die Einführung von SMART-Technologien (Selbstüberwachung, -analyse und -berichterstattung ) hat die Technologielandschaft revolutioniert. SMART findet immer breitere Anwendung, von Smart-Geräten wie Smartwatches und Laptops bis hin zu umfassenderen Lösungen in Smart Homes und Fabriken. Die Notwendigkeit, jede Komponente schnell und präzise zu installieren und zu prüfen, hat den Bedarf an SMT-Anlagen (Self-Monitoring, Translation and Reporting) deutlich gesteigert. Im Jahr 2022 nutzten 216,43 Millionen Menschen Smartwatches, und der Umsatz wurde auf 43,39 Milliarden US-Dollar geschätzt.
Herausforderungen
Hochfrequenzanwendungen und Wärmemanagement sind unerlässlich – Die Entwicklung elektrischer Geräte ist komplex, da viele Faktoren, insbesondere bei der SMD-Bestückung, berücksichtigt werden müssen. Bei der Geräteentwicklung sind unter anderem Hochfrequenzanwendungen, Wärmemanagement und die Belastung der Leiterplatte durch einen ungeeigneten Wärmeausdehnungskoeffizienten (CTE) zu beachten. Der CTE erleichtert das Verständnis der Auswirkungen von Temperaturänderungen auf die Größe eines Objekts. Bei der Entwicklung für Hochfrequenzanwendungen wie Telefonie und Unterhaltungselektronik müssen zusätzlich Faktoren wie die Impedanz der Signalleitungen im Gehäuse, Übersprechen zwischen diesen Leitungen und induktive Verbindungen auf der Leiterplatte berücksichtigt werden.
Systeme für die Oberflächenmontage von Geräten sind teuer.
Oberflächenmontagetechnik sollte nicht zur Montage von Leistungsschaltungen oder anderen Bauteilen verwendet werden.
Marktgröße und Prognose für Oberflächenmontagetechnologie:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
7,4 % |
|
Marktgröße im Basisjahr (2026) |
6,86 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
14,01 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Oberflächenmontagetechnologie:
Gerätesegmentanalyse
Im Markt für Oberflächenmontagetechnik (SMT) wird im Prognosezeitraum mit einem Umsatzanteil von 34 % das größte Wachstum im Inspektionssegment erwartet. Die Nachfrage dürfte durch den steigenden Bedarf an Inspektionsgeräten in der Telekommunikations-, Automobil-, Unterhaltungselektronik-, Computer- und Speicherindustrie getrieben werden. In den USA werden 2021 voraussichtlich rund 9,2 Millionen Pkw produziert, ein Anstieg von 4,5 % gegenüber dem Vorjahr.
Analyse des Endnutzer-Branchensegments
Der Markt für Oberflächenmontagetechnik (SMD) im Telekommunikationssektor wird im Prognosezeitraum voraussichtlich einen signifikanten Anteil von rund 25 % erreichen. Der Bedarf an SMD-Technologie wird durch die steigende Nachfrage nach drahtlosen Netzwerken in Hochleistungsrechnern und Telekommunikationsanwendungen getrieben, die für einen schnellen und präzisen Netzwerkbetrieb unerlässlich sind. Bis Ende 2021 wird es 5,3 Milliarden Mobilfunkkunden geben, was 67 % der Weltbevölkerung entspricht. Bis 2025 wird die Zahl der Mobilfunkkunden um mehr als 400 Millionen steigen.
Unsere detaillierte Analyse des globalen Marktes für Oberflächenmontagetechnik umfasst die folgenden Segmente:
Ausrüstung |
|
Komponente |
|
Endverbraucherbranche |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Marktanalyse für Oberflächenmontagetechnologie:
Einblicke in den APAC-Markt
Der Markt für Oberflächenmontagetechnik (SMT) wächst im asiatisch-pazifischen Raum stark und erzielt dort einen Umsatzanteil von rund 35 %. Dies ist vor allem auf die hohe Dichte an Leiterplattenherstellern in dieser Region zurückzuführen. China verfügt über zahlreiche Produktionsstätten für Leiterplatten; so befindet sich beispielsweise in Shanghai die größte Produktionsstätte von AT&S, die auf mehrlagige Leiterplatten spezialisiert ist. Dies ist auf die Fokussierung des Unternehmens auf den bedeutenden chinesischen Mobilfunkmarkt zurückzuführen. Im Jahr 2022 produzierte China über 324 Milliarden integrierte Schaltkreise, ein Rückgang von 10 % gegenüber dem Vorjahr.
Einblicke in den nordamerikanischen Markt
Nordamerika wird im Prognosezeitraum voraussichtlich einen Marktanteil von 28 % am globalen Markt für Oberflächenmontagetechnik (SMT) halten. Aufgrund der Produktion hochwertiger und wettbewerbsfähiger Unterhaltungselektronik in Nordamerika werden SMT-Bestückungslösungen eingesetzt. Der steigende Bedarf an mobilen, internetfähigen Geräten, Unterhaltungselektronik, Automobilindustrie und Telekommunikation sowie die Anforderungen an höhere Präzision, Miniaturisierung und kürzere Bearbeitungszeiten tragen ebenfalls zum Wachstum des Marktes für SMT-Bestückungsanlagen bei.
Marktteilnehmer im Bereich der Oberflächenmontagetechnik:
- Mycronic AB
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Keystone Electronics
- Orbotech Ltd
- Cicor-Gruppe
- Linx Technologies
- CyberOptics Corporation
- Nordson Corporation
- Montagesysteme
- Electro Scientific Industries Inc.
- Viscom AG
Neueste Entwicklungen
- Mycronic AB hat von einem Bestandskunden in Asien einen Auftrag für einen Prexision 800 Evo Maskenschreiber für Displayanwendungen erhalten. Die Auslieferung des Systems ist für das zweite Quartal 2024 geplant.
- Keystone Electronics hat sein Produktportfolio an ultraflachen SMD-Gewindeeinsätzen um metrische und zöllige Ausführungen erweitert. Die SMD-Einsätze sind nun mit metrischem Gewinde (M2,5, M3, M4) oder Zöllgewinde (2-56, 4-40, 6-32) erhältlich. Die spezielle Verpackung und das Design ermöglichen ein schnelles und einfaches Einsetzen der verzinnten Stahl-Gewindeeinsätze in Leiterplatten.
- Report ID: 5253
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
