Marktausblick für die Kunststoffabfallbewirtschaftung:
Der Markt für Kunststoffabfallmanagement hatte 2026 ein Volumen von 43,3 Milliarden US-Dollar und wird bis Ende 2036 voraussichtlich auf 69,2 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 4,8 % im Prognosezeitraum 2027–2036 entspricht. Im Jahr 2027 wird das Marktvolumen für Kunststoffabfallmanagement auf 45,38 Milliarden US-Dollar geschätzt.
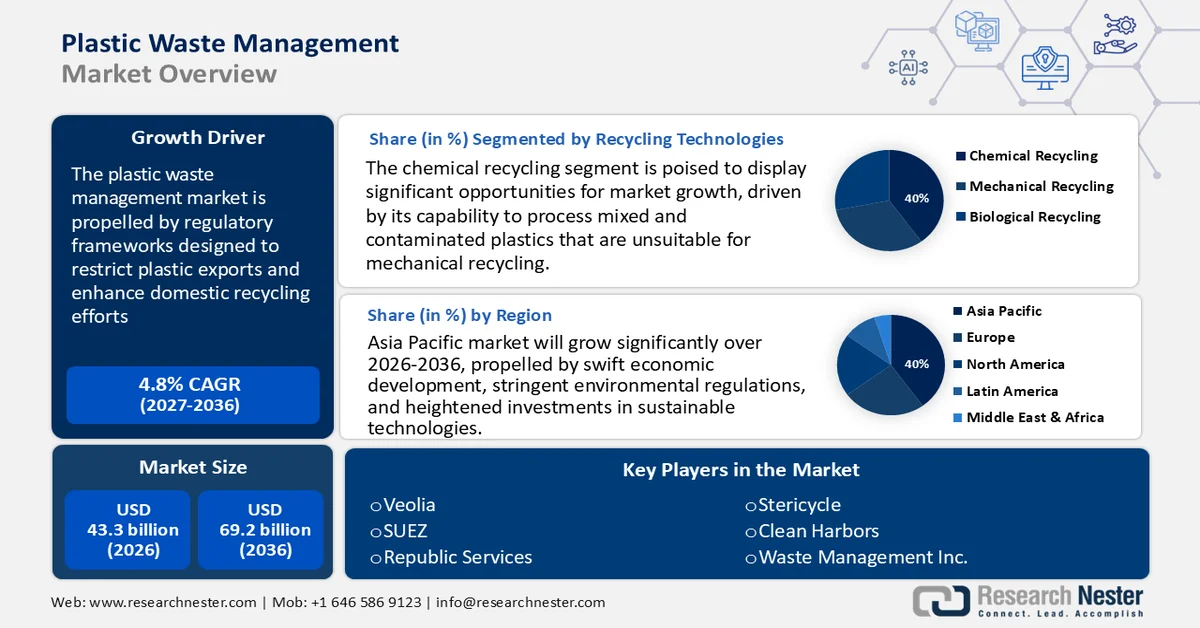
Das Marktwachstum wird hauptsächlich durch regulatorische Rahmenbedingungen vorangetrieben, die den Export von Kunststoffabfällen einschränken und die inländischen Recyclingbemühungen verstärken sollen. Die Änderung des Basler Übereinkommens von 2019 schreibt die vorherige informierte Zustimmung für den Export kontaminierter Kunststoffabfälle zwischen 189 Ländern vor und begrenzt so den Abfalltransfer von Industrie- in Entwicklungsländer. Gleichzeitig hat Chinas Initiative „Operation Nationales Schwert“ die weltweiten Importe von Kunststoffabfällen seit 2018 drastisch reduziert. Diese Regelungen fördern Investitionen in lokale Sortier- und Recyclinganlagen.
Die Lieferketten für Rohstoffe konzentrieren sich zunehmend auf die Beschaffung von recycelten Rohstoffen im Inland. Laut UNCTAD überstieg der weltweite Handel mit Kunststoffen im Jahr 2023 die Marke von 1,1 Billionen US-Dollar, was einem Volumen von 323 Millionen Tonnen entspricht. Dieselbe Quelle gibt an, dass mehr als 78 % aller hergestellten Kunststoffe international vermarktet werden. Zudem landen 75 % aller jemals produzierten Kunststoffe im Abfall. Die Europäische Kommission gibt außerdem bekannt, dass die EU im Jahr 2024 35,7 Millionen Tonnen recycelbarer Rohstoffe exportierte, während sie 46,7 Millionen Tonnen importierte. Dies spiegelt eine wachsende Kapazität für das interne Recycling wider. Investitionen in Forschung und Entwicklung werden durch staatliche Zuschüsse und Industrieabgaben im Rahmen der erweiterten Herstellerverantwortung (EPR) unter Aufsicht der Baseler Standards gefördert. Obwohl Daten zum Verbraucherpreisindex (VPI) auf Verbraucherebene rar sind, stehen die Dienstleistungskosten weiterhin unter dem Druck der Inflation bei vorgelagerten Rohstoffen und Energie.
Schlüssel Kunststoffabfallmanagement Markteinblicke Zusammenfassung:
Regionale Highlights:
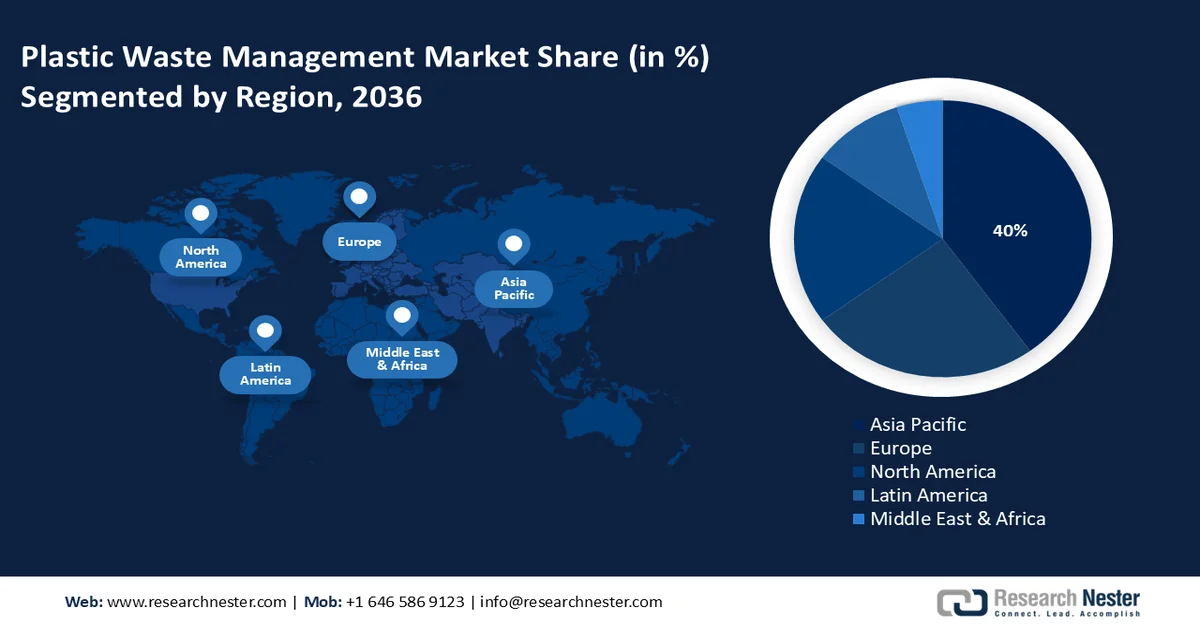
- Der asiatisch-pazifische Raum wird aufgrund der rasanten wirtschaftlichen Entwicklung und steigender Investitionen in nachhaltige Technologien bis 2036 voraussichtlich einen Umsatzanteil von 40 % am Markt für Kunststoffabfallmanagement erreichen.
- Europa wird voraussichtlich bis 2036 einen Anteil von 30 % ausmachen, angetrieben durch strenge Umweltauflagen und beschleunigte Initiativen zur Kreislaufwirtschaft.
Segment-Einblicke:
- Das Segment des chemischen Recyclings wird voraussichtlich bis 2036 einen Marktanteil von 40 % im Bereich der Kunststoffabfallbewirtschaftung erreichen. Dies ist auf die Fähigkeit zurückzuführen, gemischte und verunreinigte Kunststoffe in wiederverwendbare Rohstoffe umzuwandeln.
- Das Segment der mechanischen Sortierung wird im gesamten Untersuchungszeitraum voraussichtlich einen Marktanteil von 28 % erzielen. Dies wird durch die zunehmende Integration automatisierter Systeme zur Verbesserung der Recyclingeffizienz begünstigt.
Wichtigste Wachstumstrends:
- EU-ECHA- und REACH-ähnliche Standards
- Wechsel hin zu Kreislaufwirtschaftsmodellen
Hauptherausforderungen:
- Preisdruck durch Rohstoffpreisschwankungen
- Hohe Kosten der Recyclinginfrastruktur
Wichtigste Akteure:Dow Inc., SABIC (Saudi Basic Industries), Mitsubishi Chemical Corporation, LyondellBasell Industries, Covestro AG, LG Chem, Reliance Industries Limited, Mitsui Chemicals, Inc., Formosa Plastics Corporation, INEOS Group, Braskem S.A., Petronas Chemicals Group Berhad, SABIC Innovative Plastics, Queensland Chemical Industries.
Global Kunststoffabfallmanagement Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:43,3 Mrd. USD
- Marktgröße 2027:45,38 Mrd. USD
- Prognostizierte Marktgröße:69,2 Mrd. USD bis 2036
- Wachstumsprognose:4,8 % CAGR (2027–2036)
Wichtigste regionale Entwicklungen:
- Größte Region: Asien-Pazifik (40 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Nordamerika
- Führende Länder: USA, Deutschland, Frankreich, China, Japan
- Aufstrebende Länder: China, Indien, Japan, Südkorea, Thailand
Last updated on : 31 August, 2026
Markt für Kunststoffabfallmanagement – Wachstumstreiber und Herausforderungen
Wachstumstreiber
- EU-ECHA- und REACH-ähnliche Standards: Gemäß der REACH-Verordnung der ECHA sind Chemiehersteller in der EU verpflichtet, gefährliche Stoffe, darunter auch Kunststoffadditive, zu registrieren und umfassende Informationen zu Gefahren und Exposition bereitzustellen. Diese Rechtsstruktur fördert die Transparenz entlang der gesamten Lieferkette für Kunststoffchemikalien. Infolgedessen steigt die Nachfrage nach umweltfreundlichen chemischen Formulierungen und Kunststoffadditiven. Unternehmen investieren verstärkt in umweltfreundliche Prozessentwicklungen, um die REACH-Anforderungen zu erfüllen. Diese Verordnung führt zu erheblichen Veränderungen in der Produktion und im Umgang mit kunststoffbezogenen Chemikalien.
- Hinwendung zu Kreislaufwirtschaftsmodellen: Der Wandel von einem linearen Modell (Herstellung – Nutzung – Entsorgung) zu einem Kreislaufwirtschaftsmodell (Reduzierung – Wiederverwendung – Recycling) wird das globale Marktwachstum im Prognosezeitraum maßgeblich beeinflussen. Weltweit führen Regierungen strenge Vorschriften für Kunststoffverpackungen ein, während Unternehmen verstärkt auf ESG-Kriterien und den Druck der Verbraucher reagieren, den Einsatz von Neuplastik zu reduzieren. Dies dürfte den Absatz von Abfallmanagementsystemen ankurbeln. Der Aktionsplan der EU für die Kreislaufwirtschaft, Indiens strenge Vorgaben zur erweiterten Herstellerverantwortung (EPR) für Kunststoffverpackungen und Initiativen auf Ebene der US-Bundesstaaten zählen zu den wichtigsten Markttreibern. In Kalifornien sind Getränkehersteller zudem verpflichtet, bis 2030 50 % Recyclingmaterial in Kunststoffbehältern zu verwenden. Solche standardisierten Reduktions- und Recyclingziele schaffen ein profitables Umfeld für Hersteller von Lösungen zur Kunststoffabfallbewirtschaftung.
- Digitalisierung der Abfallwirtschaft: Die zunehmende Digitalisierung dürfte den Absatz intelligenter Lösungen für die Kunststoffabfallbewirtschaftung in den kommenden Jahren deutlich steigern. Technologien wie IoT-vernetzte Sammelsysteme, intelligente Abfallbehälter und KI-gestützte Sortiermaschinen gewinnen an Bedeutung, da sie effizient arbeiten und die Betriebskosten senken. Große Unternehmen investieren massiv in schnelle und präzise KI-Roboterarme, die Entscheidungen in Echtzeit treffen. Im September 2024 stellte Greyparrot eine neue Version seines Greyparrot Analyzer vor. Dieses System wird über Förderbändern in Recyclinganlagen installiert und nutzt intelligente Kameras, um mithilfe von KI Echtzeitbilder aufzunehmen. Dieser digitale Trend wird die Nutzung intelligenter Abfallwirtschaftstechnologien in Zukunft voraussichtlich beschleunigen.
Herausforderungen
- Preisdruck durch Rohstoffpreisschwankungen: Die Volatilität der Rohstoffpreise, beeinflusst durch geopolitische Ereignisse und Lieferkettenunterbrechungen, hat erhebliche Auswirkungen auf Chemiehersteller im Bereich der Kunststoffabfallwirtschaft. So führen beispielsweise geopolitische Konflikte zwischen verschiedenen Ländern zu komplexen Preisstrukturen und schmälern die Gewinnmargen. Die Hersteller stehen vor der Wahl, diese Mehrkosten entweder selbst zu tragen oder an die Kunden weiterzugeben, was wiederum die Wettbewerbsfähigkeit und die Nachfragestabilität beeinträchtigt.
- Hohe Kosten der Recyclinginfrastruktur: Die Herstellung und Installation von Sortier- und chemischen Recyclingtechnologien erfordern hohe Investitionskosten (CAPEX), was ihre Akzeptanz in preissensiblen Märkten potenziell einschränkt. In entwickelten Regionen wie den USA, Japan und Europa spielt dieser Faktor eine geringere Rolle, da die Kosten für die Infrastruktur zur Kunststoffabfallbewirtschaftung häufig durch öffentliche Förderprogramme, Subventionen, Recyclingprogramme oder Nachhaltigkeitsinitiativen gedeckt werden. Der Mangel an umweltfreundlichen Projekten und Fördermitteln dürfte den Absatz von Lösungen zur Kunststoffabfallbewirtschaftung in einigen Entwicklungsländern beeinträchtigen.
Marktgröße und Prognose für das Management von Kunststoffabfällen:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
4,8 % |
|
Marktgröße im Basisjahr (2026) |
43,3 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
69,2 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung im Bereich Kunststoffabfallmanagement:
Segmentanalyse der Recyclingtechnologien
Das Segment des chemischen Recyclings wird bis 2036 voraussichtlich 40 % des globalen Marktes für die Entsorgung von Kunststoffabfällen ausmachen. Grund dafür ist die Fähigkeit des Verfahrens, gemischte und verunreinigte Kunststoffe zu verarbeiten, die sich nicht für das mechanische Recycling eignen. Dieser Ansatz entspricht den Zielen der Kreislaufwirtschaft, indem er Kunststoffabfälle in Rohstoffe für neue Materialien umwandelt. Die Europäische Chemikalienagentur (ECHA) betont die Notwendigkeit kontinuierlicher regulatorischer Unterstützung für chemische Recyclingtechnologien, die darauf abzielen, die Kunststoffverschmutzung zu verringern und Treibhausgasemissionen zu reduzieren.
Im April 2025 berichtete die International Finance Corporation (IFC), dass fast 80 % der jährlich angekündigten neuen Recyclingkapazität von 308.000 Tonnen auf Projekte im Bereich des chemischen Recyclings entfallen. Bis 2030 wird die Kapazität für chemisches Recycling voraussichtlich 5 Millionen Tonnen überschreiten, verglichen mit weniger als 1 Million Tonnen im Jahr 2023. Derzeit werden die meisten Investitionen in den USA und Europa getätigt, doch auch Entwicklungsländer zeigen zunehmend Interesse. So plant beispielsweise Greenback Recycling Technologies den Bau neuer Recyclinganlagen in Lateinamerika, die mithilfe von Mikrowellentechnologie bis zu 90.000 Tonnen schwer recycelbare Abfälle, darunter flexible Kunststoffverpackungen, verarbeiten können. Auch die PETRONAS Chemical Group strebt den Bau der größten chemischen Recyclinganlage Asiens an. Insgesamt dürfte die Recyclingbewegung die Umsätze der wichtigsten Akteure im Prognosezeitraum verdoppeln.
Segmentanalyse Abfallsammlung und -sortierung
Die mechanische Sortierung wird im Untersuchungszeitraum voraussichtlich 28 % des globalen Marktanteils im Bereich der Kunststoffabfallentsorgung ausmachen. Haupttreiber ist die zunehmende Automatisierung sowohl in der kommunalen als auch in der industriellen Abfallwirtschaft. Regierungen weltweit setzen sich für eine höhere Sortiereffizienz ein, um die Recyclingquoten zu verbessern und die Abhängigkeit von Deponien zu verringern. So fördert beispielsweise die US-Umweltschutzbehörde (EPA) innovative Sortiertechnologien durch Zuschüsse und Richtlinien, die darauf abzielen, das nationale Recyclingziel von 50 % bis 2030 zu erreichen. Auch der Aktionsplan der Europäischen Union für die Kreislaufwirtschaft konzentriert sich auf nachhaltiges Wachstum und unterstützt verbesserte Abfallsortierverfahren, um Verunreinigungen in recycelten Kunststoffen zu reduzieren. Dies wiederum erhöht den Bedarf an mechanischen Sortiersystemen.
Endnutzersegmentanalyse
Dem Verpackungssegment wird im Untersuchungszeitraum voraussichtlich der größte Marktanteil zugeschrieben. Der florierende E-Commerce führt zu einem erhöhten Kunststoffverbrauch. Laut einem Bericht der Konferenz der Vereinten Nationen für Handel und Entwicklung (UNCTAD) überschritt der E-Commerce-Umsatz im Jahr 2022 die Marke von 27 Billionen US-Dollar und dürfte in den kommenden Jahren weiterhin stark wachsen. Der Nachhaltigkeitstrend in diesem Sektor wird voraussichtlich den Einsatz von recycelbaren Verpackungsmaterialien weiter steigern. Die Reusable Packaging Association (RPA) gibt an, dass der globale Markt für Mehrwegverpackungen im Jahr 2023 auf 107 Milliarden US-Dollar geschätzt wurde. Insgesamt dürfte der hohe Verbrauch von Kunststoffverpackungen die Entwicklung und Vermarktung intelligenter Abfallmanagementlösungen beschleunigen.
Unsere detaillierte Analyse des globalen Marktes für Kunststoffabfallmanagement umfasst die folgenden Segmente:
Segment | Teilsegment |
Recyclingtechnologien |
|
Sammlung & Sortierung |
|
Behandlung und Entsorgung |
|
Abfallverwertung |
|
Polymer |
|
Quelle |
|
Endbenutzer |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Markt für Kunststoffabfallmanagement – Regionale Analyse
Einblicke in den asiatisch-pazifischen Markt
Der asiatisch-pazifische Markt für Kunststoffabfallmanagement wird bis 2036 voraussichtlich 40 % des globalen Umsatzanteils erreichen. Haupttreiber sind die rasante wirtschaftliche Entwicklung, strenge Umweltauflagen und steigende Investitionen in nachhaltige Technologien. China ist hierbei Vorreiter, unterstützt durch umfangreiche staatliche Förderprogramme und Industriereformen. Japan und Südkorea konzentrieren sich auf Fortschritte in der grünen Chemie, während Indien und Malaysia ihre Infrastruktur und regulatorischen Rahmenbedingungen zur Optimierung der Abfallverarbeitung verbessern. Das Wachstum öffentlich-privater Partnerschaften und die verstärkten Investitionen in Forschung und Entwicklung stärken die Nachfrage nach Abfallmanagementlösungen in der gesamten Region zusätzlich.
China wird voraussichtlich weiterhin den größten Umsatzanteil im asiatisch-pazifischen Markt erzielen, angetrieben durch erhebliche staatliche Investitionen in Kreislaufwirtschaftsstrategien und Umweltreformen. Ein Bericht von Earth.org zeigt, dass das Land mindestens 20 % oder ein Fünftel des weltweiten Kunststoffverbrauchs ausmacht. Es ist zudem der größte Produzent und Exporteur von Einweg- und Neukunststoffen. Dies verdeutlicht, dass China zur Reduzierung des CO₂-Fußabdrucks strenge Vorschriften für die Kunststoffverwendung einführt, was indirekt die Nachfrage nach Lösungen für die Abfallwirtschaft erhöht. Die Modernisierung des Industriesektors in Verbindung mit strengen Umweltauflagen steigert ebenfalls die Nachfrage nach hochentwickelten Chemikalien für die Kunststoffabfallbewirtschaftung. Darüber hinaus fördern staatliche Anreize für eine umweltfreundliche Produktion in Verbindung mit einer diversifizierten Industriebasis das Marktwachstum.
Einblicke in den europäischen Markt
Europa wird voraussichtlich bis 2036 einen Marktanteil von 30 % am weltweiten Markt für Kunststoffabfallmanagement erreichen. Gründe hierfür sind die strengen Vorschriften der Europäischen Chemikalienagentur (ECHA) und die ambitionierten Nachhaltigkeitsziele des Europäischen Green Deals. Großbritannien, Deutschland und Frankreich verzeichnen ein starkes Nachfragewachstum, das durch steigende Investitionen in grüne Chemie und Kreislaufwirtschaftsinitiativen angetrieben wird. Staatliche Förderprogramme sowie Forschungs- und Entwicklungsaktivitäten im Bereich fortschrittliches Recycling und nachhaltige chemische Produktion fördern ebenfalls den Markt für Lösungen im Kunststoffabfallmanagement.
Deutschland wird voraussichtlich während des gesamten Untersuchungszeitraums den größten Umsatzanteil am europäischen Markt halten. Ausschlaggebend hierfür sind der starke Chemiesektor, die hochentwickelte Recyclinginfrastruktur und die staatliche Politik, die eine nachhaltige chemische Entwicklung fördert. Deutschlands Vorreiterrolle bei der Einführung einer Kreislaufwirtschaft und seine strengen Umweltauflagen sind grundlegend für diese Marktführerschaft. Die Europäische Umweltagentur (EUA) gab in ihrem Bericht bekannt, dass die Recyclingquote für Kunststoffverpackungen im Jahr 2022 auf über 50 % gestiegen ist. Dies wirkt sich positiv auf den Absatz von Lösungen für das Abfallmanagement aus. Dieselbe Quelle schätzte außerdem, dass Deutschland im Jahr 2022 pro Person 227 kg Kunststoffabfall produzierte, was deutlich über dem Durchschnitt von 186 kg pro Person in den 27 EU-Ländern liegt. Insgesamt dürfte eine Investition in Deutschland die Umsätze von Herstellern von Lösungen für das Kunststoffabfallmanagement verdoppeln.
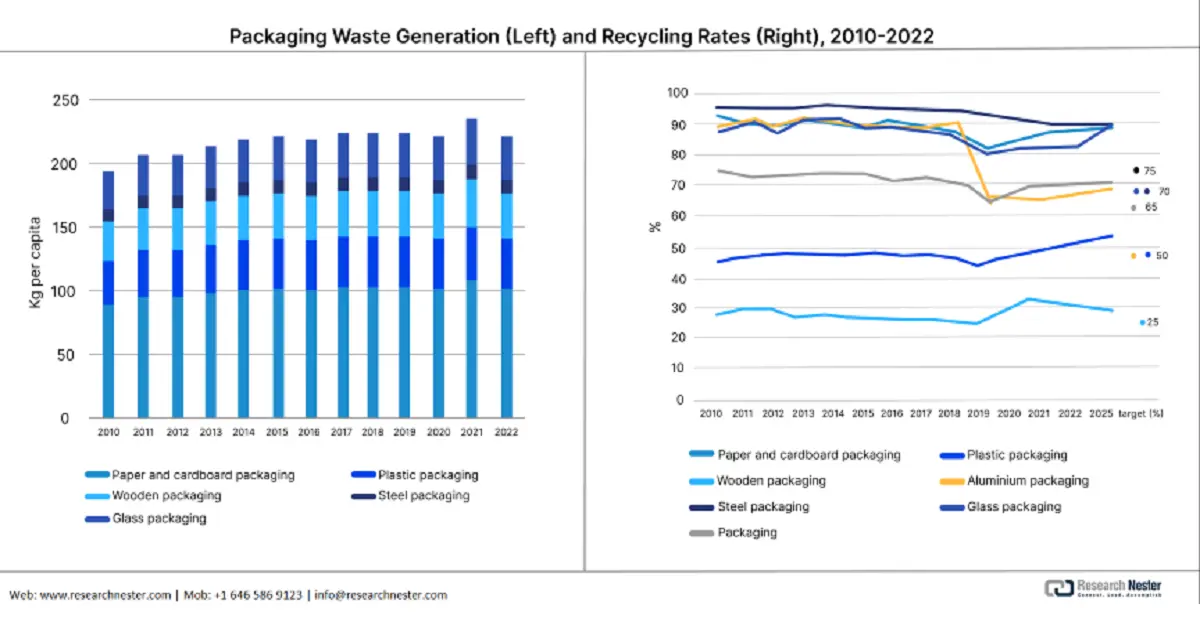
Quelle : EWR
Einblicke in den nordamerikanischen Markt
Der nordamerikanische Markt für Kunststoffabfallmanagement wird voraussichtlich von 2027 bis 2036 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3 % wachsen. Dieses Wachstum ist auf die strengen Umweltauflagen der EPA und verstärkte staatliche Investitionen in nachhaltige Chemieinitiativen zurückzuführen. Fortschritte bei chemischen Recyclingtechnologien sowie staatliche Fördergelder zur Förderung der Produktion sauberer Energiechemikalien beschleunigen die Einführung von Lösungen für das Kunststoffabfallmanagement zusätzlich. Darüber hinaus wird die Nachfrage durch industrielle Vorgaben zur Entsorgung chemischer Abfälle und Strategien zur Kreislaufwirtschaft gestärkt.
Die USA sind aufgrund des zunehmenden Regulierungsdrucks und der Nachhaltigkeitsziele von Unternehmen führend im Absatz von Technologien zur Kunststoffabfallbewirtschaftung. Die wachsende Besorgnis der Öffentlichkeit über die Plastikverschmutzung dürfte ein lukratives Umfeld für Hersteller von Lösungen zur Kunststoffabfallbewirtschaftung schaffen. Laut US Plastics Pact Inc. produzierten die US-Pakt-Mitglieder im Jahr 2023 fast 5,57 Millionen Tonnen Kunststoff. Zudem wurden rund 33 % aller Kunststoffverpackungen im Land (nach Gewicht) von diesen Mitgliedern hergestellt. Der Großteil des Kunststoffabfalls stammt aus dem Verpackungssektor, insbesondere aus Einwegkunststoffen für Lebensmittel, Getränke und Online-Shopping. Daher stehen Verpackungen im Mittelpunkt der Sammel- und Recyclingbemühungen. Insgesamt sind die USA der attraktivste Investitionsmarkt für die wichtigsten Akteure.
Wichtige Akteure im Markt für Kunststoffabfallmanagement:
- BASF SE
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Dow Inc.
- SABIC (Saudi Basic Industries)
- Mitsubishi Chemical Corporation
- LyondellBasell Industries
- Covestro AG
- LG Chem
- Reliance Industries Limited
- Mitsui Chemicals, Inc.
- Formosa Plastics Corporation
- INEOS-Gruppe
- Braskem SA
- Petronas Chemicals Group Berhad
- SABIC Innovative Kunststoffe
- Queensland Chemical Industries
Der Markt für Kunststoffabfallmanagement wird hauptsächlich von multinationalen Unternehmen dominiert, die innovative und nachhaltige Strategien verfolgen. Branchenführer investieren erhebliche Ressourcen in grüne Technologien, Initiativen zur Kreislaufwirtschaft und die Expansion in verschiedene Regionen. Konzerne wie BASF und Dow sind mit ihren zukunftsweisenden Recyclinglösungen führend, während asiatische Unternehmen wie Mitsubishi Chemical und LG Chem sich darauf konzentrieren, digitale Innovationen mit umweltfreundlichen Produkten zu verbinden, um ihre Wettbewerbsfähigkeit zu sichern und den sich wandelnden globalen Vorschriften gerecht zu werden.
Die folgende Tabelle präsentiert die führenden Hersteller auf dem Markt:
Neueste Entwicklungen
- Im April 2025 gab WM Intellectual Property Holdings, L.L.C. die Eröffnung von vier neuen Recycling- und Erdgasaufbereitungsanlagen in den USA bekannt. Diese Projekte sind Teil des 3-Milliarden-Dollar-Plans von WM zur Verbesserung der Nachhaltigkeit von 2022 bis 2026. Dieser Plan umfasst den Bau oder die Modernisierung von 39 Recyclinganlagen sowie die Inbetriebnahme von 20 neuen, WM-eigenen Erdgasaufbereitungsanlagen.
- Im Februar 2024 kündigte Tetra Pak Investitionspläne für Projekte zur Verbesserung des Recyclings von Kartonverpackungen in der Europäischen Union an. Diese Bemühungen unterstützen die Ziele der geplanten EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR).
- Report ID: 2770
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
