工业冷却系统市场展望:
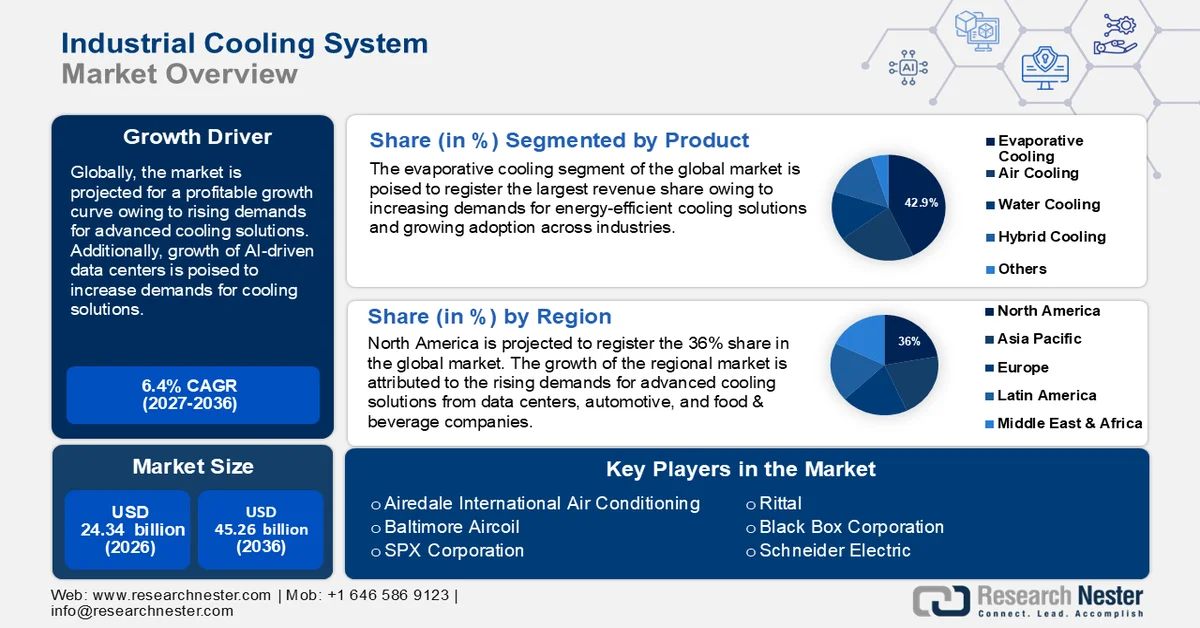
2026年工业冷却系统市场规模为243.4亿美元,预计到2036年底将达到452.6亿美元,在预测期(即2027-2036年)内复合年增长率约为6.4%。2027年,工业冷却系统行业规模估计为259亿美元。
工业冷却系统市场的增长归功于人们对节能解决方案日益增长的关注以及工业化的快速发展。发电、制造业、食品加工和数据中心等行业的增长推动了对工业冷却系统的需求,这些系统有助于提高设备性能、减少停机时间并保障运行安全。此外,全球肉类出口和乳制品行业的增长也将进一步推动对工业冷却系统的需求。
2023年,《数据世界》(Our World in Data)发布的一份报告估计,过去50年全球肉类生产和消费量持续增长,其中亚太地区是全球最大的肉类生产区。这一趋势有利于工业冷却系统市场,因为肉类消费量的增长与肉类加工厂的扩张密切相关,而这些工厂需要冷却系统来保障食品安全和质量。例如,2024年9月,威克利夫·道格拉斯食品公司(Wycliff Douglas Provisions,简称WDP)宣布对其位于德克萨斯州梅斯基特的工厂进行大规模扩建,新增25,000平方英尺的肉类加工厂面积。全球食品供应链推动了对高效冷藏和运输解决方案的需求,以确保肉类产品以最佳状态运抵指定市场,从而带动了对工业冷却系统的需求。此外,对节能解决方案日益增长的需求也将促使企业加大对冷却系统的投资,以降低运营成本。
全球工业冷却系统市场有望受益于数据中心的快速增长,因为数据中心对工业冷却系统的需求日益增长。先进冷却系统的应用为制造商提供了推出环保型冷却解决方案的机遇,例如混合冷却系统,该系统可结合多种冷却方式以提高效率。对可持续解决方案的日益增长的需求也为市场创造了机遇,促使制造商生产符合绿色环保理念的先进冷却解决方案。例如,惠普企业(Hewlett Packard Enterprise)于2024年10月推出了一种100%无风扇的直接液冷系统架构,用于冷却下一代人工智能系统。随着数字化转型有望进一步刺激市场需求,全球市场有望利用这些有利趋势,并在预测期结束前继续保持盈利增长势头。
关键 工业冷却系统 市场洞察摘要:
区域亮点:
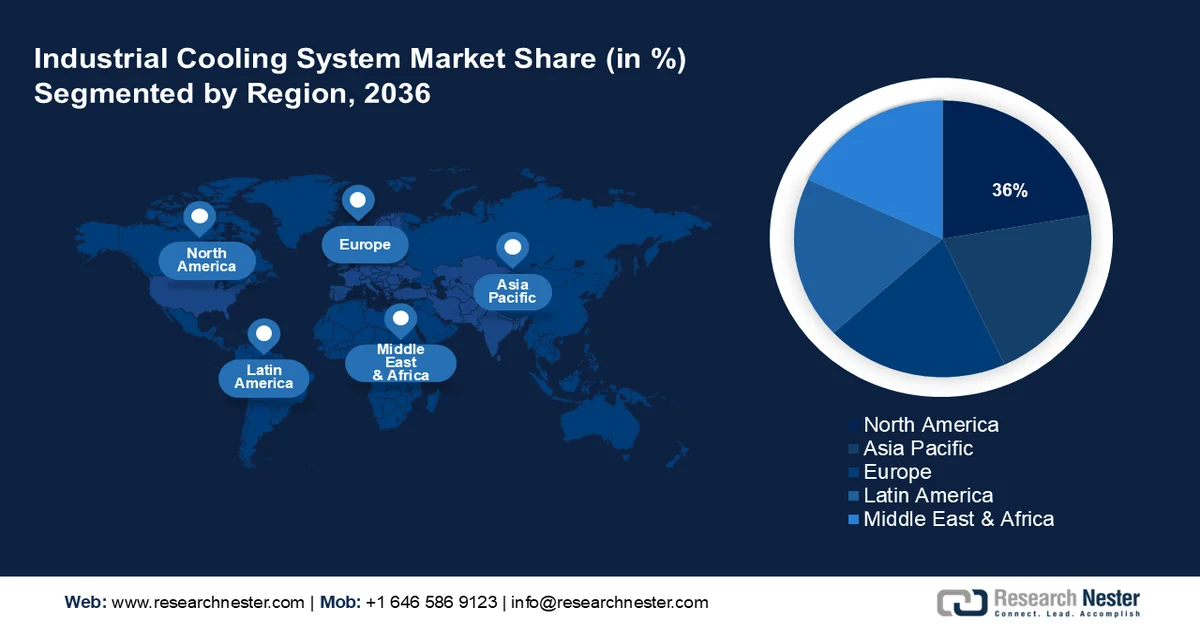
- 北美地区在工业冷却系统市场占据主导地位,市场份额高达 36%,这主要得益于冷链物流和数据中心的需求,预计到 2027 年至 2036 年,北美市场将持续增长。
- 亚太地区工业冷却系统市场预计到 2036 年将快速增长,这主要得益于制造业和数据中心行业的扩张。
细分市场洞察:
- 预计到 2036 年,蒸发冷却细分市场将占据 42.9% 的市场份额,这主要得益于市场对可持续和节能型冷却解决方案的需求不断增长。
主要增长趋势:
- 快速的城市化和工业扩张
- 对食品安全日益增长的需求
主要挑战:
- 与水资源短缺相关的问题
- 能源价格波动
- 主要参与者:Airedale International Air Conditioning、Baltimore Aircoil、Schneider Electric、SPX Corporation、Vertiv、Asetek、Rittal、EVAPCO、Black Box Corporation、Coolcentric、Emerson Electric。
全球 工业冷却系统 市场 预测与区域展望:
市场规模及增长预测:
- 2026年市场规模:243.4亿美元
- 2027年市场规模:259亿美元
- 预计市场规模:到2036年将达到452.6亿美元
- 增长预测:2027-2036年复合年增长率为6.4%
主要区域动态:
- 最大区域:北美(到 2036 年,份额将达到 36%)
- 增长最快的地区:亚太地区
- 主要国家/地区:美国、中国、德国、日本、英国
- 新兴国家:中国、印度、日本、韩国、新加坡
Last updated on : 31 August, 2026
工业冷却系统市场增长驱动因素和挑战:
增长驱动因素
快速的城市化和工业扩张:快速的城市化推动了大规模的工业扩张,而工业冷却系统的需求日益增长。全球工业冷却系统有望受益于各工业部门对可靠冷却解决方案日益增长的需求。例如,联合国估计,到2050年,全球68%的人口将居住在城市地区。钢铁、石油化工、制造业等行业依赖冷却系统来稳定重型机械的温度。
此外,智慧城市的兴起有望推动能源工厂和建筑工地对冷却解决方案的需求增长。制造商们有望在应对高热负荷的专用冷却系统市场中发现商机,从而助力全球市场的持续增长。- 食品安全需求日益增长:食品饮料行业对食品安全标准的审查日益严格,推动了对冷却解决方案的需求。全球工业冷却系统市场有望受益于不断增长的冷却解决方案需求,这些解决方案旨在保鲜易腐产品并符合卫生标准。快速的城市化进程推动了加工食品和冷冻食品的需求,进而促使企业加大对冷库设施的投资。企业可以通过投资能够有效满足峰值冷却负荷的冷却解决方案,在全球市场中保持竞争优势。
此外,全球市场的一个关键驱动因素是乳制品行业的增长,这体现在企业间日益增多的合作关系上。例如,2024年4月,德拉瓦尔宣布与领先的牛奶冷却罐制造商塞拉普建立合作伙伴关系,塞拉普将在全球范围内接管德拉瓦尔的牛奶冷却罐业务。 - 数据中心数量增长:全球数据中心的日益普及是工业冷却系统市场增长的重要驱动力。工业4.0倡议推动的数字化转型正在推动数据中心运营对冷却系统的需求。数据中心对温度非常敏感,需要先进的冷却系统(例如液冷)来维持稳定运行。例如,2024年10月,AAON获得了价值1.745亿美元的液冷数据中心订单,为其提供定制设计的热管理系统。先进的暖通空调系统对于维持数据中心的正常运行至关重要,这为全球工业冷却系统市场提供了丰富的解决方案,创造了巨大的盈利机会。
挑战
水资源短缺问题:工业冷却系统可能面临水资源短缺带来的挑战。蒸发冷却方式依赖水来散热,在水资源短缺地区,各行业在冷却解决方案方面可能会遇到困难。其他冷却方案可能会增加运营成本,给该行业带来更多挑战。此外,气候变化问题也可能阻碍全球工业冷却系统市场的增长。
能源价格波动:工业冷却系统是高耗能系统,全球能源价格波动会影响运营成本。需要大规模冷却的行业尤其容易受到能源价格上涨的影响。这种趋势可能会阻碍工业冷却系统行业的增长,因为企业可能会优先考虑短期成本节约而非长期收益,从而抑制企业投资升级冷却系统的意愿。
工业冷却系统市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2026 |
|
预测期 |
2027-2036 |
|
复合年增长率 |
6.4% |
|
基准年市场规模(2026 年) |
243.4亿美元 |
|
预测年份市场规模(2036 年) |
452.6亿美元 |
|
区域范围 |
|
工业冷却系统市场细分:
产品(蒸发冷却、空气冷却、水冷却和混合冷却)
预计到2036年,蒸发冷却技术将占据工业冷却系统市场42.9%以上的份额。该领域的增长主要归功于市场对可持续和节能冷却解决方案日益增长的需求。蒸发冷却利用水来吸收和散发热量,与传统冷却方式相比,它是一种更具成本效益的解决方案,因此应用越来越广泛。应用范围的不断扩大是该领域的主要驱动力。企业可以通过为各行业提供先进的冷却塔来把握这一领域不断增长的机遇。例如,美卓公司于2023年11月推出了一款升级版蒸发冷却塔,即一种利用蒸发作用净化炉膛干气的解决方案。
预计在预测期内,全球工业冷却系统市场中的空气冷却细分市场将扩大其收入份额。该细分市场的增长主要得益于食品饮料行业对可控冷却解决方案的需求不断增长。此外,由于空气冷却解决方案无需用水,因此减少用水的需求日益增加,这也推动了该细分市场的增长。例如,2022年9月,Novamax宣布推出抗震便携式工业空气冷却器。缺水地区有望推动对空气冷却解决方案的需求,从而在预测期末实现强劲增长。
应用领域(汽车、化工、食品饮料、公用事业及电力、石油天然气、制药、工业制造和数据中心)
按应用领域划分,工业冷却系统市场中的汽车行业预计将在预测期末实现收入份额的增长。该细分市场的增长主要得益于对能够确保最佳性能的精密冷却解决方案日益增长的需求。汽车行业需要冷却系统来处理重型机械和其他制造工艺(例如焊接)产生的热量。此外,电动汽车 (EV)行业的崛起也将推动对工业冷却解决方案的需求,从而促进市场增长。例如,巴斯夫塑料公司于 2024 年 4 月宣布支持 RML 集团开发用于高速混合动力汽车的浸没式冷却技术。
我们对工业冷却系统市场的深入分析涵盖以下几个方面:
产品 |
|
应用 |
|
容量 |
|
Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
工业冷却系统市场区域分析:
北美市场预测
预计到2036年,北美工业将占据全球36%的最大收入份额。该地区市场的增长主要归功于冷链物流的日益普及,从而推动了对工业冷却系统的需求。数据中心的快速增长将为该地区带来稳定的工业冷却系统需求,以应对大规模服务器产生的热量。例如,2024年7月,Modine旗下的Airedale公司在美国推出了冷却系统优化器,旨在为数据中心提供可持续且安全的冷却解决方案。凭借对可持续冷却解决方案日益增长的需求,北美市场有望在预测期结束时进一步提升其收入份额。
美国在北美工业冷却系统市场占据领先的收入份额。美国市场的增长主要归功于制造业和数据中心日益增长的需求。例如,2024年10月,先进冷却技术公司(Advanced Cooling Technologies)有望通过与美国能源部高级研究计划署(ARPA-E)签订的两份分包合同,获得110万美元的拨款,用于生产数据中心节能冷却系统。
预计在预测期内,加拿大在工业冷却系统市场的收入份额将有所增长。加拿大市场的增长主要得益于能源、制造业和采矿业需求的不断增长。对可持续解决方案日益增长的需求促使企业投资节能冷却系统。例如,2023年10月,Amaresco和舍弗勒航空航天加拿大公司宣布合作开展清洁冷却和脱碳项目。此外,加拿大的数据中心也在不断扩张,这为制造商提供先进的冷却解决方案创造了新的机遇。
亚太市场分析
亚太地区工业冷却系统市场预计将在预测期内实现最快增长。该地区市场增长主要归功于制造业的扩张,从而推动了对工业冷却系统的需求。例如,2024年9月,韩华航天和SK Enmove联合推出了用于锂离子电池模块的浸没式冷却储能系统。亚太地区的快速城市化进程促进了新兴经济体的工业化,为区域市场带来了丰厚的利润机遇。此外,由于互联网和云服务的普及,亚太地区的数据中心也在蓬勃发展,从而推动了对先进冷却解决方案的需求。
预计中国将在亚太地区工业冷却系统市场占据主要收入份额。中国市场的增长得益于其作为全球制造业领导者的地位。诸如“中国制造2025”等重要的国家主导产业政策,推动了国内企业在全球和国内市场的竞争力,从而增强了中国的商业环境。这些趋势有望推动中国高科技制造业对用于精确温度控制的先进冷却解决方案的需求。此外,5G、数据中心和太阳能项目的快速发展也将为工业冷却系统创造稳定的需求。例如,2024年10月,晶科能源向亿通新能源交付了123兆瓦时的液冷式公用事业规模储能系统。
预计印度在亚太地区工业冷却系统市场的收入份额将有所增长。这一增长主要归功于快速的工业化进程以及各行业日益增长的能源需求。印度炎热潮湿的气候使得工业企业必须采用冷却解决方案来延长设备的使用寿命。印度本土冷却解决方案供应商有望受益于“印度制造”计划,该计划为本土制造商提供激励措施。此外,全球企业也正通过投资工业级冷水机组来满足不断增长的需求,从而把握印度市场的机遇。例如,三菱电机于2024年11月宣布,将投资480万美元在印度卡纳塔克邦新建一座工业冷水机组工厂。
工业冷却系统市场主要参与者:
- 艾尔代尔国际空调
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- 巴尔的摩空气线圈
- 施耐德电气
- SPX公司
- 维蒂夫
- 阿塞泰克
- 仪式
- EVAPCO
- 黑匣子公司
- 酷心
- 艾默生电气
全球工业冷却系统市场预计在预测期内将呈现盈利增长态势。市场主要参与者正加大投资力度,拓展其冷却解决方案产品组合,并进军新兴市场。竞争激烈的市场中,国内外企业都在竞相提升其在全球工业冷却系统市场的收入份额。
以下是市场上的一些主要参与者:
最新发展
- 2024年10月,PRO Refrigeration推出了PRO Chiller PRO4系列冷水机组。该系列旨在通过提供定制化和精简的冷却解决方案,为奶牛养殖、酿造、蒸馏等行业提供支持。PRO Chiller PRO4系列于2024年10月在世界乳品博览会上首次亮相。
- 2024年3月,施耐德电气在卡纳塔克邦班加罗尔开设了一家新的制冷工厂。 新工厂将专注于开发创新的冷却解决方案,以满足印度数据中心生态系统日益增长的需求。
- Report ID: 6697
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)



版权所有 © 2026 Research Nester。保留所有权利。
