Перспективы рынка ферросилиция:
Объем рынка ферросилиция в 2026 году превысил 12,12 млрд долларов США и, как ожидается, достигнет 16,93 млрд долларов США к концу 2036 года, увеличиваясь примерно на 3,4% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли ферросилиция оценивался в 12,53 млрд долларов США.
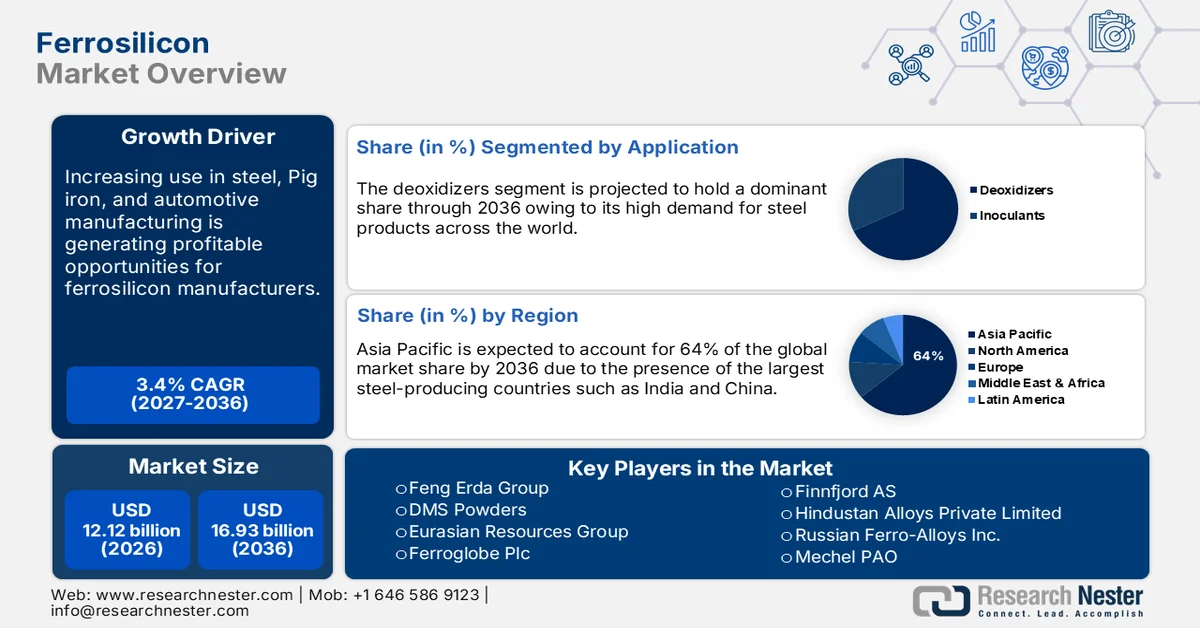
Рынок ферросилиция характеризуется расширением круга конечных потребителей и последующим ростом производства. Производство кремния в США в сентябре 2024 года составило 22 100 метрических тонн (т) по сравнению с 21 900 т в августе 2024 года, а чистые поставки составили 15 400 т в сентябре 2024 года. Запасы на конец сентября 2024 года составили 20 600 т, что представляет собой устойчивый рост по сравнению с предыдущим месяцем. Общий объем импорта ферросилиция в сентябре 2024 года составил 6040 тонн, а общий объем импорта металлического кремния — 13 500 тонн, что на 47% больше, чем в августе 2024 года, и вдвое больше, чем в сентябре 2023 года. Согласно данным Геологической службы США, основными направлениями экспорта 99,9%-ного металлического кремния являются Вьетнам (1600 тонн), Япония (378 тонн) и Тайвань (283 тонны), а экспорт 55-80%-ного кремния — Индия (1500 тонн), Канада (1090 тонн) и Вьетнам (562 тонны).
Производство, запасы и поставки кремниевых сплавов и металлов в США (до 2024 года)
С начала года | Валовое производство | Нетто-отгрузки | Запасы производителей на конец периода |
2023 | |||
Сентябрь | В* | В | 22 600 |
Октябрь | 28 700 | В | 22 900 |
Ноябрь | 26 300 | 20 500 | 22 000 |
Декабрь | В | 20,100 | 20 400 |
Янв-дек | В | 245 000 | 20 400 |
Янв-Сентябрь | В | В | 22 600 |
2024 | |||
Январь | В | 24 200 | 17 500 |
Февраль | В | В | 17,700 |
Маршировать | В | В | 18,800 |
Апрель | В | В | 19 900 |
Может | В | 21 600 | 20 700 |
Июнь | В | 18 400 | 20 800 |
Июль | В | 18 900 | 21,800 |
Август | 21 900 | В | 20,100 |
Сентябрь | 22,100 | 15 400 | 20 600 |
Янв-Сентябрь | В | 179,000 | 20 600 |
Источник: Геологическая служба США; W* — информация скрыта во избежание разглашения.
Титанат бария, галлий и германий являются основными сырьевыми материалами, используемыми в производстве ферросилиция и его сплавов. Будучи критически важным материалом, титан в 2022 году стоил 11 долларов США за килограмм. В малогабаритной бытовой электронике его концентрация ферросилиция составляет 0,1332 мас.%, и он относительно дисперсен. В акустических устройствах он встречается в виде титаната бария и используется в качестве барьерного покрытия в интегральных схемах. В настоящее время переработка титана экономически невыгодна. Специализированные устройства, такие как магниты МРТ, имеют концентрацию титана 37 мас.%, срок службы более десяти лет, что приводит к меньшему образованию отходов. Отчет Геологической службы США за 2024 год показывает, что Китай доминирует в глобальной цепочке поставок галлия и германия, позиционируя себя как ключевой игрок для мировых компаний.
По оценкам Геологической службы США, потенциальные последствия сбоев в цепочке поставок минерального сырья, вызванных ограничениями на импорт галлия и германия, для ВВП США могут быть значительными. Результаты показали, что полное ограничение импорта галлия и германия из Китая может привести к падению ВВП США на 3,1 млрд долларов США, или 0,013% от общего ВВП. 46,5%, почти половина этого падения придется на производство полупроводников и устройств связи, которое сильно зависит от галлия. По данным OEC, мировой объем торговли германием (включая оксиды германия и диоксид циркония ) составил 484 млн долларов США, что на 7% больше, чем в предыдущем году. Только Китай оценил этот объем в 180 млн долларов США, что составляет 37,1% от общего объема экспорта, а импорт в США составил 61,5 млн долларов США, что составляет 12,7% от общего объема.
В сфере торговли ферросилицием в 2022 году его стоимость составила 6,15 млрд долларов США, что сделало его 630 -м по объему импорта/экспорта товаром в мире из 4648. Среднегодовой темп роста экспорта составил впечатляющие 37,6%, что сделало Китай явным лидером с экспортом на сумму 1,34 млрд долларов США. В период с 2021 по 2022 год глобальная исходящая торговля ферросилицием (более 55% рынка кремния) выросла с 4,47 млрд долларов США до 6,15 млрд долларов США. После Китая ключевыми экспортерами были Россия (830 млн долларов США), Норвегия (555 млн долларов США), Малайзия (425 млн долларов США) и Бразилия (419 млн долларов США). В то же время, Япония (926 млн долларов США), США (829 млн долларов США), Германия (456 млн долларов США), Южная Корея (410 млн долларов США) и Нидерланды (398 млн долларов США) были крупнейшими импортерами ферросилиция.
Ключ Ферросилиций Сводка рыночной аналитики:
Основные региональные показатели:
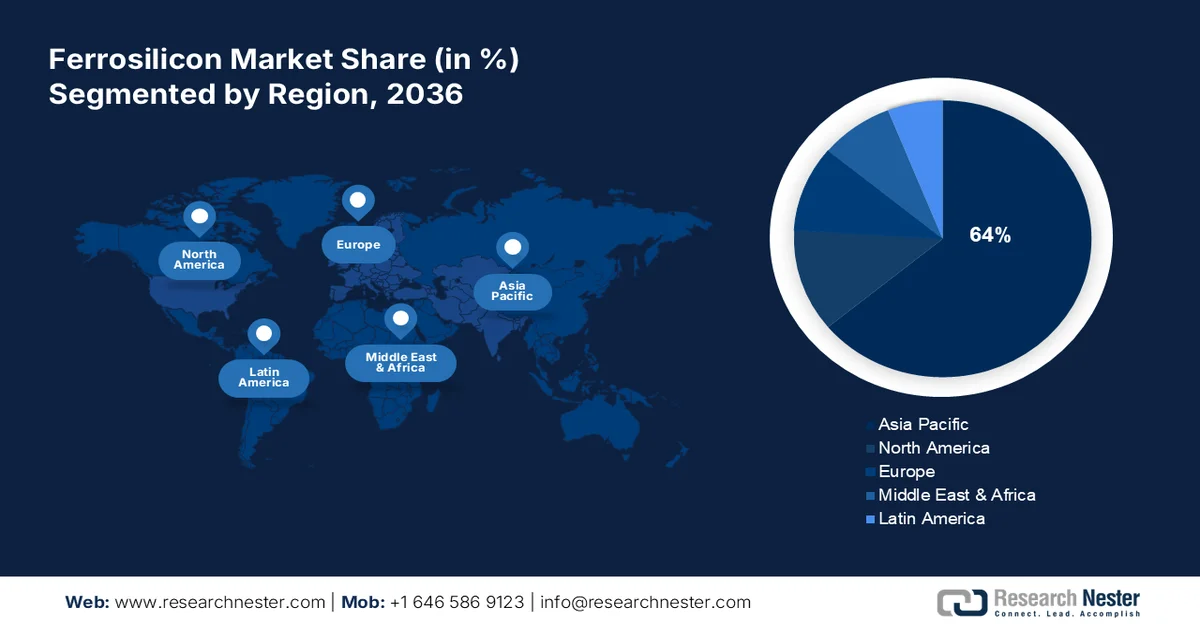
- Рынок ферросилиция в Азиатско-Тихоокеанском регионе к 2036 году займет около 64% рынка, чему способствуют присутствие ведущих производителей стали, модернизация и развитие инфраструктуры.
- Рынок Северной Америки продемонстрирует впечатляющий рост в течение прогнозируемого периода, чему способствуют растущий спрос на нержавеющую сталь и политика поддержки внутреннего производства.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент нержавеющей стали на рынке ферросилиция займет значительную долю рынка благодаря долговечности нержавеющей стали, возможности вторичной переработки и широкому применению в бытовой технике, кухонной утвари и медицинских инструментах.
- Сегмент раскислителей на рынке ферросилиция займет большую часть рынка благодаря растущему мировому спросу на сталь, при этом более 90% годового производства ферросилиция будет использоваться для раскисления в сталелитейном производстве и плавке, прогнозируемый 2036 год.
Основные тенденции роста:
- Масштабный рост в сталелитейной промышленности и производстве чугуна
- Спрос со стороны автомобильного сектора
Основные проблемы:
- Постепенный отказ от чугуна и металлолома для снижения рисков, связанных с импортом
Ключевые игроки:Группа компаний Feng Erda, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc., Mechel PAO, OM Holdings Ltd., Westbrook Resources Ltd.
Глобальный Ферросилиций Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:12,12 млрд долларов США
- Размер рынка в 2027 году:12,53 млрд долларов США
- Прогнозируемый размер рынка:16,93 млрд долларов США к 2036 году
- Прогноз роста:3,4% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 64 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, Россия, Индия, США, Германия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Таиланд.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка ферросилиция:
Факторы роста
- Масштабный рост сталелитейной промышленности и производства чугуна: в США основными типами сталелитейных заводов являются интегрированные и мини-заводы. Интегрированные заводы производят стальное сырье, такое как железная руда, и раскисляют его с помощью ферросилиция, а мини-заводы используют электродуговые печи для производства стали из рудных металлических примесей и стального лома в виде железа прямого восстановления и чугуна. Примерно 70% стали, производимой в США, в значительной степени зависит от импортного чугуна и производится на мини-заводах. В зависимости от спецификаций производимой стали, электродуговые печи могут нуждаться в смешивании 20-90% металлических примесей с ломом стали в шихте. В то время как интегрированные сталелитейные заводы производят собственный чугун, мини-заводы обычно зависят от товарного чугуна, закупаемого у иностранных компаний.
В США большая часть сырья закупается в Украине, России и Бразилии. В 2021 году мировое производство чугуна составило 1,4 миллиарда метрических тонн, при этом на Китай пришлось 64% от общего объема производства и потребления. Китай произвел 869 миллионов метрических тонн (ММТ) чугуна и потребил около 871 ММТ в том же году. Помимо Китая, ведущими производителями были Индия, Россия и Япония. В свете торговых перебоев с Украиной и Россией, ожидается, что Бразилия, Канада и Индия будут поставлять больше чугуна на рынок США. Кроме того, в июле 2022 года канадская интегрированная сталелитейная компания Stelco Holdings Inc. сообщила, что ее миллион метрических тонн доступен для использования на рынке США.
Примерное снижение импорта и удельной стоимости чугуна из России в США в 2022 году (1-й и 2-й кварталы).
Месяц | Импорт (тысячи метрических тонн) | Стоимость за единицу (доллары за метрическую тонну) |
Январь | 220 | 550 |
Февраль | 200 | 550 |
Маршировать | 150 | 550 |
Апрель | 0 | 0 |
Может | 30 | 420 |
Июнь | 0 | 0 |
- Спрос со стороны автомобильного сектора: На третьей неделе января 2025 года производство сырой стали в США достигло 1 644 000 тонн, а коэффициент использования мощностей составил 73,8%. В 2023 году из общего объема произведенной сырой стали на автомобильный сектор пришлось 14%, за ним следуют строительство (24%), а затем переработка (8%), неклассифицированные поставки (4%), машиностроение (3%), производство бытовой техники (3%) и прочие (12%), сообщает Геологическая служба США (USGS). Рост в автомобильном секторе и производстве его компонентов объясняется принятием в 2021 году двухпартийного закона об инфраструктуре и в 2022 году закона о снижении инфляции, что, в свою очередь, подстегнуло спрос на рынке ферросилиция.
Проблемы
- Постепенный отказ от чугуна и металлолома с целью снижения рисков, связанных с импортом: некоторые производители стали стремятся ограничить зависимость от импорта металлолома и сократить использование чугуна. Например, компания US Steel объявила о планах увеличить годовую мощность на 500 000 метрических тонн чугуна на металлургическом заводе в Гэри, штат Индиана. Это позволит ее мини-заводам Big River Steel в Осеоле, Кливленд-Клифсе, штат Арканзас, и Толедо, штат Огайо, производить горячебрикетированный чугун — альтернативу обычному чугуну.
Размер и прогноз рынка ферросилиция:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
3,4% |
|
Базовый размер рынка (2026 год) |
12,12 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
16,93 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка ферросилиция:
Анализ сегментов приложений
По прогнозам, к 2036 году сегмент раскислителей займет большую часть рынка ферросилиция. Это объясняется растущим мировым спросом на сталь для различных отраслей промышленности, в том числе в качестве раскислителя в сталелитейном секторе. По содержанию кремния, в 2021 году на ферросилиций приходилось почти 70% мирового производства кремния. В условиях постепенного расширения городского строительства ферросилиций предлагает недорогое раскисление. Согласно статистике, ежегодное использование ферросилиция для раскисления составляет более 90% от годового производства ферросилиция. С развитием производственной цепочки ферросилиция все чаще используется в качестве сырья для раскисления в сталелитейной и плавильной промышленности.
Анализ сегмента конечных пользователей
Ожидается, что сегмент нержавеющей стали займет значительную долю рынка. Нержавеющая сталь менее подвержена пылеобразованию, коррозии или образованию пятен после контакта с водой. Она используется во многих бытовых приборах, поскольку подлежит переработке, легко стерилизуется и используется, особенно в производстве кухонных моек, столовых приборов и посуды, а также медицинских инструментов, таких как хирургические инструменты. По данным Британской ассоциации производителей нержавеющей стали (BSSA), мировое производство нержавеющей стали к первому кварталу 2024 года составило 14,6 млн метрических тонн, что соответствует среднегодовому темпу роста в 5,5%.
Наш углубленный анализ мирового рынка включает следующие сегменты:
По типу |
|
По заявлению |
|
По конечному использованию |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка ферросилиция:
Анализ рынка ферросилиция в Северной Америке
Прогнозируется, что рынок ферросилиция в Северной Америке продемонстрирует впечатляющий среднегодовой темп роста в течение прогнозируемого периода, при этом США станут ключевым региональным рынком. В связи с растущим спросом на нержавеющую сталь в различных отраслях конечного использования, ожидается расширение применения ферросилиция в производстве нержавеющей стали в ближайшие годы. В регионе доминируют несколько крупных сталелитейных компаний, включая United States AK Steel, Nucor Corp., ArcelorMittal USA и Steel Dynamics Inc. (STLD).
Стоимость экспорта ферросилиция (содержащего 55% кремния) из США в сентябре 2024 года составила 315 000 долларов США, а в период с января по сентябрь — 4 190 000 долларов США, в то время как экспорт ферросилиция (содержащего 7202,29% кремния) в сентябре 2024 года составил 819 000 долларов США, а в период с января по сентябрь — 8 420 000 долларов США. Экспорт кремния (содержащего 99,99% кремния) составил 815 000 долларов США, в основном в Японию, общим весом 5 850 метрических тонн. Правительство США стремится минимизировать зависимость от импорта ферросилиция. В июне 2024 года Министерство торговли США ввело высокие пошлины на импорт из России — предварительная ставка субсидирования составила 748,58%, а предварительная ставка демпинга — 283,27%.
Анализ рынка ферросилиция в Азиатско-Тихоокеанском регионе
Рынок ферросилиция в Азиатско-Тихоокеанском регионе, как ожидается, займет наибольшую долю выручки в 64% к 2036 году. Рост рынка в значительной степени обусловлен присутствием Китая и Индии, двух крупнейших в мире стран-производителей стали. Производство стали в Индии выросло со 100,3 млн тонн в 2020 году до 119 млн тонн в 2021 году. Быстрая модернизация экономики, рост строительства, развитие инфраструктуры и рост обрабатывающей промышленности в регионе, как ожидается, будут способствовать росту рынка в течение прогнозируемого периода. Обрабатывающий сектор включает автомобили, бытовую электронику и строительные материалы. Кроме того, более высокие производственные мощности Китая в сочетании с более низкими ценами на сталь увеличивают спрос на экспорт стали из региона.
В 2024 году доля японского рынка ферросилиция в Азиатско-Тихоокеанском регионе превысила 10%. Спрос на ферросилиций в качестве затравки для чугунного литья, несмотря на спад производства нерафинированной стали, является одним из факторов роста в стране. Кроме того, наличие в Японии таких крупных литейных заводов, как Ota Chuzosho Co., Ltd., Tomotetsu Kogyo Co., Ltd., Shimamura Industry Co., Ltd. и Koyochuzo Co., Ltd., положительно влияет на траекторию развития страны.
Участники рынка ферросилиция:
- Элкем АСА
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Группа компаний Фэн Эрда
- Порошки ДМС
- Евразийская ресурсная группа
- Ферроглобе ПЛК
- Финнфьорд АС
- Hindustan Alloys Private Limited
- Российская компания «Ферросплавы»
- Мехель PAO
- OM Holdings Ltd.
- Westbrook Resources Ltd.
Участники рынка извлекают выгоду из стремительно развивающейся сталелитейной промышленности, стратегически участвуя в сотрудничестве, слияниях и поглощениях, развитии новых производственных мощностей и запуске новых продуктов. Кроме того, автомобильный сектор, особенно электромобили, демонстрирует многообещающие возможности для компаний, работающих на рынке ферросилиция. Некоторые из них включают:
Последние события
- В сентябре 2024 года Министерство торговли США объявило о выделении 123 миллионов долларов США в виде прямого финансирования компании Polar Semiconductor, LLC в рамках Закона о CHIPS и науке 2022 года. Выделение средств последовало за предварительным меморандумом о взаимопонимании по комплексной проверке, проведенной Министерством торговли США. Кроме того, Polar объявила о продаже акций на сумму 175 миллионов долларов США компаниям Prysm Capital и Niobrara Capital, в результате чего компания стала литейным заводом, контрольный пакет акций которого принадлежит США.
- В мае 2024 года Gerdau, крупный производитель стали, раскрыл свои планы по расширению производства в Мексике и увеличению мощности на 600 000 тонн специальных сталей в год. Ожидается, что это стратегическое расширение окажет положительное влияние на местный автомобильный сектор.
- В апреле 2024 года BENTELER Steel/Tube Manufacturing Corporation объявила об инвестициях в размере 21 миллиона долларов США в рамках расширения производства на северо-западе Луизианы с целью оптимизации цепочек поставок для нефтегазовой, энергетической и инженерной отраслей. Ожидается, что это создаст 49 новых рабочих мест на предприятии и 96 косвенных новых рабочих мест в северо-западном регионе США.
- В июле 2021 года Shyam Metssalics and Energy Limited сообщила о производстве 5,71 млн тонн стали и ферросплавов в год с коэффициентом использования мощностей 90-95%. Страны-экспортеры ферросилиция компании включают США, Японию, Италию, Южную Корею, Непал и Бангладеш.
- Report ID: 4613
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
