Рынок прямого восстановленного железа
<ол>
Прогноз развития рынка железа прямого восстановления:
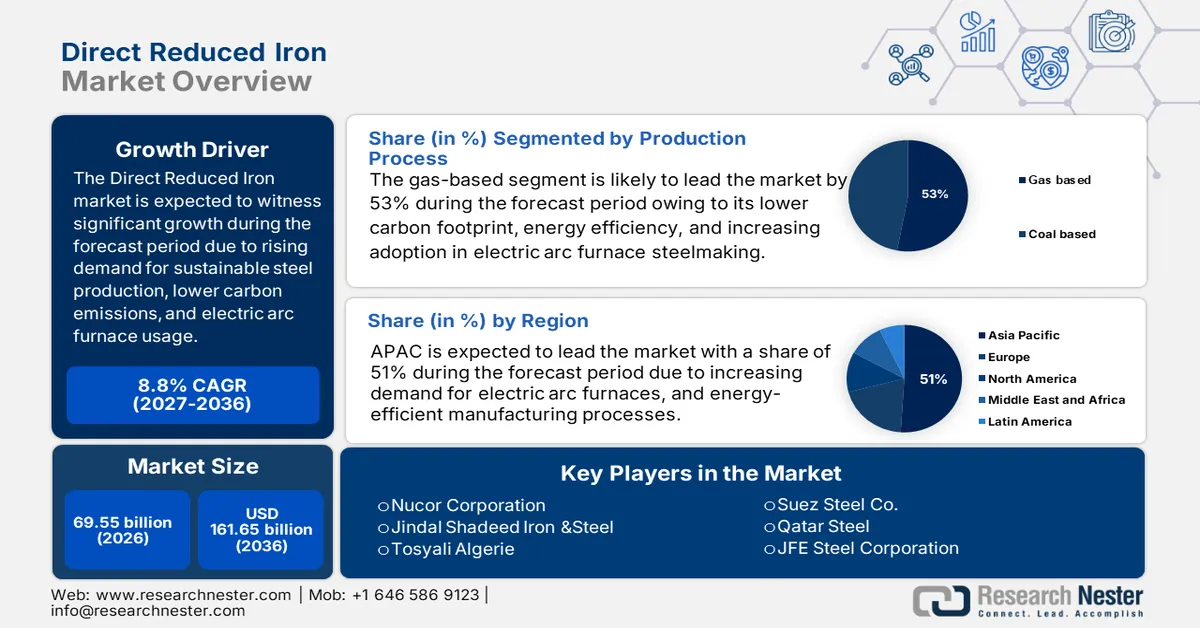
Объем рынка железа прямого восстановления в 2026 году превысил 69,55 млрд долларов США и, как ожидается, достигнет 161,65 млрд долларов США к концу 2036 года, увеличиваясь примерно на 8,8% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли железа прямого восстановления оценивается в 75,67 млрд долларов США.
В мировом масштабе сталелитейная промышленность является крупнейшим источником выбросов парниковых газов в атмосферу. Как правило, железо производится с помощью доменного метода, что является одной из причин высоких выбросов углерода. Однако железо прямого восстановления не производит большого количества парниковых газов, особенно углекислого газа. Это позволяет производителям стали применять более экологичные подходы, что снижает их углеродный след и смягчает последствия изменения климата. Растущий спрос на железо прямого восстановления в качестве основного сырья для производства стали из-за низких выбросов углерода по сравнению с традиционным процессом производства железа является важным фактором, стимулирующим развитие рынка железа прямого восстановления, обусловленным растущим вниманием к энергоэффективности и сокращению выбросов парниковых газов в сталелитейной промышленности. Таким образом, прогнозируется, что рост производства стали будет способствовать росту рынка в прогнозируемый период. По данным Всемирной ассоциации производителей стали, мировое производство нерафинированной стали в 2021 году составило 1 950,5 млн тонн и, как ожидается, вырастет на 3,7% по сравнению с 1 880,4 млн тонн в 2020 году.
Сталь является основным сырьем для продукции и проектов во многих секторах, включая строительство, автомобильную промышленность, а также промышленность. Рост инфраструктуры, урбанизация, автомобилестроение и промышленное производство оказывают положительное влияние на спрос на сталь. Ввиду продолжающегося роста потребления стали возникает соответствующая потребность в производстве железа, которое составляет существенную часть сталелитейной промышленности.
Ключ Железо прямого восстановления Сводка рыночной аналитики:
Основные региональные показатели:
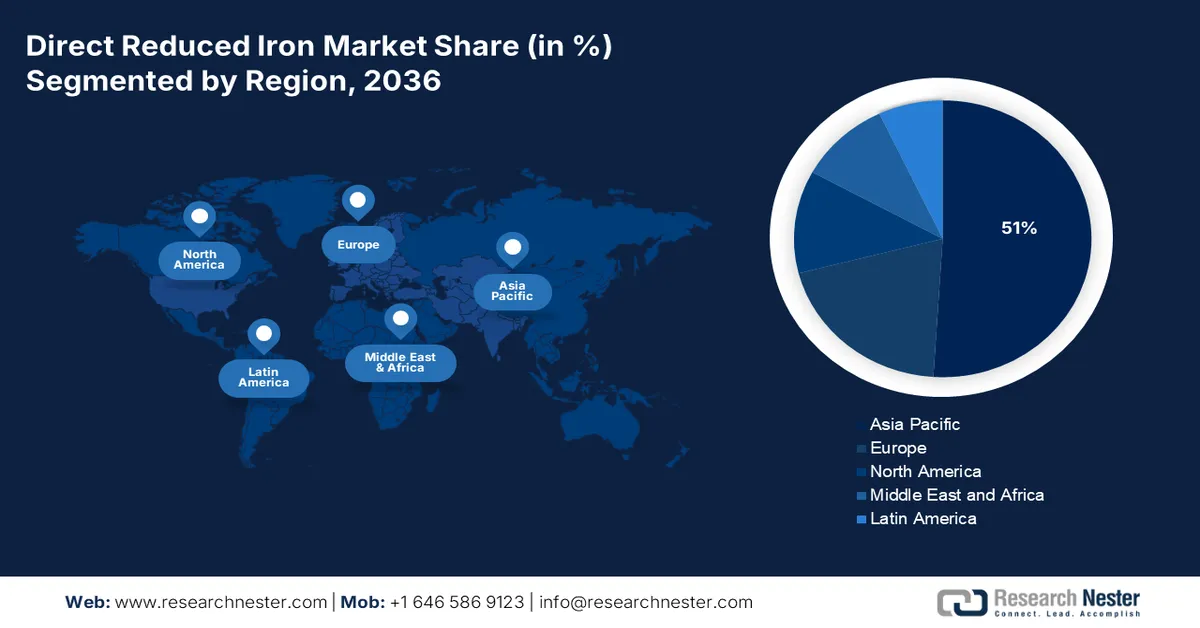
- К 2036 году рынок железа прямого восстановления в Азиатско-Тихоокеанском регионе будет занимать более 51% рынка, чему способствуют высокие объемы производства стали, растущий спрос со стороны строительного и автомобильного секторов, а также быстрое развитие инфраструктуры.
- Европейский рынок продемонстрирует существенный среднегодовой темп роста с 2027 по 2036 год, чему будут способствовать внедрение передовых технологий прямого восстановления железа, повышение энергоэффективности и снижение эксплуатационных расходов.
Анализ сегмента:
- Ожидается, что к 2036 году газовый сегмент рынка железа прямого восстановления займет 53% рынка, чему способствуют эффективность и экологические преимущества производства железа с использованием газа.
- Прогнозируется, что к 2036 году сегмент окатышей на рынке железа прямого восстановления займет 47% рынка, чему способствуют высокое содержание железа и стабильные преимущества сырья в виде железорудных окатышей в процессах прямого восстановления.
Ключевые тенденции роста:
- Растущая интеграция технологий прямого восстановления на основе газа вместо методов на основе угля
- Интеграция технологий Индустрии 4.0
Основные проблемы:
- Растущая интеграция технологий прямого восстановления на основе газа вместо методов на основе угля
- Интеграция технологий Индустрии 4.0
Ключевые игроки:Suez Steel Co., Qatar Steel, JFE Steel Corporation, Tata Steel, JSW Group, ArcelorMittal, SABIC, Welspun Group.
Глобальный Железо прямого восстановления Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:69,55 млрд долларов США
- Размер рынка в 2027 году:75,67 млрд долларов США
- Прогнозируемый размер рынка:161,65 млрд долларов США к 2036 году
- Прогноз роста:8,8% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 51 % к 2036 году).
- Самый быстрорастущий регион: Европа
- Доминирующие страны: Индия, Иран, Саудовская Аравия, Россия, Мексика.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Индонезия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка железа прямого восстановления:
Факторы роста
- Растущая интеграция технологий прямого восстановления на основе газа вместо методов, использующих уголь, — газовые технологии помогают снизить выбросы углекислого газа в сталелитейном производстве. Эти методы уменьшают или полностью исключают зависимость от угля и кокса, которые являются основными источниками выбросов углерода, за счет использования природного газа или водорода в качестве восстановителя. Внедрение технологий прямого восстановления на основе газа является эффективным средством снижения выбросов углекислого газа и содействия устойчивому развитию в сталелитейной отрасли, учитывая, что компании стремятся к углеродной нейтральности, а также к соблюдению более строгих экологических норм. Прямое восстановление с использованием природного газа — это проверенный метод, используемый уже много лет. В 2019 году объем его производства составил около 82 миллионов тонн.
- Интеграция технологий Индустрии 4.0 — повышение эффективности и оптимизация технологических процессов достигаются за счет внедрения технологий Индустрии 4.0 в производство DRI. Автоматизация и робототехника потенциально могут заменить такие важные процедуры, как смешивание, перемещение материалов, подача и выгрузка. Операционная эффективность может быть существенно повышена за счет автоматизации дублирующих задач и сокращения участия человека. Для выявления тенденций, закономерностей и аномалий, которые оптимизируют параметры производственного процесса, сокращают количество отходов и повышают общую производительность, алгоритмы на основе искусственного интеллекта могут также анализировать производственные данные в режиме реального времени.
Проблемы
- Высокие первоначальные затраты и эксплуатационные расходы — для создания завода по производству железа прямого восстановления (ЖПР) требуются значительные капиталовложения. Для строительства завода по производству ЖПР необходимы сложные инженерные, закупочные и строительные процессы, включая установку таких технологий, как реакторы прямого восстановления, системы газового риформинга или газовые турбины. Могут возникнуть значительные затраты, связанные со строительством и вводом в эксплуатацию электростанции, а также необходимой инфраструктуры. Помимо капитальных инвестиций, могут возникнуть и существенные эксплуатационные расходы, связанные с производством ЖПР. Прогнозируется, что это будет препятствовать расширению рынка железа прямого восстановления в прогнозируемый период.
- Колебания цен на сырье, особенно на природный газ — как правило, проекты по производству железа прямого восстановления (DRI) имеют долгосрочные этапы планирования и разработки. В любом случае, возможность реализации этих проектов зависит от прогнозируемых цен и текущих рыночных условий. Такие расчеты подвержены неопределенности из-за волатильности цен на газ. Это может привести к неблагоприятным финансовым результатам, сделав проект DRI экономически нежизнеспособным, если цены окажутся выше прогнозов, сделанных на этапе первоначальной оценки. Это может нанести ущерб росту глобального рынка распределенной возобновляемой энергии, заставляя потенциальных инвесторов и компании колебаться в отношении инвестиций в такие электростанции.
- Пандемия COVID-19, как ожидается, замедлит рост рынка в прогнозируемый период.
Размер и прогноз рынка железа прямого восстановления:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,8% |
|
Базовый размер рынка (2026 год) |
69,55 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
161,65 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка железа прямого восстановления:
Анализ сегментов форм
С точки зрения сегментации по форме, прогнозируется, что к 2036 году сегмент окатышей на рынке железа прямого восстановления займет наибольшую долю выручки — 47%. Окатыши железа прямого восстановления изготавливаются из руды, добываемой в шахтах. Кроме того, окатыши железной руды обладают рядом преимуществ, таких как одинаковый размер и состав окатышей, что обеспечивает стабильное сырье в процессе прямого восстановления. Благодаря однородности этих железных шариков, легче добиться безопасного и контролируемого процесса восстановления. Окатыши железной руды имеют высокое содержание железа — около 70%, что делает их более эффективными в процессе восстановления и приводит к увеличению выхода сухой минерализации.
Анализ сегментов производственного процесса
Ожидается, что к концу 2036 года доля рынка железа, полученного прямым восстановлением, в сегменте, использующем газ, превысит 53%. Производство на основе газа по сути представляет собой процесс обратного тока, в котором горячие и высоковосстановительные газы используются для превращения кусковой железной руды или окатышей в металлическое железо. По сравнению с другими процессами, производство на основе газа относительно эффективно с точки зрения преимуществ, предоставляемых процессом газового производства. Такой способ позволяет контролировать процесс восстановления с той же точностью, что и другие процессы производства железа, что приводит к снижению энергопотребления. Кроме того, благодаря широкому использованию природного газа и с учетом экологических проблем, прогнозируется рост этого сегмента в прогнозируемый период. Мировое потребление природного газа в 2022 году составило приблизительно 3,84 триллиона кубических метров.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Формы |
|
Производственный процесс |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка железа прямого восстановления:
Анализ рынка Азиатско-Тихоокеанского региона
По прогнозам, к 2036 году рынок железа прямого восстановления (DRI) в Азиатско-Тихоокеанском регионе займет наибольшую долю выручки — 51%. Азиатско-Тихоокеанский регион является крупным центром производства стали, причем лидирующие позиции занимают такие страны, как Китай, Индия и Япония. Поскольку спрос на сталь продолжает расти в таких секторах, как строительство, автомобилестроение и развитие инфраструктуры, необходимы стабильные и экономически эффективные поставки стали. DRI представляет собой надежную и эффективную альтернативу традиционным методам производства стали. Его использование в сталелитейном производстве поможет удовлетворить растущий спрос на сталь в регионе, тем самым стимулируя рост рынка DRI. Быстрое развитие инфраструктуры, растущие инвестиции в развитие и урбанизация в таких странах, как Китай и Индия, стимулируют спрос на сталь в Азиатско-Тихоокеанском регионе. В сентябре 2023 года компания Welspun объявила о планах инвестировать около 5 миллиардов долларов США в штат Телангана в течение следующих пяти лет в такие сегменты, как ИТ- и ИТ-сервисные кластеры и логистические парки. Председатель Welspun World Б.К. Гоенка заявил, что это создаст около 50 000 рабочих мест, в том числе 20 000 прямых и 30 000 косвенных.
Анализ европейского рынка
Ожидается, что рынок железа прямого восстановления в европейском регионе существенно вырастет к концу 2036 года. Благодаря развитию передовых технологий прямого восстановления в регионе значительно повысилась эффективность производства и снизилось энергопотребление. Современное поколение распределенных возобновляемых источников энергии предлагает усовершенствованные системы рекуперации энергии и оптимизированные параметры процесса, что приводит к снижению энергопотребления на каждую тонну произведенного железа прямого восстановления. Учитывая рост цен на энергоносители и экологические проблемы, энергоэффективность является важнейшим фактором для европейских производителей стали.
Участники рынка железа прямого восстановления:
- Группа компаний Gallantt
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Корпорация Нукор
- Джиндал Шэдид Железо и Сталь
- Тосяли Алжир
- Компания «Суэцкая сталь»
- Катар Сталь
- JFE Steel Corporation
- Тата Стил
- JSW Group
- ArcelorMittal
- САБИК
- Группа Велспун
Последние события
- В сентябре 2023 года IBM и JFE Steel заключили партнерское соглашение с целью предоставления систем mAIster и восстановления после сбоев на базе JAVA, поддерживаемых IBM Watson AL. Первоначально оно было разработано для применения стали JFE на внутреннем и международном рынках, но теперь расширено и включает такие области применения.
- Приобретя контрольный пакет акций Voestalpine в Техасе, ArcelorMittal заключила сделку по приобретению Voestalpine в 2022 году. Приобретение мощностей HBI является важной составляющей этой сделки. Это тот вид железа, который подвергается прямому восстановлению.
- Report ID: 4416
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
