Перспективы рынка железорудных окатышей:
Объем рынка железорудных окатышей в 2026 году оценивался в 62,05 млрд долларов США и, согласно прогнозам, достигнет 117,57 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 6,6% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли железорудных окатышей оценивался в 66,15 млрд долларов США.
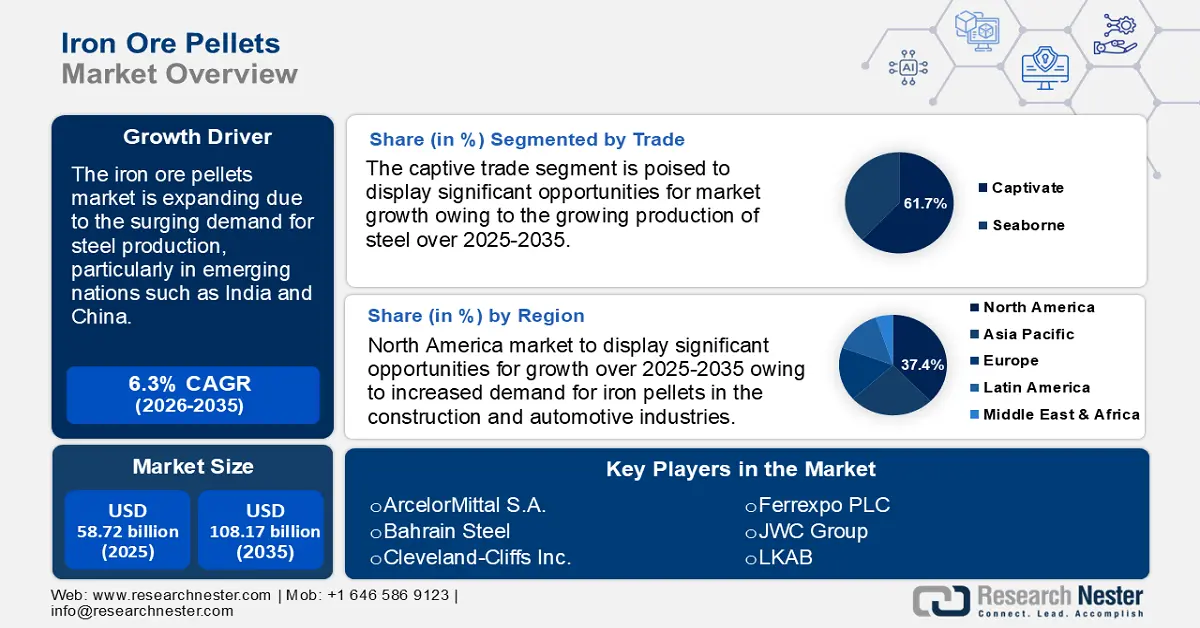
Рынок железорудных окатышей растет благодаря растущему спросу на сталь, особенно в развивающихся странах, таких как Индия и Китай. Спрос на сталь и железорудные окатыши увеличивается, поскольку эти регионы уделяют приоритетное внимание индустриализации, развитию инфраструктуры и урбанизации. Например, в 2023 году производственная мощность Китая по выпуску стали достигла 1,173 миллиарда тонн, продолжая восходящую тенденцию. Это свидетельствует о дальнейшем росте мощностей и представляет собой увеличение на 2% в годовом исчислении по сравнению с 2022 годом. Кроме того, с 1980 по 2024 год средний объем производства стали в Индии составлял 4134,40 тыс. тонн, достигнув пика в марте 2024 года на уровне 12700,00 тыс. тонн.
Сталь пользуется высоким спросом, особенно в развивающихся странах, где значительные инвестиции направляются на строительство железных дорог, энергетических проектов и автомагистралей. Они также нуждаются в легированной стали для развития своих производственных секторов, особенно в машиностроении и автомобилестроении. Государственные программы по стимулированию экономики также увеличивают потребность в стали за счет развития инфраструктуры и поддержки местных отраслей промышленности. Размер и формы налогов, объем и структура расходов, а также объем и виды заимствований — все это способы, которыми правительства влияют на экономику. Использование ресурсов в экономике находится под влиянием правительств как напрямую, так и косвенно.
Ключ Железные рудные окатыши Сводка рыночной аналитики:
Региональные показатели:
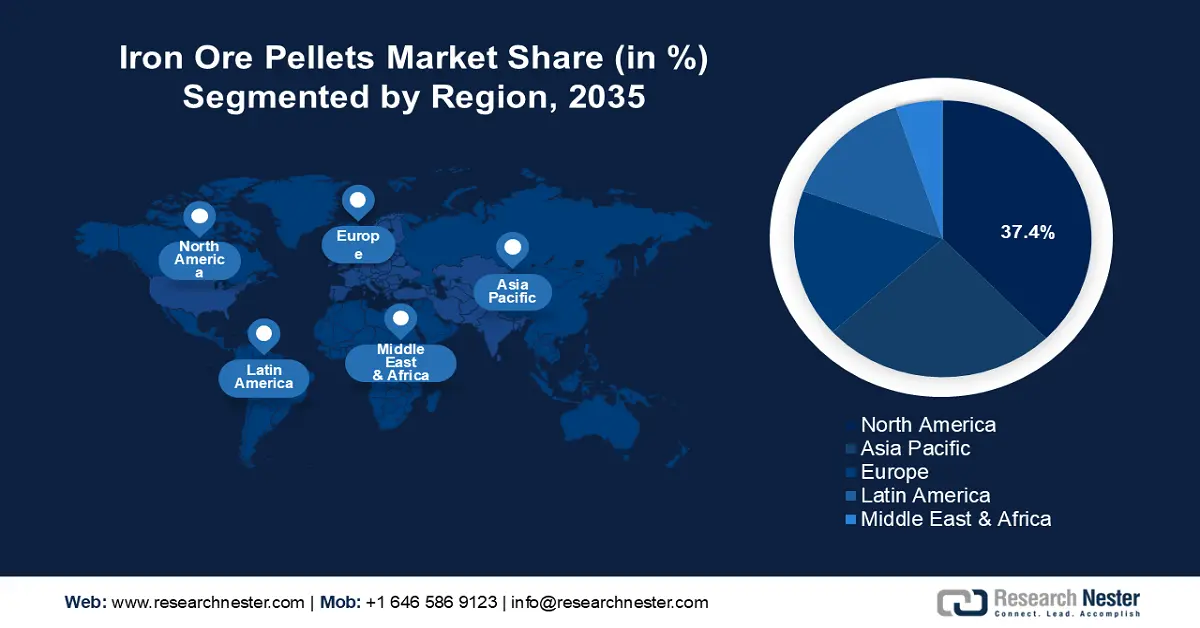
- Северная Америка занимает 37,4% рынка железорудных окатышей, чему способствует растущий спрос в строительстве в период с 2027 по 2036 год.
- Рынок железорудных окатышей в Азиатско-Тихоокеанском регионе готов к существенному росту к 2036 году, чему способствуют рост производства нерафинированной стали и инвестиции в обрабатывающую промышленность.
Анализ сегмента:
- Прогнозируется, что к 2036 году сегмент собственной торговли будет занимать более 61,7% рынка, что обусловлено использованием окатышей внутри крупных сталелитейных компаний.
- Прогнозируется существенный рост сегмента доменных окатышей в период с 2027 по 2036 год благодаря экономической эффективности и широкому использованию доменных окатышей в сталелитейном производстве.
Основные тенденции роста:
- Увеличение объемов аддитивного производства металлов
- Ограниченная доступность высококачественной кусковой руды
Основные проблемы:
- Наличие альтернатив
- Волатильность цен на сырье
- Ключевые игроки: ArcelorMittal S.A., Bahrain Steel, Cleveland-Cliffs Inc., Ferrexpo PLC, JSW Group, LKAB, Metalloinvest MC LLC, Midrex Technologies, Inc., Rio Tinto Group, Samarco S.A.
Глобальный Железные рудные окатыши Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:62,05 млрд долларов США
- Размер рынка в 2027 году:66,15 млрд долларов США
- Прогнозируемый размер рынка:117,57 млрд долларов США к 2036 году
- Прогноз роста:среднегодовой темп роста 6,6% (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 37,4 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Канада, Бразилия, Австралия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Бразилия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка железорудных окатышей:
Факторы роста
- Развитие аддитивного производства металлов: Аддитивное производство (АМ) произвело революцию в производстве сложных компонентов, особенно в медицинской и авиационной отраслях. Возможность создавать более легкие детали, сокращать потребление ресурсов и изготавливать сложные узлы привела к его быстрому внедрению. Среди различных доступных методов, прямое лазерное спекание металла и лазерное плавление выделяются как ведущие технологии производства металлических компонентов. Эти процессы используют источник тепла для сплавления порошкообразного металла, что позволяет создавать высокодетализированные и функциональные детали.
В частности, ряд компаний расширяют использование 3D-печати для разработки важнейших строительных материалов и металлов. Значимое сотрудничество произошло в апреле 2024 года, когда Materialise, лидер в области программного обеспечения и услуг для 3D-печати металлом, объединил усилия с Renishaw, инженерно-технологической компанией, чтобы повысить эффективность и производительность предприятий, использующих системы аддитивного производства Renishaw. Вместе эти достижения стимулируют инновации и расширяют возможности в сфере аддитивного производства. - Ограниченная доступность высококачественной кусковой руды: уважаемые сталелитейные компании предпочитают использовать железорудные окатыши в качестве сырья для доменных печей, а не кусковую руду, поскольку процесс окатышения производит меньше загрязнения, чем процесс спекания, используемый при работе с кусковой рудой. Технологические разработки в сталелитейной промышленности значительно изменились из-за ужесточения правил, регулирующих использование агломерационной руды, в связи с соответствующими экологическими проблемами.
В результате процесс производства железорудных окатышей продолжает претерпевать многочисленные новые усовершенствования в отрасли. Из-за чрезмерной добычи полезных ископаемых возникает дефицит кусковой руды надлежащего качества, что негативно сказывается на производителях стали и потребителях. В результате железная руда занимает идеальное место в контроле над сталелитейной промышленностью. Кроме того, благодаря своей пригодности для формирования готовой стальной продукции, железорудные окатыши используются различными интегрированными и неинтегрированными сталелитейными предприятиями. - Улучшение логистики и транспортных процессов: сроки и затраты значительно сокращаются при транспортировке окатышей от производства до металлургических заводов с использованием эффективных транспортных систем, таких как модернизированные железнодорожные сети и портовая инфраструктура. Правительства уделяют большое внимание модернизации инфраструктуры и железнодорожных сетей. Например, в июне 2024 года правительство одобрило строительство крупного порта в Вадхаване, штат Махараштра, ориентировочной стоимостью 9,14 млрд долларов США. Этот проект направлен на увеличение экспортно-импортной торговли и поощрение государственно-частного партнерства в развитии инфраструктуры. Кроме того, Европейская комиссия выбрала 134 транспортных проекта для получения финансирования ЕС на общую сумму более 7,40 млрд долларов США из Фонда «Соединяя Европу» (CEF), механизма инвестиций в инфраструктуру ЕС.
Проблемы
- Наличие альтернатив: Использование алюминия в качестве заменителя стали, прежде всего в автомобильной промышленности, как ожидается, снизит интерес к стали, что повлияет на рост рынка железорудных окатышей. Легкий вес и прочность алюминия являются основными причинами его более широкого применения в автомобилестроении. Это повышает экологичность и улучшает характеристики автомобилей, а также помогает производителям соблюдать строгие критерии, установленные различными регулирующими организациями для обеспечения безопасного и надежного сброса отходов.
- Волатильность цен на сырье: Волатильность цен на железную руду и связанное с ней сырье может повлиять на производственные затраты и общую прибыльность производителей. Непредсказуемый рост цен затрудняет производителям поддержание конкурентоспособности, что может побудить потребителей искать более стабильные и предсказуемые цены. Кроме того, эти колебания создают неопределенность в финансовом планировании и бюджетировании, что препятствует принятию предприятиями разумных инвестиционных решений. Это может затормозить расширение рынка железорудных окатышей.
Размер и прогноз рынка железорудных окатышей:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,6% |
|
Базовый размер рынка (2026 год) |
62,05 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
117,57 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка железорудных окатышей:
Продукт (пеллеты доменного производства, пеллеты прямого восстановления)
Ожидается, что к 2036 году сегмент доменных окатышей займет более 56,6% рынка железорудных окатышей. Благодаря своей более доступной цене по сравнению с традиционными окатышами прямого восстановления (DR), рынок расширяется. Благодаря своей адаптируемой конструкции и быстрому переходу к крупномасштабному производству, они широко используются в сталелитейном производстве. На доменной стадии производства стали эти окатыши служат калибровочными кусками или заменителями спека.
Ожидается, что сегмент окатышей прямого восстановления займет значительную долю рынка в прогнозируемый период. Окатанное железо — это замечательный природный материал, используемый в производстве стали. Сталь, полученная из железа прямого восстановления, может использоваться для различных целей, таких как волочильные инструменты, заготовки прутков, тонкая проволока, листы и цилиндры. Кроме того, отрасль производства окатышей прямого восстановления меняется из-за экологических проблем. Чтобы уменьшить свой углеродный след, производители инвестируют в более экологичные технологии.
Торговля (крупная, морская)
К концу 2036 года прогнозируется, что сегмент собственной торговли займет около 61,7% рынка железорудных окатышей. Железорудные окатыши либо переправляются соседним клиентам для использования в производстве стали, либо используются внутри компании. Большинство крупнейших мировых сталелитейных корпораций, таких как ArcelorMittal, которые вносят существенный вклад в мировое производство стали, получают железорудные окатыши со своих производственных предприятий.
По прогнозам, к 2036 году сегмент морской торговли железорудными окатышами займет значительную долю рынка. Расширение сегмента обусловлено ростом спроса на железорудные окатыши со стороны неинтегрированных производителей стали. Масштабы морской торговли в основном определяются ценами на железорудные окатыши в различных географических регионах.
Наш углубленный анализ мирового рынка железорудных окатышей включает следующие сегменты:
Продукт |
|
Торговля |
|
Технология Balling |
|
Приложение |
|
Технология производства стали |
|
Источник продукции |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка железорудных окатышей:
Статистика рынка Северной Америки
Ожидается, что к концу 2036 года доля рынка железорудных окатышей в Северной Америке составит около 37,4%. Рост рынка обусловлен увеличением спроса на железорудные окатыши в строительной, аэрокосмической, оборонной и автомобильной отраслях. Кроме того, растущее производство электромобилей (EV) в регионе и возрождение авиационной промышленности будут способствовать увеличению потребности в стали.
В США рост производства стали обусловлен растущей потребностью в более экологичных производственных технологиях. Этот сдвиг очевиден в действиях 1674 производственных предприятий, которые в 2022 году запустили более 3400 инициатив по сокращению загрязнения окружающей среды, как сообщило Агентство по охране окружающей среды США. Эти инициативы направлены на минимизацию использования химических веществ, используемых в рамках программы TRI, и сокращение отходов, что отражает приверженность устойчивым практикам в отрасли. Только 5% отходов, производимых производственным сектором, сбрасывались в окружающую среду; остальная часть перерабатывалась, восстанавливалась и обрабатывалась.
Канада все активнее инвестирует в свой промышленный потенциал и инфраструктуру, удовлетворяя растущие потребности сталелитейной промышленности. Кроме того, использование железорудных окатышей в производстве DRI дополнительно поддерживается приверженностью Канады к «зеленым» технологиям и экологически чистым методам производства.
Анализ рынка Азиатско-Тихоокеанского региона
В прогнозируемый период рынок железорудных окатышей в Азиатско-Тихоокеанском регионе продемонстрирует значительный рост. Расширение регионального рынка железорудных окатышей обусловлено наличием таких развивающихся стран, как Китай, Индия и Вьетнам, обладающих крупной сталелитейной промышленностью и растущими инвестициями в производственный сектор, а также в другие отрасли конечного потребления.
В соответствии с целями Китая в области «зеленого» и устойчивого развития, железорудные окатыши способствуют снижению энергопотребления доменных печей и выбросов парниковых газов. Например, в 2020 году Китай заявил о своем намерении достичь углеродной нейтральности к 2060 году и сократить выбросы углекислого газа к 2030 году. Кроме того, благодаря повышению экономической эффективности и производительности, достигнутому за счет усовершенствования технологии паллетирования, горнодобывающие корпорации в Индии значительно увеличили свои инвестиции в производство железорудных окатышей.
В Южной Корее продажи железорудных окатышей растут благодаря расширению инфраструктуры, что приводит к увеличению спроса на сталь. Негативное государственное регулирование процессов спекания повышает стоимость рынка железорудных окатышей в стране. Правительство Южной Кореи объявило о ряде инициатив по снижению выбросов в сталелитейной отрасли. В рамках обновленного Национального определяемого вклада (NDC) на 2030 год страна поставила цель сократить выбросы на 2,3% по сравнению с уровнем 2018 года к 2030 году.
Ключевые игроки рынка железорудных окатышей:
- ArcelorMittal SA
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Бахрейн Сталь
- Кливленд-Клиффс Инк.
- Феррэкспо ПЛК
- JSW Group
- ЛКАБ
- Metalloinvest MC LLC
- Midrex Technologies, Inc.
- Группа компаний Rio Tinto
Рынок железорудных окатышей характеризуется жесткой конкуренцией, при этом несколько крупных игроков отрасли контролируют значительную его часть. Многонациональные корпорации, обладающие хорошо налаженными железорудными рудниками и перерабатывающими предприятиями, контролируют большую часть рынка, что затрудняет выход на него новых конкурентов. Крупные конкуренты в основном конкурируют по цене и качеству и концентрируются на долгосрочных соглашениях с производителями стали.
Последние события
- В сентябре 2024 года Vale и Midrex Technologies, Inc. договорились о сотрудничестве в разработке технического решения для использования брикетов из железной руды на установках прямого восстановления. Руководители двух компаний встретились в научно-исследовательском центре Midrex и подписали соглашение о техническом сотрудничестве, разделяя общую цель декарбонизации сталелитейной промышленности.
- В январе 2022 года Bahrain Steel BSC, ведущий мировой производитель и поставщик высококачественной стали, произвел рекордные 12 миллионов тонн железорудных окатышей в 2021 году. Увеличение объемов производства компании способствует переходу к углеродной нейтральности, что требует значительного увеличения использования окатышей для эффективного, чистого и устойчивого производства стали во всем мире.
- Report ID: 6807
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
