Prospettive del mercato delle celle solari a film sottile:
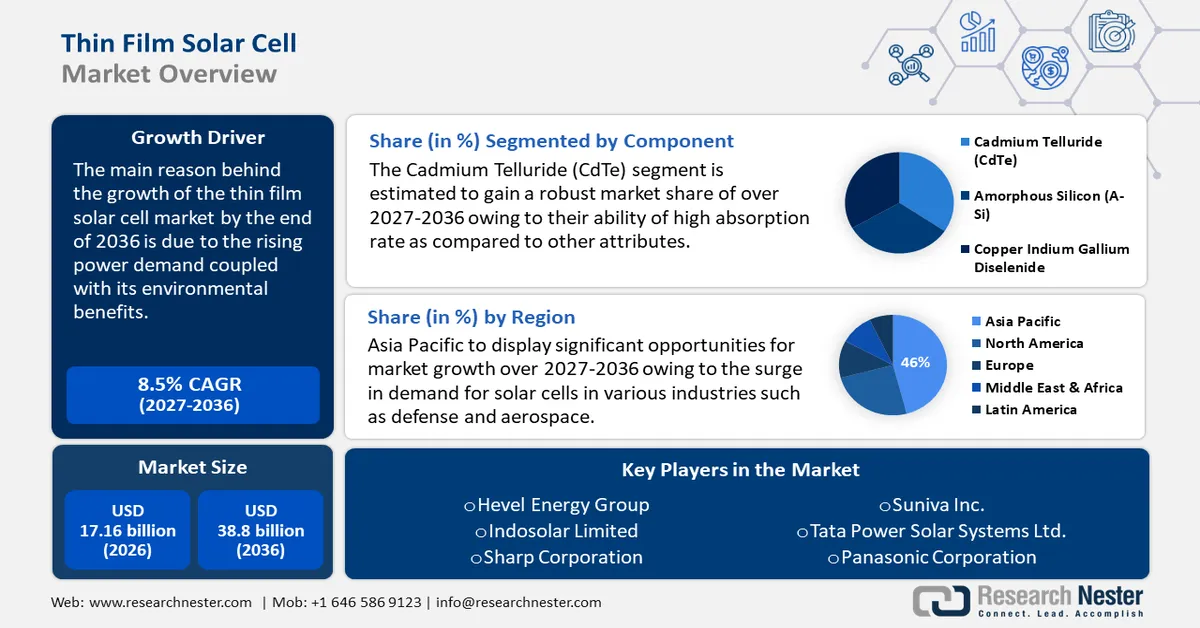
Il mercato delle celle solari a film sottile (TFL) aveva un valore di 17,16 miliardi di dollari nel 2026 e si prevede che raggiungerà i 38,8 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa l'8,5% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore delle celle solari a film sottile è stimato a 18,62 miliardi di dollari.
Il mercato globale delle celle solari a film sottile è entrato in una nuova fase grazie alle sue applicazioni residenziali e industriali su larga scala. In un'economia energetica vincolata alle emissioni, la produzione di celle solari o fotovoltaiche (FV) efficienti dal punto di vista energetico, ecocompatibili e ad alto volume riveste un ruolo centrale. Si prevede che questo emergente paradigma di sostenibilità e accessibilità economica aprirà nuove opportunità di mercato per la diffusione dell'energia solare. Inoltre, i vantaggi intrinseci e le continue innovazioni nel settore del fotovoltaico a film sottile di seleniuro di rame, indio e gallio (CIGS) sono destinati a sostituire le tradizionali celle solari al silicio nei prossimi anni. Un rapporto del 2023 del Center for Climate and Energy Solutions ha stimato che le energie rinnovabili rappresentavano circa il 29% della produzione energetica globale nel 2020 e che aumenteranno notevolmente durante il periodo di previsione.
Chiave Cella solare a film sottile Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
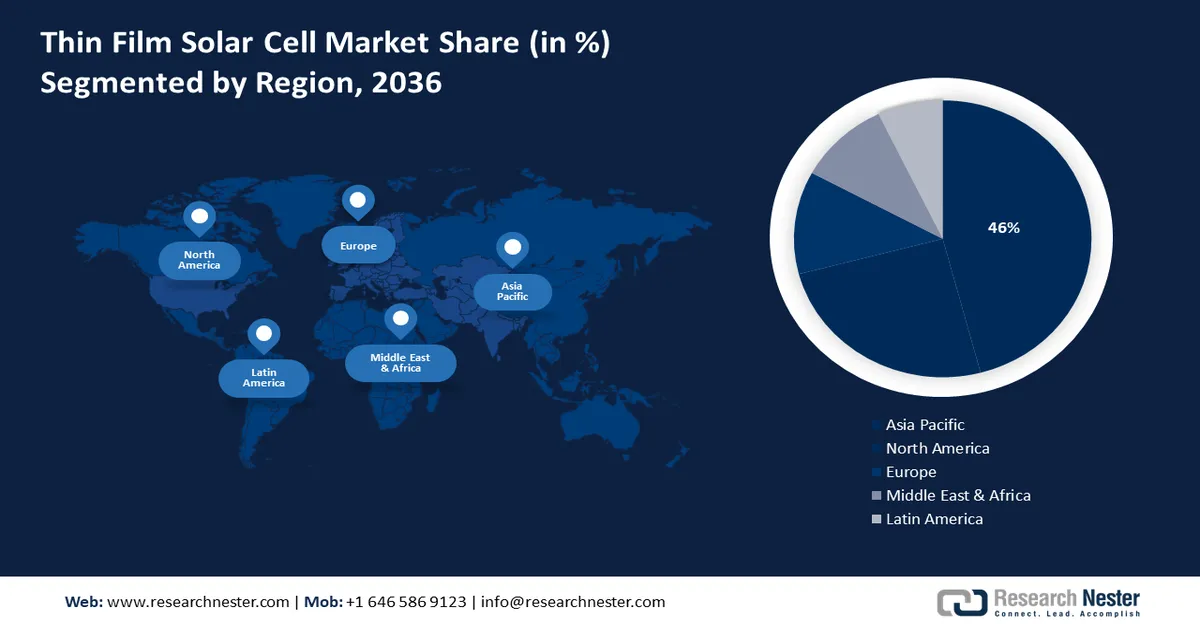
- Entro il 2036, il mercato delle celle solari a film sottile nella regione Asia-Pacifico deterrà circa il 46% della quota di mercato, trainato dall'elevata domanda di celle solari nei settori della difesa, aerospaziale e delle infrastrutture.
- Entro il 2036, il mercato nordamericano deterrà la seconda quota di mercato più grande, grazie alla crescente domanda e produzione di energia rinnovabile, supportata da campagne governative.
Approfondimenti sui segmenti:
- Si prevede che il segmento della connettività on-grid nel mercato delle celle solari a film sottile registrerà una crescita robusta fino al 2036, grazie all'espansione del sistema di trasmissione e all'accessibilità economica per gli utenti attenti al budget.
- Si prevede che il segmento del tellururo di cadmio (CdTE) nel mercato delle celle solari a film sottile registrerà una crescita sostanziale tra il 2027 e il 2036, trainato dall'elevato tasso di assorbimento e dai metodi di produzione convenienti.
Principali tendenze di crescita:
- Dominanza della tecnologia CIGS e suo contributo alla riduzione delle emissioni di CO2
- Investimenti in corso nelle celle solari a film sottile di tellururo di cadmio
Grandi sfide:
- Costo iniziale elevato
- Concorrenza forte
Attori chiave:Hanwha Qcells GmbH, Alps Technology Inc., GreenBrilliance Renewable Energy LLP, Hevel Energy Group, Indosolar Limited, Sharp Corporation, Suniva Inc., Tata Power Solar Systems Ltd., Panasonic Corporation.
Globale Cella solare a film sottile Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:17,16 miliardi di dollari
- Dimensioni del mercato nel 2027:18,62 miliardi di dollari
- Dimensioni del mercato previste:38,8 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR dell'8,5% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 46% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Cina, Stati Uniti, Germania, Giappone, India
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Brasile
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato delle celle solari a film sottile:
Fattori di crescita
Dominanza della tecnologia CIGS e suo contributo alla riduzione della CO2: Tra le alternative di celle solari a film sottile, la CIGS è una delle più avanzate ed efficienti. Gli assorbitori IGS (Cu(In,Ga)(Se,S)2) dei moduli fotovoltaici basati su CIGS sono molto efficaci nella conversione diretta della luce in elettricità. La CIGS è ben posizionata nelle tecnologie fotovoltaiche con efficienze record per moduli di dimensioni standard del 16,5% e celle di piccole dimensioni del 21,7%. Si prevede che la CIGS verrà utilizzata con assorbitori a banda proibita ampia adatti come celle inferiori in dispositivi tandem che offrono un'efficienza superiore al 30%. Ciò dimostra il potenziale dell'utilizzo della tecnologia fotovoltaica CIGS nell'intero settore delle celle solari e le sue prospettive future sono attualmente oggetto di studio per ulteriori miglioramenti.
I mercati regionali sono altamente competitivi e puntano a posizionare la tecnologia CIGS nel settore del fotovoltaico integrato negli edifici (BIPV). I produttori OEM o i fornitori di apparecchiature di produzione con sede in Europa vantano una competenza ineguagliabile nei processi produttivi chiave e negli strumenti per la tecnologia CIGS. Molti di loro stanno attualmente distribuendo e traendo profitto dai processi di produzione CIGS di nuova generazione per il trattamento e la deposizione di stack di semiconduttori, che promettono di ridurre i costi di investimento (capex) e di esercizio (opex) in futuro. In termini di impronta di carbonio, il fotovoltaico a film sottile presenta un netto vantaggio rispetto al silicio monocristallino (c-Si) standardizzato. Il primo ha un'impronta di carbonio di 12-20 g di CO2 equivalente per kilowattora, mentre il secondo ha un'impronta di carbonio di 50-60 g di CO2 equivalente per kilowattora di elettricità.Investimenti in corso nelle celle solari a film sottile di tellururo di cadmio: le celle solari al tellururo di cadmio (CdTe) possono raggiungere elevate efficienze di conversione e presentano alti coefficienti di assorbimento. Le celle CdTe sono economiche e vengono ampiamente utilizzate negli impianti solari su larga scala. Gli investimenti nell'espansione delle capacità produttive stanno portando al commercio internazionale. Il consorzio US Manufacturing of Advanced Cadmium Telluride Photovoltaics (US-MAC), lanciato nel 2029, ha accelerato gli investimenti e le innovazioni nel CdTe sfruttando la ricerca e sviluppo su tecnologie avanzate. US-MAC ha permesso di fornire il 40% dell'energia fotovoltaica su larga scala al mercato statunitense e il 5% del mercato mondiale. Inoltre, compete con successo con il silicio importato e ha incentivato la produzione negli Stati Uniti.
Nell'agosto del 2022, il Dipartimento dell'Energia degli Stati Uniti (DOE) ha lanciato il CdTe Accelerator Consortium (CTAC) per sviluppare tecnologie al CdTe, aumentando l'efficienza delle celle solari a film sottile e riducendone i costi. Si prevede che il CTAC raggiunga efficienze delle celle superiori al 24% entro il 2025 e al 26% entro il 2030, riducendo al contempo il costo di produzione per watt. Il DOE ha stanziato 17 milioni di dollari per il consorzio, con l'obiettivo di ridurre i costi dell'energia solare del 60% nei prossimi 10 anni.
Grazie alle iniziative governative, l'installazione di pannelli solari garantisce un maggiore ritorno sull'investimento. Queste iniziative riducono i tempi di ammortamento e aumentano il risparmio a lungo termine sulle bollette elettriche, rendendo l'energia solare più attraente dal punto di vista finanziario sia per i consumatori che per le imprese. Il Dipartimento dell'Energia degli Stati Uniti (DOE) supporta la ricerca e lo sviluppo (R&S) volti a superare le attuali barriere tecnologiche per le celle solari CIGS. Nel 2024, il DOE ha annunciato un finanziamento di 38 milioni di dollari per progetti di R&S nell'ambito del Solar Energy Supply Chain Incubator. Inoltre, i governi offrono spesso agevolazioni fiscali o rimborsi come incentivi o sussidi finanziari per ridurre i costi di installazione dei pannelli solari. Questi incentivi riducono il costo iniziale, rendendoli più accessibili ai singoli individui.
Sfide
Costo iniziale elevato: l'acquisto e l'installazione di celle solari a film sottile possono essere costosi, soprattutto per gli utenti residenziali e su piccola scala. A causa di questa spesa iniziale, che include il costo delle celle solari, dei sistemi di montaggio, del cablaggio e della manodopera per l'installazione, aziende e privati potrebbero non prendere in considerazione l'energia solare. L'utilizzo dell'energia solare potrebbe tuttavia consentire di risparmiare sulle bollette elettriche a lungo termine, anche se alla fine potrebbe risultare più conveniente. Questo potrebbe potenzialmente allungare i tempi necessari per ammortizzare l'investimento iniziale.
Forte concorrenza: il mercato si trova ad affrontare diverse sfide, come l'intensa concorrenza e un panorama normativo in continua evoluzione. Il rapido progresso tecnologico è un trend industriale globale significativo che potrebbe creare difficoltà per le organizzazioni. Questi elementi potrebbero rappresentare una seria sfida per le aziende che operano in questo segmento di mercato per il periodo previsto, riducendo di conseguenza la loro quota di mercato nel settore delle celle solari a film sottile.
Dimensioni e previsioni del mercato delle celle solari a film sottile:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
8,5% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
17,16 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
38,8 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato delle celle solari a film sottile:
Analisi del segmento dei componenti
Si prevede che il segmento del tellururo di cadmio nel mercato delle celle solari a film sottile mostrerà un CAGR sostanziale fino al 2036. La crescita del segmento è incrementata dalla loro elevata capacità di assorbimento rispetto ad altre caratteristiche. Inoltre, le celle solari al tellururo di cadmio (CdTe) sono facili da produrre perché il cadmio può essere ottenuto come sottoprodotto dei processi di estrazione, fusione e raffinazione di piombo, zinco e rame.
Questo metodo fotoelettrico consente la produzione di pannelli fotovoltaici a un prezzo relativamente basso utilizzando il tellururo di cadmio. Si tratta dell'unica fonte di energia rinnovabile che utilizza la minore quantità di acqua nella sua produzione. Secondo un rapporto del National Renewable Energy Laboratory (NREL) del 2023, First Solar, un'azienda americana, è passata da una produzione annua di 25 MWp nel 2005 all'obiettivo di produrre 21 GWp all'anno entro il 2024.
Analisi del segmento di connettività
Si prevede che il segmento on-grid del mercato delle celle solari a film sottile sarà quello a più rapida crescita, con una quota del 71,2%, grazie al continuo e rapido sviluppo dovuto all'espansione del sistema di trasmissione e distribuzione elettrica. Rappresentano un'ottima scelta per i consumatori con un budget limitato che desiderano utilizzare energie rinnovabili, in quanto sono significativamente più accessibili.
Inoltre, si prevede che il segmento off-grid deterrà una quota significativa durante il periodo di previsione. Ciò è dovuto alla sua popolarità tra coloro che desiderano utilizzare l'energia solare anziché dipendere dalle compagnie elettriche. Inoltre, quando non vengono utilizzati, questi sistemi possono essere facilmente riposti e ripiegati grazie alla loro flessibilità e leggerezza.
Analisi del segmento applicativo
Il segmento delle celle solari a film sottile per applicazioni industriali è destinato a essere quello con la maggiore crescita fino al 2036. Questa straordinaria espansione è attribuita alla preferenza dei consumatori per un minore utilizzo di combustibili fossili. La Commissione Europea, nel 2024, ha affermato che, poiché l'energia solare può alimentare e riscaldare case e aziende, ha il potenziale per integrarsi nel sistema energetico principale. Il piano prevede l'aggiunta di oltre 320 GW di capacità fotovoltaica entro il 2025 e di quasi 600 GW entro il 2030.
Inoltre, costruttori e architetti ricercano design più accattivanti, unitamente a soluzioni di energia rinnovabile, per i loro edifici. Un rapporto del National Institutes of Health ha previsto che circa il 2% della domanda globale di elettricità potrebbe essere coperta utilizzando impianti fotovoltaici per una potenza superiore a 400 GW. Ciò alimenta la domanda di impianti fotovoltaici sui tetti durante il periodo previsto.
La nostra analisi approfondita del mercato delle celle solari a film sottile comprende i seguenti segmenti:
Componente |
|
Connettività |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato delle celle solari a film sottile:
Analisi di mercato della regione Asia-Pacifico
Si prevede che entro il 2036 il settore dell'Asia-Pacifico deterrà la quota di fatturato maggiore, pari al 46%. La crescita nella regione è trainata dall'impennata della domanda di celle solari in diversi settori, come quello della difesa e dell'aerospaziale. Un rapporto di Boeing Aircraft del 2023 stimava che entro il 2042 il tasso di crescita della flotta aerea sarebbe stato del 6,9%, rispetto alla crescita del traffico aereo del 9,5%.
In Cina , l'aumento dell'industrializzazione ha generato una crescente domanda di celle solari a film sottile per autostrade e complessi residenziali. Il Consiglio di Stato cinese ha pubblicato un rapporto nel 2022 in cui si afferma che il tasso di urbanizzazione ha superato il 60% nel 2019, mentre nel 2021 ha raggiunto il 64,72%. Questo dato contribuisce ad incrementare il fatturato del mercato dei sistemi di montaggio per impianti fotovoltaici durante il periodo di previsione.
La crescente urbanizzazione e lo sviluppo infrastrutturale in Giappone rappresentano un fattore di crescita per l'espansione del mercato delle celle solari in questo contesto. La Banca Mondiale, nel 2021, ha evidenziato come il Giappone, con una popolazione pari all'1,6% della popolazione mondiale, si mantenga al primo posto in termini di rapido sviluppo nell'era moderna.
Approfondimenti sul mercato nordamericano
Anche il Nord America registrerà una crescita enorme nel valore di mercato delle celle solari a film sottile durante il periodo di previsione, raggiungendo una dimensione notevole e occupando la seconda posizione, trainato dall'impennata della domanda di energia. Un rapporto dell'US Energy Information Administration del 2023 ha affermato che il consumo e la produzione di energia rinnovabile avevano raggiunto livelli record nel 2022, superando il 13% (rispettivamente 13,18 quadrilioni e 13,40 quadrilioni).
Negli Stati Uniti , si è registrato un aumento delle campagne e degli investimenti governativi volti a sensibilizzare l'opinione pubblica sull'utilizzo delle energie rinnovabili. Un sondaggio condotto nel 2023 ha rivelato che circa il 66% degli adulti statunitensi considera ora prioritario l'utilizzo di fonti energetiche alternative come l'idrogeno, l'energia solare ed eolica. Inoltre, il Paese si appresta a svolgere un ruolo guida nella creazione di una produzione e fornitura di macchinari CIGS (Commodity Infrastructure Gas Systems) competitiva, efficiente dal punto di vista energetico e decentralizzata per l'economia energetica globale.
Si prevede che il Canada registrerà un'elevata domanda di energia, il che sta ulteriormente incentivando la collaborazione nel settore energetico. Si stima che ciò influirà sulla crescita complessiva dell'industria delle celle solari a film sottile in Canada. Un rapporto del 2023 prevedeva che il consumo energetico in Canada sarebbe aumentato significativamente, raggiungendo gli 8585 petajoule tra il 2022 e il 2021.
Attori del mercato delle celle solari a film sottile:
- Jinko Solar Co.
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Hanwha Qcells GmbH
- Alps Technology Inc.
- GreenBrilliance Renewable Energy LLP
- Gruppo energetico Hevel
- Indosolar Limited
- Sharp Corporation
- Suniva Inc.
- Tata Power Solar Systems Ltd.
- Panasonic Corporation
Attualmente, i produttori di pannelli fotovoltaici più redditizi si trovano prevalentemente negli Stati Uniti e nel Sud-est asiatico. La Cina è leader mondiale nella produzione di pannelli fotovoltaici ed elettronica e vanta una forte presenza nel mercato delle celle solari a film sottile. Tutte le tecnologie delle celle solari a film sottile condividono vantaggi intrinseci simili negli impianti di produzione completamente integrati, una volta che si raggiungono economie di scala. Esiste una competitività di costo con il fotovoltaico in c-Si su scala megawatt in vari aspetti della catena del valore del c-Si, come polisilicio, wafer, celle, lingotti e moduli. Il CIGS è emerso come una potenziale area di investimento con un elevato ROI, sia in termini di opex che di capex. Inoltre, tecnologie come il CIGS cdTe sono ben adatte alla produzione con automazione e approcci Industria 4.0.
Sviluppi recenti
- Nell'agosto 2022, Hanwha Qcells GmbH ha acquisito circa il 66% di LYNQTECH GmbH, con sede ad Hannover. L'obiettivo dell'acquisizione di Hanwha Q Cells era quello di rafforzare la sua posizione di fornitore completo di soluzioni di energia pulita per utenti finali, sia residenziali che commerciali.
- Nel maggio 2022, Jinko Solar Co. ha firmato un accordo di distribuzione con Aldo Solar, in base al quale riceverà i nuovissimi moduli fotovoltaici ad altissima efficienza Tiger Neo di tipo N da Jinko Solar, fornitore leader di prodotti per l'energia solare in Italia con una quota di mercato superiore al 30% nella categoria della generazione distribuita.
- Report ID: 6356
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
