Prospettive del mercato di Internet via satellite:
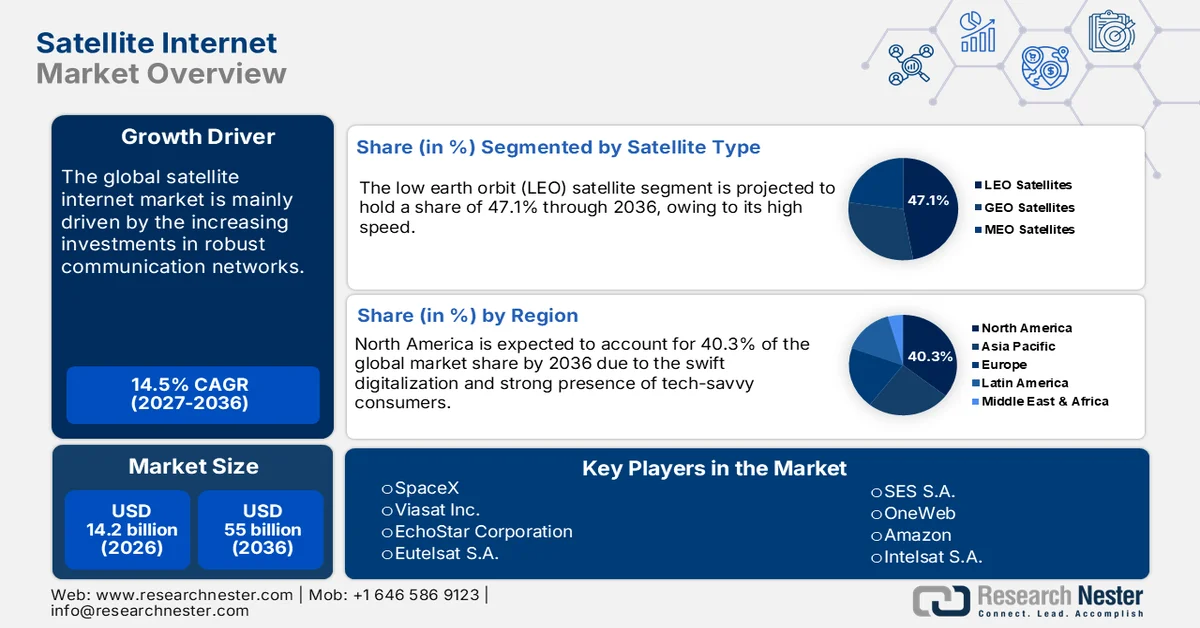
Il mercato di Internet via satellite ha superato i 14,2 miliardi di dollari nel 2026 e si prevede che raggiungerà i 55 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 14,5% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore di Internet via satellite è stimato a 16,26 miliardi di dollari.
Il mercato rappresenta un segmento infrastrutturale critico, focalizzato sulla fornitura di connettività a banda larga alle regioni del mondo in cui le reti terrestri sono economicamente o geograficamente impraticabili. I dati governativi e intergovernativi indicano che Internet via satellite rimane un livello di connettività strutturalmente importante per le imprese, le amministrazioni pubbliche e le infrastrutture critiche, soprattutto laddove le reti terrestri presentano limitazioni economiche o fisiche. I dati del Country Health Rankings & Roadmaps 2025 hanno evidenziato che quasi 14,5 milioni di località negli Stati Uniti non hanno accesso alla banda larga fissa terrestre a velocità di riferimento, con le aree rurali e tribali che rappresentano una quota sproporzionata di questo divario, rafforzando la dipendenza istituzionale dai servizi satellitari per garantire continuità e copertura.
La National Telecommunications and Information Administration (NTIA) osserva inoltre che i servizi satellitari sono regolarmente integrati nelle strategie federali di connettività per le operazioni marittime di risposta alle emergenze, l'aviazione e le comunicazioni legate alla difesa, dove la ridondanza e la copertura geografica sono prioritarie rispetto alla sensibilità alla latenza. L'ITU (Unione Internazionale delle Telecomunicazioni) ha riferito nel novembre 2024 che quasi 2,6 milioni di persone rimangono offline, principalmente in regioni a bassa densità abitativa o remote, posizionando Internet via satellite come componente necessaria dei quadri nazionali per la banda larga e il servizio universale, piuttosto che come sostituto delle reti in fibra ottica o mobili. Inoltre, l'attenzione si estende alla sostenibilità spaziale, con la Federal Communications Commission (FCC) che nel 2022 ha adottato le sue prime norme in assoluto per la mitigazione dei detriti orbitali per i satelliti con licenza statunitense, introducendo nuovi parametri di conformità per gli operatori. Questa normativa definisce un cambiamento di mercato, da applicazioni di nicchia a componente fondamentale dell'infrastruttura a banda larga nazionale e globale.
Chiave Internet via satellite Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
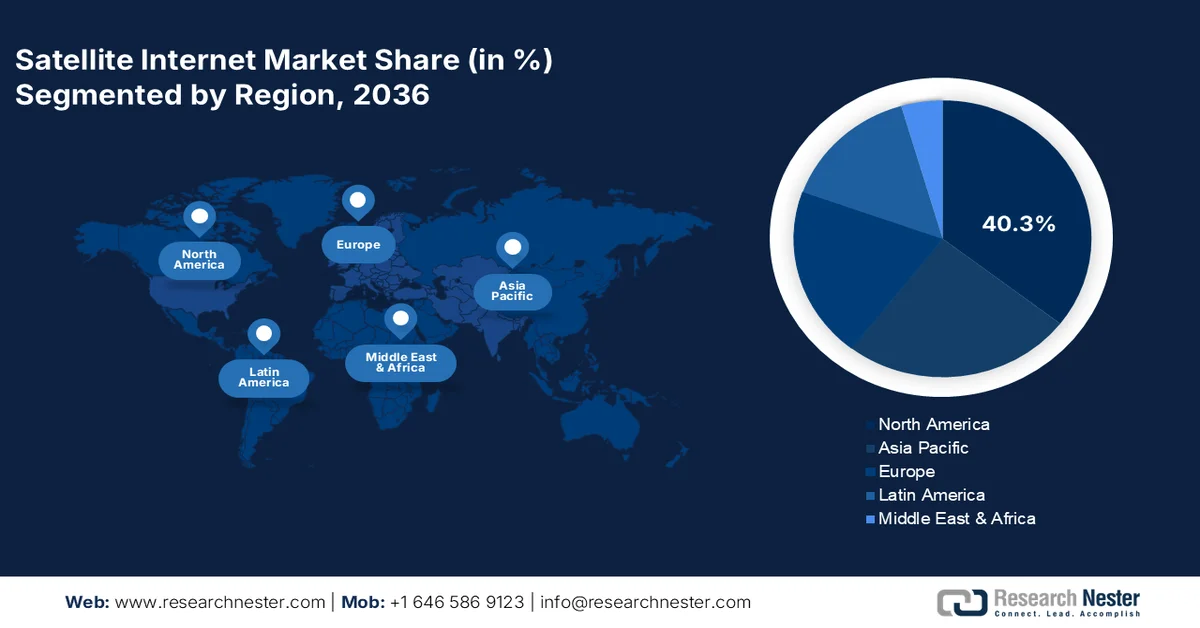
- Si prevede che il Nord America raggiungerà una quota di mercato del 40,3% nel settore di Internet via satellite entro il 2036, grazie alla forte diffusione tra i consumatori, alla presenza di operatori leader nel settore delle costellazioni satellitari e al costante slancio dei finanziamenti pubblici, catalizzato da iniziative su larga scala per la banda larga universale.
- Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 16,3% tra il 2027 e il 2036, grazie alle vaste popolazioni non ancora servite, agli ambiziosi programmi di digitalizzazione e all'accelerazione della convergenza tra reti satellitari e terrestri.
Approfondimenti sul segmento:
- Nel segmento delle applicazioni, si prevede che le comunicazioni e il trasferimento dati nel mercato di Internet via satellite raggiungeranno una quota del 65,4% entro il 2036, grazie al loro ruolo essenziale nella connettività globale attraverso le reti WAN aziendali, le reti governative e gli ecosistemi IoT, stimolati dalla crescita dei servizi satellitari direct-to-cellular.
- Nel segmento orbitale, si prevede che l'orbita terrestre bassa deterrà la quota maggiore entro il 2036, supportata dalla sua capacità di fornire connettività a bassa latenza adatta alle applicazioni digitali in tempo reale, rafforzata dalla diffusione su larga scala delle costellazioni di satelliti LEO.
Principali tendenze di crescita:
- Sicurezza nazionale, difesa e requisiti di resilienza del governo
- Sussidi governativi per la banda larga e finanziamenti per il servizio universale
Principali sfide:
- Complessi ostacoli normativi e di concessione delle licenze per lo spettro
- Collisioni logistiche e di capacità di lancio
Attori chiave: Signify, Osram Licht AG, Zumtobel Group, Acuity Brands, FSL Lighting, GE Lighting, Eaton Lighting, NVC Lighting, Zhejiang Yankon Group, Panasonic Lighting, Cree Lighting, Logos Lighting, Toshiba Lighting, Sharp Electronics, Seoul Semiconductor
Globale Internet via satellite Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:14,2 miliardi di dollari
- Dimensioni del mercato nel 2027:16,26 miliardi di dollari
- Dimensioni del mercato previste:55 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 14,5% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 40,3% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: India, Brasile, Indonesia, Vietnam, Arabia Saudita
Last updated on : 31 August, 2026
Mercato di Internet via satellite: fattori di crescita e sfide
Fattori di crescita
- Requisiti di sicurezza nazionale, difesa e resilienza governativa: le agenzie di difesa e sicurezza nazionale stanno integrando Internet via satellite nell'architettura di comunicazione sicura e resiliente. Il rapporto CSPS statunitense di giugno 2024 ha evidenziato che la richiesta di bilancio della Space Force per l'anno fiscale 2025, pari a 29,6 miliardi di dollari, è direttamente correlata al mercato attraverso stanziamenti per costellazioni satellitari proliferate, comunicazioni satellitari resilienti e integrazione commerciale. Analogamente, la NATO e i governi alleati pongono l'accento sulle reti satellitari per il comando, il controllo, la logistica e il coordinamento transfrontaliero, soprattutto in condizioni di rete terrestre degradate. Internet via satellite supporta anche la sorveglianza delle frontiere, la risposta alle emergenze e la continuità delle operazioni governative. La domanda in questo segmento privilegia la capacità garantita, la ridondanza geografica e la conformità agli standard di approvvigionamento di livello militare, favorendo i fornitori in grado di garantire un servizio a lungo termine piuttosto che modelli di accesso a basso costo.
Crescita del bilancio della Space Force ( 2021-2025 )
Anno | Bilancio (miliardi di dollari USA) |
2021 | 15.3 |
2022 | 18.0 |
2023 | 26.3 |
2024 | 28.9 |
2025 | 29.6 |
Fonte : CSPS giugno 2024
- Sovvenzioni governative per la banda larga e finanziamenti per il servizio universale: i meccanismi di finanziamento pubblico rappresentano un fattore chiave per l'accelerazione della domanda di internet via satellite. Negli Stati Uniti, la FCC ha indicato nel dicembre 2024 che il processo per i satelliti di grandi dimensioni può costare fino a 500 milioni di dollari. Questo budget incide direttamente sull'espansione della capacità, sui prezzi e sulla concentrazione dei fornitori di servizi internet via satellite. Tali costi determinano quali aziende possono implementare e mantenere un'infrastruttura a banda larga satellitare. Inoltre, si prevede che i programmi governativi per la banda larga in Nord America ed Europa supporteranno la connettività per le utenze remote, con il satellite che costituirà la modalità di erogazione principale nelle aree geografiche con i costi più elevati. Gli operatori satellitari che dimostrano di essere in regola con gli obblighi relativi a prestazioni, rendicontazione e livelli di servizio previsti dalle sovvenzioni sono nella posizione migliore per aggiudicarsi contratti governativi pluriennali.
- Resilienza come requisito infrastrutturale critico: la resilienza è ormai un requisito formale per le infrastrutture critiche, come previsto dalle politiche governative e dalla governance aziendale. A seguito di gravi attacchi informatici e disastri naturali, settori come la finanza, l'energia e i servizi di emergenza devono garantire la continuità operativa anche in caso di guasti alle reti terrestri. Questo trasforma le comunicazioni satellitari da strumento di emergenza a componente integrata fondamentale della gestione del rischio aziendale e delle architetture di rete geografica (WAN) definite dal software. Il risultato è una domanda ricorrente e prevedibile di resilienza come servizio, ovvero collegamenti satellitari dedicati ad alta disponibilità che garantiscono la continuità operativa. Questo fattore crea un mercato B2B stabile, meno sensibile alle fluttuazioni dei prezzi al consumo, focalizzato sulla garanzia di operatività e sulla capacità di failover senza interruzioni per i servizi essenziali.
Sfide
- Complessi ostacoli normativi e di concessione dello spettro: ottenere l'approvazione normativa nazionale e internazionale per l'utilizzo dello spettro e le posizioni orbitali è un processo complesso che richiede diversi anni. I partecipanti devono interfacciarsi con enti come l'ITU e le autorità di regolamentazione nazionali. Il Progetto Kuiper di Amazon ha impiegato anni per ottenere la licenza FCC, concessa a condizioni rigorose, tra cui l'obbligo di lanciare la propria costellazione di satelliti. Il mancato rispetto delle scadenze può comportare la revoca della licenza, creando una situazione di grande pressione.
- Capacità di lancio e colli di bottiglia logistici: l'accesso a servizi di lancio affidabili e a prezzi accessibili rappresenta un collo di bottiglia importante. Il mercato globale dei lanci è affollato e i nuovi operatori competono con i player consolidati, come SpaceX, per gli slot disponibili. AST SpaceMobile, che sta costruendo una costellazione di satelliti per la banda larga cellulare, ha subito ritardi significativi a causa della programmazione e della preparazione dei lanci, posticipando la sua tabella di marcia operativa e influenzando le aspettative degli investitori, a dimostrazione di come la logistica dei lanci sia una dipendenza vitale dal percorso intrapreso.
Mercato di Internet via satellite: spunti chiave
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
14,5% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
14,2 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
55 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato di Internet via satellite:
Analisi del segmento applicativo
Nel segmento delle applicazioni, le comunicazioni e il trasferimento dati sono leader di mercato e si prevede che raggiungeranno una quota del 65,4% entro il 2036. Questo segmento è trainato dalla fondamentale necessità di connettività globale per le reti WAN aziendali, le reti governative e il settore in rapida espansione dell'Internet delle cose (IoT). Un fattore chiave di crescita è il servizio direct-to-cellular, che si connette ai dispositivi mobili standard tramite satelliti. Il governo statunitense è il principale catalizzatore, con agenzie come la National Telecommunications and Information Administration (NITA) che stanziano miliardi di dollari per colmare le lacune di connettività. Ad esempio, il rapporto di Broadband USA del giugno 2023 ha affermato che il Broadband Equity Access and Deployment Program (BDP) della NITA, che ha finanziato oltre 42,45 miliardi di dollari, include esplicitamente le soluzioni satellitari come tecnologia valida per fornire servizi nelle aree non servite, garantendone la continua importanza finanziaria e strategica.
Analisi del segmento orbitale
Nel segmento orbitale, l'orbita terrestre bassa (LEO) domina il mercato e si prevede che deterrà la quota maggiore entro il 2036 nel settore di internet satellitare. Questo segmento è trainato dal vantaggio cruciale della bassa latenza, che consente applicazioni in tempo reale come videochiamate, giochi online e cloud computing, impraticabili con i tradizionali satelliti geostazionari (GEO). La portata del dispiegamento è sbalorditiva e la Federal Communications Commission (FCC) ne monitora attivamente la crescita. A partire dal 2023, l'aggiornamento delle autorizzazioni, il rapporto della FCC del dicembre 2022, aveva approvato e stava elaborando le richieste per costellazioni per un totale di decine di migliaia di nuovi satelliti LEO, con il solo Starlink di SpaceX autorizzato al lancio di quasi 12.000 satelliti e in attesa di approvazione per altri 30.000, a dimostrazione dell'enorme spostamento di capitali e risorse operative verso questa orbita.
Analisi del segmento di larghezza di banda
La banda Ka è il sottosegmento leader per larghezza di banda e si prevede che deterrà la quota maggiore del mercato. Questa banda ad alta frequenza è la pietra angolare dei moderni sistemi satellitari ad alta capacità grazie alla sua capacità di fornire maggiore capacità e velocità di trasmissione dati più elevate sia per i servizi fissi che per quelli mobili. La sua adozione è fondamentale per le nuove costellazioni LEO come Starlink e Kuiper. Le licenze governative riflettono questa priorità. Ad esempio, le tabelle di assegnazione dettagliate della FCC mostrano che una parte significativa delle autorizzazioni per i nuovi sistemi satellitari dal 2022 al 2024 riguardava operazioni in banda Ka, poiché offre l'efficienza spettrale necessaria per soddisfare la crescente domanda globale di banda larga. Un indicatore statistico chiave è che la maggior parte dei nuovi terminali utente di internet satellitare, che si contano a milioni, sono stati installati in questo periodo e sono progettati per operare in banda Ka.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di servizio |
|
Piattaforma |
|
Utente finale |
|
Larghezza della banda |
|
Orbita |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato di Internet via satellite - Analisi regionale
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano deterrà una quota di fatturato del 40,3% entro il 2036. Il mercato è trainato dall'elevata adozione da parte dei consumatori, dai significativi investimenti governativi e dalla presenza dei principali operatori di costellazioni satellitari come SpaceX e ViaSat. Tra le tendenze chiave si annoverano la rapida diffusione delle reti in orbita terrestre bassa, che offrono banda larga a bassa latenza e un'integrazione strategica con l'infrastruttura 5G. Un fattore determinante per la domanda è rappresentato dai massicci investimenti del governo statunitense nella banda larga universale, esemplificati dal programma BEAD, che riconosce il satellite come soluzione vitale per le comunità rurali e remote non servite. Inoltre, le rigorose procedure di appalto federali per le comunicazioni mobili e resilienti per la difesa garantiscono un flusso di entrate stabile e di alto valore. In Canada, iniziative nazionali parallele si concentrano sulla connessione delle comunità settentrionali e indigene più remote.
Gli Stati Uniti sono l'attore dominante in Nord America nel mercato di Internet via satellite. La tendenza è la convergenza dei programmi di sovvenzione pubblica e la diffusione commerciale dei satelliti LEO. Un rapporto di Congress.gov del novembre 2024 ha evidenziato come il passaggio dalla banda larga basata su satelliti GEO a implementazioni commerciali di satelliti LEO, reso possibile dalla riduzione dei costi di lancio e dalla miniaturizzazione dell'elettronica, e segnato dall'avvio dei servizi a banda larga LEO, espanda direttamente le prestazioni del servizio, la copertura economica e la domanda raggiungibile, accelerando così l'adozione da parte di governi e imprese e stimolando la crescita complessiva del mercato. Dall'inizio dei servizi a banda larga LEO, diversi fornitori statunitensi hanno promosso implementazioni di costellazioni su larga scala volte alla connettività nazionale e globale. Inoltre, l'integrazione della connettività satellitare nelle reti terrestri 5G e nei dispositivi dei consumatori sta trasformando la tecnologia da un backup autonomo a una componente integrata dell'infrastruttura di comunicazione nazionale.
Principali fornitori di satelliti GEO e LEO negli Stati Uniti
Fornitore | Velocità di download | Velocità di caricamento | Latenza | Durata |
Amazzonia (LEO) | 400 Mbps-1 Gbps | Sconosciuto | Sconosciuto | 5 anni |
SpaceX (LEO) | 25-220 Mbps | 5-20 Mbps | 25-100+ ms | 5 anni |
Hughes Network Systems (GEO) | Fino a 100 Mbps | 5 Mbps | Basso | 15 anni |
Viasat (GEO) | Fino a 150 Mbps | 3 Mbps | 638 ms | 15 anni |
Fonte : Congress.gov, novembre 2024
In Canada , il mercato di Internet via satellite è definito da politiche pubbliche orientate alla geografia e da investimenti strategici nella capacità spaziale nazionale. La tendenza centrale è l'attuazione del mandato del Fondo universale per la banda larga, pari a 3,225 miliardi di dollari, per connettere tutti i cittadini canadesi entro il 2030, con il satellite come soluzione essenziale per le regioni remote del Nord e le comunità indigene, secondo quanto riportato dal governo canadese nell'agosto 2025. Questo investimento pubblico è strettamente legato al supporto federale diretto per la costellazione nazionale Telesat Lightspeed LEO, al fine di creare una capacità nazionale dedicata e garantire servizi di qualità nelle aree con costi elevati. Questo modello, che utilizza capitali pubblici per ridurre i rischi delle infrastrutture nazionali critiche, garantisce la connettività in regioni strategicamente vitali come l'Artico. Il mercato rappresenta un chiaro esempio di come Internet via satellite venga impiegato come servizio pubblico per la coesione e la sovranità nazionale.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è il mercato in più rapida crescita e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 16,3% nel periodo di previsione dal 2026 al 2036. Il mercato è trainato dall'enorme popolazione non servita, dalla vasta estensione geografica e dagli ambiziosi programmi di digitalizzazione governativi. A differenza dei mercati occidentali maturi, la crescita in quest'area è spinta dalla combinazione tra il superamento del divario digitale urbano-rurale e la soddisfazione dell'enorme domanda di dati proveniente dai settori marittimo, aeronautico e aziendale. Cina e India sono i due mercati che si concentrano sulle reti di costellazioni satellitari sovrane per l'autonomia strategica, e l'India sta sfruttando modelli pubblico-privati per connettere centinaia di migliaia di villaggi. Una tendenza regionale chiave è l'attenzione alle reti integrate satellitari-terrestri, con gli operatori di telefonia mobile che collaborano con i fornitori di servizi satellitari per estendere la copertura. Giappone e Corea del Sud, pur avendo un'elevata penetrazione terrestre, stanno guidando l'innovazione nell'IoT abilitato via satellite e nel backhaul 5G, posizionando la regione sia come mercato di volume che come incubatore tecnologico.
Il mercato cinese di internet via satellite è strategicamente guidato dalle iniziative statali volte a raggiungere la sovranità tecnologica e a garantire comunicazioni sicure. Il progetto centrale è la costellazione GuoWang, gestita dal gruppo statale China Satellite Network, che mira a dispiegare oltre 12.992 satelliti in orbita terrestre bassa (LEO). Questa iniziativa rappresenta una componente fondamentale dell'infrastruttura digitale nazionale, progettata per fornire una copertura autonoma per le esigenze civili e strategiche, comprese le regioni remote e l'iniziativa "Belt and Road". A titolo esemplificativo, i dati dell'IFRI di aprile 2023 indicano che l'investimento, che include esplicitamente internet via satellite e le reti integrate spazio-terra, rappresentava una voce chiave nei piani nazionali, con investimenti nel settore che superavano i 20 miliardi di dollari. Questo ingente investimento garantisce alla Cina il dominio del mercato regionale, concentrandosi sullo sviluppo di un ecosistema chiuso, sulla produzione interna e sull'esportazione di soluzioni integrate.
Il mercato indiano è caratterizzato da una crescita esplosiva grazie a partenariati pubblico-privati volti a colmare il vasto divario digitale. Le iniziative governative "Digital India" e quelle per la banda larga nelle zone rurali creano una domanda fondamentale, con i satelliti posizionati come tecnologia chiave per connettere i villaggi. Un esempio è la partnership tra il braccio commerciale del governo, NewSpace India Limited, e OneWeb per la fornitura di servizi a banda larga LEO a livello nazionale. Questo modello sfrutta le capacità di lancio dell'ISRO e l'agilità del settore privato. Un rapporto del PIB del luglio 2025 mostra che per l'anno 2023-2024 al Dipartimento dello Spazio sono stati stanziati 12.543,91 crore di rupie, con una parte significativa destinata a progetti di comunicazione e navigazione satellitare. Questo finanziamento pubblico, combinato con gli investimenti privati, posiziona l'India come il secondo mercato nazionale più grande e in più rapida crescita al mondo.
Assegnazione del bilancio del Dipartimento dello Spazio
Anno | Bilancio |
2021-2022 | 13949.09 |
2022-2023 | 13700,00 |
2023-2024 | 12543,91 |
2024-2025 | 13042,75 |
2025-2026 | 13416.20 |
Fonte : PIB luglio 2025
Approfondimenti sul mercato europeo
Il mercato europeo di Internet via satellite è un segmento maturo ma in continua evoluzione strategica, guidato dall'obiettivo politico dell'Unione Europea di raggiungere una società gigabit entro il 2030. Questo obiettivo impone una connettività universale ad alta capacità, rendendo la tecnologia satellitare la soluzione fondamentale per colmare le persistenti lacune di copertura nelle aree rurali e remote del continente, che le reti terrestri non sono in grado di risolvere in modo economicamente vantaggioso. Una tendenza chiave è la forte integrazione del satellite nei programmi governativi di comunicazione satellitare sicura per uso militare e istituzionale, con significativi investimenti nazionali da parte di paesi come Germania e Francia. Il mercato è inoltre caratterizzato dalla crescita di iniziative commerciali paneuropee, come la partnership tra Eutelsat (Francia) e OneWeb (Regno Unito), che ha dato vita a un fornitore di servizi multi-orbita per offrire servizi integrati GEO e LEO.
La Germania è leader di mercato, trainata dalla domanda di comunicazioni sicure e resilienti da parte di enti governativi e imprese, piuttosto che dalla diffusione di massa della banda larga tra i consumatori. Il rapporto DECIX di novembre 2025 ha dimostrato che il 58% della popolazione tedesca è già a conoscenza dei servizi internet via satellite, ma l'utilizzo effettivo rimane limitato a circa il 5%, indicando che il mercato si trova ancora in una fase iniziale di adozione. L'elasticità della domanda è elevata: circa il 70% degli intervistati si è dichiarato disposto a utilizzare internet via satellite se fosse garantita una qualità di connessione costante, indipendentemente dalla posizione, evidenziando una notevole domanda latente. Questo divario tra la conoscenza dei servizi e l'intenzione di utilizzo sottolinea una chiara opportunità di crescita legata all'affidabilità del servizio, alla garanzia delle prestazioni e all'integrazione nelle strategie nazionali per la banda larga.
Il mercato britannico di internet via satellite è caratterizzato dalla svolta strategica verso le capacità spaziali sovrane, successiva all'uscita del Regno Unito dall'UE, con l'acquisizione di OneWeb da parte del governo come pilastro centrale. Questa mossa si inserisce nella più ampia Strategia Spaziale Nazionale, volta a garantire una connettività globale indipendente, a potenziare l'industria spaziale nazionale e a fornire servizi resilienti per la difesa e il governo. L'obiettivo del Regno Unito è anche quello di diventare leader nella sostenibilità e nella regolamentazione dello spazio. Oltre alla costellazione supportata dallo Stato, si registra una significativa attività commerciale nella produzione di satelliti, nella tecnologia del segmento di terra e nei servizi di lancio. Inoltre, il governo britannico ha investito in iniziative di connettività spaziale, a dimostrazione dell'impegno pubblico. Ciò consente al Regno Unito di conquistare una quota di mercato di primo piano in Europa attraverso un modello unico di proprietà statale diretta in un operatore commerciale globale, bilanciando il controllo sovrano con le ambizioni commerciali.
Principali attori del mercato di Internet via satellite:
- Starlink (SpaceX) (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Viasat (USA)
- Hughes Network Systems (EchoStar) (USA)
- Amazon (Progetto Kuiper) (USA)
- OneWeb (Regno Unito)
- SES (Lussemburgo)
- Gruppo Eutelsat (Francia)
- Telesat (Canada)
- Inmarsat (di proprietà di Viasat) (Regno Unito)
- Thales Alenia Space (Francia/Italia)
- Airbus Difesa e Spazio (Europa)
- AST SpaceMobile (USA)
- Boeing Satellite Systems (USA)
- Lockheed Martin Space (USA)
- Northrop Grumman (USA)
- Mitsubishi Electric (Giappone)
- SKY Perfect JSAT (Giappone)
- Hanwha Systems (Corea del Sud)
- ISRO / NSIL (India)
- MEASAT (Malesia)
- Starlink sta rivoluzionando il mercato globale di Internet via satellite con la sua mega-costellazione in orbita terrestre bassa, in rapida implementazione. Questa iniziativa sta abbattendo le barriere geografiche, offrendo banda larga ad alta velocità e bassa latenza direttamente a consumatori, aziende e comunità remote in tutto il mondo, creando così una concorrenza senza precedenti per i fornitori di servizi terrestri e satellitari tradizionali.
- ViaSat è un attore dominante nel mercato di Internet via satellite, grazie alla sua solida presenza nel settore governativo. In seguito all'acquisizione di Inmarsat, ViaSat sta integrando strategicamente le risorse GEO e LEO per offrire una robusta rete ibrida globale che garantisca connettività affidabile per le applicazioni critiche. L'azienda ha registrato un fatturato di 4,3 miliardi di dollari nel 2024.
- Hughes Network Systems è un attore fondamentale nel mercato nordamericano di Internet via satellite, gestendo il più grande servizio di banda larga satellitare per utenti privati. Hughes sta rafforzando la sua posizione strategica sviluppando Jupiter 3, uno dei satelliti geostazionari commerciali più potenti al mondo, per espandere la capacità e soddisfare la crescente domanda di Internet ad alta velocità da parte di utenti residenziali e aziendali.
- Amazon si appresta a diventare un concorrente rivoluzionario nel mercato di Internet via satellite con la sua costellazione LEO da diversi miliardi di dollari. L'iniziativa strategica dell'azienda si concentra sull'integrazione della connettività spaziale con l'infrastruttura cloud di Amazon Web Services, con l'obiettivo di fornire una banda larga scalabile e a bassa latenza alle comunità globali non servite o scarsamente servite e ai clienti aziendali.
- OneWeb è un attore chiave nell'evoluzione del mercato di Internet via satellite, avendo completato la sua costellazione LEO di prima generazione per fornire connettività globale. La sua partnership strategica con Eutelsat e le collaborazioni con operatori di telecomunicazioni in tutto il mondo sono progettate per fornire servizi di backhaul e Internet di livello enterprise, posizionandola come fornitore cruciale di connettività all'ingrosso e governativa. La società ha generato un flusso di cassa netto di 162.936 mila INR nel 2024.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato di Internet via satellite è caratterizzato da un'accesa competizione tra gli operatori in orbita terrestre bassa (LEO) e quelli geostazionari (LEO) già affermati. Aziende come Starlink guidano la rivoluzione LEO con un'implementazione aggressiva e un'integrazione verticale, mentre OneWeb e Amazon Kuiper puntano a costellazioni su larga scala. I colossi tradizionali, come Viasat ed Eutelsat, stanno unendo le proprie risorse e integrando le reti GEO con quelle MEO/LEO per offrire servizi globali senza soluzione di continuità. Le principali iniziative strategiche includono l'integrazione verticale, le partnership strategiche, lo sviluppo di reti ibride e l'acquisizione di diritti di spettro cruciali. Ad esempio, nel marzo 2025, Jio Platforms Limited (JPL) ha annunciato un accordo con SpaceX per offrire i servizi Internet a banda larga di Starlink ai clienti in India. In Asia, operatori come SKY Perfect JSAT e NSIL si concentrano sul dominio regionale e sulle partnership governative, creando una complessa competizione globale per la connettività.
Panorama aziendale del mercato di Internet via satellite:
Sviluppi recenti
- Nel luglio 2025, SES ha annunciato di aver completato l'acquisizione di Intelsat, creando un colosso globale della connettività multi-orbita con una flotta ampliata di 120 satelliti su due orbite.
- Nel luglio 2025, il Ministro delle Comunicazioni indiano Jyotiraditya Scindia ha annunciato che Starlink, la società guidata da Elon Musk, ha ottenuto la licenza per lanciare un servizio internet satellitare in India e che è stato predisposto un quadro normativo per l'assegnazione dello spettro al fine di garantire un'implementazione senza intoppi.
- Nel marzo 2025, Airtel ha annunciato un accordo con SpaceX per offrire i servizi internet ad alta velocità di Starlink ai propri clienti in India. Questo è il primo accordo firmato in India, subordinato al ricevimento da parte di SpaceX delle proprie autorizzazioni per la vendita di Starlink nel Paese.
- Report ID: 3707
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
