Prospettive del mercato dei defibrillatori:
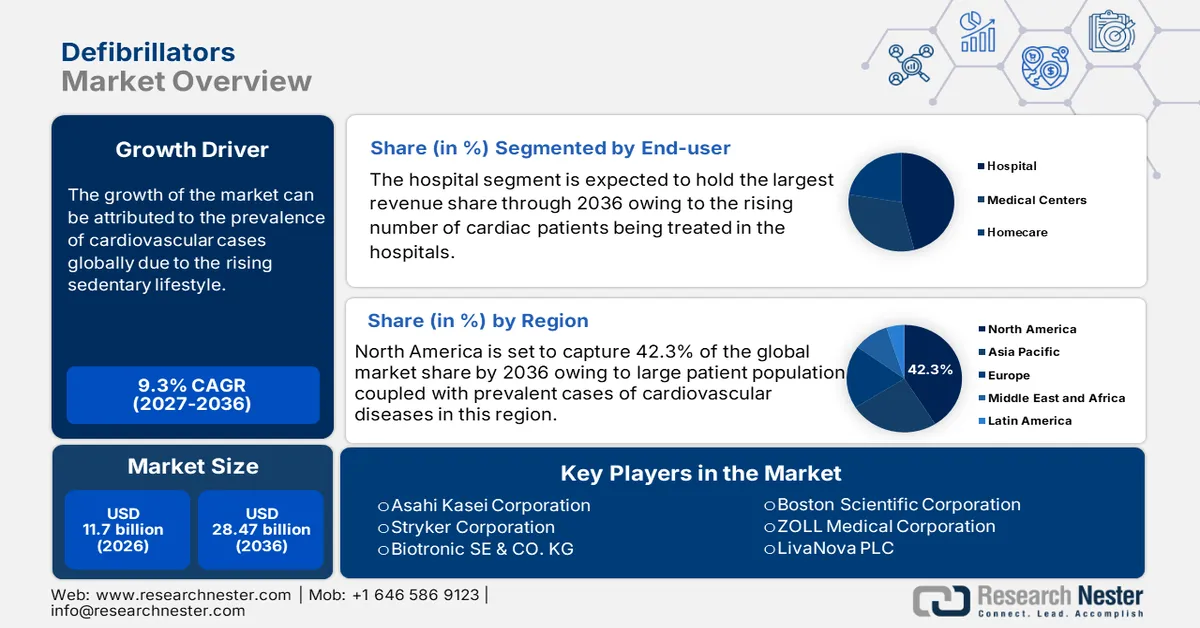
Il mercato dei defibrillatori ha raggiunto un valore di oltre 11,7 miliardi di dollari nel 2026 e si prevede che raggiungerà i 28,47 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 9,3% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del mercato dei defibrillatori è stimato a 12,79 miliardi di dollari.
L'aumento della mortalità e della gravità degli eventi cardiovascolari, come l'arresto cardiaco (AC), sta alimentando la domanda sul mercato. Secondo un rapporto del 2023 dell'American Heart Association (AHA), l'incidenza annuale di AC a livello globale variava tra 30 e 97 casi ogni 100.000 abitanti. Un altro articolo del 2022 della NLM ha rivelato che circa il 20% dei decessi nelle società occidentali è causato da AC. A riprova di ciò, solo in Australia e Nuova Zelanda, l'incidenza annuale di questa condizione ha superato i 26.000 casi, secondo il Journal of Heart, Lung and Circulation del 2024. Il numero di pazienti è ulteriormente aumentato dal crescente peso delle malattie cardiovascolari (MCV). A questo proposito, la NLM ha previsto che la prevalenza globale delle MCV aumenterà del 90% tra il 2025 e il 2050.
L'inflazione costante dei prezzi praticata dagli enti pagatori rimane un ostacolo alla diffusione sul mercato. Ne è una prova il fatto che il prezzo di un singolo dispositivo può variare tra 800 e 2500 sterline, a seconda del modello e delle caratteristiche. Inoltre, l'acquisto di questi dispositivi comporta costi aggiuntivi per la sostituzione degli elettrodi e delle batterie, che vanno dalle 20 alle 300 sterline, secondo la St. John Ambulance. Ciò evidenzia l'urgente necessità di sviluppare e commercializzare soluzioni accessibili che possano ridurre tale disparità. Tuttavia, il rapporto costo-efficacia dei defibrillatori spesso prevale sul loro costo, grazie alla crescente tendenza ad adottare modelli di assistenza sanitaria basati sul valore. Inoltre, un posizionamento e un approvvigionamento strategici stanno migliorando sia la qualità della vita che la disponibilità a pagare dei pazienti.
Chiave Defibrillatori Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
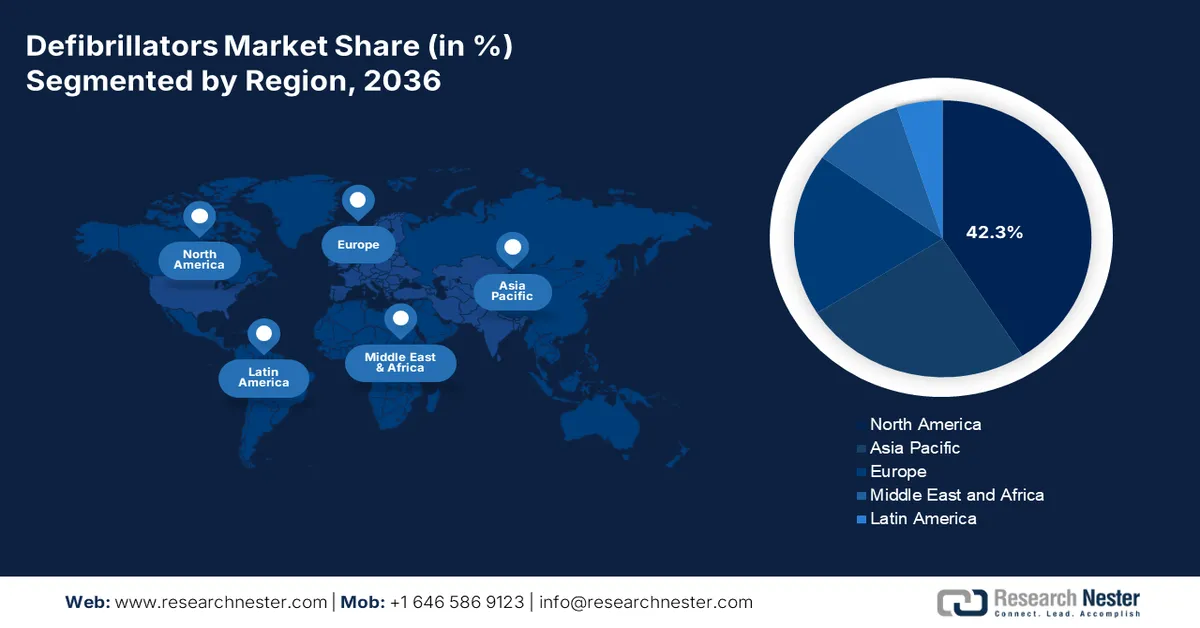
- Si prevede che il Nord America deterrà una quota del 42,3% del mercato dei defibrillatori entro il 2036, grazie a un sistema sanitario ben consolidato e al supporto governativo per i sistemi di risposta alle emergenze.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida entro il 2036, alimentata dalla forte espansione della popolazione affetta da malattie cardiovascolari e delle infrastrutture sanitarie.
Approfondimenti sul segmento:
- Si prevede che il segmento dei defibrillatori cardioverter impiantabili (ICD) rappresenterà il 54,6% del mercato dei defibrillatori entro il 2036, trainato dalla crescente prevalenza delle malattie cardiovascolari e dall'invecchiamento della popolazione mondiale.
- Si prevede che ospedali e cliniche genereranno il 52,8% dei ricavi entro il 2036, grazie alle loro infrastrutture di terapia intensiva e all'adozione di dispositivi cardiaci avanzati.
Principali tendenze di crescita:
- Aumento delle comorbilità preesistenti
- Vantaggi clinici derivanti dall'uso precoce
Principali sfide:
- Costo elevato dei defibrillatori avanzati
- Mancanza di consapevolezza e formazione del pubblico
Attori chiave: Medtronic (Irlanda/Stati Uniti), Boston Scientific (Stati Uniti), Abbott Laboratories (Stati Uniti), Philips (Paesi Bassi), ZOLL Medical (Stati Uniti), Biotronik (Germania), Schiller AG (Svizzera), Stryker (Stati Uniti), Defibtech (Stati Uniti), Mindray (Cina), CU Medical Systems (Corea del Sud), BPL Medical Technologies (India), Metrax GmbH (Germania), Bexen Cardio (Spagna), Instramed (Australia), Mediana (Corea del Sud), Cardia (Malesia), Metsis Medikal (Turchia).
Globale Defibrillatori Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:11,7 miliardi di dollari
- Dimensioni del mercato nel 2027:12,79 miliardi di dollari
- Dimensioni del mercato previste:28,47 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 9,3% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 42,3% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Germania, Giappone, Canada, Francia
- Paesi emergenti: India, Cina, Australia, Brasile, Corea del Sud
Last updated on : 31 August, 2026
Mercato dei defibrillatori: fattori di crescita e sfide
Fattori di crescita
- Aumento delle comorbilità preesistenti: la crescente prevalenza di diabete e ipertensione e il rapido invecchiamento della popolazione implicano una maggiore incidenza di malattie cardiovascolari, ampliando di conseguenza il bacino di pazienti del mercato. Tale rilevanza è confermata dai risultati dei National Cardiac Arrest Summits, tenutisi da giugno 2022 a marzo 2023, che hanno evidenziato un aumento di 100 volte dell'incidenza di morte cardiaca improvvisa (MCI) tra gli individui di mezza età e anziani, rispetto alle persone di età inferiore ai 30 anni. Queste tendenze demografiche si traducono in una crescente necessità di unità di terapia intensiva cardiologica d'urgenza efficaci per migliorare i tassi di sopravvivenza e ridurre i costi sanitari.
- Vantaggi clinici derivanti dall'uso precoce: l'efficacia dei prodotti disponibili sul mercato nell'erogazione di terapie salvavita essenziali, soprattutto durante le emergenze, li rende più desiderabili sia in ambito clinico che nell'assistenza sanitaria a distanza. A conferma di questa capacità, in un articolo del maggio 2025, la NLM ha evidenziato che la defibrillazione precoce, associata alle compressioni toraciche, è correlata a un netto miglioramento della sopravvivenza nei pazienti colpiti da arresto cardiaco. Un altro studio della NLM del 2024 ha riportato tassi di sopravvivenza pari al 50-70% nei casi in cui la defibrillazione viene effettuata entro 3-5 minuti dal collasso. Inoltre, tali evidenze cliniche stanno spingendo gli operatori di emergenza a integrare questi strumenti nel rapido ripristino del ritmo cardiaco.
- Emergenza di tecnologie innovative: l'innovazione continua nelle tecnologie utilizzate sul mercato è fondamentale per migliorare l'efficacia, la facilità d'uso e l'accessibilità dei dispositivi. In particolare, i defibrillatori automatici esterni (DAE) con istruzioni vocali, feedback in tempo reale e connettività stanno guadagnando terreno grazie alla loro capacità di migliorare i tempi di risposta e l'economicità. Ad esempio, l'utilizzo di DAE di piccole dimensioni in un contesto di rischio annuo di arresto cardiaco improvviso (ACI) del 3,5% ha generato un rapporto costo-efficacia incrementale (ICER) di 53.925 dollari per anno di vita aggiustato per la qualità (QALY) e di 59.672 dollari per QALY, sia dal punto di vista sociale (SP) che sanitario (HP). Questi risultati sono in linea con le iniziative di salute pubblica volte ad aumentare l'intervento dei presenti, ampliando la base di consumatori in questo settore.
Studio sulle variazioni di volume e di risultati di utilizzo sul mercato
Presentazione comparativa dell'uso del defibrillatore automatico esterno (DAE) e della sopravvivenza dopo arresto cardiaco extraospedaliero nell'area di Nijmegen (2013-2016 vs. 2008-2011)
metrico | Gruppo di studenti del periodo 2013-2016 (Numero di pazienti = 349) | Gruppo di studenti del periodo 2008-2011 (Numero di pazienti = 180) |
DAE collegato (%) | 46 | 23 |
Rianimazione cardiopolmonare (RCP) eseguita da astanti (%) | 78 | 63 |
Pazienti sottoposti a scarica elettrica con DAE (%) | 39 | 15 |
Numero di scariche elettriche effettuate dai servizi di emergenza (mediana) | 2 | 4 |
Percentuale di sopravvivenza alla dimissione (%) | 47 | 33 |
Andamento dei prezzi nel mercato dei defibrillatori in diversi campi di applicazione
Variazioni nei costi dei trattamenti con defibrillatore (2022-2024)
Trattamento/Intervento | Regione/Sistema | Costo o ICER (per QALY o equivalente) |
Terapia con ICD per la prevenzione primaria | Cina | 139.652 CNY per QALY (circa 1-2 volte il PIL pro capite) |
Terapia con ICD per la prevenzione primaria | Kazakistan | ICER = 3.791.604 KZT per QALY (entro la soglia di costo-efficacia) |
Terapia con ICD per la prevenzione primaria | Colombia, Messico, Uruguay (Migliorare SCA) | COP?46.729.026 (Colombia); MXN?246.016 (Messico); UYU?1.213.614 (Uruguay) per QALY (circa 1–3 volte il PIL pro capite) |
Costi ospedalieri dovuti a complicazioni legate all'ICD | Europa (coorte di pazienti provenienti da un ospedale universitario) | 6.876 € per complicanza; 8.110 € per paziente; ulteriori ~1.095 € per impianto (orizzonte temporale di 2 anni) |
Sfide
- Costo elevato dei defibrillatori avanzati: nonostante i benefici clinici, gli elevati costi dei dispositivi tecnologicamente avanzati, come i defibrillatori cardioverter impiantabili (ICD) e i defibrillatori indossabili, ne limitano ancora la diffusione sul mercato. Poiché l'acquisto iniziale, l'impianto chirurgico, l'assistenza post-operatoria e la manutenzione a lungo termine richiedono ingenti investimenti, sia i pazienti che le strutture sanitarie di piccole dimensioni esitano a investire in questo settore. In particolare, i sistemi sanitari con budget limitati o nei paesi a basso e medio reddito (LMIC) non riescono a integrare queste tecnologie salvavita a causa della barriera economica.
- Mancanza di consapevolezza e formazione del pubblico: sebbene l'accesso ai defibrillatori automatici esterni (DAE) in luoghi pubblici sia migliorato nei paesi sviluppati, la limitata conoscenza e competenza in materia può ostacolare la diffusione e l'accettazione di questi dispositivi sul mercato. Una parte considerevole dei presenti è ancora diffidata dall'intervenire durante le emergenze cardiache per timore di causare danni o di incorrere in conseguenze legali. Ciò è spesso dovuto a una scarsa informazione pubblica e alla carenza di programmi di formazione. Pertanto, sono necessari sforzi congiunti per sviluppare e promuovere il corretto utilizzo del potenziale salvavita di questo strumento.
Dimensioni e previsioni del mercato dei defibrillatori:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
9,3% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
11,7 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
28,47 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei defibrillatori:
Analisi del segmento per tipologia di prodotto
Il segmento dei defibrillatori cardioverter impiantabili (ICD) è destinato a rimanere una forza dominante sul mercato nel periodo di riferimento, detenendo la quota maggiore, pari al 54,6%. La crescente prevalenza delle malattie cardiovascolari e l'invecchiamento della popolazione mondiale sono i pilastri fondamentali di questa leadership. Data la necessità di questo prodotto, sia gli enti regolatori che le autorità sanitarie pubbliche tendono a dare priorità alla massima diffusione e utilizzo degli ICD, fornendo approvazioni accelerate e supporto finanziario. Ad esempio, nell'ottobre 2023, Medtronic ha ottenuto l'approvazione della FDA per il suo Aurora EV-ICD MRI SureScan, un passo avanti significativo in questa categoria. Il prodotto si è rapidamente guadagnato una reputazione e un approvvigionamento su larga scala, offrendo una soluzione extravascolare innovativa che mantiene le dimensioni e la durata degli ICD tradizionali, riducendo al contempo i rischi procedurali.
Analisi del segmento di utenti finali
Si prevede che ospedali e cliniche acquisiranno la quota maggiore, pari al 52,8%, dei ricavi generati tra gli utenti finali del mercato durante il periodo analizzato. Questo predominio è supportato dalla loro capacità di gestire e fornire assistenza cardiaca sia d'urgenza che a lungo termine, integrando l'uso di dispositivi avanzati, come ICD e AED. Inoltre, grazie all'accesso a personale qualificato e a infrastrutture di terapia intensiva, gli ospedali rimangono il punto di riferimento principale per la maggior parte dei pazienti. Infine, il ruolo centrale di queste strutture nell'adozione e nell'implementazione su larga scala delle tecnologie di defibrillazione attrae le compagnie assicurative, che sono disposte a stanziare fondi, consolidando così la loro posizione di leadership in questo settore.
Analisi del segmento tecnologico
Si prevede che il segmento del supporto vitale avanzato (ALS) rappresenterà circa il 35,7% del mercato entro la fine del 2036. L'efficacia di questa tecnologia nella gestione di emergenze cardiache complesse è il principale fattore di crescita in questa categoria. Questi dispositivi ad alte prestazioni offrono monitoraggio ECG, defibrillazione manuale, cardioversione sincronizzata e stimolazione cardiaca, risultando adatti sia all'ambiente pre-ospedaliero che a quello ospedaliero. Inoltre, i defibrillatori ALS sono essenziali per fornire una rianimazione completa secondo i protocolli di supporto vitale cardiaco avanzato emanati dalle autorità di regolamentazione, il che rende la loro integrazione nei servizi medici di emergenza (EMS), nelle unità di terapia intensiva e nei laboratori di cateterismo cardiaco più frequente rispetto al supporto vitale di base (BLS).
La nostra analisi approfondita del mercato dei defibrillatori comprende i seguenti segmenti:
Segmenti | Sottosegmenti |
Tipo di prodotto |
|
Utente finale |
|
Tecnologia |
|
Tipo di paziente |
|
Canale di distribuzione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei defibrillatori - Analisi regionale
Approfondimenti sul mercato nordamericano
Si stima che il Nord America manterrà la sua posizione dominante sul mercato globale con una quota del 42,3% per tutto il periodo considerato. Il sistema sanitario ben consolidato, l'elevata prevalenza di malattie cardiovascolari e il forte sostegno governativo ai sistemi di risposta alle emergenze sono i principali fattori che guidano la crescita della regione in questo settore. Anche la continua espansione demografica, dovuta all'aumento della popolazione anziana, obesa e diabetica, sta alimentando la domanda in questo campo. A conferma di ciò, le statistiche del 2022 dell'American Heart Association su cuore e ictus hanno rivelato che negli Stati Uniti si verificano oltre 356.000 arresti cardiaci extraospedalieri ogni anno, il 90% dei quali risulta fatale.
Gli Stati Uniti si confermano leader del mercato regionale, forti di una solida infrastruttura sanitaria e di un'elevata prevalenza di malattie cardiovascolari. Secondo i Centri per il controllo e la prevenzione delle malattie (CDC), la sola fibrillazione atriale contribuisce a circa 454.000 ricoveri e 158.000 decessi ogni anno, alimentando la domanda in questo settore. Inoltre, il continuo afflusso di capitali da parte degli enti governativi indica un flusso di denaro considerevole in questo comparto. A riprova di ciò, nel marzo 2025, il Dipartimento dei Vigili del Fuoco di Ventura ha lanciato una nuova flotta di defibrillatori-monitor cardiaci per potenziare il personale medico di emergenza del Paese. Ciò ha portato all'acquisto di 20 nuovi dispositivi LIFEPAK 35 con un investimento di 1,28 milioni di dollari.
Il miglioramento dell'accesso e della risposta alle emergenze cardiache è il principale motore di crescita nel mercato canadese . Poiché l'arresto cardiaco è diventato un problema di salute nazionale, i presenti stanno adottando sempre più spesso l'uso tempestivo della rianimazione cardiopolmonare (RCP) e del defibrillatore automatico esterno (DAE) per aumentare i tassi di sopravvivenza. Inoltre, il governo federale, in collaborazione con organizzazioni istituzionali e commerciali, sta investendo ingenti risorse per promuovere la disponibilità e l'innovazione in questo settore. A riprova di ciò, nel maggio 2025, l'Università di Toronto, in collaborazione con Daysix, ha sviluppato un nuovo strumento online, PADmap, per migliorare i tassi di sopravvivenza nei casi di arresto cardiaco extraospedaliero (OHCA) ottimizzando la distribuzione dei defibrillatori ad accesso pubblico (PAD).
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico diventerà quella con la crescita più rapida nel mercato globale dei defibrillatori entro la fine del 2036. La forte espansione della popolazione affetta da malattie cardiovascolari, delle infrastrutture sanitarie e dell'accesso alle tecnologie salvavita sta trasformando il panorama in un'area di investimento redditizia sia per i pionieri internazionali che per quelli locali. Questa tendenza epidemiologica è confermata da uno studio del 2024 della rivista Heart, Lung and Circulation, che ha rivelato come le perdite finanziarie annuali dovute al solo arresto cardiaco improvviso in Australia superassero i 2 miliardi di dollari australiani. Lo studio ha inoltre evidenziato che tale importo era quasi pari alle perdite di produttività causate da tutti i tumori messi insieme. Inoltre, l'accelerazione dell'urbanizzazione, la riduzione dei tempi di risposta alle emergenze e la crescita del turismo medico stanno consolidando la posizione di rilievo della regione in questo settore.
La Cina sta consolidando una solida base di consumatori per il mercato dei defibrillatori, con una posizione dominante a livello regionale, grazie alla sua vasta popolazione e all'aumento della mortalità per malattie cardiovascolari. Secondo un articolo della NLM del 2022, oltre 230 milioni di persone nel Paese sono affette da queste patologie, con circa 55.000 casi di arresto cardiaco all'anno. Ciò evidenzia la crescente necessità di un'assistenza medica tempestiva, diventata imprescindibile per il sistema sanitario nazionale. Inoltre, le lacune nella risposta alle emergenze e nell'accesso ai defibrillatori stanno spingendo sia i leader del settore MedTech che gli investitori pubblici a destinare maggiori risorse a questo campo. A riprova di ciò, il governo cinese continua a investire nelle infrastrutture sanitarie pubbliche e nella preparazione alle emergenze, compresa una più ampia diffusione dei defibrillatori automatici esterni (DAE) e programmi di formazione.
L'India si sta affermando come motore di crescita chiave per il mercato dei defibrillatori nella regione Asia-Pacifico, grazie alla crescente consapevolezza delle emergenze cardiache e alla modernizzazione delle infrastrutture sanitarie. Sulla scia di questo slancio, nel marzo 2024 Stryker ha presentato il suo defibrillatore automatico esterno (DAE) di nuova generazione LIFEPAK CR2, insieme a una poltrona per l'evacuazione, in occasione della Criticare National Conference di Calcutta. L'obiettivo era quello di capitalizzare sul miglioramento delle capacità di assistenza cardiaca e di risposta alle emergenze, sia nel settore pubblico che in quello privato. Inoltre, con il continuo investimento dell'India nei servizi medici di emergenza e nei programmi di accesso pubblico, si prevede una crescita costante di questo settore.
Tassi di incidenza degli arresti cardiaci per paese
Paese | Tipo CA | Tasso di incidenza |
Australia | Fuori dall'ospedale | 107,9 ogni 100.000 persone-anno |
Corea del Sud | Fuori dall'ospedale | 95,1 casi ogni 100.000 abitanti |
Malaysia | In ospedale | 19,8 ogni 1.000 ricoveri ospedalieri |
Fonte : NLM e PHWR
Approfondimenti sul mercato europeo
In Europa, l'innovazione e l'espansione epidemiologica dovrebbero mantenere la posizione di secondo maggiore azionista nel mercato globale dei defibrillatori tra il 2027 e il 2036. Ne è un esempio la collaborazione tra Hato Hone St John e ViVest, avviata nel giugno 2024, per lo sviluppo congiunto del primo defibrillatore automatico esterno (DAE) a marchio Hato Hone St John. Il dispositivo è stato progettato per erogare una scarica in soli sette secondi, risultando di facile utilizzo e fornendo chiare istruzioni visive e verbali. Tali scoperte stanno migliorando l'accessibilità di questo settore anche a chi non ha ricevuto una formazione specifica sull'uso del DAE, grazie anche alle forti iniziative governative che promuovono attivamente la disponibilità dei DAE e l'intervento dei presenti.
Il Regno Unito ha raggiunto una posizione di rilievo nella generazione di ricavi dal mercato europeo dei defibrillatori, grazie anche agli ingenti stanziamenti e agli obiettivi di distribuzione promossi dal governo. Ad esempio, a luglio 2023, oltre 20.000 dispositivi sono stati consegnati a quasi 18.000 scuole a partire da gennaio, nell'ambito di una strategia di distribuzione nazionale da 19 milioni di sterline. D'altro canto, anche i servizi di emergenza del paese, che ogni anno effettuano tentativi di rianimazione su circa 34.000 persone, alimentano la domanda in questo settore. Ciò sottolinea ulteriormente l'urgente necessità di rafforzare le misure di riconoscimento precoce, rianimazione cardiopolmonare (RCP) e intervento tempestivo, elementi cruciali per migliorare i tassi di sopravvivenza.
La Germania rappresenta un mercato chiave per i defibrillatori in Europa, grazie a un solido sistema sanitario e a iniziative governative che hanno migliorato i tassi di sopravvivenza in caso di arresto cardiaco. Il governo tedesco si è adoperato attivamente per promuovere un'ampia accessibilità e disponibilità di questi dispositivi, favorendo ulteriormente la loro diffusione. Inoltre, la collaborazione tra organizzazioni non profit e enti governativi sta accelerando l'accettazione e l'adozione di questa tecnologia. Tali iniziative stimolano anche l'innovazione, migliorando la funzionalità dei defibrillatori automatici esterni (DAE) nelle situazioni di emergenza.
Conteggio annuale degli eventi CA per paese
Paese | Tipo di evento | Conteggio annuale (migliaia) |
Spagna | Incidenza | 52.3 |
Italia | Incidenza | 60,0 (OHCA) |
Svizzera | Morte | 8.0 |
Fonte : CAPAC, NLM e USZ
Principali attori del mercato dei defibrillatori:
- Medtronic (Irlanda/USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Boston Scientific (USA)
- Abbott Laboratories (USA)
- Philips (Paesi Bassi)
- ZOLL Medical (USA)
- Biotronik (Germania)
- Schiller AG (Svizzera)
- Stryker (USA)
- Defibtech (USA)
- Mindray (Cina)
- CU Medical Systems (Corea del Sud)
- BPL Medical Technologies (India)
- Metrax GmbH (Germania)
- Bexen Cardio (Spagna)
- Instramed (Australia)
- Mediana (Corea del Sud)
- Cardia (Malesia)
- Metsis Medikal (Turchia)
Le dinamiche commerciali nel mercato dei defibrillatori sono principalmente influenzate dai continui aggiornamenti normativi, dai progressi nell'innovazione di prodotto e dal rafforzamento della presenza del marchio. Un esempio concreto è rappresentato dall'ottenimento, nell'ottobre 2024, della conformità al Regolamento sui dispositivi medici 2017/745 dell'Unione Europea (UE) da parte di ZOLL per i suoi defibrillatori AED Plus e AED 3. Questo risultato ha posizionato l'azienda all'avanguardia in Europa, rafforzando la fiducia tra operatori sanitari e acquirenti grazie a una maggiore sicurezza ed efficacia. Inoltre, con l'aumentare della necessità di conformarsi agli standard normativi in continua evoluzione, lo sviluppo di tecnologie avanzate e di facile utilizzo sta subendo un'accelerazione.
Sviluppi recenti
- Nell'aprile 2025, Abbott ha pubblicato i dati preliminari dello studio di fattibilità clinica acuta AVEIR Conduction System Pacing (CSP) sulla sua tecnologia di pacemaker senza fili sperimentale AVEIR CSP. I risultati hanno dimostrato una maggiore sicurezza e prestazioni superiori del dispositivo nel ripristinare il ritmo elettrico naturale del cuore.
- Nel giugno 2024, Stryker ha lanciato l'ultimo prodotto della sua gamma di monitor/defibrillatori, LIFEPAK 35, che offre una tecnologia avanzata e si basa su una piattaforma moderna e intuitiva per contribuire a migliorare l'assistenza al paziente. È progettato per supportare i soccorritori e gli operatori sanitari essenziali, consentendo un flusso di lavoro più efficiente.
- Report ID: 4284
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
