Prospettive di mercato per i dispositivi di gestione del ritmo cardiaco:
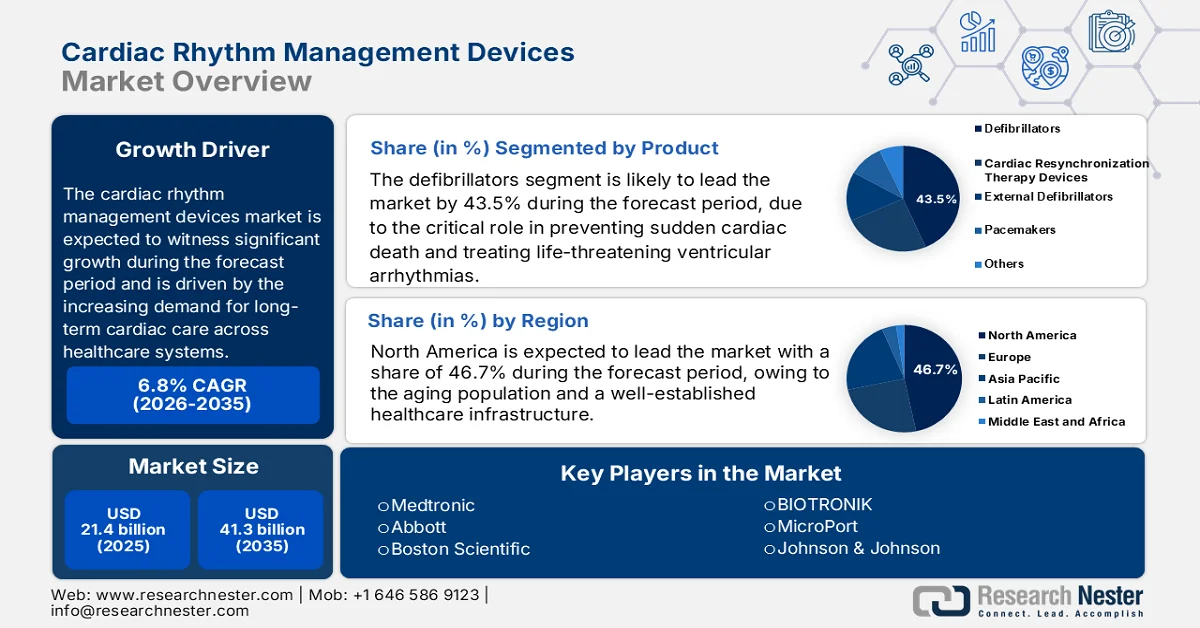
Il mercato dei dispositivi per la gestione del ritmo cardiaco aveva un valore di 21,4 miliardi di dollari nel 2025 e si prevede che raggiungerà i 41,3 miliardi di dollari entro la fine del 2035, con un tasso di crescita annuo composto (CAGR) del 6,8% durante il periodo di previsione, ovvero dal 2026 al 2035. Nel 2026, il valore del settore dei dispositivi per la gestione del ritmo cardiaco è stimato a 22,8 miliardi di dollari.
Il mercato dei dispositivi per la gestione del ritmo cardiaco è sostenuto dal crescente peso delle malattie cardiovascolari e dalla crescente domanda di assistenza cardiaca a lungo termine nei sistemi sanitari. I dati dell'Organizzazione Mondiale della Sanità (OMS) di luglio 2025 indicano che le malattie cardiovascolari sono responsabili di circa 17,9 milioni di decessi all'anno in tutto il mondo, rappresentando la principale causa di mortalità a livello globale. Poiché gli operatori sanitari si concentrano sulla riduzione dei tassi di ospedalizzazione e sul miglioramento degli esiti a lungo termine per i pazienti, la domanda di soluzioni impiantabili e di monitoraggio del ritmo cardiaco continua ad aumentare. La crescente disponibilità di laboratori di elettrofisiologia e centri specializzati in cardiologia consente inoltre un aumento del volume delle procedure e supporta una domanda costante di dispositivi CRM.
Il mercato sta beneficiando anche dei progressi nell'integrazione della sanità digitale e delle iniziative di gestione remota dei pazienti adottate dai sistemi sanitari di tutto il mondo. Inoltre, i dati dell'Organizzazione Mondiale della Sanità di ottobre 2025 stimano che entro il 2030 una persona su sei a livello globale avrà 60 anni o più, aumentando significativamente il numero di individui a rischio di disturbi del ritmo cardiaco e relative complicanze. Gli ospedali rimangono i principali utilizzatori finali grazie alle loro capacità procedurali e alla completa infrastruttura per la cura cardiaca, sebbene anche le strutture di assistenza ambulatoriale stiano gradualmente aumentando l'adozione di tali dispositivi per determinate procedure. Si prevede che la continua attenzione alla riduzione della mortalità cardiovascolare, al miglioramento del monitoraggio dei pazienti e alla gestione delle patologie cardiache croniche sosterrà la domanda nell'intero ecosistema dei dispositivi CRM nei prossimi anni.
Chiave Dispositivi per la gestione del ritmo cardiaco Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
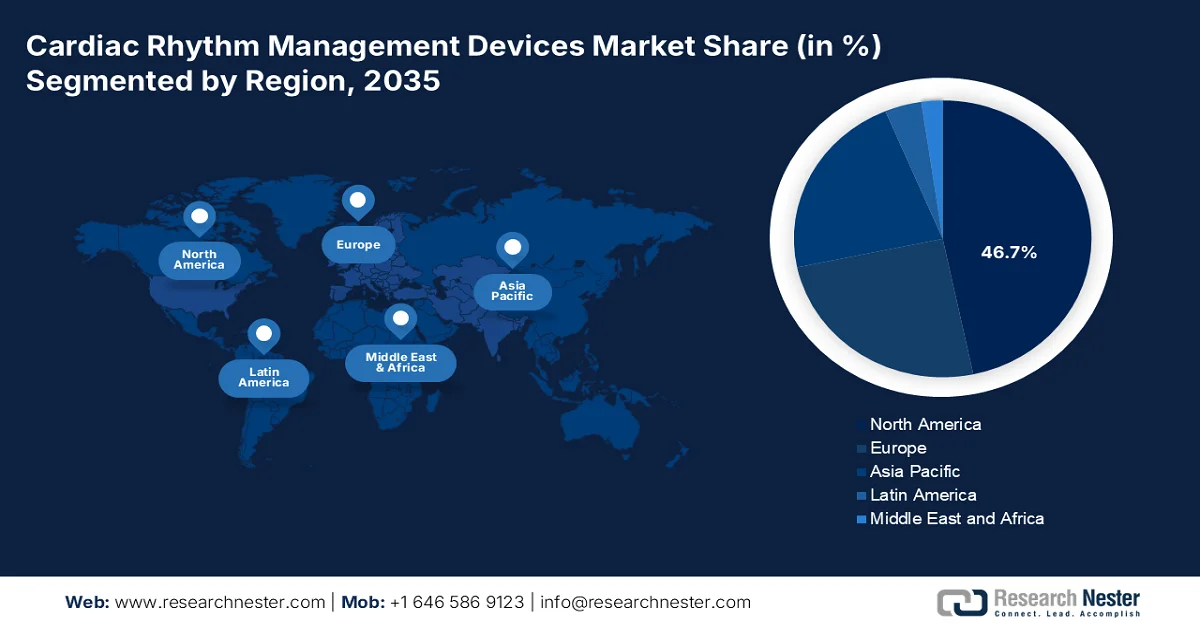
- Si prevede che il Nord America deterrà il 46,7% della quota di mercato dei dispositivi per la gestione del ritmo cardiaco entro il 2035, grazie all'elevata prevalenza di malattie cardiovascolari, all'invecchiamento della popolazione e a un'infrastruttura sanitaria ben consolidata.
- Si prevede che la regione Asia-Pacifico registrerà una rapida crescita nel periodo 2026-2035, alimentata dal miglioramento delle infrastrutture sanitarie, dall'aumento del reddito disponibile e dalla crescente consapevolezza delle malattie cardiovascolari.
Approfondimenti sul segmento:
- Si prevede che i defibrillatori rappresenteranno il 43,5% della quota di mercato dei dispositivi per la gestione del ritmo cardiaco entro il 2035, grazie al loro ruolo cruciale nella prevenzione della morte cardiaca improvvisa e nel trattamento delle aritmie ventricolari potenzialmente letali.
- Si prevede che gli ospedali rimarranno il principale segmento di utilizzo finale nel periodo 2026-2035, grazie al loro ruolo di principali strutture per l'impianto, la sostituzione, il monitoraggio e la gestione dei dispositivi per la gestione del ritmo cardiaco.
Principali tendenze di crescita:
- Espansione dei programmi pubblici di prevenzione e gestione delle malattie cardiovascolari
- Aumento della spesa pubblica per la sanità digitale e il monitoraggio a distanza
Principali sfide:
- Rigide procedure di approvazione normativa
- Elevati costi di ricerca e sviluppo e di sperimentazione clinica
Attori chiave:Medtronic (Irlanda),Abbott (Stati Uniti),Boston Scientific (Stati Uniti),BIOTRONIK (Germania),MicroPort (Cina),Johnson & Johnson (Stati Uniti).
Globale Dispositivi per la gestione del ritmo cardiaco Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2025: 21,4 miliardi di dollari USA
- Dimensioni del mercato nel 2026: 22,8 miliardi di dollari USA
- Dimensioni del mercato previste: 41,3 miliardi di dollari USA entro il 2035
- Previsioni di crescita: CAGR del 6,8% (2026-2035)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 46,7% entro il 2035)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Germania, Giappone, Cina, Francia
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Tailandia
Last updated on : 17 September, 2025
Mercato dei dispositivi per la gestione del ritmo cardiaco: fattori di crescita e sfide
Fattori di crescita
- Espansione dei programmi pubblici di prevenzione e gestione delle malattie cardiovascolari: i programmi di prevenzione delle malattie cardiovascolari sostenuti dai governi stanno incrementando l'identificazione e il trattamento dei pazienti con disturbi del ritmo cardiaco, alimentando la domanda di dispositivi per la gestione del ritmo cardiaco. I dati dell'OCSE di dicembre 2025 riportavano che le malattie cardiovascolari sono responsabili di un terzo di tutti i decessi nell'Unione Europea, il che ha spinto a continuare a investire in iniziative di prevenzione, diagnosi e gestione delle malattie croniche. I sistemi sanitari stanno inoltre ponendo l'accento su modelli di assistenza basati sui risultati, che danno priorità alla riduzione dei ricoveri ospedalieri e della mortalità cardiovascolare. Con il continuo rafforzamento dei quadri di gestione delle malattie cardiovascolari da parte dei governi, si prevede un aumento della domanda di dispositivi CRM (Critical Reduction Management) negli ospedali e nei centri cardiologici specializzati.
- Aumento della spesa pubblica per la sanità digitale e il monitoraggio remoto: i governi stanno investendo massicciamente in iniziative di sanità digitale a supporto del monitoraggio cardiaco remoto e della gestione a lungo termine dei pazienti cardiovascolari. I dati della Commissione europea di giugno 2026 hanno evidenziato che il programma Europa Digitale ha stanziato 8,1 miliardi di euro per iniziative di trasformazione digitale nel periodo 2021-2027, a sostegno della digitalizzazione dell'assistenza sanitaria e delle infrastrutture di assistenza connessa. Le funzionalità di monitoraggio remoto sono sempre più integrate nei dispositivi CRM, consentendo ai medici di monitorare lo stato di salute dei pazienti, identificare problemi correlati ai dispositivi e intervenire tempestivamente in caso di complicanze. Si prevede che questa tendenza si rafforzerà nei prossimi anni, in quanto gli operatori sanitari cercheranno approcci più efficienti per la gestione delle malattie croniche.
Sfide
- Rigorose approvazioni normative: affrontare percorsi normativi complessi e lunghi in diverse aree geografiche, comprese le approvazioni FDA e CE, richiede un notevole investimento di tempo e denaro. I rigorosi requisiti per le sperimentazioni cliniche e gli standard in continua evoluzione creano ostacoli significativi per i nuovi operatori privi di comprovata esperienza e risorse in materia di regolamentazione.
- Elevati costi di ricerca e sviluppo e di sperimentazione clinica: lo sviluppo di dispositivi CRM richiede un'ampia attività di ricerca, test preclinici e sperimentazioni cliniche su larga scala per dimostrarne la sicurezza e l'efficacia. Il considerevole investimento di capitale necessario per lo sviluppo del prodotto e le procedure di autorizzazione rappresenta un formidabile ostacolo finanziario per i produttori emergenti.
Dimensioni e previsioni del mercato dei dispositivi per la gestione del ritmo cardiaco:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2025 |
|
Previsioni per l'anno |
2026-2035 |
|
CAGR |
6,8% |
|
Dimensioni del mercato nell'anno di riferimento (2025) |
21,4 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2035 |
41,3 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei dispositivi per la gestione del ritmo cardiaco:
Analisi del segmento di prodotto
Nel segmento dei prodotti, i defibrillatori sono leader e si prevede che raggiungeranno una quota di mercato del 43,5% entro la fine del 2035. Questo segmento è trainato dal loro ruolo cruciale nella prevenzione della morte cardiaca improvvisa e nel trattamento delle aritmie ventricolari potenzialmente letali. I defibrillatori impiantabili (ICD) e i defibrillatori esterni vengono sempre più adottati negli ospedali e nei centri di cardiologia a causa della crescente prevalenza delle malattie cardiovascolari e della maggiore consapevolezza dell'importanza dell'intervento precoce per i pazienti ad alto rischio. I progressi tecnologici, tra cui le capacità di monitoraggio remoto e la maggiore durata delle batterie, contribuiscono ulteriormente alla crescita del mercato. Secondo uno studio della NLM del novembre 2024, le malattie cardiache hanno causato 702.880 decessi negli Stati Uniti, sottolineando il significativo impatto delle patologie cardiovascolari e la continua domanda di terapie per la gestione del ritmo cardiaco basate sui defibrillatori.
Analisi del segmento di utilizzo finale
Il segmento degli utilizzatori finali è dominato dagli ospedali, in quanto rappresentano le strutture principali per l'impianto, la sostituzione, il monitoraggio e la gestione dei dispositivi per la gestione del ritmo cardiaco. Gli ospedali dispongono di laboratori di elettrofisiologia specializzati, strutture per la cateterizzazione cardiaca e team multidisciplinari di cardiologia necessari per le complesse procedure CRM (Critical Reduction Management). Il crescente numero di pazienti che necessitano di interventi cardiaci avanzati rafforza ulteriormente la domanda ospedaliera di questi dispositivi. Secondo uno studio della NLM (National Library of Medicine) del dicembre 2025, negli Stati Uniti si sono registrati circa 139,8 milioni di accessi al pronto soccorso, a testimonianza del volume significativo di casi cardiovascolari e di emergenza gestiti negli ospedali e a conferma della loro posizione di leadership sul mercato.
Analisi del segmento applicativo
Il segmento applicativo è dominato dalle aritmie, poiché i dispositivi per la gestione del ritmo cardiaco sono progettati principalmente per diagnosticare, monitorare e trattare i ritmi cardiaci anomali. La crescente prevalenza di fibrillazione atriale, aritmie ventricolari e altri disturbi della conduzione continua ad aumentare la domanda di pacemaker, defibrillatori e terapie di resincronizzazione cardiaca. Il segmento beneficia inoltre della crescente adozione di tecnologie avanzate di monitoraggio ed elettrofisiologia che consentono una diagnosi e un intervento più precoci. Secondo i Centri per il controllo e la prevenzione delle malattie (CDC) statunitensi, la mortalità per fibrillazione atriale evidenzia il notevole impatto clinico delle aritmie e supporta la continua crescita di questo segmento applicativo.
La nostra analisi approfondita dei dispositivi per la gestione del ritmo cardiaco comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Uso finale |
|
Prodotto |
|
Applicazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei dispositivi per la gestione del ritmo cardiaco - Analisi regionale
Approfondimenti sul mercato nordamericano
Il Nord America domina il mercato dei dispositivi per la gestione del ritmo cardiaco e si prevede che deterrà una quota di fatturato regionale del 46,7% entro la fine del 2035. La crescita della regione è trainata dall'elevata prevalenza di malattie cardiovascolari, dall'invecchiamento della popolazione e da un'infrastruttura sanitaria ben consolidata. La regione è caratterizzata da un'intensa concorrenza tra i leader globali, che innovano costantemente per mantenere la propria posizione dominante sul mercato. I progressi tecnologici nel monitoraggio remoto dei pazienti, nella miniaturizzazione e nei sistemi compatibili con la risonanza magnetica stanno rapidamente plasmando il panorama competitivo. I sistemi di rimborso e le normative influenzano significativamente le dinamiche di mercato, con i produttori che si concentrano sulla dimostrazione di risultati clinici superiori e di un buon rapporto costo-efficacia per ottenere una copertura favorevole.
L'elevata prevalenza di malattie cardiovascolari, le infrastrutture sanitarie avanzate e l'ampia diffusione delle tecnologie cardiache impiantabili stanno plasmando il mercato dei dispositivi per la gestione del ritmo cardiaco negli Stati Uniti. La domanda è trainata dalla crescente diagnosi di aritmie, insufficienza cardiaca e altri disturbi della conduzione cardiaca, unitamente a un'elevata copertura assicurativa per le procedure di impianto dei dispositivi. Gli ospedali e i centri cardiologici specializzati continuano ad ampliare i servizi di elettrofisiologia e gestione del ritmo per soddisfare le crescenti esigenze dei pazienti. Secondo i dati del CDC (Centers for Disease Control and Prevention) degli Stati Uniti relativi a giugno 2024, 695.547 persone sono morte per ictus negli Stati Uniti, evidenziando il notevole carico di malattie cardiovascolari che sostiene la continua domanda di soluzioni per il monitoraggio cardiaco e la gestione del ritmo.
Il crescente peso delle malattie cardiovascolari, l'invecchiamento della popolazione e i continui investimenti in servizi specializzati di cardiologia stanno plasmando il mercato dei dispositivi per la gestione del ritmo cardiaco in Canada . La domanda di pacemaker, defibrillatori e dispositivi per la terapia di resincronizzazione cardiaca è sostenuta dall'ampio accesso all'assistenza sanitaria pubblica e dall'espansione dei programmi di elettrofisiologia e di trattamento cardiaco in tutte le province. Gli ospedali rimangono i centri principali per l'impianto dei dispositivi e per l'assistenza post-operatoria. Secondo i dati del governo canadese di luglio 2022, 1 persona su 12 convive con una diagnosi di cardiopatia, il che la rende una delle principali cause di mortalità e rafforza la necessità di soluzioni avanzate per la gestione del ritmo cardiaco in tutto il paese.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà rapidamente nel periodo di riferimento, dal 2026 al 2035. La crescita è trainata dal miglioramento delle infrastrutture sanitarie, dall'aumento del reddito disponibile e dalla crescente consapevolezza delle malattie cardiovascolari. Il mercato è caratterizzato da notevoli differenze tra i vari Paesi, con le nazioni sviluppate che mostrano tassi di adozione più elevati, mentre le economie emergenti offrono un considerevole potenziale ancora inesplorato. I produttori locali e regionali stanno guadagnando terreno accanto ai leader globali, spesso competendo sulla convenienza economica e sull'adattamento dei prodotti alle esigenze locali. Gli sforzi di armonizzazione normativa e l'ampliamento della copertura dei rimborsi stanno gradualmente migliorando l'accessibilità al mercato.
La crescente integrazione delle tecnologie mediche indossabili nell'erogazione dell'assistenza sanitaria sta plasmando il mercato dei dispositivi per la gestione del ritmo cardiaco in India . Con l'aumento dei casi di malattie cardiovascolari e la crescente domanda di monitoraggio continuo dei pazienti, gli ospedali si trovano ad affrontare una situazione sempre più complessa. I dispositivi indossabili in grado di effettuare ECG e tracciare il ritmo cardiaco contribuiscono alla diagnosi precoce delle anomalie cardiache e facilitano l'assistenza a distanza. L'espansione dei programmi di monitoraggio domiciliare sta ulteriormente rafforzando questa tendenza. Secondo l'IBEF di aprile 2026, il mercato indiano dei dispositivi medici indossabili dovrebbe crescere da 1,04 miliardi di dollari nel 2024 a 4,20 miliardi di dollari entro il 2033, a testimonianza della crescente adozione di soluzioni di monitoraggio cardiaco connesse che integrano strategie più ampie di gestione del ritmo cardiaco in tutto il paese.
L'elevato numero di pazienti, il crescente carico di malattie cardiovascolari e la continua espansione dei servizi di cardiologia avanzata stanno trainando il mercato dei dispositivi per la gestione del ritmo cardiaco in Cina . La domanda di pacemaker, defibrillatori e dispositivi per la terapia di resincronizzazione cardiaca è in aumento, poiché gli ospedali rafforzano le competenze in elettrofisiologia e migliorano l'accesso a trattamenti cardiaci specializzati. Il rapido invecchiamento della popolazione è un fattore chiave di crescita, in quanto gli anziani sono maggiormente a rischio di aritmie e insufficienza cardiaca. Secondo i dati UNDP di dicembre 2025, le persone di età pari o superiore a 60 anni hanno raggiunto i 310,31 milioni, rappresentando il 22% della popolazione totale, a sostegno della domanda a lungo termine di soluzioni per la gestione del ritmo cardiaco.
Approfondimenti sul mercato europeo
L'Europa rappresenta un mercato maturo e consolidato per i dispositivi di gestione del ritmo cardiaco (CRM), caratterizzato da sistemi sanitari solidi, elevata competenza medica e forte adozione di tecnologie cardiache avanzate. Il mercato è plasmato da un mix di leader globali e importanti produttori regionali che competono sull'innovazione, in particolare nel monitoraggio remoto e nei sistemi compatibili con la risonanza magnetica. Le politiche di rimborso variano significativamente da paese a paese, influenzando i tassi di adozione e le strategie di prezzo. L'invecchiamento della popolazione e la crescente prevalenza delle malattie cardiovascolari continuano a guidare la domanda, mentre le pressioni per il contenimento dei costi incoraggiano l'innovazione nella durata dei dispositivi e nelle soluzioni per la gestione del paziente.
L'elevata diffusione di tecnologie avanzate per la cura cardiaca, una solida rete ospedaliera e la crescente domanda di gestione delle aritmie e dell'insufficienza cardiaca stanno trainando il mercato dei dispositivi per la gestione del ritmo cardiaco in Germania . Il sistema sanitario del paese offre un ampio accesso a servizi specializzati di elettrofisiologia e cardiologia, favorendo l'utilizzo di pacemaker, defibrillatori e dispositivi per la terapia di resincronizzazione cardiaca. La domanda è ulteriormente rafforzata dal notevole impatto delle malattie cardiovascolari. Secondo i dati Destatis di agosto 2024, nel 2023 i decessi per insufficienza cardiaca hanno raggiunto quota 37.645, confermandosi come la principale causa di morte e sostenendo la necessità di soluzioni per la gestione del ritmo cardiaco.
Il Regno Unito rappresenta un mercato maturo per i dispositivi di gestione del ritmo cardiaco, supportato da un solido Servizio Sanitario Nazionale (NHS), un ampio accesso a cure cardiologiche specialistiche e una crescente domanda di trattamenti per aritmie e insufficienza cardiaca. Gli ospedali rimangono i centri principali per l'impianto di pacemaker, defibrillatori e dispositivi per la terapia di resincronizzazione cardiaca, mentre i continui investimenti nei servizi cardiovascolari continuano a migliorare l'accesso dei pazienti. La domanda è ulteriormente stimolata dal crescente peso delle malattie cardiovascolari e dall'invecchiamento della popolazione. Secondo i dati di Healthy Suffolk di dicembre 2025, le malattie cardiovascolari hanno rappresentato il 27,1% di tutti i decessi in Inghilterra, sottolineando la significativa necessità di tecnologie avanzate per la gestione del ritmo cardiaco in tutto il sistema sanitario del Regno Unito.
Principali attori del mercato dei dispositivi per la gestione del ritmo cardiaco:
- Medtronic (Irlanda)
- Abbott (USA)
- Boston Scientific (USA)
- BIOTRONIK (Germania)
- MicroPort (Cina)
- Johnson & Johnson (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Medtronic, leader mondiale nel settore, promuove l'innovazione con pacemaker e defibrillatori all'avanguardia. L'azienda si concentra sullo sviluppo di dispositivi miniaturizzati e di lunga durata, nonché su sofisticate piattaforme di monitoraggio remoto, per migliorare la gestione dei pazienti e ottimizzare i risultati terapeutici per diverse aritmie.
- Abbott si distingue sul mercato per il suo approccio incentrato sul paziente. L'azienda offre un solido portafoglio di dispositivi e elettrodi compatibili con la risonanza magnetica, mentre i suoi avanzati sistemi di monitoraggio remoto forniscono dati completi, consentendo ai medici di prendere decisioni tempestive e migliorare la qualità della vita dei pazienti.
- Boston Scientific è un'azienda leader nel settore, nota per i suoi defibrillatori impiantabili ad alte prestazioni e i sistemi di terapia di resincronizzazione cardiaca. La sua attenzione alla tecnologia algoritmica avanzata e alla connettività wireless garantisce un rilevamento affidabile delle aritmie in tempo reale e un'efficiente gestione remota dei pazienti.
- BIOTRONIK è un'azienda pionieristica nel mercato dei dispositivi per la gestione del ritmo cardiaco, rinomata per i suoi impianti a bassissimo consumo energetico e la tecnologia di monitoraggio domiciliare. I suoi sistemi integrati offrono la trasmissione automatica e wireless giornaliera dei dati del dispositivo, facilitando la cura proattiva e l'intervento precoce per i pazienti con disturbi del ritmo cardiaco.
- MicroPort è un'azienda emergente nel mercato, che rende la cardiologia più accessibile grazie alle sue soluzioni CRM economiche e affidabili. L'azienda si concentra sulla fornitura di dispositivi di qualità con funzionalità essenziali di monitoraggio remoto, con l'obiettivo di ampliare l'accesso alle cure e migliorare gli esiti clinici dei pazienti a livello globale.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato dei dispositivi per la gestione del ritmo cardiaco (CRM) è un oligopolio altamente consolidato, dominato da pochi leader globali che si contendono ferocemente il mercato con innovazioni tecnologiche, in particolare nei sistemi compatibili con la risonanza magnetica, nella maggiore durata delle batterie e nelle funzionalità avanzate di monitoraggio remoto dei pazienti. Le aziende con sede negli Stati Uniti detengono la quota di mercato globale più ampia, mentre i produttori europei e asiatici mantengono una solida presenza regionale attraverso strategie localizzate. La differenziazione è sempre più guidata dall'integrazione con la sanità digitale, dall'analisi software e dai risultati clinici, piuttosto che dal solo hardware. Elevate barriere normative e ingenti investimenti in ricerca e sviluppo limitano l'ingresso di nuovi operatori, rendendo il panorama stabile e la concorrenza intensa tra le aziende consolidate, che evolvono continuamente i propri portafogli prodotti.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel febbraio 2026, BIOTRONIK ha annunciato il lancio della nuova famiglia di dispositivi Acticor Sky e Rivacor Sky, che include il primo dispositivo al mondo per la stimolazione del ramo sinistro del fascio di His (LBBAP) ad alta tensione con marcatura CE.
- Nell'ottobre 2025, Abbott ha annunciato il lancio del sistema di pacemaker bicamerale senza fili AVEIR™ (DR), il primo al mondo nel suo genere. Questo minuscolo dispositivo ad alta tecnologia viene impiantato tramite una procedura minimamente invasiva direttamente all'interno del cuore per aiutarlo a battere correttamente, senza fili (elettrocateteri) o tasche chirurgiche utilizzate nei pacemaker tradizionali.
- Report ID: 6044
- Published Date: Sep 17, 2025
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2026-2035



Copyright © 2026 Research Nester. Tutti i diritti riservati.
