Prospettive del mercato dello storage per data center:
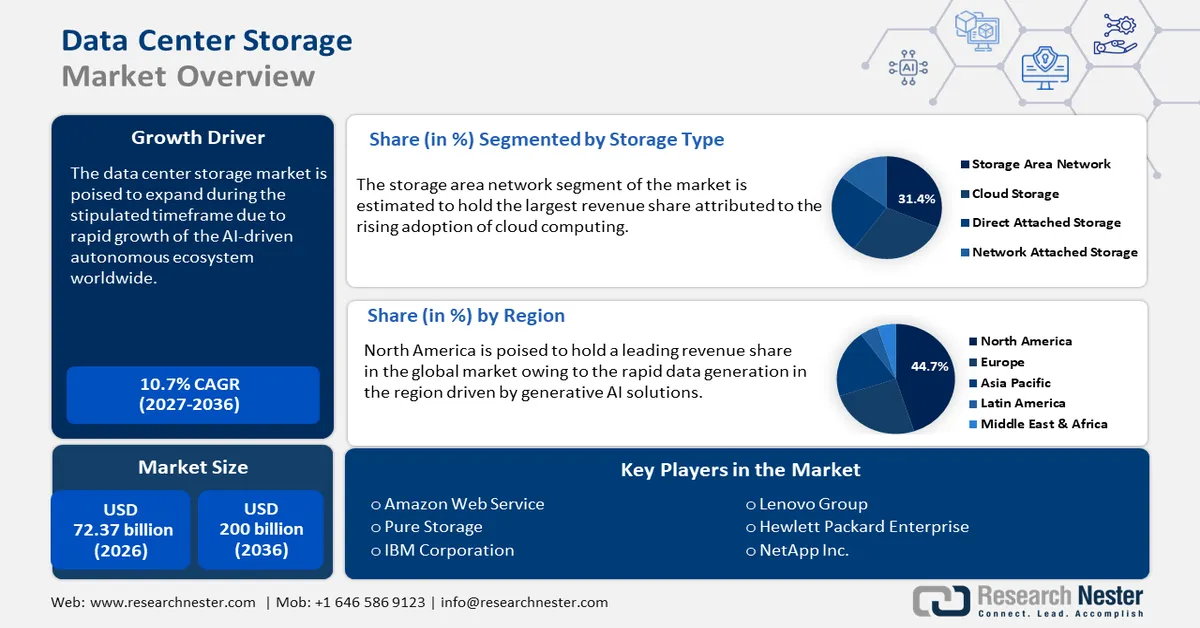
Il mercato dello storage per data center ha raggiunto un valore di oltre 72,37 miliardi di dollari nel 2026 e si prevede che raggiungerà i 200 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) di circa il 10,7% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del mercato dello storage per data center è stimato a 80,11 miliardi di dollari.
La crescente domanda di infrastrutture scalabili e ad alte prestazioni per supportare carichi di lavoro avanzati derivanti da intelligenza artificiale (IA) e apprendimento automatico (ML), analisi in tempo reale, ecc. evidenzia la sostituzione delle soluzioni di storage tradizionali con sistemi avanzati come lo storage all-flash e ibrido. Inoltre, innovazioni come la memoria non volatile express (NVMe) e le architetture di storage definite dal software (SDS) stanno rapidamente guadagnando terreno. Per tutto il periodo di previsione, un fattore chiave nell'applicazione di soluzioni di storage avanzate per data center sarà la riduzione del consumo energetico. La tabella seguente evidenzia le previsioni sul consumo energetico dei data center nel contesto delle tendenze globali volte a promuovere un utilizzo efficiente dell'energia.
Previsione del consumo energetico dei data center
Dettagli | Dettagli |
Consumo globale di elettricità dei data center nel 2024 | 1% |
Consumo annuo di energia elettrica dei data center nel 2024 | La metà del consumo di elettricità rispetto agli elettrodomestici come computer, telefoni e televisori. |
Consumo di energia elettrica dei data center entro il 2030 | Crescita stimata del 5% |
Fonte: Agenzia Internazionale dell'Energia
I progressi nello storage dei data center possono ridurre significativamente il consumo energetico, fattore che si prevede sarà determinante per l'aumento degli investimenti in soluzioni di storage per data center. Il mercato dello storage per data center beneficia dei mandati di digitalizzazione, con governi e aziende che modernizzano gli ecosistemi IT per stare al passo con le tendenze di adozione del cloud ibrido. La tabella seguente evidenzia i 5 paesi principali del sondaggio delle Nazioni Unite sull'e-government - Accelerare la trasformazione digitale per lo sviluppo sostenibile 2024, e la rapida integrazione del governo digitale in questi paesi offre interessanti opportunità per la fornitura di soluzioni di storage per data center.
Indagine sull'e-government 2024
Nome del Paese | EGDI |
Danimarca | 0,9847 |
Estonia | 0,9727 |
Singapore | 0,9691 |
Repubblica di Corea | 0,9679 |
Islanda | 0,9671 |
Fonte: ONU
Inoltre, l'indice di adozione digitale della Banca Mondiale del 2023 evidenzia come le economie emergenti come Brasile, India e Indonesia stiano guadagnando terreno nella digitalizzazione, grazie a ecosistemi nazionali di data center volti a ridurre la dipendenza da infrastrutture estere. Parallelamente, la crescente domanda di storage decentralizzato sta spingendo i fornitori verso soluzioni compatte per l'elaborazione dei dati in prossimità della sorgente. Iniziative collaborative come l'Open Compute Project (OCP) stanno promuovendo l'innovazione transnazionale per la progettazione di storage modulari in linea con le tendenze del computing di nuova generazione. Ad esempio, nel giugno 2024, Vertiv ha annunciato il lancio di una soluzione di data center modulare ad alta densità per supportare l'implementazione del computing basato sull'intelligenza artificiale a livello globale. Queste tendenze consentono ai fornitori di soluzioni di storage avanzate per data center di espandere la propria quota di mercato entro la fine del 2037.
Chiave Archiviazione del data center Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
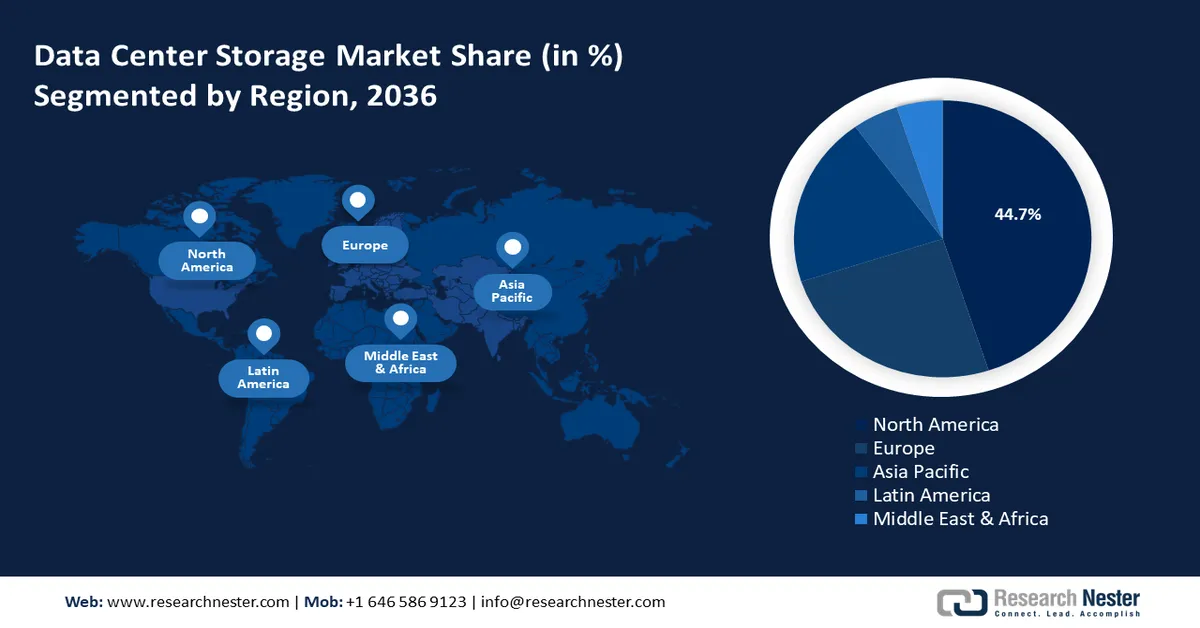
- Il Nord America domina il mercato dello storage per data center con una quota del 44,7%, trainato dalla crescente adozione di applicazioni di intelligenza artificiale e cloud computing nella regione, favorendo una crescita significativa fino al 2027-2036.
- Il mercato europeo dello storage per data center detiene la seconda quota di mercato più grande e si prevede che crescerà fino al 2027-2036, grazie alla trasformazione digitale e al regolamento GDPR.
Approfondimenti sul segmento:
- Il segmento Storage Area Network (SAN) è destinato a una crescita sostanziale entro il 2036, trainata dalla rapida adozione del cloud computing e da progressi come NVMe over Fabrics.
Principali tendenze di crescita:
- Espansione dell'ecosistema autonomo basato sull'intelligenza artificiale
- Crescita delle iniziative di cloud sovrano
Principali sfide:
- Colli di bottiglia nelle infrastrutture energetiche
- Interruzioni nelle catene di approvvigionamento
Attori chiave:Amazon Web Services, Pure Storage, IBM Corporation, Lenovo Group, Hewlett Packard Enterprise (HPE), Dell Technologies, Hitachi Vantara LLC, Huawei Technologies Co., Ltd., NetApp Inc., Cisco Systems Inc., Oracle Corporation, Nutanix, Fujitsu Limited.
Globale Archiviazione del data center Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:72,37 miliardi di dollari
- Dimensioni del mercato nel 2027:80,11 miliardi di dollari
- Dimensioni del mercato previste:200 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 10,7% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 44,7% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Regno Unito
- Paesi emergenti: Cina, India, Giappone, Corea del Sud, Singapore
Last updated on : 31 August, 2026
Fattori di crescita e sfide del mercato dello storage per data center:
Fattori di crescita
- Espansione dell'ecosistema autonomo basato sull'IA: il mercato dello storage per data center beneficia della proliferazione di sistemi autonomi, che spaziano dai veicoli a guida autonoma ai droni, dalla robotica industriale, ecc., generando un volume considerevole di dati. La crescente produzione di dati richiede soluzioni di storage a bassa latenza. Il National Institute of Standards and Technology (NIST) sottolinea che i sistemi autonomi necessitano di velocità di accesso ai dati inferiori al millisecondo, il che favorisce l'adozione di memorie di classe storage (SCM) e moduli di memoria persistente. Inoltre, il World Economic Forum (WEF) ha identificato i sistemi di produzione autonomi come pilastri fondamentali delle iniziative di Industria 4.0. Queste tendenze evidenziano le crescenti opportunità per i fornitori e le aziende di robotica di sviluppare congiuntamente soluzioni personalizzate.
- Crescita delle iniziative di cloud sovrano: un fattore trainante emergente per il mercato dello storage dei data center è rappresentato dalle rigorose leggi sulla localizzazione dei dati a livello globale, volte a garantire che i dati dei cittadini rimangano entro i confini nazionali, stimolando la domanda di infrastrutture di storage per data center localizzate. Queste tendenze sono di buon auspicio per i fornitori nazionali che offrono soluzioni di storage per data center in mercati locali redditizi. Il progetto Gaia-X dell'Unione Europea (UE) impone sistemi di storage interoperabili conformi al GDPR e agli standard regionali di cybersicurezza. In India, il Digital Personal Data Protection Act del 2023 richiede soluzioni di storage nazionali per i dati sensibili degli utenti, il che ha incentivato gli investimenti in data center di livello III/IV con capacità di storage modulari.
Inoltre, gli investitori sono pronti a trovare opportunità nei mercati emergenti dello storage per data center in Africa e Arabia Saudita, che stanno sfruttando le politiche sovrane sul cloud per ridurre la dipendenza dai fornitori di servizi cloud stranieri. Le normative hanno garantito la ridefinizione delle catene di fornitura globali dello storage, favorendo i fornitori con competenze in materia di conformità regionale. - L'avvento dell'infrastruttura iperconvergente (HCI): l'ascesa dell'HCI ha trasformato il panorama dello storage dei data center. L'HCI integra storage, elaborazione e rete in un unico sistema, aumentando la scalabilità. Inoltre, il consolidamento riduce i requisiti hardware, rendendola un'opzione interessante per le aziende alla ricerca di soluzioni di storage. Si prevede che la crescente adozione dell'HCI stimolerà ulteriori investimenti in tecnologie di storage avanzate. Tra i recenti progressi, si segnala l'annuncio da parte di Microsoft nel gennaio 2025 della disponibilità di Azure Stack HCI, ora parte di Azure Local. Inoltre, il Dipartimento dell'Energia degli Stati Uniti (DOE) ha sottolineato il ruolo dell'HCI nella modernizzazione dell'IT federale, mentre la Banca Mondiale identifica l'HCI come una soluzione economicamente vantaggiosa per le PMI che desiderano adottare applicazioni cloud-native.
Sfide
- Colli di bottiglia nelle infrastrutture energetiche: la rapida espansione dei data center ha creato problemi alle infrastrutture energetiche. Nelle economie emergenti, la rete elettrica esistente potrebbe avere difficoltà a soddisfare l'elevato fabbisogno energetico dei nuovi data center. Tale difficoltà può ritardare lo sviluppo dei progetti e aumentare i costi operativi. Per ovviare a questi problemi, gli operatori stanno cercando risorse energetiche co-localizzate.
- Interruzioni nelle catene di approvvigionamento: la crescente domanda di capacità dei data center ha messo a dura prova la catena di approvvigionamento, causando ritardi nel commercio di materiali e attrezzature essenziali. I fattori che perturbano le catene di approvvigionamento sono le fluttuazioni economiche globali, le tensioni geopolitiche e la carenza di materiali. Per mitigare efficacemente le vulnerabilità della catena di approvvigionamento, gli operatori possono investire in partnership strategiche per diversificare la base dei fornitori.
Dimensioni e previsioni del mercato dello storage per data center:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
10,7% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
72,37 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
200 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dello storage per data center:
Tipo di archiviazione (Storage Area Network, Cloud Storage, Direct Attached Storage, Network Attached Storage)
Entro la fine del 2036, il segmento delle reti di archiviazione (SAN, Storage Area Network ) dovrebbe conquistare una quota di mercato dello storage per data center pari a circa il 31,4%. Un fattore determinante per la redditività di questo segmento è la rapida adozione del cloud computing. Le organizzazioni necessitano di infrastrutture di storage scalabili e sicure per supportare le applicazioni basate sul cloud. Inoltre, progressi come la tecnologia NVMe (Non-Volatile Memory Express) over Fabrics hanno migliorato le prestazioni delle SAN, rendendole la scelta preferita nei moderni data center. Per tutto il periodo di previsione dell'analisi del mercato dello storage per data center, si prevede che le SAN offriranno maggiori opportunità di guadagno per fornitori e investitori. Inoltre, si prevede che la rapida adozione dell'intelligenza artificiale rimarrà un fattore chiave per la diffusione delle SAN.
Tassi di adozione dell'IA attuali e futuri per settore (USA)
Settore | Tasso di adozione attuale (2023) | Tasso di adozione previsto (fino al 2024) |
Informazioni | 13,8% | 21,8% |
Servizi professionali, tecnici e scientifici | 9,1% | 15,2% |
Servizi di alloggio e ristorazione | 1,2% | 2,3% |
Costruzione | 1,2% | 2,0% |
Fonte: Ufficio del censimento degli Stati Uniti
Si prevede che il segmento del cloud storage si espanderà nel periodo di tempo previsto. Un fattore determinante è la crescente adozione di soluzioni di cloud storage da parte dei data center, che ne sfruttano l'efficacia in termini di costi e la scalabilità. Con un numero sempre maggiore di aziende che continuano a dare priorità alla trasformazione digitale , si prevede un'intensificazione della dipendenza dalle soluzioni di cloud storage, consolidandone il ruolo nelle architetture dei data center. Una notizia recente in questo segmento è la collaborazione tra Flexential e Lonestar per supportare il primo data center commerciale nello spazio, annunciato a gennaio 2025. Supportando l'iniziativa di Lonestar per i data center spaziali, Flexential mira a creare nuove opportunità per l'archiviazione dei dati e il disaster recovery.
Applicazioni (Backup e ripristino, analisi di big data, archiviazione, virtualizzazione)
Il segmento del backup e ripristino del mercato dello storage per data center è destinato ad aumentare il tasso di applicazione delle soluzioni di storage dati. La crescente diffusione delle minacce informatiche ha spinto l'adozione del backup e del ripristino nelle soluzioni di storage per data center. La resilienza ai ransomware è emersa come una priorità assoluta, con organizzazioni come la Cybersecurity and Infrastructure Security Agency (CISA) che promuovono backup isolati dalla rete per un rapido ripristino delle infrastrutture critiche. Nel settore sanitario, le soluzioni di backup conformi a HIPAA per il mercato statunitense dello storage per data center sono obbligatorie per proteggere i dati dei pazienti, sfruttando le tracce di audit basate su blockchain. Nel marzo 2024, Motion Picture Industry Pension and Health Plans (MPI) ha annunciato di aver utilizzato la soluzione di storage dati di Pure Storage per ottenere tempi di ripristino 10 volte più rapidi, e questo successo sottolinea l'importanza delle soluzioni di backup e ripristino per diverse tipologie di aziende.
La nostra analisi approfondita del mercato globale dello storage per data center comprende i seguenti segmenti:
Tipo di archiviazione |
|
Applicazione |
|
Modello di implementazione |
|
utente finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Analisi regionale del mercato dello storage per data center:
Previsioni di mercato per il Nord America
Si prevede che il Nord America deterrà oltre il 44,7% della quota di fatturato del mercato dello storage per data center entro la fine del 2036, grazie alla crescente adozione di applicazioni di intelligenza artificiale e cloud computing nella regione. Le iniziative di trasformazione digitale in vari settori in Nord America richiedono la fornitura di soluzioni di storage avanzate in grado di gestire grandi volumi di dati con efficienza. Gli accordi transfrontalieri sulla sovranità dei dati, come le disposizioni sul commercio digitale tra Stati Uniti, Messico e Canada, hanno ulteriormente plasmato le strategie di storage per conformarsi alle normative regionali. Inoltre, l'IEA ha segnalato un massiccio aumento degli investimenti in data center negli Stati Uniti tra il 2024 e il 2024.
Si prevede che il mercato statunitense dello storage per data center deterrà una quota di mercato leader in Nord America. Le tendenze indicano che lo storage edge si sta ridefinendo come data center micromodulari abilitati al 5G per elaborare localmente i dati IoT. Inoltre, hyperscaler come Meta e Google stanno implementando storage a oggetti su scala petabyte e HDD raffreddati a liquido per gestire cluster di training di intelligenza artificiale ad alta intensità energetica. La duplice attenzione alla scalabilità dell'IA e alla conformità normativa posiziona gli Stati Uniti come leader nelle infrastrutture di storage ad alte prestazioni e resilienti agli attacchi informatici. Nel settembre 2024, Wasabi Technologies ha annunciato una partnership con Grass Valley per fornire le soluzioni di cloud storage di Wasabi alla clientela di Grass Valley, a dimostrazione delle opportunità redditizie nella regione per le soluzioni di storage.
Si prevede che il mercato canadese dello storage per data center registrerà una crescita robusta entro la fine del 2036. La crescente domanda di cloud computing da parte delle PMI è uno dei principali fattori trainanti del mercato. Inoltre, le normative governative che impongono la sicurezza dei dati a livello locale creano opportunità uniche per i fornitori di offrire soluzioni di storage conformi alle normative del paese. A ciò si aggiunge la crescente domanda di infrastrutture di storage avanzate, dovuta anche alla crescita degli investimenti nell'intelligenza artificiale. Ad esempio, nel dicembre 2024, il governo ha annunciato un investimento di circa 2 miliardi di dollari per lo sviluppo di capacità di calcolo per l'IA a livello nazionale, il che dovrebbe generare una serie di opportunità per l'offerta di soluzioni di storage.
Previsioni di mercato in Europa
Si stima che il mercato europeo dello storage per data center detenga la seconda quota di fatturato più grande a livello globale. L'impennata della trasformazione digitale in tutta Europa, guidata dalle misure proattive adottate dall'UE e dai governi locali, ha incrementato la domanda di soluzioni avanzate e creato un settore in forte espansione. Inoltre, le rigorose normative sulla protezione dei dati nella regione, come il Regolamento generale sulla protezione dei dati (GDPR), hanno spinto le organizzazioni a investire in infrastrutture di storage sicure e conformi. Con l'avvento di modelli di intelligenza artificiale generativa come DeepSeek, ChatGPT, Perplexity e Claude, che intensificano la corsa globale all'IA, l'Europa è pronta a rafforzare gli investimenti nel settore, creando un flusso costante di opportunità per le aziende che offrono soluzioni di storage per data center. Il Parlamento europeo ha riferito che tra il 2018 e il 2023 sono stati investiti circa 34,1 miliardi di dollari in aziende di IA dell'UE, con investimenti destinati ad aumentare entro la fine del 2036.
Il mercato tedesco dello storage per data center è destinato a espandersi per tutto il periodo di previsione. Il mercato tedesco è caratterizzato da rigide normative sulla localizzazione dei dati. La legge sull'efficienza energetica impone limiti di consumo energetico all'hardware di storage, favorendo l'adozione di SSD NVMe raffreddati a immersione in liquido e HDD a basso voltaggio. L'implementazione di iniziative di Industria 4.0 contribuisce ulteriormente alla crescita del mercato dello storage per data center. Nel luglio 2024, CyrusOne ha annunciato l'avvio dei lavori per il suo nuovo data center in Germania, nell'ambito di un crescente investimento dell'azienda nel Paese. Con Francoforte che si distingue come hub chiave per i data center, grazie alla sua importanza finanziaria e alla presenza del DE-CIX, si prevede un aumento della domanda di soluzioni di elaborazione e archiviazione dati.
Si prevede che il mercato francese dello storage per data center registrerà una crescita favorevole grazie all'aumento delle opportunità di offrire soluzioni di storage in Francia. Parigi si è affermata come un importante hub per i data center, attirando ingenti investimenti per migliorare la capacità e le infrastrutture di storage. Inoltre, il piano Francia 2030 prevede investimenti per 2,15 miliardi di dollari in intelligenza artificiale da parte di soggetti pubblici e privati tra il 2021 e il 2025, il che dovrebbe incrementare significativamente la generazione di dati, creando una domanda costante di soluzioni di storage avanzate nella regione.
Principali attori del mercato dello storage per data center:
- Servizi web Amazon
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Archiviazione pura
- IBM Corporation
- Gruppo Lenovo
- Hewlett Packard Enterprise (HPE)
- Dell Technologies
- Hitachi Vantara LLC
- Huawei Technologies Co., Ltd.
- NetApp Inc.
- Cisco Systems Inc.
- Oracle Corporation
- Nutanix
- Fujitsu Limited
Si prevede che il mercato dello storage per data center si espanderà nel periodo stimato. I principali attori del settore stanno investendo per migliorare la gamma di soluzioni di storage, al fine di soddisfare le esigenze in continua evoluzione delle aziende in diversi settori. Ad esempio, Dell Technologies si è trasformata da produttore tradizionale di PC in un produttore leader di supercomputer per l'intelligenza artificiale, capitalizzando sulla crescente domanda di elaborazione dati basata sull'IA. Nel febbraio 2024, Pure Storage, un attore di primo piano del mercato, ha annunciato il suo rapporto sui ricavi per il 2024, evidenziando un fatturato di 2,8 miliardi di dollari, con una crescita del 3% su base annua.
Ecco alcuni dei principali attori nel mercato dello storage per data center:
Sviluppi recenti
- Nel gennaio 2025, Pure Storage e Micron hanno annunciato l'ampliamento della loro collaborazione strategica. Si prevede che la collaborazione proseguirà l'integrazione della tecnologia NAND di quest'ultima con le soluzioni di storage di Pure Storage, consentendo la realizzazione di soluzioni ad alta capacità per gli hyperscaler.
- Nel marzo 2024, NetApp ha annunciato il lancio di un nuovo sistema leader di mercato, la serie AFF A, in grado di gestire i carichi di lavoro IT più esigenti. NetApp ha inoltre annunciato l'ampliamento delle funzionalità del suo portfolio per supportare i clienti.
- Report ID: 7158
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
