Prospettive del mercato dei materiali compositi:
Il mercato dei materiali compositi aveva un valore di 122,9 miliardi di dollari nel 2026 e si prevede che supererà i 296,33 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 9,2% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei materiali compositi è stimato a 134,21 miliardi di dollari.
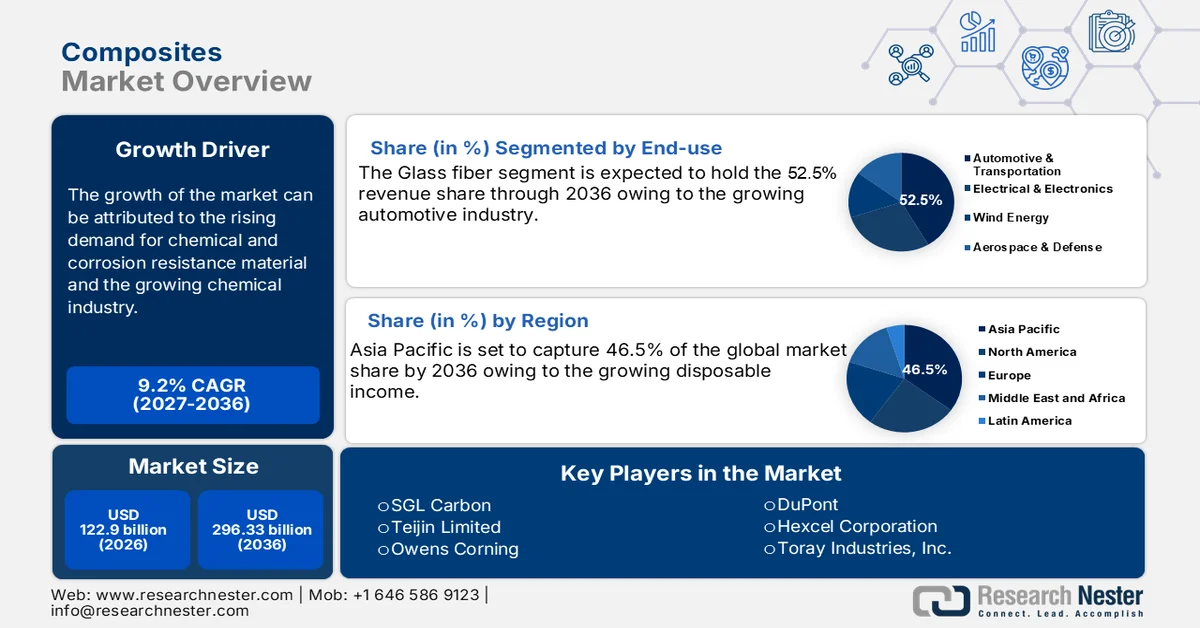
Il mercato globale è destinato a una crescita esponenziale, trainata da fattori quali l'espansione delle applicazioni nei settori aerospaziale, automobilistico, dell'energia eolica, navale e delle costruzioni. La crescente domanda di materiali leggeri e ad alta resistenza, volti a migliorare l'efficienza dei consumi e le prestazioni, continua ad accelerare la loro adozione. Secondo i dati forniti dal Dipartimento dell'Energia degli Stati Uniti (DOE) nell'aprile 2023, il finanziamento dell'Institute for Advanced Composites Manufacturing Innovation (IACMI) è stato rinnovato dal DOE, segnando il primo rinnovo per un istituto di energia pulita nell'ambito dell'Advanced Materials and Manufacturing Technologies Office. L'investimento per il primo anno è stato di 6 milioni di dollari, per un totale di 70 milioni di dollari di supporto da parte del DOE, a cui si aggiungono 180 milioni di dollari provenienti dai partner. L'IACMI continua a promuovere la ricerca e lo sviluppo e la commercializzazione nel settore della produzione di materiali compositi.
Inoltre, i crescenti investimenti per ridurre le emissioni di gas serra e costruire infrastrutture per le energie rinnovabili, in particolare la produzione di pale per turbine eoliche, stimolano una crescita costante del mercato. Nel luglio 2024, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha stanziato un totale di 6 milioni di dollari all'American Composites Manufacturers Association (ACMA) e all'Institute for Advanced Composites Manufacturing Innovation, con l'obiettivo principale di ridurre le emissioni di gas serra incorporate nei materiali da costruzione. La partnership implementerà un generatore di dichiarazioni ambientali di prodotto per la valutazione del ciclo di vita, creerà nuove e aggiornate norme di categoria di prodotto e formerà oltre 200 produttori e clienti sulle pratiche sostenibili. Pertanto, tali iniziative combinano investimenti industriali con la collaborazione accademica, con un impatto positivo sull'espansione del mercato.
Chiave Compositi Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
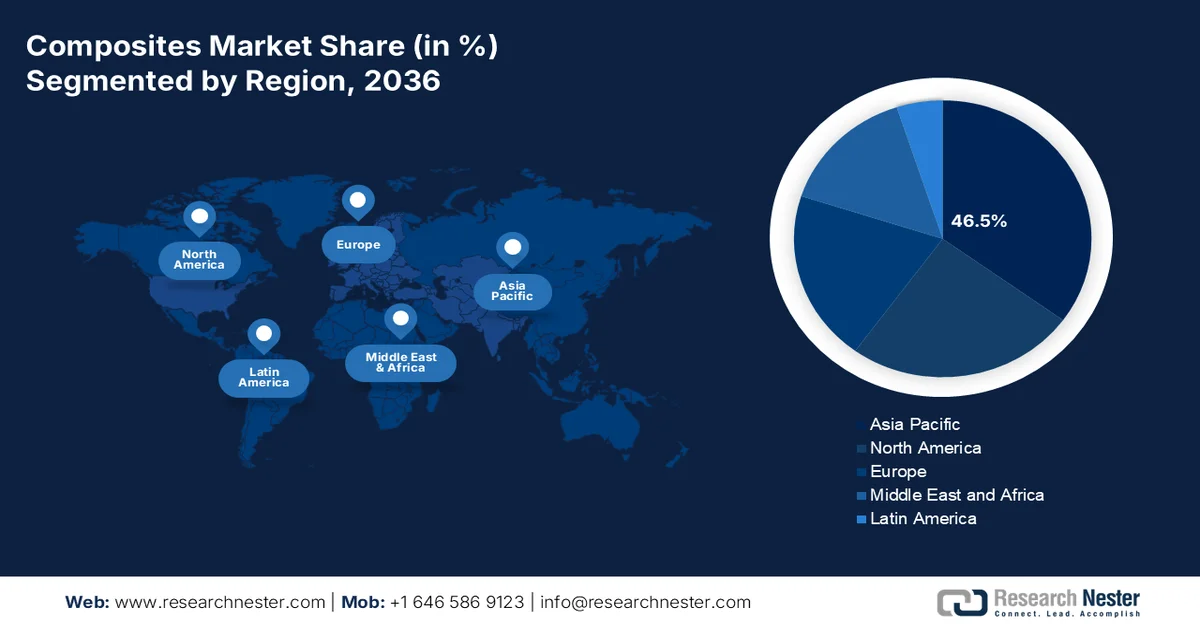
- Si prevede che la regione Asia-Pacifico deterrà la quota di fatturato maggiore, pari al 46,5% entro il 2036, grazie alla forte industrializzazione e alla crescente domanda nei settori delle costruzioni, dell'automotive e delle energie rinnovabili.
- Si prevede che l'Europa registrerà una crescita sostanziale entro il 2036, stimolata da normative più severe in materia di riduzione delle emissioni e dalla crescente adozione di compositi riciclabili e a base biologica nei principali settori manifatturieri.
Approfondimenti sul segmento:
- Si prevede che il segmento della fibra di vetro nel mercato dei materiali compositi deterrà una quota dominante del 52,5% entro il 2036, grazie alla sua economicità e all'elevato volume di utilizzo nelle applicazioni edili ed eoliche.
- Si prevede che il segmento dei materiali compositi laminati conquisterà una quota considerevole entro il 2036, grazie alla sua facilità d'uso, alla flessibilità di progettazione e ai processi produttivi economicamente vantaggiosi.
Principali tendenze di crescita:
- Normative ambientali e sull'efficienza dei consumi di carburante rigorose
- Crescita delle energie rinnovabili
Principali sfide:
- Problemi di riciclaggio e sostenibilità
- Processi produttivi complessi
Attori chiave: Hexcel Corporation (USA), Owens Corning (USA), Huntsman Corporation (USA), Toray Industries, Inc. (Giappone), Teijin Limited (Giappone), Mitsubishi Chemical Corporation (Giappone), SGL Carbon SE (Germania), Solvay S.A. (Belgio), Gurit Holding AG (Svizzera), DSM (Paesi Bassi), UPM-Kymmene Corporation (Finlandia), Nippon Sheet Glass Co., Ltd. (Giappone), Hyosung Advanced Materials (Corea del Sud), Kineco Kaman Composites India Pvt. Ltd. (India), Reliance Composites (India), Advanced Composite Corporation (Giappone), Quickstep Holdings Limited (Australia), Petronas Chemicals Group Berhad (Malesia), Exel Composites Oyj (Finlandia).
Globale Compositi Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:122,9 miliardi di dollari
- Dimensioni del mercato nel 2027:134,21 miliardi di dollari
- Dimensioni del mercato previste:296,33 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 9,2% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 46,5% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Stati Uniti, Cina, Germania, Giappone, Francia
- Paesi emergenti:India, Corea del Sud, Brasile, Messico, Italia
Last updated on : 31 August, 2026
Mercato dei materiali compositi: fattori di crescita e sfide
Fattori di crescita
- Normative rigorose in materia di ambiente ed efficienza dei consumi: le normative sul consumo di carburante nel settore automobilistico e sulle emissioni degli aeromobili stanno spingendo i produttori ad adottare materiali compositi leggeri per raggiungere obiettivi rigorosi di efficienza dei consumi e ridurre l'impronta di carbonio. Come affermato dall'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA), sono stati definiti gli standard sulle emissioni di gas serra per autovetture e veicoli commerciali leggeri per gli anni modello dal 2023 al 2026. Queste norme sono le più severe mai introdotte per il settore dei veicoli commerciali leggeri e si prevede che consentiranno di evitare oltre 3 miliardi di tonnellate di emissioni entro il 2050, generando benefici netti per circa 190 miliardi di dollari. Inoltre, pongono le basi per futuri standard oltre il 2027, supportando la transizione verso veicoli a emissioni zero ai sensi del Clean Air Act, e sono quindi adatte a sostenere la crescita del mercato dei materiali compositi.
- Crescita delle energie rinnovabili: i materiali compositi sono essenziali per l'energia eolica, soprattutto per le pale delle turbine, che richiedono materiali resistenti, leggeri e a prova di fatica. Pertanto, l'espansione della capacità eolica a livello globale stimola efficacemente la domanda sul mercato. Secondo le statistiche ufficiali pubblicate dall'IRENA nel rapporto "Renewable Capacity Statistics 2025", entro la fine del 2024 le energie rinnovabili rappresentavano il 46% della capacità di potenza installata a livello globale, con un aumento di 585 GW di nuova capacità rinnovabile, di cui 113 GW provenienti dall'eolico. Si evidenzia inoltre che questo ha rappresentato il maggiore incremento annuale fino ad oggi, sebbene la diffusione rimanga disomogenea tra le diverse regioni. Questa crescita dell'energia eolica indica un enorme potenziale di crescita per il mercato nei prossimi anni.
- Espansione nelle applicazioni aerospaziali e di difesa: il settore aerospaziale continua a essere un importante consumatore di materiali compositi a causa della necessità di materiali più resistenti nelle strutture degli aeromobili, nei droni e nei sistemi di difesa avanzati. Questa particolare tendenza supporta intenzionalmente la crescita del mercato dei compositi nei prossimi anni. In questo contesto, nell'aprile 2023, il programma SBIR 2023 della Marina statunitense ha dichiarato che il suo tema N232-086 mira a sviluppare nuovi materiali multifunzionali e leggeri con l'obiettivo principale di migliorare le prestazioni dei piccoli velivoli a pilotaggio remoto (UAV) integrando funzioni come sensori, circuiti e componenti strutturali per ridurre il peso e migliorare le capacità operative. Questo programma specifico si concentra su materiali avanzati e concetti strutturali che spingono la progettazione degli UAV oltre i materiali convenzionali, con applicazioni nei gruppi da 1 a 3 di UAV, indicando quindi prospettive di mercato positive.
Sfide
- Problemi di riciclaggio e sostenibilità: questo fattore ostacola la crescita del mercato, soprattutto in termini di smaltimento a fine vita. I compositi termoindurenti non possono essere facilmente rifusi o rimodellati, il che rende il riciclaggio estremamente complesso e costoso. Le normative ambientali si stanno inasprendo in diverse nazioni, esercitando pressione sui produttori affinché sviluppino soluzioni di economia circolare. D'altro canto, lo smaltimento in discarica dei rifiuti compositi è soggetto a restrizioni sia nelle economie emergenti che in quelle consolidate. Inoltre, le pale delle turbine eoliche e i componenti aerospaziali rappresentano un problema di smaltimento su larga scala a causa delle loro dimensioni e della complessità dei materiali. Infine, l'assenza di infrastrutture di riciclaggio consolidate complica ulteriormente la gestione dei rifiuti, ostacolando l'espansione del mercato.
- Processi di produzione complessi: Il processo di produzione dei materiali compositi è considerato complesso e spesso dispendioso in termini di tempo, con processi come la polimerizzazione in autoclave, lo stampaggio a trasferimento di resina e l'avvolgimento di filamenti. Questi processi richiedono attrezzature specializzate, ambienti controllati e personale qualificato, aumentando così i costi operativi. Rispetto alla lavorazione dei metalli, i cicli di produzione dei compositi sono più lunghi, il che riduce l'efficienza produttiva per le industrie ad alto volume. Inoltre, il controllo qualità risulta più complesso, poiché difetti come vuoti o delaminazioni potrebbero non essere visibili esternamente, rendendo l'adozione di questi materiali un aspetto critico nel mercato dei compositi. Infine, mantenere proprietà del materiale costanti tra i diversi lotti può essere difficile. Pertanto, queste complessità produttive limitano la scalabilità e ostacolano una più rapida penetrazione nel mercato.
Dimensioni e previsioni del mercato dei materiali compositi:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
9,2% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
122,9 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
296,33 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei materiali compositi:
Analisi del segmento del tipo di fibra
Si prevede che la fibra di vetro si affermerà come il sottosegmento più forte, con una quota di mercato del 52,5% entro il 2036. Il predominio di questo sottotipo è attribuibile alla sua economicità e all'ampio utilizzo nei settori dell'edilizia e dell'energia eolica. Nel settembre 2025, Indus Towers ha annunciato una partnership con l'IIT Madras per avviare una ricerca pionieristica sulle sezioni strutturali in polimero rinforzato con fibra di vetro, con l'obiettivo comune di sviluppare alternative leggere, resistenti alla corrosione e ad alte prestazioni all'acciaio convenzionale per le infrastrutture di telecomunicazione. Questa iniziativa rientra nel programma di responsabilità sociale d'impresa (CSR) di Indus Towers, Pragati, incentrato su prestazioni meccaniche, durabilità e sostenibilità del ciclo di vita. Pertanto, tali collaborazioni tra industria e università stanno definendo nuovi parametri di riferimento per la progettazione strutturale, contribuendo ad ampliare la portata del segmento.
Analisi del segmento del processo produttivo
Entro la fine del periodo di previsione, si prevede che la laminazione deterrà una quota considerevole nel segmento dei processi produttivi. La crescita di questa sottocategoria è trainata principalmente dalla facilità d'uso, dalla versatilità progettuale e dai processi produttivi economicamente vantaggiosi. D'altro canto, tecniche come la laminazione manuale e la laminazione a spruzzo sono comunemente utilizzate per la produzione di strutture composite di grandi dimensioni o complesse, risultando particolarmente adatte ad applicazioni nei settori navale, edile e dei trasporti con volumi di produzione moderati. Inoltre, i bassi costi di attrezzaggio, il potenziale di personalizzazione e la capacità di produrre facilmente componenti spessi e ad alta resistenza ne accrescono l'attrattiva per i produttori di piccole e medie dimensioni. Infine, la loro ampia applicabilità garantisce un contributo significativo e costante al fatturato del mercato dei compositi nel periodo considerato.
Analisi del segmento applicativo
Il settore automobilistico e dei trasporti, che fa parte del segmento applicativo, dovrebbe crescere a un ritmo significativo sul mercato durante il periodo di riferimento. Le rigide normative sulle emissioni e la crescente domanda di componenti leggeri per veicoli sono i fattori chiave di questa leadership. I materiali compositi vengono utilizzati nei pannelli esterni, nelle parti del telaio e nelle strutture interne per ridurre il peso dei veicoli, mentre la crescente produzione di veicoli elettrici ha ulteriormente incrementato la domanda di compositi migliorati per aumentare l'efficienza delle batterie e l'autonomia di guida. Secondo le statistiche ufficiali pubblicate dall'IEA, le vendite globali di veicoli elettrici hanno registrato un'impennata, superando i 17 milioni di unità nel 2024 e si prevede che supereranno i 20 milioni nel 2025, il che indica che rappresentano oltre il 25% delle vendite globali di auto. Si evidenzia inoltre che la Cina domina questo settore, con i veicoli elettrici che rappresentano quasi la metà di tutte le vendite di auto nel 2024 e si prevede che raggiungeranno il 60% nel 2025. Una forte crescita si osserva anche nelle economie emergenti, con vendite di veicoli elettrici al di fuori della Cina che dovrebbero raggiungere 1 milione di unità nel 2025.
Andamento delle vendite e delle quote di mercato globali dei veicoli elettrici nel periodo 2024-2025.
metrico | 2024 | 2025 (previsto) | Note |
Vendite globali di veicoli elettrici | 17 milioni | >20 milioni | Oltre il 25% delle vendite totali di automobili |
Quota di mercato dei veicoli elettrici in Cina | 50% | 60% | 1 auto su 10 sulle strade cinesi è elettrica (2024) |
Vendite di veicoli elettrici nelle economie emergenti (esclusa la Cina) | 0,6 milioni | 1 milione | L'Asia e l'America Latina sono regioni chiave per la crescita. |
Vendite di camion elettrici (a livello globale) | +80% di crescita | - | La Cina rappresenta oltre l'80% delle vendite. |
Fonte: IEA
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Prodotto |
|
Processo di produzione |
|
Applicazione |
|
Tipo di resina |
|
Tipo di matrice |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei materiali compositi - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dei materiali compositi nella regione Asia-Pacifico manterrà la sua posizione dominante, conquistando la quota di fatturato maggiore, pari al 46,5%, nel periodo considerato. La leadership della regione è trainata principalmente dalla forte industrializzazione, dall'edilizia, dal settore automobilistico e dalla domanda di energie rinnovabili. La regione è uno dei principali produttori e consumatori di materiali compositi, il che incoraggia maggiori investimenti da parte di aziende nazionali ed estere. Nell'aprile 2024, UBE Corporation ha annunciato il lancio di nuovi prodotti compositi che incorporano fibra di carbonio riciclata per ridurre le emissioni di gas serra e l'impatto ambientale. Questi prodotti combinano fibra di carbonio riciclata con diversi tipi di nylon, migliorando la funzionalità per applicazioni nei settori automobilistico e sportivo, riducendo al contempo il consumo energetico e le emissioni di produzione, attirando così un maggior numero di aziende a consolidare la propria presenza in questo campo.
L'utilizzo di massa nel settore automobilistico, i crescenti programmi per l'energia eolica e gli estesi progetti infrastrutturali che impiegano materiali compositi sono i principali fattori trainanti del mercato dei compositi in Cina . Il Paese è inoltre riconosciuto come leader nella regione, grazie soprattutto ai suoi settori delle costruzioni e dei trasporti. Secondo i rapporti pubblicati dall'USCC nel novembre 2025, i progressi del Paese nello sviluppo di nuovi materiali nell'ambito del programma "Made in China 2025" presentano risultati contrastanti, ma la Cina è leader in termini di scala produttiva, in particolare nei compositi come la fibra di carbonio. Nonostante le difficoltà nel misurare l'impatto sul mercato a causa dell'ampiezza dei nuovi materiali, il Paese è il maggiore produttore mondiale di fibra di carbonio di fascia media, grazie alla domanda di pale per turbine eoliche e applicazioni industriali. Il sostegno governativo attraverso centri di innovazione manifatturiera, politiche preferenziali e investimenti strategici ha consentito una rapida crescita della capacità produttiva.
Statistiche sulla produzione di fibra di carbonio e nuovi materiali in Cina (dal 2019 al 2028); quota globale, capacità e tendenze di crescita
metrico | Valore / Anno | Note |
Quota globale della produzione di fibra di carbonio di fascia media | 43% | A partire da novembre 2024 |
Capacità produttiva annua di fibra di carbonio | 120.000 tonnellate | 2023, in aumento rispetto alle 20.000 tonnellate del 2019 |
Quota interna della fibra di carbonio cinese | >60% | 2023, in aumento rispetto al 12,5% del 2015 |
Capacità prevista dell'impianto di fibra di carbonio dello Xinjiang | 50.000 tonnellate | Entro il 2028 |
Obiettivo di produzione di polvere di grafene raggiunto. | 10.000 tonnellate | Obiettivo per il 2025 raggiunto nel 2021 |
Fonte: USCC
Gli impianti di energia rinnovabile, in particolare le pale delle turbine eoliche, unitamente alla crescente domanda di materiali compositi per il settore automobilistico, stanno trainando la crescita del mercato in India . Allo stesso tempo, il sostegno governativo allo sviluppo delle infrastrutture prevede l'integrazione di materiali compositi nelle moderne tecniche di costruzione, determinando una domanda in costante aumento in questo campo. Dal 2023 al 2026, il Dipartimento di Scienza e Tecnologia indiano finanzierà la ricerca presso il National Institute of Technology di Jamshedpur per lo sviluppo di materiali compositi auto-riparanti, con un budget totale di 11.500 dollari. Questo progetto specifico si concentra su laminati in fibra di carbonio, microcapsule con rigeneranti, gusci ibridi in grafene o HMMM ed elastomeri supramolecolari per riparare le microfratture e migliorare la longevità strutturale, con l'obiettivo principale di incrementare l'affidabilità in applicazioni remote e critiche. Pertanto, un ecosistema di ricerca e sviluppo di questo tipo, unito a un forte flusso di importazioni, indica un'interessante opportunità di crescita per il mercato nel Paese.
Importazioni dall'India di fibra di vetro (inclusa la lana di vetro) e articoli (HS 701990) per paese nel 2023: dati commerciali ufficiali e principali fornitori
Paese partner | Valore commerciale (1000 USD) | Quantità (kg) |
Cina | 54.604,31 | 24.927.700 |
NOI | 13.400,09 | 507.905 |
Germania | 6.195,21 | 445.943 |
Svezia | 2.041,29 | 341.987 |
Italia | 1.706,06 | 77.382 |
Regno Unito | 1.573,01 | 58.142 |
Spagna | 1.512,29 | 203.588 |
Corea, Rep. | 1.489,00 | 217.591 |
Messico | 1.199,61 | 128.063 |
Fonte: WITS
Approfondimenti sul mercato europeo
Il mercato europeo dei materiali compositi è considerato uno dei più influenti e maturi, trainato principalmente dalla presenza di poli produttivi e dalle normative sulla riduzione delle emissioni. I produttori di automobili della regione stanno integrando i materiali compositi nei componenti strutturali, mentre l'attenzione verso i compositi riciclabili e di origine biologica supporta gli obiettivi di sostenibilità. L'European Circular Composites Alliance (ECCA), lanciata nel 2025 dall'European Composites Industry Association in Belgio, mira a creare un'economia circolare per i materiali compositi in tutta la regione. Questa piattaforma facilita efficacemente la condivisione delle conoscenze, la collaborazione e l'azione collettiva per promuovere catene del valore sostenibili, definire obiettivi per l'utilizzo di compositi riciclati e sviluppare standard di progettazione circolare. Inoltre, gli stakeholder del settore, provenienti da ambiti quali l'aerospaziale, l'edilizia e le politiche, possono aderire all'ECCA e partecipare ai suoi gruppi di lavoro specializzati per migliorare la circolarità nel settore dei materiali compositi.
Il mercato tedesco dei materiali compositi sta consolidando la sua leadership in Europa, grazie soprattutto ai settori ingegneristici e alle capacità di ricerca e sviluppo. I progressi nell'automazione industriale migliorano l'efficienza produttiva, mentre la sostenibilità e il riciclo influenzano la scelta dei materiali. Nel luglio 2025, l'Istituto Fraunhofer per la ricerca applicata sui polimeri (IAP), in collaborazione con l'Università di tecnologia del Brandeburgo Cottbus-Senftenberg, ha annunciato lo sviluppo di fibre di carbonio sostenibili di nuova generazione a base di cellulosa, che combinano elevate prestazioni meccaniche, elettriche e termiche con una produzione ecocompatibile. Questo progetto, sostenuto dal Ministero federale tedesco dell'Economia e dell'Energia, fa parte del Carbon Lab Factory Lausitz, con l'obiettivo di ampliare la produzione pilota e creare una catena del valore completa, dalle materie prime ai componenti tecnici, favorendo così la crescita e la diffusione del mercato.
La transizione verso un'economia a zero emissioni nette sta trainando la crescita del mercato britannico . Il settore si sta modernizzando, passando da metodi manuali a una produzione automatizzata ad alto ritmo con integrazione digitale per aumentarne l'efficienza. Il mercato del paese è fortemente supportato da centri e organizzazioni di ricerca, mentre la catena di approvvigionamento sta adottando pratiche di economia circolare, tra cui resine riciclabili e recupero della fibra di carbonio. Nel giugno 2025, NCC ha confermato l'ubicazione del suo Carbon Fibre Development Facility ad accesso libero presso lo stabilimento di Cygnet Texkimp a Northwich, Cheshire West, supportato dalla strategia industriale del governo britannico e finanziato dal Dipartimento per la Scienza, l'Innovazione e la Tecnologia (DSIT). La struttura ospiterà due linee di sviluppo digitalizzate, favorendo l'innovazione nella fibra di carbonio, supportando i settori dei materiali avanzati, della difesa, dell'aerospazio e dell'energia e formando la prossima generazione di chimici e ingegneri, risultando quindi adatta alla crescita standard del mercato.
Approfondimenti sul mercato nordamericano
Il mercato nordamericano dei materiali compositi sta crescendo esponenzialmente grazie all'enorme diffusione nei settori aerospaziale, della difesa e automobilistico. La regione beneficia di una consolidata capacità produttiva, di attività di ricerca e sviluppo su materiali multifunzionali e di un forte sostegno federale all'innovazione nei processi di lavorazione dei compositi. A tal proposito, il Dipartimento della Difesa degli Stati Uniti, nel novembre 2023, ha annunciato di aver stanziato un totale di 3,7 milioni di dollari a Qarbon Aerospace, nell'ambito del programma di analisi e sostegno della base industriale, per la progettazione e la produzione di strutture composite termoplastiche leggere e avanzate per applicazioni nel settore dell'aviazione militare. Il progetto si concentra su componenti che richiedono protezione contro la formazione di ghiaccio, migliorando efficienza, durata e riparabilità rispetto ai sistemi convenzionali. Pertanto, questo finanziamento rafforza le capacità produttive nazionali e consolida la leadership degli Stati Uniti nel campo delle tecnologie dei materiali compositi.
I programmi di modernizzazione degli aeromobili sono il principale fattore che incrementa la domanda di fibre di carbonio, favorendo così un ecosistema commerciale altamente redditizio per il mercato statunitense dei materiali compositi. D'altro canto, i miglioramenti nelle tecnologie di produzione aumentano l'efficienza produttiva, mentre i consistenti investimenti in ricerca e sviluppo continuano a sostenere l'innovazione e lo sviluppo di nuovi materiali. Ad esempio, nel dicembre 2025, Mitsubishi Chemical Corporation ha annunciato l'intenzione di espandere la propria produzione di fibre di carbonio ad alte prestazioni negli stabilimenti negli Stati Uniti e in Giappone, con l'obiettivo comune di soddisfare la crescente domanda proveniente dai settori sportivo, aerospaziale e delle hypercar. L'aumento graduale della capacità produttiva, previsto tra il 2025 e il 2027, mira a raddoppiare approssimativamente la produzione attuale, sfruttando gli impianti esistenti a Tokai, in Giappone, e a Sacramento, negli Stati Uniti, supportando così la crescita del settore e la creazione di valore nei materiali compositi avanzati.
I distretti automobilistici e aerospaziali, in particolare quelli dell'Ontario e del Quebec, con la loro maggiore attenzione alla creazione di materiali strutturali leggeri, trainano la crescita del mercato dei compositi in Canada . I progressi nel campo delle installazioni di energie rinnovabili, soprattutto nell'energia eolica, sostengono la domanda di grandi strutture in composito, come le pale delle turbine. Nel dicembre 2023, il governo canadese ha stanziato 1 milione di dollari canadesi (740.000 dollari USA) al Composites Knowledge Network (CKN) nell'ambito del fondo strategico per la scienza, al fine di supportare il trasferimento della ricerca avanzata sui compositi nell'industria nazionale. Questo finanziamento consente al CKN di aiutare le piccole e medie imprese ad ampliare le iniziative di trasferimento delle conoscenze, come il Knowledge in Practice Centre e i webinar AIM, e a promuovere l'innovazione in settori quali quello aerospaziale, automobilistico, edile, sanitario e delle energie rinnovabili.
Principali attori del mercato dei materiali compositi:
- Hexcel Corporation (USA)
- Owens Corning (USA)
- Huntsman Corporation (USA)
- Toray Industries, Inc. (Giappone)
- Teijin Limited (Giappone)
- Mitsubishi Chemical Corporation (Giappone)
- SGL Carbon SE (Germania)
- Solvay SA (Belgio)
- Gurit Holding AG (Svizzera)
- DSM (Paesi Bassi)
- UPM-Kymmene Corporation (Finlandia)
- Nippon Sheet Glass Co., Ltd. (Giappone)
- Hyosung Advanced Materials (Corea del Sud)
- Kineco Kaman Composites India Pvt. Ltd. (India)
- Reliance Composites (India)
- Advanced Composite Corporation (Giappone)
- Quickstep Holdings Limited (Australia)
- Gruppo Petronas Chemicals Berhad (Malesia)
- Exel Composites Oyj (Finlandia)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Hexcel Corporation è uno dei principali fornitori di materiali compositi avanzati, in particolare fibra di carbonio e materiali a nido d'ape, al servizio dei settori aerospaziale, della difesa e industriale. L'azienda beneficia della sua integrazione con i principali OEM del settore aerospaziale e dei continui investimenti in materiali leggeri e ad alte prestazioni.
- Toray Industries, Inc. è un altro attore di spicco in questo settore ed è uno dei maggiori produttori mondiali di compositi in fibra di carbonio e termoplastici. L'azienda beneficia di una solida presenza nei settori aerospaziale, automobilistico ed energetico. Inoltre, Toray si concentra su ricerca e sviluppo, espansione internazionale e partnership per accelerare l'adozione dei materiali compositi in diversi settori.
- Solvay SA ha sede in Europa ed è specializzata in compositi termoindurenti e termoplastici ad alte prestazioni. L'azienda vanta una solida presenza nei settori aerospaziale, automobilistico e delle energie rinnovabili. Le collaborazioni strategiche con i produttori di apparecchiature originali (OEM) del settore aerospaziale e automobilistico consolidano la sua posizione nel campo dei materiali leggeri.
- Owens Corning è un attore centrale in questo settore, al servizio dei settori edile, automobilistico e industriale. L'azienda si distingue per la fornitura di materiali durevoli ed economicamente vantaggiosi che supportano le infrastrutture e l'efficienza energetica, posizionandosi come leader nel settore dei materiali compositi.
- Teijin Limited ha sede in Giappone ed è specializzata in fibra di carbonio, fibre aramidiche e compositi termoplastici. Vanta una solida presenza nei settori aerospaziale, automobilistico e industriale. L'azienda si concentra principalmente sull'innovazione nel campo dei materiali leggeri e ad alta resistenza e sulle acquisizioni, con l'obiettivo primario di espandere la propria presenza internazionale.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi sul mercato globale:
Il mercato dei materiali compositi sta assistendo a un'intensa competizione tra leader globali affermati e attori regionali emergenti. Aziende come Hexcel, Toray e Solvay dominano i settori aerospaziale e automobilistico grazie alle continue innovazioni nel campo dei compositi in fibra di carbonio e termoplastici. Acquisizioni, joint venture e collaborazioni con startup sono le principali strategie adottate dai pionieri del settore per rafforzare la propria posizione di mercato. Ad esempio, nel febbraio 2026, Karman Space & Defense ha annunciato di aver completato l'acquisizione di Seemann Composites e MSC, creando la sua nuova divisione dedicata ai sistemi di difesa marittima per espandere le proprie capacità dalle profondità marine allo spazio profondo. Questa operazione rafforza l'esposizione di Karman ai programmi prioritari della Marina statunitense e, insieme alle acquisizioni, ha permesso all'azienda di incrementare il proprio finanziamento a termine a 772 milioni di dollari a un tasso di interesse ridotto, quindi adeguato alla crescita standard del mercato.
Panorama aziendale del mercato dei materiali compositi:
Sviluppi recenti
- Nel gennaio 2026, Cambium ha annunciato di aver ottenuto un finanziamento di serie B di 100 milioni di dollari, guidato da 8VC e con la partecipazione degli investitori Lockheed Martin Ventures e MVP Ventures, per accelerare la scoperta e la produzione di materiali avanzati negli Stati Uniti e in Europa.
- Nel dicembre 2025, Toray Advanced Composites ha annunciato che il suo PAEK a basso punto di fusione Toray Cetex TC1225 ha ottenuto la qualificazione NCAMP, che gli consente di ampliarne la disponibilità in formati semipreg e laminati termoplastici rinforzati.
- Nel novembre 2024, Daikin Industries ha annunciato di aver investito in Advanced Composite Corporation, azienda specializzata in compositi a matrice metallica a base di alluminio, per accelerare l'innovazione nei componenti dei compressori HVAC&R.
- Report ID: 4570
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
