Prospettive del mercato dei robot agricoli:
Il mercato dei robot agricoli aveva un valore di 22,9 miliardi di dollari nel 2026 e si prevede che supererà i 189,02 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 23,5% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore dei robot agricoli è stimato a 28,28 miliardi di dollari.
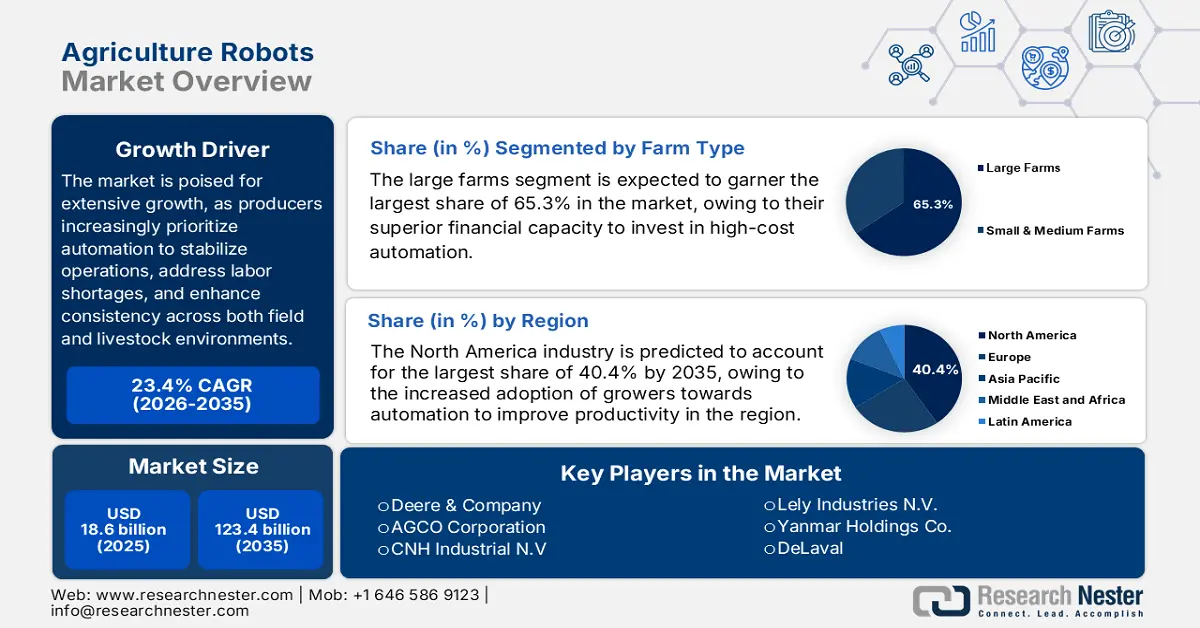
Il mercato dei robot agricoli è destinato a una crescita considerevole nei prossimi anni, poiché i produttori attribuiscono sempre maggiore importanza all'automazione per stabilizzare le operazioni, far fronte alla carenza di manodopera e migliorare la uniformità negli ambienti di coltivazione e allevamento. A tal proposito, nel settembre 2023 il governo britannico ha annunciato un investimento di 12,5 milioni di sterline (16,5 milioni di dollari) in progetti di robotica e automazione per promuovere l'agricoltura sostenibile, migliorare la produttività e sostenere la sicurezza alimentare. È stato inoltre specificato che l'importo è stato finanziato attraverso il concorso "Farming Futures Automation and Robotics", un'iniziativa che include sistemi robotici. Questi sforzi rientrano nel più ampio programma di innovazione agricola da 270 milioni di sterline (356 milioni di dollari), che mira a promuovere l'innovazione nel settore agritech e a sostenere la crescita a lungo termine dell'industria internazionale dei robot agricoli.
Per quanto riguarda la catena di fornitura, i fornitori di robotica stanno rafforzando le partnership con OEM, fornitori di componenti e piattaforme di gestione agricola per espandere le capacità produttive e ridurre i tempi di implementazione. Ad esempio, nell'aprile 2024, la NSF statunitense e il NIFA del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) hanno annunciato una partnership incentrata principalmente sul progresso della robotica agricola attraverso la ricerca di base, con l'obiettivo di rivoluzionare le pratiche agricole e promuovere la sostenibilità. L'articolo menzionava anche che questa collaborazione era alla ricerca di proposte interdisciplinari per sviluppare robot che migliorassero la produttività, riducessero l'impatto ambientale e supportassero l'agricoltura di precisione. Inoltre, l'iniziativa mirava a fornire soluzioni innovative a vantaggio di agricoltori, consumatori e ambiente, favorendo un contesto commerciale redditizio per il mercato.
Chiave Robot agricoli Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
- Entro il 2036, si prevede che il Nord America deterrà una quota del 40,4% del mercato dei robot agricoli, grazie alla crescente transizione degli agricoltori verso l'automazione per far fronte alla carenza di manodopera e migliorare la produttività delle grandi aziende agricole.
- L'Asia-Pacifico si affermerà come la regione a più rapida crescita tra il 2027 e il 2036, grazie all'aumento dell'adozione di robot in diversi sistemi agricoli, trainata dalla rapida integrazione tecnologica e dalla crescente domanda di produzione alimentare ad alta efficienza.
Approfondimenti sul segmento:
- Entro il 2036, si prevede che il segmento delle grandi aziende agricole deterrà una quota del 65,3% nel mercato dei robot agricoli, grazie alla maggiore capacità di investimento in automazione e al ritorno sull'investimento (ROI) attraverso l'ottimizzazione della resa.
- Si prevede che il segmento dei droni (veicoli aerei a pilotaggio remoto) raggiungerà una quota di fatturato del 40,6% entro il 2036, grazie alla loro versatilità e al rapido ritorno sull'investimento (ROI) nelle operazioni di agricoltura di precisione.
Principali tendenze di crescita:
- Carenza di manodopera e riduzione dei costi
- Agricoltura di precisione e ottimizzazione della resa
Principali sfide:
- Elevato investimento iniziale e costi di adozione
- Complessità tecnologica e carenza di competenze
Attori chiave: Deere & Company - Stati Uniti, AGCO Corporation - Stati Uniti, CNH Industrial N.V. - Paesi Bassi, Lely Industries N.V. - Paesi Bassi, Yanmar Holdings Co. - Giappone, DeLaval - Svezia, BouMatic Robotics (BouMatic) - Canada/Stati Uniti, AG EAGLE Aerial Systems - Stati Uniti, Trimble Inc. - Stati Uniti, Blue River Technology - Stati Uniti, Harvest Automation - Stati Uniti, Harvest CROO Robotics - Stati Uniti, Naïo Technologies - Francia, Ecorobotix - Svizzera, AgroIntelli (ROBOTTI) - Danimarca.
Globale Robot agricoli Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:22,9 miliardi di dollari
- Dimensioni del mercato nel 2027:28,28 miliardi di dollari
- Dimensioni del mercato previste:189,02 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 23,5% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Nord America (quota del 40,4% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Giappone, Germania, Francia
- Paesi emergenti: India, Brasile, Australia, Corea del Sud, Paesi Bassi
Last updated on : 31 August, 2026
Mercato dei robot agricoli: fattori di crescita e sfide
Fattori di crescita
- Carenza di manodopera e riduzione dei costi: questo è il principale motore di crescita per il mercato dei robot agricoli, poiché il settore agricolo mondiale si trova ad affrontare una grave carenza di manodopera, influenzata dalla migrazione urbana, dall'invecchiamento della popolazione agricola e dall'aumento dei costi del lavoro. Nel marzo 2025, l'UE ha finanziato il progetto AgRibot, con un contributo di 4,97 milioni di euro (5,8 milioni di dollari), che mira ad affrontare la carenza di manodopera agricola in Europa e le sfide di sostenibilità attraverso l'implementazione di sei sistemi robotici avanzati in diversi paesi. Il progetto ha inoltre sottolineato che questi robot svolgono compiti come l'identificazione delle erbe infestanti, l'irrorazione di precisione, la raccolta nei frutteti e la potatura robotizzata, mentre gli strumenti AR/XR forniscono supporto in tempo reale e formazione immersiva per gli agricoltori. Inoltre, questi sistemi sono basati sulla visione artificiale e sull'intelligenza artificiale interpretabile. Le tecnologie di AgRibot riducono significativamente l'uso di prodotti chimici fino all'85% nelle colture di patate e ottimizzano le risorse attraverso la fertilizzazione di precisione e il monitoraggio, contribuendo così alla crescita del mercato.
- Agricoltura di precisione e ottimizzazione della resa: l'agricoltura di precisione si concentra sull'applicazione di input come acqua, fertilizzanti e pesticidi esattamente dove e quando necessario per massimizzare la resa e l'efficienza, favorendo un ambiente commerciale redditizio per il mercato. A questo proposito, EU Cap Network ha dichiarato nel marzo 2025 che il progetto Horizon GALIRUMI 2023 ha sviluppato robot per il controllo delle infestanti senza erbicidi per gli allevamenti di bovini da latte, utilizzando il sistema satellitare Galileo dell'UE per rilevare e colpire con precisione le infestanti a foglia larga, come il romice. Ha inoltre affermato che, automatizzando questa attività estremamente dispendiosa in termini di manodopera, i robot aiutano gli agricoltori a ridurre il carico di lavoro manuale e le spese. Inoltre, questa iniziativa dimostra come la robotica e l'intelligenza artificiale stiano trasformando il settore agricolo con innovazioni e operazioni efficienti che aumentano la produttività e consentono agli agricoltori di concentrarsi su attività a maggior valore aggiunto.
- Sostenibilità e normative ambientali: le preoccupazioni globali relative ai cambiamenti climatici, alla scarsità d'acqua e all'uso eccessivo di sostanze chimiche stanno spingendo il settore agricolo verso pratiche sostenibili, favorendo l'espansione del mercato dei robot agricoli. D'altro canto, gli enti governativi stanno implementando normative per ridurre il deflusso di pesticidi, ottimizzare l'uso dell'acqua e diminuire le emissioni di gas serra. Nell'aprile 2025, l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha annunciato l'aggiornamento del "Menu di mitigazione 2025", che delinea le pratiche obbligatorie di riduzione del deflusso, dell'erosione e della deriva degli irroratori che gli agricoltori devono seguire quando applicano determinati pesticidi. A tal proposito, l'EPA raccomanda agli agricoltori di utilizzare misure come fasce tampone vegetali, lavorazione conservativa del terreno, riduzione dei dosaggi e sistemi di gestione delle acque per limitare la dispersione di sostanze chimiche negli ecosistemi. L'agenzia ha inoltre introdotto nel 2025 l'app per le mitigazioni da etichettatura dei pesticidi, per aiutare gli applicatori a calcolare i punti di mitigazione richiesti e a conformarsi alle nuove normative in materia di protezione ambientale.
Principali sviluppi e opportunità di mercato nella robotica agricola e nell'agricoltura intelligente (2023-2025)
Anno | Organizzazione / Iniziativa | Opportunità di mercato | Descrizione |
2025 | Doosan Robotics & Daedong | Robot agricoli da campo e intelligenza artificiale integrata nei dispositivi | Sviluppo congiunto del manipolatore mobile (MoMa) per aziende agricole intelligenti, espansione globale |
2024 | ICAR / Ministero dell'Agricoltura e del Benessere degli Agricoltori (India) | Intelligenza artificiale, robotica, droni e tecnologia dei sensori per l'agricoltura. | Adozione di tecnologie agricole intelligenti, tra cui droni, mietitrici dotate di intelligenza artificiale e sistemi di monitoraggio IoT. |
2023-2026 | Governo dell'India - Namo Drone Didi / Kisan Drones | Servizi con droni e gruppi di auto-aiuto guidati da donne in agricoltura | Sostegno finanziario per l'adozione dei droni in agricoltura, distribuito a 15.000 gruppi di auto-aiuto. |
Fonte: Comunicati stampa ufficiali
Sfide
- Elevati investimenti iniziali e costi di adozione: il mercato si trova ad affrontare sfide significative in termini di ingenti investimenti iniziali, poiché il costo di questi robot, inclusi trattori autonomi, mietitrici robotizzate e sistemi di droni, può risultare proibitivo per i produttori provenienti da regioni sensibili ai prezzi. Oltre all'acquisto iniziale, si aggiungono costi quali manutenzione, aggiornamenti software e formazione. Questo elevato costo di adozione rallenta la diffusione su larga scala, soprattutto nei paesi in via di sviluppo dove le risorse finanziarie sono limitate. Pertanto, la maggior parte degli agricoltori considera la robotica un investimento a lungo termine con rendimenti immediati incerti, il che genera esitazione nell'adozione. Finché i costi di produzione non diminuiranno e le opzioni di finanziamento non diventeranno più accessibili, il fattore accessibilità economica rappresenterà un ostacolo importante alla crescita del mercato.
- Complessità tecnologica e carenza di competenze: questo è un altro fattore che ha rallentato la crescita del mercato dei robot agricoli. Questi robot dipendono da tecnologie come l'intelligenza artificiale, l'apprendimento automatico, l'IoT e la visione artificiale, che richiedono conoscenze specialistiche per il funzionamento, la manutenzione e la risoluzione dei problemi. In questo contesto, gli agricoltori nella maggior parte delle regioni non possiedono le competenze tecniche per utilizzare e gestire efficacemente i sistemi robotici, il che può ridurre l'efficienza operativa e limitare l'adozione in questo settore. D'altro canto, i programmi di formazione e le infrastrutture di supporto tecnico sono limitati, soprattutto nelle aree rurali o in via di sviluppo. Inoltre, l'integrazione dei robot con le operazioni e le attrezzature agricole esistenti può essere complessa, rendendo difficile l'espansione del mercato.
Dimensioni e previsioni del mercato dei robot agricoli:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
23,5% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
22,9 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
189,02 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato dei robot agricoli:
Analisi del segmento per tipologia di azienda agricola
Entro la fine del periodo di previsione, si prevede che il segmento delle grandi aziende agricole conquisterà la quota maggiore del mercato, pari al 65,3%, grazie alla loro elevata capacità finanziaria di investire in automazione ad alto costo. Questo sottotipo si trova inoltre ad affrontare una grave carenza di manodopera e, grazie alle sue dimensioni, può ottenere un ritorno sull'investimento attraverso significativi risparmi di manodopera e l'ottimizzazione della resa. D'altro canto, le grandi aziende agricole sono riconosciute come le principali adottatrici di tecnologie ad alta intensità di capitale, poiché possono ripartire i costi su un maggior numero di unità produttive, aumentando così la redditività in questo settore. Inoltre, gli incentivi e i sussidi governativi in regioni come il Nord America e l'Europa stanno incoraggiando le grandi aziende agricole ad adottare soluzioni robotiche. I progressi in termini di integrazione di intelligenza artificiale e IoT rendono queste tecnologie più efficienti e più facili da gestire su vaste superfici. Infine, l'emergere della sostenibilità e dell'agricoltura di precisione è diventato fondamentale per la competitività del settore agricolo, e le grandi aziende agricole sono pronte a guidare l'implementazione dei robot agricoli di nuova generazione.
Analisi del segmento per tipologia di prodotto
Si prevede che i droni, in termini di tipologia di prodotto, raggiungeranno una quota di fatturato significativa del 40,6% nel mercato dei robot agricoli entro la fine del 2036. La loro versatilità, unita al rapido ritorno sull'investimento (ROI), è il fattore chiave che consolida questa leadership. Questi droni svolgono un ruolo fondamentale nell'agricoltura di precisione, consentendo un monitoraggio efficiente delle colture, la valutazione dello stato di salute e l'irrorazione basata sui dati, posizionandosi all'avanguardia nella generazione di ricavi in questo settore. XAG ha annunciato di aver presentato il suo drone agricolo P150 max insieme a un rover agricolo della serie R ad Agritechnica 2025, mostrando le sue soluzioni avanzate di robotica e agricoltura di precisione basate sull'intelligenza artificiale. L'azienda ha anche affermato che questo drone offre capacità di irrorazione, semina e logistica autonome con un carico utile estremamente elevato e mappatura dei campi basata sull'intelligenza artificiale, mentre il rover della serie R consente operazioni a terra efficienti sia nei frutteti che nelle serre.
Analisi del segmento applicativo
In termini di applicazioni, il segmento di raccolta e spremitura dovrebbe acquisire una quota del 28,4% nel mercato dei robot agricoli durante il periodo di riferimento. La crescita di questo segmento è fortemente influenzata dalla criticità legata alla carenza di manodopera. I raccolti stagionali sono estremamente vulnerabili alla carenza di lavoratori e all'aumento dei costi salariali; in questi casi, i robot offrono una soluzione affidabile per prevenire il deterioramento del raccolto e garantire una raccolta tempestiva, preservando così i ricavi. Nel settembre 2025, la Washington State University ha annunciato che i suoi ricercatori avevano sviluppato una raccoglitrice robotizzata in grado di raccogliere fragole nascoste utilizzando un sistema di visione basato sull'intelligenza artificiale, pinze in silicone morbido e una ventola che sposta le foglie. L'università ha inoltre sottolineato che i test hanno dimostrato un miglioramento dell'efficienza di raccolta dal 58% al 74%, evidenziando il potenziale del sistema per integrare il lavoro umano in campo aperto. Inoltre, questo robot utilizza l'imaging 3D e l'apprendimento automatico per localizzare i frutti, calcolare i movimenti ottimali delle pinze e potrebbe essere adattato ad altre colture nascoste come l'uva, risolvendo così il problema della carenza di manodopera nel settore delle fragole.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di fattoria |
|
Tipo di prodotto |
|
Applicazione |
|
Offerta |
|
Automazione |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato dei robot agricoli: analisi regionale
Approfondimenti sul mercato nordamericano
Entro la fine del periodo previsto, si prevede che il Nord America conquisterà la quota di fatturato maggiore, pari al 40,4%, nel mercato dei robot agricoli. Questo predominio è attribuibile alla crescente adozione dell'automazione da parte degli agricoltori per migliorare la produttività, far fronte alla carenza di manodopera e gestire le grandi aziende agricole. L'adozione in questa regione è inoltre supportata da una solida infrastruttura digitale, dall'ampio utilizzo di macchinari agricoli guidati dal GPS, nonché dalle continue integrazioni di intelligenza artificiale e visione artificiale. Nel settembre 2024, Kubota North America Corporation ha annunciato l'acquisizione della startup AgTech statunitense Bloomfield Robotics, Inc., che fornisce servizi specializzati di monitoraggio delle colture utilizzando l'intelligenza artificiale e l'analisi delle immagini per prevedere il momento ottimale per la raccolta e la resa. Le telecamere di Bloomfield, montate sui trattori, acquisiscono immagini dettagliate a livello di pianta per un'analisi continua, consentendo agli agricoltori di ottimizzare la manodopera, l'allocazione delle risorse e l'efficienza della raccolta, rafforzando così la capacità dell'azienda nella digitalizzazione e automazione delle colture specializzate per migliorare l'efficienza operativa e la qualità del raccolto.
Gli Stati Uniti sono considerati leader nel mercato regionale dei robot agricoli, dove questi robot stanno diventando estremamente importanti man mano che le aziende agricole si espandono e cercano tecnologie che garantiscano precisione ed efficienza. Università, laboratori nazionali e produttori privati stanno investendo attivamente in ricerca e sviluppo nel settore della robotica, con il forte supporto delle piattaforme di agricoltura digitale. Nel maggio 2025, l'Università della Georgia ha annunciato che il suo laboratorio di orticoltura di precisione ha vinto il premio per l'innovazione del Farm Robotics Challenge 2025 per lo sviluppo di una piattaforma di irrorazione completamente automatizzata tramite drone, controllabile tramite telefono cellulare. Questo evento, sponsorizzato da Farm-ng, Western Growers, Google.org e altri, ha messo in luce l'importanza della robotica agricola e la crescente integrazione di droni e robot terrestri nell'agricoltura di precisione, favorendo così la crescita complessiva del mercato.
In Canada, i produttori stanno puntando sempre più sull'innovazione per gestire vaste aree agricole, stagioni di crescita più brevi e le esigenze di gestione intensiva delle colture, fattori che contribuiscono all'espansione del mercato nazionale. Nel giugno 2024, il governo canadese ha annunciato che Agriculture and Agri-Food Canada sta supportando gli agricoltori della Columbia Britannica attraverso un programma di adozione tecnologica in azienda, che consente loro di adottare automazione, robotica e soluzioni avanzate per la coltivazione, il confezionamento e lo stoccaggio, al fine di aumentare la produttività e la sicurezza alimentare. Aziende agricole come Van Eekelen Enterprises e Sandhar Farms stanno utilizzando robot per la sarchiatura e piattaforme per la raccolta della frutta per ridurre i costi di manodopera, mentre Camirlaney Farms ha modernizzato i sistemi di stoccaggio delle patate con sensori digitali per una migliore conservazione del raccolto. Tutto ciò è stato finanziato attraverso il Sustainable Canadian Agricultural Partnership, un programma che fornisce fino a 150.000 dollari per azienda agricola, aiutando il settore agricolo della Columbia Britannica a innovare e rafforzando così le filiere alimentari locali.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è identificata come quella a più rapida crescita nel mercato dei robot agricoli, grazie a diversi fattori quali la varietà dei sistemi di coltivazione, la rapida adozione di nuove tecnologie e la crescente domanda di prodotti alimentari. I paesi della regione stanno integrando questi robot per il monitoraggio delle colture, l'irrorazione mirata, l'automazione delle risaie, la gestione dei frutteti e l'agricoltura in serra. Allo stesso tempo, la crescente urbanizzazione, l'evoluzione delle dimensioni delle aziende agricole e la digitalizzazione sempre maggiore stanno alimentando l'interesse per la robotica, che migliora la precisione e riduce la dipendenza dall'intervento umano. La maggior parte delle startup regionali, così come i produttori globali, sta collaborando con istituti di ricerca per sviluppare piattaforme autonome adatte a climi umidi, appezzamenti di piccole dimensioni e coltivazioni intensive. Inoltre, la robotica svolge un ruolo cruciale anche nelle operazioni in serra, nell'idroponica e nella produzione di frutta di alto valore, aiutando gli agricoltori a ottenere maggiore uniformità e una migliore qualità del raccolto, il che indica prospettive di mercato positive.
Il mercato cinese dei robot agricoli si sta espandendo molto rapidamente, grazie alla modernizzazione delle pratiche agricole e all'accelerazione dello sviluppo dell'agricoltura intelligente. Il Paese beneficia inoltre di un forte sostegno governativo, di ampi programmi di ricerca e sviluppo e di una rapida innovazione nell'ambito dell'intelligenza artificiale, che incoraggiano la produzione nazionale e l'applicazione su larga scala. Secondo un articolo pubblicato dalla Repubblica Popolare Cinese nel marzo 2025, il Paese sta adottando l'agricoltura basata sull'intelligenza artificiale per modernizzare l'agricoltura e promuovere la rivitalizzazione rurale, dove robot intelligenti e sistemi di intelligenza artificiale, come DeepSeek, aiutano gli agricoltori a monitorare le colture, identificare i parassiti con una precisione superiore all'80% e ottimizzare le decisioni di semina. L'articolo menzionava anche che città come Maoming stanno implementando sensori IoT, connettività 5G e assistenti basati sull'intelligenza artificiale per fornire dati in tempo reale su suolo, condizioni meteorologiche e salute delle colture, consentendo l'agricoltura di precisione e interventi tempestivi.
Il mercato indiano dei robot agricoli sta crescendo a ritmo sostenuto, poiché le aziende agricole cercano tecnologie in grado di migliorare la produttività, rispondendo alle esigenze di terreni frammentati e pratiche ad alta intensità di manodopera. Inoltre, la nascita di startup agritech, la disponibilità di strumenti digitali accessibili e il crescente supporto governativo stanno incoraggiando l'adozione di soluzioni robotiche economiche e adattabili. Nel giugno 2025, il Gabinetto del Maharashtra ha approvato la politica MahaAgri-AI 2025-2029 per trasformare il settore agricolo dello stato utilizzando intelligenza artificiale, intelligenza artificiale generativa, droni, robotica, visione artificiale e analisi predittiva, supportando iniziative come AgriStack, Maha-Agritech, Mahavedh, CropSAPP e le scuole di agricoltura digitale. La politica prevede anche l'espansione dei servizi di consulenza agricola basati sulle condizioni meteorologiche attraverso stazioni meteorologiche automatizzate nell'ambito del progetto Mahavedh, garantendo informazioni accurate e localizzate a livello di gram panchayat (consiglio di villaggio), rendendola quindi adatta alla crescita complessiva del mercato.
Approfondimenti sul mercato europeo
L'Europa vanta una solida posizione di mercato, grazie a ecosistemi di innovazione ben sviluppati, obiettivi di sostenibilità e investimenti nell'agricoltura digitale. Le politiche regionali incoraggiano la riduzione dell'uso di sostanze chimiche e il miglioramento delle prestazioni ambientali, contribuendo a un maggiore interesse per le tecnologie autonome. La regione beneficia inoltre di una forte rete di università, startup e aziende manifatturiere che collaborano allo sviluppo di sistemi robotici avanzati. Nel marzo 2025, Hexagon ha annunciato il lancio di una divisione dedicata alla robotica, con l'obiettivo di accelerare lo sviluppo dell'autonomia di nuova generazione, sfruttando la propria esperienza in intelligenza artificiale, intelligenza spaziale e tecnologie di misurazione per applicazioni industriali in settori quali manifatturiero, automobilistico, aeronautico, energetico, magazzinaggio e logistica. L'azienda ha inoltre sottolineato che la divisione si propone di sviluppare sistemi autonomi in grado di migliorare l'efficienza e rispondere alle esigenze del mercato del lavoro, utilizzando gemelli digitali, intelligenza artificiale e sensori avanzati per consentire ai robot di muoversi in ambienti complessi.
La Germania ha acquisito una notevole visibilità nel mercato regionale dei robot agricoli, grazie a competenze ingegneristiche avanzate, solidi istituti di ricerca e all'ampia diffusione di tecnologie agricole intelligenti. Il Paese beneficia inoltre di un'infrastruttura digitale ben sviluppata che supporta l'integrazione di macchinari basati sull'intelligenza artificiale, strumenti di monitoraggio in tempo reale e sistemi di gestione basati su sensori. Nel novembre 2023, Organifarms ha annunciato una partnership con il Gruppo EBZ, con l'obiettivo principale di ampliare la produzione dei suoi robot per la raccolta delle fragole, combinando l'automazione basata sull'intelligenza artificiale di Organifarms con l'esperienza di EBZ nei sistemi di produzione. La collaborazione consentirà all'azienda di espandersi in nuovi mercati, industrializzare la produzione e affrontare la carenza di manodopera per gli agricoltori, mentre EBZ otterrà un vantaggio tecnologico nell'innovazione robotica. Il robot BERRY, in particolare, automatizza la raccolta, il controllo qualità e il confezionamento, consentendo un funzionamento continuo durante tutto l'anno e garantendo un flusso di cassa costante.
Il Regno Unito è uno dei principali attori nel mercato regionale, che sta progredendo grazie alla presenza di solidi centri di innovazione, incubatori di tecnologie agricole e una crescente domanda di automazione. Il Paese vanta un fiorente panorama di ricerca con un forte sostegno governativo, che accelera lo sviluppo di sistemi leggeri basati sull'intelligenza artificiale, progettati per colture a filari, orticoltura e prodotti speciali. Secondo un articolo pubblicato da IAGRE nel luglio 2023, il BSI ha pubblicato un nuovo codice di condotta denominato BS 8646:2023 per supportare l'uso sicuro ed efficace di macchinari mobili autonomi, inclusi i robot agricoli, in agricoltura e orticoltura, aiutando gli agricoltori ad affrontare la carenza di manodopera e a migliorare la produzione alimentare sostenibile. La guida copre la sicurezza, la gestione del rischio, la formazione, la pianificazione aziendale e la preparazione alle emergenze, promuovendo una maggiore adozione dei macchinari mobili autonomi, soprattutto tra le piccole aziende agricole.

Principali attori del mercato dei robot agricoli:
- Deere & Company - Stati Uniti
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- AGCO Corporation - Stati Uniti
- CNH Industrial NV - Paesi Bassi
- Lely Industries NV - Paesi Bassi
- Yanmar Holdings Co. - Giappone
- DeLaval - Svezia
- BouMatic Robotics (BouMatic) - Canada / Stati Uniti
- AG EAGLE Aerial Systems - Stati Uniti
- Trimble Inc. - Stati Uniti
- Blue River Technology - Stati Uniti
- Automazione della raccolta - Stati Uniti
- Harvest CROO Robotics - Stati Uniti
- Naïo Technologies - Francia
- Ecorobotix - Svizzera
- AgroIntelli (ROBOTTI) - Danimarca
- Deere & Company è un colosso globale nel settore dei macchinari agricoli, leader nell'ambito della robotica agricola grazie alla profonda integrazione di intelligenza artificiale, autonomia e connettività. Tra le ultime innovazioni dell'azienda figurano trattori predisposti per l'autonomia come il 9RX, irroratrici AI "see & spray" e sistemi di visione artificiale. L'azienda sta investendo costantemente, tramite acquisizioni e attività interne di ricerca e sviluppo, per ampliare le operazioni autonome e modernizzare le attrezzature esistenti, consolidando così la propria posizione dominante in questo settore.
- AGCO Corporation sta rafforzando il proprio portafoglio di robotica sfruttando i suoi marchi rinomati come Fendt e Massey Ferguson, offrendo trattori modulari a guida autonoma, mietitrebbie intelligenti e strumenti per l'agricoltura di precisione. La strategia dell'azienda si concentra su flessibilità, interoperabilità tra flotte miste e partnership con l'ecosistema per rendere la robotica accessibile a diverse tipologie di aziende agricole.
- CNH Industrial NV ha sede in Europa, dove sta promuovendo l'automazione dei campi con irroratrici dotate di intelligenza artificiale, sistemi autonomi e attrezzature intelligenti attraverso i suoi marchi Case IH e New Holland. Le sue iniziative più recenti includono l'acquisizione di tecnologie agricole avanzate e l'integrazione dell'automazione con la visione artificiale, che posizionano l'azienda come leader in questo settore.
- Lely Industries NV è riconosciuta come una delle principali aziende pioniere nella robotica per l'industria lattiero-casearia, in particolare nei sistemi di mungitura automatizzata. Inoltre, la sua consolidata esperienza nell'automazione del bestiame, nella mungitura robotizzata e nel monitoraggio delle mandrie le conferisce un forte vantaggio competitivo, soprattutto nei mercati lattiero-caseari più maturi, permettendole di attrarre un pubblico più ampio.
- Blue River Technology, acquisita da John Deere, è un'azienda leader nell'innovazione della robotica agricola basata sull'intelligenza artificiale. Sfrutta una tecnologia chiamata "See & Spray", che utilizza la visione artificiale per distinguere le erbacce dalle colture e applicare gli erbicidi con estrema precisione. Questo riduce l'uso di prodotti chimici, i costi operativi e l'impatto ambientale, consentendo un'attività più efficiente sul campo.
Di seguito è riportato l'elenco di alcuni dei principali operatori attivi sul mercato globale:
Il mercato dei robot agricoli è di fatto dominato da grandi produttori di macchinari come John Deere, AGCO e CNH Industrial, insieme ad aziende tecnologiche come Blue River Technology e Harvest CROO Robotics. Questi pionieri leader stanno sfruttando i loro punti di forza nell'agricoltura di precisione, nell'intelligenza artificiale e nei veicoli autonomi per affrontare la carenza di manodopera e promuovere la sostenibilità. Nel febbraio 2025, Yamaha Motor ha annunciato la creazione di Yamaha Agriculture, Inc. negli Stati Uniti, consolidando le acquisizioni della neozelandese Robotics Plus e dell'australiana The Yield per offrire soluzioni di agricoltura di precisione. Integrando le tecnologie di automazione e i veicoli a guida autonoma (UGV) di Robotics Plus con le analisi basate sull'intelligenza artificiale di The Yield, l'azienda mira a migliorare la produttività, ridurre i costi di produzione e supportare l'agricoltura sostenibile per le colture specializzate in Nord America, Australia e Nuova Zelanda. Pertanto, questa mossa strategica si allinea con la visione 2030 di Yamaha Motor di promuovere la robotica ed espandere l'agricoltura come area di crescita chiave, indicando una prospettiva di mercato positiva.
Panorama aziendale del mercato:
Sviluppi recenti
- Nel settembre 2025, Hyundai Motor e Kia hanno annunciato di aver firmato un protocollo d'intesa con l'amministrazione per lo sviluppo rurale della Corea del Sud per introdurre il loro robot indossabile, X-ble Shoulder, negli ambienti agricoli, con l'obiettivo di migliorare la salute, la sicurezza e l'efficienza degli agricoltori supportandoli in attività fisicamente impegnative.
- Nell'ottobre 2024, FarmDroid ha annunciato di aver ottenuto un investimento di 10,5 milioni di euro (12,2 milioni di dollari), guidato da capitale di rischio con il supporto di EIFO e Navus Ventures, per accelerare l'espansione globale dei suoi robot agricoli autonomi a energia solare.
- Report ID: 365
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
