Perspectives du marché des oléoducs et gazoducs :
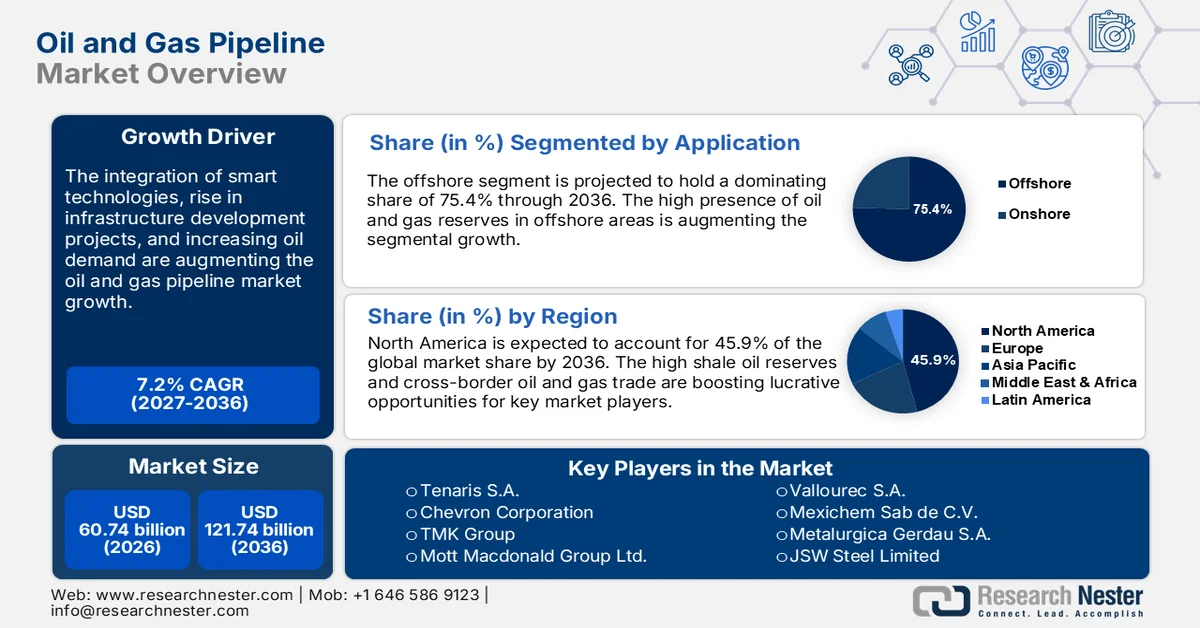
Le marché des oléoducs et gazoducs représentait plus de 60,74 milliards de dollars en 2026 et devrait atteindre 121,74 milliards de dollars d'ici fin 2036, avec un taux de croissance annuel composé (TCAC) d'environ 7,2 % sur la période 2027-2036. En 2027, la taille du secteur des oléoducs et gazoducs était estimée à 65,11 milliards de dollars.
Le paysage énergétique global est façonné par quatre facteurs de rupture : des variables macroéconomiques, notamment la hausse des coûts des matières premières et les taux d’intérêt élevés, l’évolution des politiques et des réglementations, l’émergence de nouvelles technologies et des facteurs géopolitiques. Ces facteurs influencent l’offre et la demande, ainsi que le commerce et les investissements dans le secteur du pétrole brut et du gaz naturel. Suite à la réduction de la production de 2,5 millions de barils par jour (mb/j) décidée par l’OPEP+ début novembre 2023, les prix du gaz naturel au Henry Hub américain ont rebondi à 3,50 USD/mmBtu et ont propulsé les prix du pétrole Brent au-dessus de 90 USD/baril.
Malgré les perturbations susmentionnées, la demande mondiale de pétrole a augmenté de 2,3 millions de barils par jour (Mb/j) à 101,7 Mb/j en 2023, masquant ainsi l'impact du contexte macroéconomique. L'Europe représentant la moitié de ce recul, la croissance de la demande mondiale au quatrième trimestre 2023 a été révisée à la baisse de 400 000 barils par jour (kb/j), et le ralentissement s'est poursuivi en 2024, la croissance mondiale étant divisée par deux à 1,1 Mb/j. Par ailleurs, le secteur pétrolier et gazier dispose d'opportunités cruciales pour s'adapter à la transition énergétique et aux réglementations de plus en plus strictes en matière d'économie de l'énergie. Même dans le cadre des politiques actuelles, notamment l'Accord de Paris, la demande mondiale de pétrole et de gaz devrait atteindre son pic d'ici fin 2030.
La demande mondiale croissante de pétrole et de gaz alimente le besoin de pipelines sûrs et performants. Par exemple, selon l'Agence internationale de l'énergie (AIE), en 2023, la demande mondiale de pétrole s'élevait en moyenne à plus de 102 millions de barils par jour. Plusieurs facteurs contribuent à cette hausse, tels que l'urbanisation et l'industrialisation rapides, l'essor du transport maritime et la forte consommation d'énergie à l'échelle mondiale. Par conséquent, afin de garantir un approvisionnement stable en pétrole et en gaz, la demande de pipelines modernes s'accroît.
Afin de réduire leur dépendance à un fournisseur unique de pétrole et de gaz, les pays investissent dans la diversification de leurs sources et itinéraires d'approvisionnement, ce qui accroît directement le besoin en oléoducs et gazoducs modernes. Par exemple, selon la Commission européenne, le projet du Corridor gazier sud a été mis en œuvre pour atténuer la dépendance des pays de l'UE vis-à-vis d'un fournisseur unique. Lancé fin 2020, ce projet a permis d'acheminer 8,1 milliards de mètres cubes de gaz vers l'Europe en 2021 et 11,4 milliards de mètres cubes en 2022. La construction de ces nouveaux itinéraires stimule les investissements dans le développement des infrastructures, renforçant ainsi le besoin en technologies et matériaux de pointe, notamment pour les oléoducs et gazoducs de dernière génération.
Clé oléoduc et gazoduc Résumé des informations sur le marché:
Points saillants régionaux :
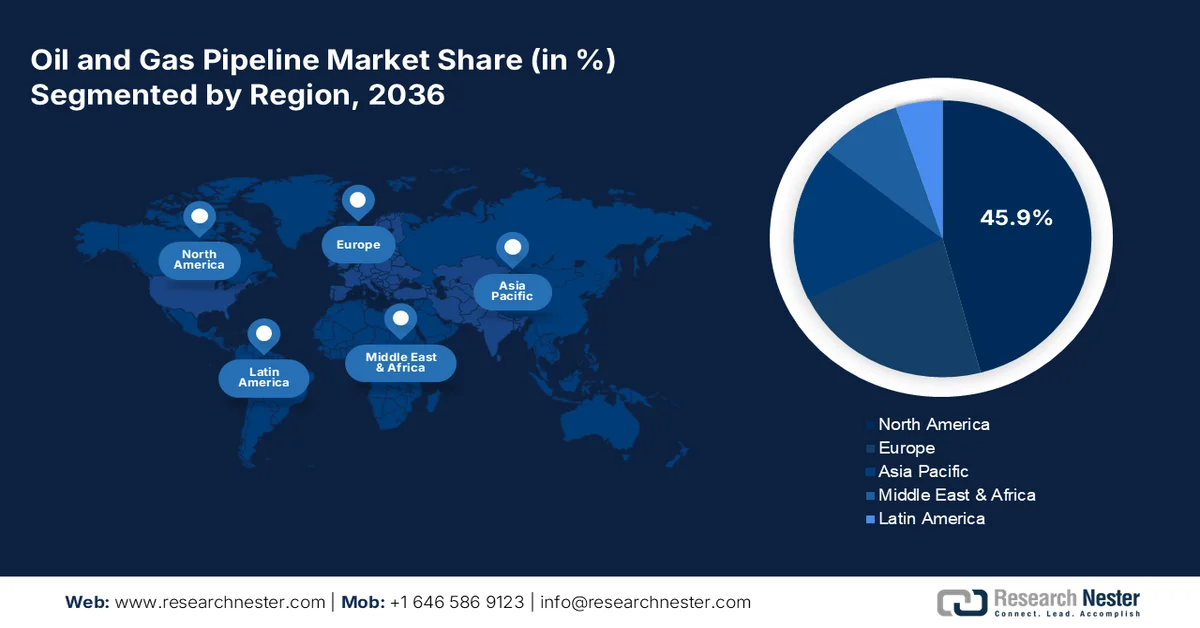
- Le marché nord-américain des oléoducs et gazoducs représentera 45,9 % du marché mondial d’ici 2036, grâce à d’importantes réserves de pétrole de schiste et à la croissance des échanges transfrontaliers.
Analyse du segment :
- Le segment offshore du marché des oléoducs et gazoducs devrait représenter 75,40 % du marché d’ici 2036, grâce à la concentration des réserves de pétrole et de gaz dans des zones offshore telles que le golfe du Mexique et les côtes brésiliennes, offrant ainsi des opportunités de forte rentabilité.
- Le segment offshore du marché des oléoducs et gazoducs devrait représenter 75,40 % du marché d’ici 2036, grâce à la concentration des réserves de pétrole et de gaz dans des zones offshore telles que le golfe du Mexique et les côtes brésiliennes, offrant ainsi des opportunités de forte rentabilité.
Principales tendances de croissance :
- Intégration croissante des oléoducs et gazoducs intelligents
- Augmentation de la demande de gaz naturel liquéfié (GNL)
Principaux défis :
- Fluctuations des prix des matières premières
Acteurs clés :Tenaris S.A., Vallourec S.A., TMK Group, Nippon Steel Corporation, JFE Steel Corporation, ArcelorMittal S.A., Welspun Corp Ltd., Europipe GmbH, ChelPipe Group, EVRAZ plc.
Mondial oléoduc et gazoduc Marché Prévisions et perspectives régionales:
Taille du marché et projections de croissance :
- Taille du marché en 2026 :60,74 milliards USD
- Taille du marché en 2027 :65,11 milliards USD
- Taille du marché projetée :121,74 milliards USD d’ici 2036
- Prévisions de croissance :TCAC de 7,2 % (2027-2036)
Dynamiques régionales clés :
- La plus grande région : Amérique du Nord (part de 45,9 % d'ici 2036)
- Région à la croissance la plus rapide : Asie-Pacifique
- Pays dominants : États-Unis, Chine, Allemagne, Japon, Inde
- Pays émergents : Chine, Inde, Brésil, Mexique, Thaïlande
Last updated on : 31 August, 2026
Facteurs de croissance et défis du marché des oléoducs et gazoducs :
Facteurs de croissance
- Intégration croissante des oléoducs et gazoducs intelligents : les technologies des oléoducs et gazoducs intelligents connaissent un essor considérable à travers le monde. L’intégration de technologies de pointe, telles que l’Internet des objets (IoT), les capteurs, l’analyse prédictive et les systèmes de surveillance en temps réel, améliore la performance opérationnelle des pipelines. Ensemble, ces technologies permettent d’améliorer le temps de réponse et de limiter efficacement les accidents et les interruptions de service.
Les capteurs intégrés aux canalisations détectent en continu les variations de température, de pression, de débit et de composition chimique, permettant ainsi aux opérateurs de suivre les données en temps réel et de prendre des décisions éclairées avant même que le problème ne survienne. La technologie de surveillance à distance leur permet de contrôler et de gérer les activités des pipelines depuis des sites centralisés. Tous ces avantages liés aux pipelines intelligents de pétrole et de gaz contribuent significativement à la croissance de leurs ventes.
Par exemple, en mai 2022, Smartpipe Technologies, un fabricant innovant de technologies de pipelines, a reçu une offre d'investissement de 6,6 millions de dollars américains de la part d'Enbridge. Cet investissement visait à améliorer la sécurité et la polyvalence de son pipeline de transport d'hydrogène et de dioxyde de carbone. Ces modernisations d'infrastructures soulignent le besoin croissant de technologies de pipelines avancées, contribuant ainsi à la croissance globale du marché des oléoducs et gazoducs. - Hausse de la demande de gaz naturel liquéfié (GNL) : Le développement croissant des infrastructures liées au GNL à travers le monde offre des opportunités lucratives aux fabricants de pipelines pétroliers et gaziers. Le GNL est de plus en plus utilisé en complément de la production nationale de gaz naturel. L’essor des projets de villes intelligentes, conjugué aux progrès rapides des infrastructures GNL, accroît la demande en pipelines pétroliers et gaziers modernes et fiables.
- Par ailleurs, le GNL est transporté des terminaux d'importation vers les marchés locaux des oléoducs et gazoducs, tels que les centrales électriques et les utilisateurs industriels, ce qui alimente une demande considérable en infrastructures sûres et innovantes. De plus, selon l'Administration du commerce international (ITA), le Qatar est le premier fournisseur mondial de GNL, et le projet d'expansion du champ gazier Nord devrait porter la capacité de production de GNL de 77 millions de tonnes par an à 126 millions de tonnes par an d'ici 2027. Ainsi, face aux investissements massifs des pays dans le développement des infrastructures de GNL, la construction d'oléoducs et gazoducs de pointe pour le transport du gaz devrait connaître une forte demande.
Défis
- Défis réglementaires : Dans plusieurs régions du monde, une part importante des pipelines existants vieillit et nécessite des mises à niveau, ou bien, face à la demande croissante, le besoin de nouvelles infrastructures se fait sentir. Ces projets requièrent donc des investissements considérables pour la construction, la rénovation, la maintenance et le renforcement de leur intégrité. Cependant, en raison de contraintes économiques et d’obstacles réglementaires, de nombreuses entreprises reportent leurs investissements, ce qui peut freiner le marché des oléoducs et gazoducs. Le projet Mountain Valley Pipeline en est un exemple récent : retardé en raison de plusieurs obstacles réglementaires et de poursuites judiciaires, son coût est passé de 6,6 milliards de dollars à 7,2 milliards de dollars en 2024.
- Fluctuations des prix des matières premières : Les fluctuations des prix des matières premières telles que l’acier inoxydable, le polychlorure de vinyle (PVC) et le polyéthylène haute densité (PEHD) peuvent freiner la croissance du marché des oléoducs et gazoducs. La hausse du coût des matières premières induit directement une augmentation du coût des canalisations, ce qui accroît les dépenses d’investissement nécessaires à leur construction et, par conséquent, freine la croissance du marché.
Taille et prévisions du marché des oléoducs et gazoducs :
| Attribut du rapport | Détails |
|---|---|
|
Année de base |
2026 |
|
Période de prévision |
2027-2036 |
|
TCAC |
7,2% |
|
Taille du marché de l'année de référence (2026) |
60,74 milliards de dollars américains |
|
Taille du marché prévisionnelle pour l'année 2036 |
121,74 milliards de dollars américains |
|
Portée régionale |
|
Segmentation du marché des oléoducs et gazoducs :
Analyse du segment d'application
Le segment des oléoducs et gazoducs offshore devrait représenter plus de 75,4 % du marché des oléoducs et gazoducs d'ici fin 2036. La majorité des réserves mondiales de pétrole et de gaz se situent en mer, notamment dans le golfe du Mexique et au large du Brésil, ce qui offre des opportunités de profit élevées aux entreprises d'oléoducs et de gazoducs offshore. Selon le Bureau de la gestion de l'énergie océanique (Ocen Energy Management), le golfe du Mexique génère environ 97 % de la production totale de pétrole et de gaz des plateformes pétrolières et gazières offshore des États-Unis.
De plus, les réserves terrestres, une fois arrivées à maturité, deviennent plus difficiles à exploiter ; c’est pourquoi l’exploration en mer est privilégiée pour répondre à la demande énergétique future. Les oléoducs et gazoducs sous-marins modernes constituent le moyen le plus rentable de transporter les ressources des gisements vers les installations de traitement. Une fois installés, ces pipelines offrent des coûts d’exploitation réduits et permettent de transporter efficacement de grands volumes de pétrole et de gaz sur de longues distances. Leurs faibles coûts de maintenance les rendent particulièrement avantageux pour les projets de grande envergure.
Analyse du segment par type de pétrole
Le segment des oléoducs devrait conserver une part de marché prépondérante dans le secteur des oléoducs et gazoducs jusqu'en 2036. Le pétrole est un élément essentiel du mix énergétique mondial et connaît une forte demande dans des secteurs tels que la pétrochimie, les transports et l'aviation. Par exemple, selon une analyse du Forum international de l'énergie, le pétrole et le gaz naturel devraient représenter entre 47 % et 54 % du mix énergétique mondial d'ici 2040. Cette forte demande mondiale de pétrole contribue largement à la croissance des ventes d'oléoducs. Les pipelines constituent une solution rentable pour répondre à la demande croissante de pétrole. L'augmentation des investissements dans les nouveaux gisements pétroliers et la modernisation des infrastructures existantes renforcent la demande d'oléoducs de pointe pour un transport efficace et sûr.
Notre analyse approfondie du marché mondial des oléoducs et gazoducs comprend les segments suivants :
Type d'huile |
|
Application |
|
Type de flux |
|

Vishnu Nair
Responsable du développement commercial mondialPersonnalisez ce rapport selon vos besoins — contactez notre consultant pour des informations et des options personnalisées.
Analyse régionale du marché des oléoducs et gazoducs :
Aperçu du marché nord-américain
L'industrie nord-américaine devrait représenter la majeure partie des revenus (45,9 %) d'ici 2036. Les importantes réserves de pétrole de schiste de la région contribuent significativement aux ventes de pétrole et de gazoducs. L'essor des échanges transfrontaliers de pétrole et de gaz engendre un besoin accru de systèmes de transport avancés, tels que les pipelines intelligents, stimulant ainsi la croissance du marché des oléoducs et gazoducs.
Les États-Unis s'imposent comme un exportateur majeur de gaz naturel liquéfié (GNL) et de pétrole brut grâce à un important réseau d'installations GNL déjà en activité et en construction. Selon l'Agence américaine d'information sur l'énergie (EIA), les terminaux de Cove Point, Sabine Pass, Cameron et Elba Island sont déjà opérationnels, tandis que ceux de Port Arthur et Golden Pass sont en construction. Les exportations de GNL issues de ces projets devraient augmenter de 9,7 milliards de pieds cubes par jour (Gpi3/j) entre 2024 et 2028. Cette forte croissance des exportations de GNL et le développement des infrastructures alimentent la demande en oléoducs et gazoducs performants et fiables, ce qui profite aux principaux acteurs du marché.
Le Canada est un chef de file du secteur des sables bitumineux et son importante production de pétrole brut soutient activement la croissance du marché. Par exemple, selon l'Association canadienne des producteurs de pétrole, en 2023, environ 58 % de la production pétrolière totale du pays provenait des sables bitumineux. Pour transporter le pétrole brut lourd vers les raffineries et les marchés d'exportation par oléoducs et gazoducs, l'existence d'infrastructures de pipelines modernes et fiables est essentielle. Compte tenu de la production et des ventes croissantes de pétrole brut, de nombreuses raffineries investissent dans la modernisation de leur réseau de pipelines, créant ainsi des opportunités lucratives pour les fabricants de pipelines.
Perspectives du marché européen
L'Europe devrait détenir la deuxième part de marché mondiale des oléoducs et gazoducs jusqu'en 2036, grâce à d'importants investissements dans les infrastructures gazières. Selon le Global Energy Monitor, environ 16 gazoducs sont actuellement en construction en Europe, représentant une longueur totale de 3 200 kilomètres et un coût de 7,01 milliards de dollars américains. Ces investissements considérables dans le développement des infrastructures devraient stimuler la demande d'oléoducs et de gazoducs de pointe en Europe dans les années à venir.
En Allemagne , la modernisation des infrastructures de pipelines existantes et les investissements dans de nouveaux projets de pipelines contribuent positivement à la croissance du marché des oléoducs et gazoducs. Le développement d'infrastructures de pointe permet un acheminement efficace du pétrole et du gaz afin de répondre à la demande énergétique du pays. Par exemple, selon un rapport de Clean Energy Wire, avec l'approbation du projet de réseau central par l'Agence fédérale des réseaux, l'Allemagne devrait connaître les premiers flux d'hydrogène dans les pipelines en 2025. Ce réseau central constitue la base d'une nouvelle infrastructure essentielle à la transition énergétique. Ce projet devrait renforcer la position de l'Allemagne en Europe. Les investissements dans la maintenance et la modernisation des pipelines, notamment le développement de pipelines intelligents dotés de technologies de surveillance et de contrôle avancées, constituent un autre moteur clé de la croissance globale du marché des oléoducs et gazoducs.
L'expansion des capacités de production et de stockage de GNL en Italie alimente une forte demande en oléoducs et gazoducs performants et fiables. Ces gazoducs sont essentiels pour relier les terminaux méthaniers au réseau électrique national, contribuant ainsi à un transport efficace du gaz naturel liquéfié. Selon l'Agence américaine d'information sur l'énergie (EIA), environ 1,7 milliard de pieds cubes par jour (Bcf/d) de nouvelles capacités de regazéification de GNL ont été ajoutées en Italie, aux Pays-Bas, en Pologne et en Finlande en 2022.
Acteurs du marché des oléoducs et gazoducs :
- Tenaris SA
- Présentation de l'entreprise
- Stratégie d'entreprise
- Principaux produits proposés
- Performance financière
- Indicateurs clés de performance
- Analyse des risques
- Développements récents
- Présence régionale
- Analyse SWOT
- Technologies Smartpipe
- Chevron Corporation
- Groupe TMK
- Groupe Mott Macdonald Ltée
- NOV Inc.
- Vallourec SA
- Mexichem Sab de CV
- Métallurgie Gerdau SA
- JSW Steel Limited
- Compagnie américaine de tuyaux en fonte
- Aliaxis Group SA
- ArcelorMittal SA
- Société sidérurgique chinoise
- Société ConocoPhillips
- SUBSEA 7 SA
- TechnipFMC Plc
- Groupe ChelPipe
Les principaux acteurs du marché des oléoducs et gazoducs déploient diverses stratégies de croissance interne et externe pour maximiser leurs profits. Les entreprises leaders investissent massivement dans la recherche et le développement afin de mettre en place des oléoducs et gazoducs intelligents. Elles nouent également des collaborations stratégiques avec d'autres acteurs et des entreprises technologiques pour développer des oléoducs et gazoducs innovants. Ces initiatives leur permettent d'élargir leur clientèle et de réaliser des bénéfices importants. Les géants du secteur investissent également des marchés à fort potentiel pour saisir des opportunités inexploitées et étendre leur présence sur le marché des oléoducs et gazoducs.
Grâce à des flux de trésorerie sains, une gestion rigoureuse des investissements, une situation financière solide et des progrès technologiques rapides, les entreprises pétrolières et gazières sont relativement bien placées pour se concentrer sur la transition énergétique en 2025. Cela implique également des efforts concertés pour réduire les émissions d'hydrocarbures, tout en augmentant les investissements dans des solutions de transition économiques et évolutives vers un modèle bas carbone pour l'industrie pétrolière et gazière. Ces mesures auront un impact direct sur la dynamique du marché de la chaîne de valeur des oléoducs et gazoducs.
Parmi les principaux acteurs, on peut citer :
Développements récents
- En septembre 2024, Vallourec S.A., un important producteur de solutions tubulaires sans soudure haut de gamme, a acquis 100 % des actions de Thermotite do Brasil Ltda. Cette acquisition renforce les services de revêtement d'isolation thermique de tubes proposés par Vallourec à l'industrie pétrolière et gazière offshore.
- En octobre 2023, Smartpipe Technologies a reçu le prix de la meilleure technologie d'intégrité des pipelines lors des Gulf Energy Information Excellence Awards 2023. Ce prix récompensait la contribution de son produit au projet de remplacement de pipeline d'Enbridge dans le comté de Roanoke, en Virginie.
- Report ID: 6687
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Découvrez un aperçu des principales tendances du marché et des insights
- Passez en revue des tableaux de données d’échantillon et des analyses par segment
- Découvrez la qualité de nos représentations visuelles de données
- Évaluez la structure de notre rapport et notre méthodologie de recherche
- Jetez un coup d’œil à l’analyse du paysage concurrentiel
- Comprenez comment les prévisions régionales sont présentées
- Évaluez la profondeur des profils d’entreprise et du benchmarking
- Visualisez comment des insights exploitables peuvent soutenir votre stratégie
Explorez des données et des analyses réelles
Questions fréquemment posées (FAQ)
À propos de ce rapport
Contactez notre expert


Rapport, 2027-2036



Droits d’auteur © 2026 Research Nester. Tous droits réservés.
