Marktausblick für Ferrosilicium:
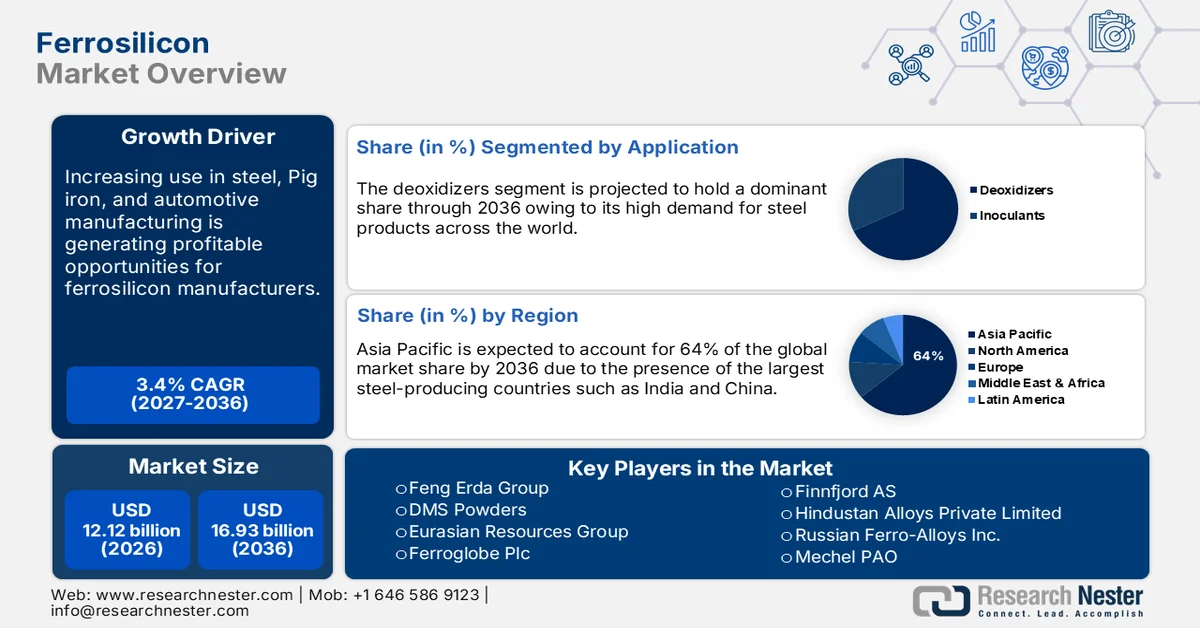
Der Markt für Ferrosilicium hatte 2026 ein Volumen von über 12,12 Milliarden US-Dollar und wird voraussichtlich bis Ende 2036 auf 16,93 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von rund 3,4 % im Prognosezeitraum 2027–2036 entspricht. Für 2027 wird das Marktvolumen für Ferrosilicium auf 12,53 Milliarden US-Dollar geschätzt.
Der Ferrosiliciummarkt zeichnet sich durch eine wachsende Zahl von Endabnehmern und einen kontinuierlichen Produktionsanstieg aus. Die US-Siliciumproduktion belief sich im September 2024 auf 22.100 Tonnen (t), verglichen mit 21.900 t im August 2024. Die Nettolieferungen betrugen im September 2024 15.400 t. Die Endbestände lagen im September 2024 bei 20.600 t, ein stetiger Anstieg gegenüber dem Vormonat. Die gesamten Ferrosiliciumimporte beliefen sich im September 2024 auf 6.040 Tonnen, die gesamten Siliciummetallimporte auf 13.500 Tonnen, ein Anstieg um 47 % gegenüber August 2024 und eine Verdopplung gegenüber September 2023. Zu den wichtigsten Exportländern für Siliciummetall mit einem Reinheitsgrad von 99,9 % (laut USGS) zählen Vietnam (1.600 Tonnen), Japan (378 Tonnen) und Taiwan (283 Tonnen). Exporte mit einem Reinheitsgrad von 55–80 % gingen nach Indien (1.500 Tonnen), Kanada (1.090 Tonnen) und Vietnam (562 Tonnen).
Produktion, Lagerbestände und Lieferungen von Siliziumlegierungen und -metallen in den USA (bis 2024)
Der bisherige Jahresverlauf | Bruttoproduktion | Nettolieferungen | Erzeugerbestände, Periodenende |
2023 | |||
September | W* | W | 22.600 |
Oktober | 28.700 | W | 22.900 |
November | 26.300 | 20.500 | 22.000 |
Dezember | W | 20.100 | 20.400 |
Jan-Dez | W | 245.000 | 20.400 |
Jan-Sep | W | W | 22.600 |
2024 | |||
Januar | W | 24.200 | 17.500 |
Februar | W | W | 17.700 |
Marsch | W | W | 18.800 |
April | W | W | 19.900 |
Mai | W | 21.600 | 20.700 |
Juni | W | 18.400 | 20.800 |
Juli | W | 18.900 | 21.800 |
August | 21.900 | W | 20.100 |
September | 22.100 | 15.400 | 20.600 |
Jan-Sep | W | 179.000 | 20.600 |
Quelle: USGS; W* – Nicht offengelegt
Bariumtitanat, Gallium und Germanium sind die wichtigsten Rohstoffe für Ferrosilicium und seine Legierungen. Titan, ein kritischer Werkstoff, kostete 2022 11 US-Dollar pro Kilogramm. In kleineren Unterhaltungselektronikgeräten liegt seine Ferrosiliciumkonzentration bei 0,1332 Gew.-% und es ist relativ weit verbreitet. In akustischen Geräten findet es sich als Bariumtitanat und wird als Barriereschicht in integrierten Schaltungen (ICs) verwendet. Derzeit ist die Titanrückgewinnung wirtschaftlich nicht rentabel. Spezialgeräte wie MRT-Magnete weisen eine Titankonzentration von 37 Gew.-% auf und haben eine Lebensdauer von über zehn Jahren, wodurch weniger Abfall entsteht. Ein Bericht des USGS aus dem Jahr 2024 legt nahe, dass China die globale Lieferkette für Gallium und Germanium dominiert und sich damit als wichtiger Akteur für globale Akteure positioniert.
Die Schätzungen des US Geological Survey quantifizieren die potenziellen Folgen von Störungen der Rohstofflieferketten infolge von Nettoimportbeschränkungen für Gallium und Germanium für das US-Bruttoinlandsprodukt (BIP). Die Ergebnisse deuten darauf hin, dass eine vollständige Beschränkung der Gallium- und Germaniumimporte aus China zu einem Rückgang des US-BIP um 3,1 Milliarden US-Dollar bzw. 0,013 % des Gesamt-BIP führen könnte. Fast die Hälfte dieses Rückgangs (46,5 %) würde auf die Halbleiter- und Geräteindustrie entfallen, die stark von Gallium abhängig ist. Laut OEC belief sich der weltweite Handel mit Germanium (bestehend aus Germaniumoxiden und Zirkoniumdioxid ) auf 484 Millionen US-Dollar, was einem Exportwachstum von 7 % entspricht. Allein China erreichte einen Wert von 180 Millionen US-Dollar, was einem Exportanteil von 37,1 % entspricht. Die US-Importe beliefen sich auf 61,5 Millionen US-Dollar, was einem Importanteil von 12,7 % entspricht.
Der Handel mit Ferrosilicium belief sich 2022 auf insgesamt 6,15 Milliarden US-Dollar und belegte damit Platz 630 von 4648 weltweit wichtigsten Import-/Exportgütern. Die jährliche Wachstumsrate der Exporte lag bei beeindruckenden 37,6 %, wodurch China mit Exporten im Wert von 1,34 Milliarden US-Dollar eine führende Position einnahm. Zwischen 2021 und 2022 stieg der weltweite Export von Ferrosilicium (mit einem Siliziumgehalt von über 55 %) von 4,47 Milliarden US-Dollar auf 6,15 Milliarden US-Dollar. Nach China waren Russland (830 Millionen US-Dollar), Norwegen (555 Millionen US-Dollar), Malaysia (425 Millionen US-Dollar) und Brasilien (419 Millionen US-Dollar) die wichtigsten Exporteure. Japan (926 Millionen US-Dollar), die USA (829 Millionen US-Dollar), Deutschland (456 Millionen US-Dollar), Südkorea (410 Millionen US-Dollar) und die Niederlande (398 Millionen US-Dollar) waren hingegen die größten Importeure von Ferrosilicium.
Schlüssel Ferrosilicium Markteinblicke Zusammenfassung:
Regionale Highlights:
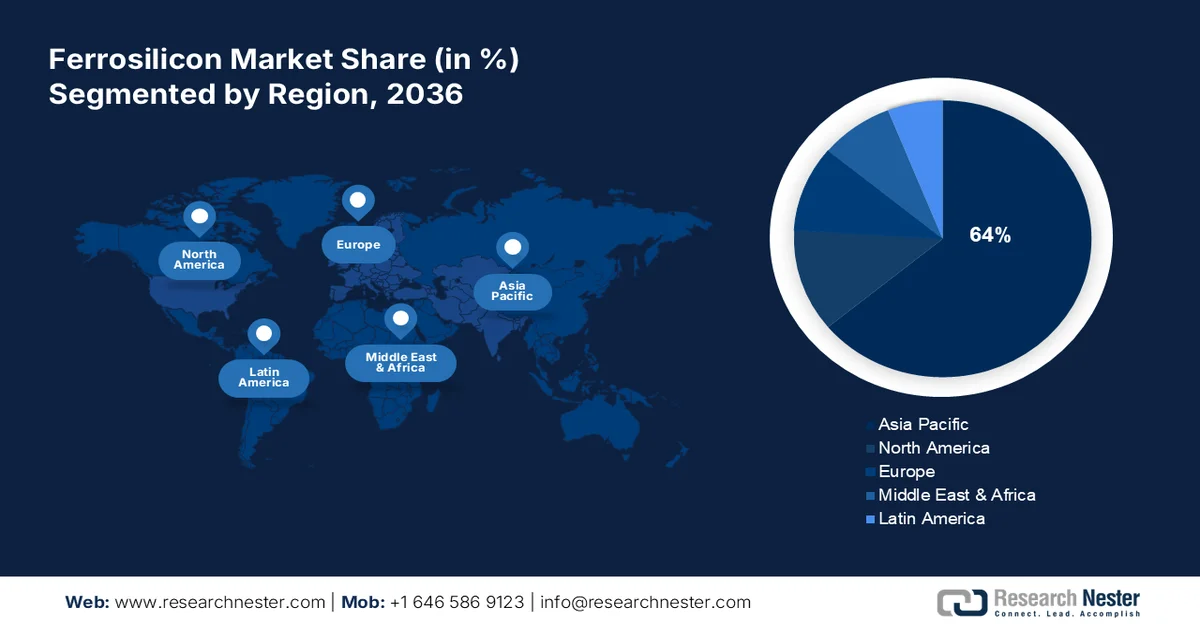
- Der asiatisch-pazifische Ferrosiliciummarkt wird bis 2036 einen Marktanteil von rund 64 % erreichen. Treiber dieser Entwicklung sind die Präsenz führender Stahlproduzenten, Modernisierungsmaßnahmen und der Ausbau der Infrastruktur.
- Der nordamerikanische Markt wird im Prognosezeitraum ein enormes Wachstum verzeichnen, angetrieben durch die steigende Nachfrage nach Edelstahl und Förderprogramme für die heimische Produktion.
Segmenteinblicke:
- Das Segment Edelstahl im Ferrosilicium-Markt wird voraussichtlich bis 2036 einen signifikanten Marktanteil erreichen. Dies ist auf die Langlebigkeit, Recyclingfähigkeit und die breite Anwendung von Edelstahl in Haushaltsgeräten, Küchengeräten und medizinischen Instrumenten zurückzuführen.
- Das Segment Desoxidationsmittel im Ferrosilicium-Markt wird den größten Marktanteil einnehmen. Dies wird durch die steigende globale Stahlnachfrage getrieben. Prognosejahr 2036: Über 90 % der jährlichen Ferrosilicium-Produktion werden für die Desoxidation in der Stahlherstellung und -verhüttung verwendet.
Wichtigste Wachstumstrends:
- Massives Wachstum in der Stahlindustrie und der Roheisenproduktion
- Nachfrage aus dem Automobilsektor
Wichtigste Herausforderungen:
- Eine schrittweise Abkehr von Roheisen und Stahlschrott, um Importrisiken zu reduzieren
Wichtigste Akteure:Feng Erda Group, DMS Powders, Eurasian Resources Group, Ferroglobe PLC, Finnfjord AS, Hindustan Alloys Private Limited, Russian Ferro-Alloys Inc., Mechel PAO, OM Holdings Ltd., Westbrook Resources Ltd.
Global Ferrosilicium Markt Prognose und regionaler Ausblick:
Marktgröße & Wachstumsprognosen:
- Marktgröße 2026:12,12 Mrd. USD
- Marktgröße 2027:12,53 Mrd. USD
- Prognostizierte Marktgröße bis 2036:16,93 Mrd. USD
- Wachstumsprognose:3,4 % CAGR (2027–2036)
Wichtige regionale Dynamiken:
- Größte Region: Asien-Pazifik (64 % Anteil bis 2036)
- Region mit dem schnellsten Wachstum: Asien-Pazifik
- Dominierende Länder: China, Russland, Indien, Vereinigte Staaten, Deutschland
- Schwellenländer: China, Indien, Japan, Südkorea, Thailand
Last updated on : 31 August, 2026
Wachstumstreiber und Herausforderungen des Ferrosiliciummarktes:
Wachstumstreiber
- Massives Wachstum in der Stahlindustrie und der Roheisenproduktion: Integrierte Stahlwerke und Mini-Stahlwerke sind die beiden wichtigsten Arten der Stahlproduktion in den USA. Integrierte Stahlwerke produzieren Stahlrohstoffe wie Eisenerz und desoxidieren es mit Ferrosilicium. Mini-Stahlwerke hingegen stellen in Elektrolichtbogenöfen Stahl aus erzbasierten Metallen und Stahlschrott in Form von direkt reduziertem Eisen und Roheisen her. Rund 70 % des in den USA produzierten Stahls sind stark von importiertem Roheisen abhängig und werden in Mini-Stahlwerken hergestellt. Je nach Stahlspezifikation müssen Elektrolichtbogenöfen dem Stahlschrott in der Ofenbeschickung 20–90 % Metalle beimischen. Während integrierte Stahlwerke ihr Roheisen selbst herstellen, sind Mini-Stahlwerke in der Regel auf zugekauftes Roheisen angewiesen.
In den USA wird der Großteil des Roheisens aus der Ukraine, Russland und Brasilien bezogen. 2021 betrug die weltweite Roheisenproduktion 1,4 Milliarden Tonnen, wovon China 64 % der Gesamtproduktion und des Gesamtverbrauchs ausmachte. China produzierte im selben Jahr 869 Millionen Tonnen Roheisen und verbrauchte rund 871 Millionen Tonnen. Neben China waren Indien, Russland und Japan die führenden Produzenten. Aufgrund von Handelsstörungen aus der Ukraine und Russland wird erwartet, dass Brasilien, Kanada und Indien den US-Markt mit mehr Roheisen beliefern werden. Darüber hinaus meldete Stelco Holdings Inc., ein kanadischer integrierter Stahlproduzent, im Juli 2022, dass eine Million Tonnen Roheisen für den US-Markt verfügbar seien.
US-Prognostizierter Rückgang der Importe und der Stückpreise von Roheisen aus Russland, 2022 (1. und 2. Quartal)
Monat | Importe (Tausend Tonnen) | Einheitswert (Dollar pro Tonne) |
Januar | 220 | 550 |
Februar | 200 | 550 |
Marsch | 150 | 550 |
April | 0 | 0 |
Mai | 30 | 420 |
Juni | 0 | 0 |
- Nachfrage aus dem Automobilsektor: In der dritten Januarwoche 2025 erreichte die US-Rohstahlproduktion 1.644.000 Nettotonnen, die Kapazitätsauslastung lag bei 73,8 %. Laut USGS entfielen 2023 14 % der gesamten Rohstahlproduktion auf den Automobilsektor, gefolgt vom Baugewerbe (24 %), der Weiterverarbeitung (8 %), nicht klassifizierten Lieferungen (4 %), dem Maschinenbau (3 %), Haushaltsgeräten (3 %) und sonstigen Bereichen (12 %). Das Wachstum im Automobilsektor und seiner Komponentenfertigung ist auf das parteiübergreifende Infrastrukturgesetz von 2021 und das Inflationsbekämpfungsgesetz von 2022 zurückzuführen, wodurch die Nachfrage auf dem Ferrosiliciummarkt angekurbelt wurde.
Herausforderungen
- Um Importrisiken zu reduzieren, strebt US Steel eine schrittweise Abkehr von Roheisen und Stahlschrott an: Einige Stahlhersteller sind bestrebt, die Abhängigkeit von Stahlschrottimporten zu verringern und den Roheisenverbrauch zu reduzieren. So kündigte US Steel beispielsweise Pläne an, die jährliche Roheisenkapazität des Stahlwerks in Gary, Indiana, um 500.000 Tonnen zu erhöhen. Dadurch kann das Mini-Stahlwerk Big River Steel in Osceola, Cleveland-Cliffs, Arkansas, und Toledo, Ohio, heißbrikettiertes Eisen als Alternative zu Roheisen herstellen.
Marktgröße und Prognose für Ferrosilicium:
| Berichtsattribut | Einzelheiten |
|---|---|
|
Basisjahr |
2026 |
|
Prognosezeitraum |
2027–2036 |
|
CAGR |
3,4 % |
|
Marktgröße im Basisjahr (2026) |
12,12 Milliarden US-Dollar |
|
Prognostizierte Marktgröße (2036) |
16,93 Milliarden US-Dollar |
|
Regionaler Geltungsbereich |
|
Marktsegmentierung für Ferrosilicium:
Anwendungssegmentanalyse
Das Segment der Desoxidationsmittel wird voraussichtlich im Jahr 2036 den größten Marktanteil im Bereich Ferrosilicium halten. Dies ist auf die weltweit steigende Nachfrage nach Stahl für verschiedene Industrien zurückzuführen, unter anderem als Desoxidationsmittel in der Stahlindustrie. Gemessen am Siliziumgehalt machte Ferrosilicium im Jahr 2021 fast 70 % der globalen Siliziumproduktion aus. Mit der fortschreitenden Stadtentwicklung bietet Ferrosilicium eine kostengünstige Desoxidationslösung. Statistiken zufolge werden jährlich über 90 % der Ferrosiliciumproduktion für Desoxidationszwecke verwendet. Mit der Entwicklung der Ferrosilicium-Wertschöpfungskette nimmt auch die Anwendung von Ferrosilicium als Rohstoff für die Desoxidation in der Stahl- und Hüttenproduktion stark zu.
Endnutzersegmentanalyse
Dem Segment Edelstahl wird ein bedeutender Marktanteil zugeschrieben. Edelstahl ist weniger anfällig für Staubbildung, Korrosion und Fleckenbildung nach Wasserkontakt. Er wird in vielen Haushaltsgeräten eingesetzt, da er recycelbar und leicht zu sterilisieren ist, insbesondere bei Küchenspülen, Besteck und Kochgeschirr sowie bei medizinischen Instrumenten wie chirurgischen Werkzeugen. Laut der British Stainless Steel Association (BSSA) betrug die weltweite Edelstahlproduktion im ersten Quartal 2024 14,6 Millionen Tonnen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5 % entspricht.
Unsere detaillierte Analyse des globalen Marktes umfasst die folgenden Segmente:
Nach Typ |
|
Durch Bewerbung |
|
Nach Endverwendung |
|

Vishnu Nair
Leiter - Globale GeschäftsentwicklungPassen Sie diesen Bericht an Ihre Anforderungen an – sprechen Sie mit unserem Berater für individuelle Einblicke und Optionen.
Regionale Analyse des Ferrosilicium-Marktes:
Einblicke in den nordamerikanischen Ferrosilicium-Markt
Der nordamerikanische Ferrosilicium-Markt wird im Prognosezeitraum voraussichtlich ein beeindruckendes jährliches Wachstum verzeichnen, wobei die USA sich als wichtigster regionaler Markt etablieren. Angesichts der steigenden Nachfrage nach Edelstahl in den Endverbraucherbranchen wird erwartet, dass der Einsatz von Ferrosilicium in der Edelstahlherstellung in den kommenden Jahren zunehmen wird. Die Region wird von einigen namhaften Stahlunternehmen dominiert, darunter AK Steel (USA), Nucor Corp., ArcelorMittal USA und Steel Dynamics Inc. (STLD).
Der Exportwert von US-Ferrosilicium (55 % Silicium) betrug im September 2024 315.000 USD und wurde von Januar bis September auf 4.190.000 USD geschätzt. Die Exporte von Ferrosilicium (7202.29000) beliefen sich im September 2024 auf 819.000 USD und im Zeitraum Januar bis September auf 8.420.000 USD. Die Exporte von Siliciummetall (99,99 % Silicium) beliefen sich auf 815.000 USD, hauptsächlich nach Japan, mit einem Bruttogewicht von 5.850 Tonnen. Die US-Regierung ist bestrebt, die Abhängigkeit von Ferrosiliciumimporten zu minimieren. Im Juni 2024 verhängte das US-Handelsministerium hohe Zölle auf Importe aus Russland – eine vorläufige Subventionsrate von 748,58 % und eine vorläufige Dumpingrate von 283,27 %.
Einblicke in den asiatisch-pazifischen Ferrosilicium-Markt
Der asiatisch-pazifische Ferrosiliciummarkt wird bis 2036 voraussichtlich mit 64 % den größten Umsatzanteil erzielen. Dieses Marktwachstum ist maßgeblich auf China und Indien zurückzuführen, die beiden größten Stahlproduzenten der Welt. Die Stahlproduktion in Indien stieg von 100,3 Millionen Tonnen im Jahr 2020 auf 119 Millionen Tonnen im Jahr 2021. Die rasche Modernisierung der Wirtschaft, der zunehmende Bauboom, der Infrastrukturausbau und die wachsende Fertigungsindustrie in der Region werden das Marktwachstum im Prognosezeitraum voraussichtlich weiter ankurbeln. Der Fertigungssektor umfasst unter anderem Automobile, Unterhaltungselektronik und Baustoffe. Darüber hinaus steigert die höhere Produktionskapazität Chinas bei gleichzeitig niedrigeren Stahlpreisen die Nachfrage nach Stahlexporten aus der Region.
Der japanische Ferrosiliciummarkt erreichte 2024 einen Anteil von über 10 % am asiatisch-pazifischen Raum. Die Nachfrage nach Ferrosilicium als Impfmittel für den Eisenguss, trotz des Rückgangs der Rohstahlproduktion, trägt zum Wachstum des Landes bei. Darüber hinaus wirkt sich die Präsenz namhafter japanischer Gießereien wie Ota Chuzosho Co., Ltd., Tomotetsu Kogyo Co., Ltd., Shimamura Industry Co., Ltd. und Koyochuzo Co., Ltd. positiv auf die Entwicklung des Landes aus.
Akteure auf dem Ferrosiliciummarkt:
- Elkem ASA
- Unternehmensübersicht
- Geschäftsstrategie
- Wichtigste Produktangebote
- Finanzielle Leistung
- Wichtigste Leistungsindikatoren
- Risikoanalyse
- Aktuelle Entwicklung
- Regionale Präsenz
- SWOT-Analyse
- Feng Erda Gruppe
- DMS-Pulver
- Eurasische Ressourcengruppe
- Ferroglobe PLC
- Finnfjord AS
- Hindustan Alloys Private Limited
- Russian Ferro-Alloys Inc.
- Mechel PAO
- OM Holdings Ltd.
- Westbrook Resources Ltd.
Die Marktteilnehmer nutzen die expandierende Stahlproduktion durch strategische Kooperationen, Fusionen und Übernahmen, den Bau neuer Produktionsanlagen und Produkteinführungen. Darüber hinaus bietet der Automobilsektor, insbesondere der Bereich der Elektrofahrzeuge, vielversprechende Chancen für Unternehmen der Ferrosilicium-Branche. Einige Beispiele hierfür sind:
Neueste Entwicklungen
- Im September 2024 gab das US-Handelsministerium die Vergabe von 123 Millionen US-Dollar an Polar Semiconductor, LLC im Rahmen des CHIPS and Science Act von 2022 bekannt. Die Vergabe erfolgte nach einer vorläufigen Due-Diligence-Prüfung durch das US-Handelsministerium. Zusätzlich gab Polar den Verkauf von Eigenkapital in Höhe von 175 Millionen US-Dollar an Prysm Capital und Niobrara Capital bekannt, wodurch das Unternehmen zu einer mehrheitlich in US-amerikanischem Besitz befindlichen Gießerei wurde.
- Im Mai 2024 gab Gerdau, ein bedeutender Stahlproduzent, seine Pläne zur Erweiterung seiner Aktivitäten in Mexiko und zur Erhöhung seiner Produktionskapazität für Spezialstähle um 600.000 Tonnen pro Jahr bekannt. Diese strategische Expansion wird sich voraussichtlich positiv auf den lokalen Automobilsektor auswirken. Im April 2024 kündigte die BENTELER Steel/Tube Manufacturing Corporation eine Investition von 21 Millionen US-Dollar im Rahmen einer Erweiterung ihres Standorts im Nordwesten Louisianas an. Ziel ist die Optimierung der Lieferketten im Öl- und Gassektor, im Energiesektor und im Ingenieurwesen. Dadurch sollen 49 neue Arbeitsplätze im Werk und 96 indirekte neue Arbeitsplätze in der Nordwestregion der USA entstehen. Im Juli 2021 gab Shyam Metssalics and Energy Limited eine Produktion von 5,71 Millionen Tonnen Stahl und Ferrolegierungen pro Jahr mit einer Kapazitätsauslastung von 90–95 % bekannt. Zu den Exportländern für Ferrosilicium des Unternehmens gehören die USA, Japan, Italien, Südkorea, Nepal und Bangladesch. Im April 2024 gab Shyam Metssalics and Energy Limited eine Produktion von 5,71 Millionen Tonnen Stahl und Ferrolegierungen pro Jahr mit einer Kapazitätsauslastung von 90–95 % bekannt.
- Report ID: 4613
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Entdecken Sie eine Vorschau auf die wichtigsten Markttrends und Erkenntnisse
- Prüfen Sie Beispiel-Datentabellen und Segmentaufgliederungen
- Erleben Sie die Qualität unserer visuellen Datendarstellungen
- Bewerten Sie unsere Berichtsstruktur und Forschungsmethodik
- Werfen Sie einen Blick auf die Analyse der Wettbewerbslandschaft
- Verstehen Sie, wie regionale Prognosen dargestellt werden
- Beurteilen Sie die Tiefe der Unternehmensprofile und Benchmarking
- Sehen Sie voraus, wie umsetzbare Erkenntnisse Ihre Strategie unterstützen können
Entdecken Sie reale Daten und Analysen
Häufig gestellte Fragen (FAQ)
Über diesen Bericht
Kontaktieren Sie unseren Experten


Bericht, 2027-2036



Urheberrecht © 2026 Research Nester. Alle Rechte vorbehalten.
