自身免疫性疾病治疗市场展望:
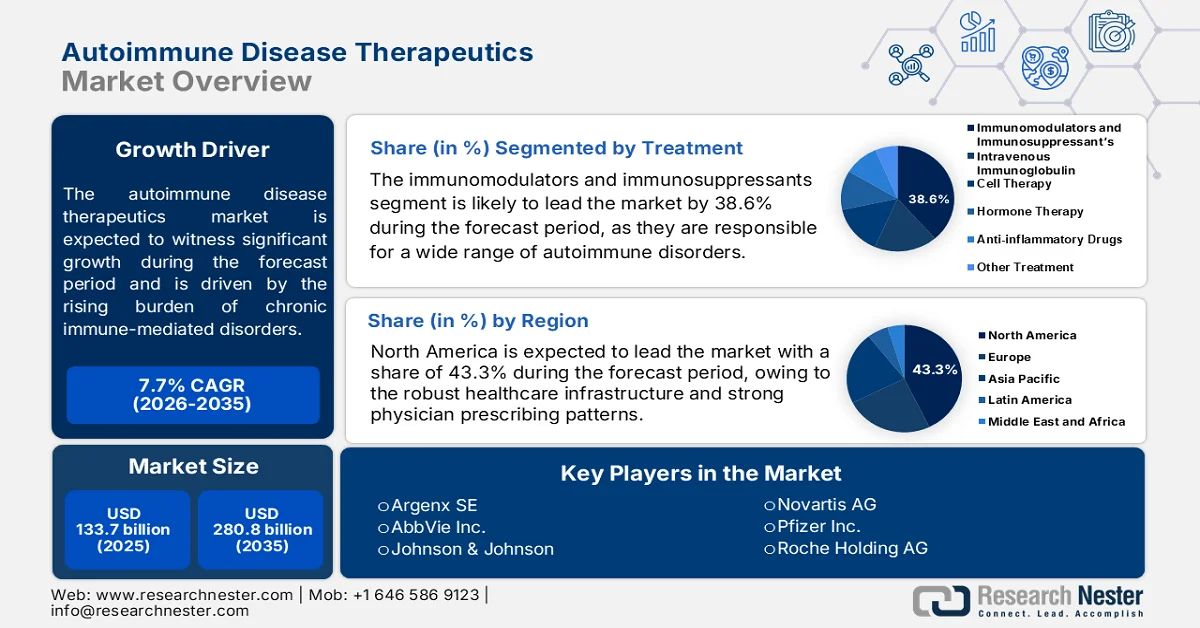
2025年,自身免疫性疾病治疗市场规模为1337亿美元,预计到2035年底将超过2808亿美元,在预测期内(即2026年至2035年)的复合年增长率将超过7.7%。2026年,自身免疫性疾病治疗行业的规模估计为1441亿美元。
随着医疗保健系统面临日益沉重的慢性免疫介导疾病负担,需要长期治疗和监测的自身免疫性疾病治疗市场正经历持续增长。诊断率的提高、专科医疗服务的普及以及对生物制剂、免疫调节剂、细胞疗法和精准医疗项目的持续投资,都支撑了市场需求。根据美国疾病控制与预防中心(CDC)2026年1月的数据,美国约有4010万人患有糖尿病,其中1型糖尿病是一类重要的自身免疫性疾病,需要终身治疗管理。医疗保健提供者越来越重视早期干预,以减缓疾病进展并改善患者预后,从而提高了皮肤科、风湿科、胃肠科和神经科等科室对先进疗法的使用率。
自身免疫性疾病患病率的不断上升持续扩大着需要治疗的患者群体。此外,美国疾病控制与预防中心(CDC)2024年6月的数据显示,约有310万美国成年人被诊断患有炎症性肠病(克罗恩病或溃疡性结肠炎),凸显了需要持续治疗的庞大患者群体。这些趋势促使医疗服务提供者、支付方和制药企业扩大治疗覆盖范围,同时支持开发能够提高疗效、安全性和长期疾病控制的疗法。免疫学、自身免疫性疾病生物学和先进治疗平台领域研究活动的增加以及公共部门的投资,也进一步推动了市场扩张。
关键 自身免疫性疾病治疗 市场洞察摘要:
区域洞察:
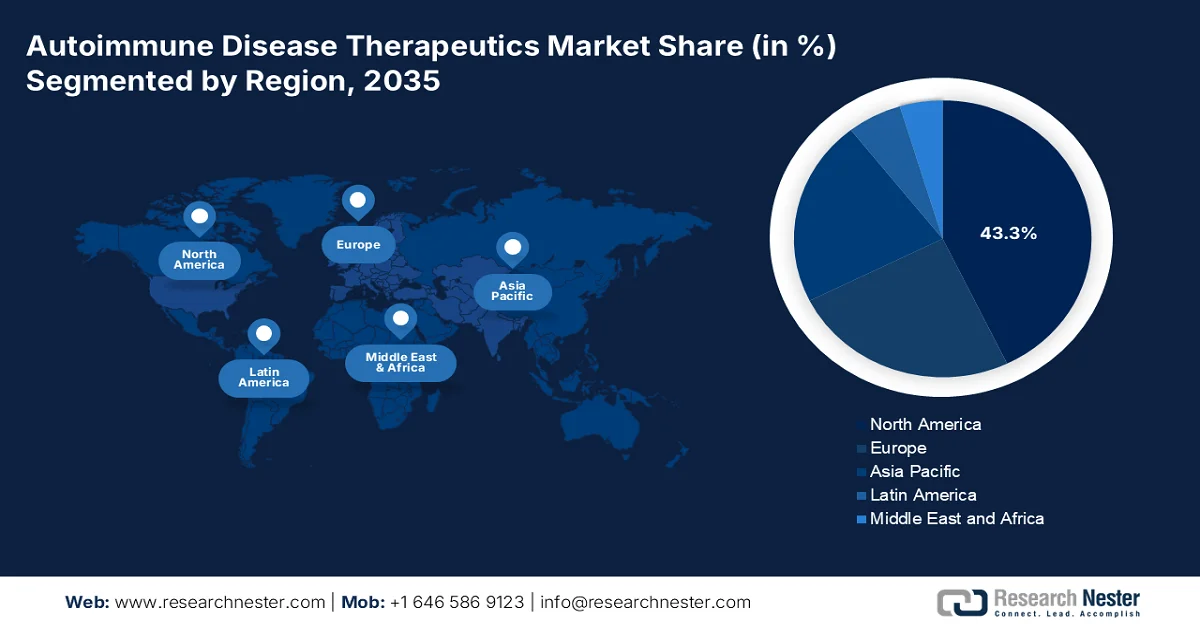
- 预计到 2035 年,北美将占据自身免疫性疾病治疗市场 43.3% 的收入份额,这主要得益于其完善的医疗基础设施、较高的疾病认知度以及医生处方习惯。
- 预计在 2026 年至 2035 年期间,亚太地区将成为市场增长最快的地区,这主要得益于医疗服务可及性的提高、诊断率的上升以及中产阶级人口的壮大。
细分市场洞察:
- 预计到 2035 年,免疫调节剂和免疫抑制剂将占据自身免疫性疾病治疗市场 38.6% 的份额,这主要得益于生物制剂、靶向疗法和先进免疫调节药物的日益普及。
- 预计到 2035 年,类风湿性关节炎仍将在该适应症领域保持显著份额,这主要得益于生物制剂、生物类似药和靶向免疫疗法的日益普及。
主要增长趋势:
- 公共医疗保健支出不断增长
- 1 型糖尿病负担日益加重
主要挑战:
- 研发成本高昂且失败率高
- 监管障碍重重
主要参与者:Argenx SE(荷兰)、艾伯维公司(美国)、强生公司(美国)、诺华公司(瑞士)、辉瑞公司(美国)、罗氏控股公司(瑞士)。
全球 自身免疫性疾病治疗 市场 预测与区域展望:
市场规模及增长预测:
- 2025年市场规模:1337亿美元
- 2026年市场规模:1441亿美元
- 预计市场规模:到2035年将达到2808亿美元
- 增长预测:2026-2035年复合年增长率7.7%
主要区域动态:
- 最大区域:北美(到2035年将占43.3%的份额)
- 增长最快区域:亚太地区
- 主导国家:美国、德国、日本、法国、英国
- 新兴国家:中国、印度、韩国、巴西、沙特阿拉伯
Last updated on : 16 September, 2025
自身免疫性疾病治疗市场——增长驱动因素和挑战
增长驱动因素
- 公共医疗支出不断增长:公共医疗支出的增长提高了患者获得自身免疫性疾病治疗所需专科药物的机会。更高的医疗预算改善了报销范围,扩大了专科服务,并支持了生物制剂和先进免疫疗法的应用。根据《健康事务》杂志2024年12月的数据,美国国家医疗支出达到约4.9万亿美元,表明医疗支出持续增长。其中很大一部分支出用于自身免疫性疾病患者常用的处方药、住院治疗和专科护理服务。扩大的报销机制降低了需要长期治疗的患者的经济负担。
- 1型糖尿病负担日益加重: 1型糖尿病负担的不断加重持续推动着对自身免疫性疾病治疗药物的需求。各国政府和公共卫生机构正加大对疾病监测、早期诊断计划以及旨在改善疾病管理的研究项目的投入。根据美国国家医学图书馆(NLM)2023年3月发布的研究报告,全球约有840万人患有1型糖尿病。该疾病的慢性特征需要终身管理,因此对免疫靶向疗法、疾病修饰疗法以及新兴的细胞疗法的需求日益增长。各国政府也在资助旨在延缓疾病进展和减少并发症的研究。
挑战
- 高昂的研发成本和高失败率:开发自身免疫疗法需要巨额投资,且后期研发失败率很高。许多候选药物因安全性和有效性问题而失败,因此,对于缺乏雄厚资金支持的新兴企业而言,财务风险管理至关重要。
- 严格的监管障碍:要通过复杂的FDA和EMA审批流程,需要进行大量的临床试验。制造商面临着漫长的审查过程和不断变化的指南,这会延迟产品上市,并显著增加研发成本。
自身免疫性疾病治疗市场规模及预测:
| 报告属性 | 详细信息 |
|---|---|
|
基准年 |
2025 |
|
预测年份 |
2026-2035 |
|
复合年增长率 |
7.7% |
|
基准年市场规模(2025 年) |
1337亿美元 |
|
预测年份市场规模(2035 年) |
2808亿美元 |
|
区域范围 |
|
自身免疫性疾病治疗市场细分:
治疗段分析
免疫调节剂和免疫抑制剂是自身免疫性疾病治疗市场的主要治疗领域,预计到2035年底将占据38.6%的市场份额。该领域的增长动力源于其针对导致多种自身免疫性疾病(包括类风湿性关节炎、银屑病和炎症性肠病)的潜在免疫功能障碍。生物制剂、靶向疗法和先进免疫调节药物的日益普及,持续推动着对该领域的需求。此外,不断扩大的研究活动和新疗法的监管审批也促进了该领域的发展。根据美国国家医学图书馆(NLM)2025年9月的数据,自身免疫性疾病影响着约2350万美国人,这表明医疗保健系统对免疫调节治疗和长期疾病管理方案的需求依然旺盛。
适应症细分分析
由于类风湿性关节炎的高发病率、慢性病程以及需要持续治疗,其在适应症领域占据了相当大的份额。生物制剂、生物类似药和靶向免疫疗法的日益普及改善了疾病管理,并扩大了治疗应用范围。公众意识的提高、早期诊断的普及以及专科医疗服务的可及性改善,进一步推动了该适应症市场的增长。根据美国国家医学图书馆(NLM)2023年10月的数据,约有5320万美国成年人被医生诊断患有关节炎,这凸显了庞大的患者群体对自身免疫性疾病治疗药物(尤其是类风湿性关节炎治疗药物)的巨大需求。
销售渠道细分分析
医院仍然是自身免疫性疾病治疗市场的主要销售渠道,因为许多先进的自身免疫性疾病疗法,包括静脉注射免疫球蛋白疗法、生物制剂和细胞疗法,都需要专业的给药、监测和多学科护理。医院也是复杂自身免疫性疾病诊断和治疗的主要中心,这支撑了更高的处方量和治疗接受率。完善的报销机制和便捷的专科医生资源进一步巩固了医院的市场地位。根据美国医疗保险和医疗补助服务中心(CMS)的数据,全国医院支出反映了医院医疗基础设施在提供先进自身免疫性疾病疗法方面发挥的关键作用。
我们对自身免疫性疾病治疗市场的深入分析涵盖以下几个方面:
部分 | 子段 |
治疗 |
|
适应症 |
|
销售渠道 |
|

Vishnu Nair
全球业务发展主管根据您的需求定制此报告 — 联系我们的顾问,获取个性化见解和选项。
自身免疫性疾病治疗市场——区域分析
北美市场洞察
北美在自身免疫性疾病治疗市场占据主导地位,预计到2035年底将占据43.3%的区域市场份额。该地区的发展得益于其完善的医疗基础设施、较高的疾病认知度以及医生处方习惯。此外,该地区还受益于众多大型生物制药厂商的集中布局,这些厂商积极投资于免疫学研发管线。治疗模式正朝着靶向生物制剂、口服小分子药物和个性化医疗的方向转变。有利的监管框架和快速审批途径加速了新疗法的上市。然而,制药厂商也面临着日益严格的定价审查、生物类似药的竞争以及支付方的成本控制措施。
生物制剂、生物类似药和靶向免疫疗法的日益普及,以及强有力的监管环境和广泛的临床研发活动,正在重塑美国自身免疫性疾病治疗市场。慢性免疫介导疾病的医疗资源利用率不断提高,以及对精准医疗投资的持续增长,进一步推动了市场需求。此外,美国拥有强大的制药生产和研发生态系统,加速了创新疗法的上市。据美国食品药品监督管理局(FDA)统计,2024年,该机构的药物评价与研究中心(CDER)批准了50种新药,这体现了美国药物研发领域的强劲实力,并为自身免疫性疾病治疗领域的未来增长提供了有力支撑。
全民医保、生物疗法的日益普及以及对医学研究和专科护理服务的持续投入,正在重塑加拿大的市场格局。随着医疗服务提供者更加注重早期诊断和长期疾病管理,类风湿性关节炎、炎症性肠病、多发性硬化症和银屑病等疾病的需求都在不断增长。加拿大还拥有强大的临床研究环境,为创新疗法的开发和评估提供了支持。根据保险门户网站2024年12月的数据,预计到2024年,加拿大医疗总支出将达到3720亿加元,相当于人均9054加元,这将为全国范围内获得先进的自身免疫性疾病治疗提供保障。
亚太市场洞察
在2026年至2035年这一预期增长期内,亚太地区自身免疫性疾病治疗市场预计将快速增长。推动该地区增长的因素包括医疗服务可及性的提高、诊断率的上升以及中产阶级人口的壮大。日本凭借先进的生物制剂应用和成熟的监管框架处于领先地位,而中国和印度则通过本土生产和生物类似药的普及推动了市场规模的增长。医生意识的提高和专科医生的增多促进了自身免疫性疾病的早期发现。然而,制造商面临着价格压力、报销体系的碎片化以及各国监管标准的差异。该地区的治疗模式呈现出多样性,发达市场优先考虑新型药物,而新兴经济体则更注重价格合理的替代疗法。
随着医疗保健服务的改善、人们对免疫介导疾病的认识不断提高,以及主要城市中心专科治疗的普及,印度的自身免疫性疾病治疗市场正在蓬勃发展。由于诊断能力的提升以及需要长期管理的慢性疾病负担日益加重,对生物制剂、免疫抑制剂和靶向疗法的需求不断增长。政府旨在加强医疗基础设施和扩大医疗服务的举措也推动了市场发展。根据印度新闻信息局(PIB)2025年8月的数据,全国已有超过17.6万家“阿尤斯曼·阿罗吉亚·曼迪尔”(Ayushman Arogya Mandir,印度国家健康中心)投入运营,提高了基层医疗保健服务的可及性,并有助于更早地发现和管理包括自身免疫性疾病在内的慢性疾病。
在中国,专科医疗服务的可及性不断提高、生物制剂和靶向疗法的日益普及以及对药物创新投入的增加,正在推动自身免疫性疾病治疗市场的发展。免疫介导疾病诊断率的上升和持续推进的医疗改革,促进了医院和专科诊所对相关治疗的接受度提高。国内药物研发企业也在加大免疫学和自身免疫性疾病领域的研究力度,从而丰富了治疗产品线。根据中国网2025年12月的数据,到2024年,中国医疗机构数量约为109万家,这反映了中国完善的医疗基础设施,为自身免疫性疾病的诊断、治疗和长期管理提供了有力支持。
欧洲市场洞察
欧洲在自身免疫性疾病治疗市场占据重要地位,这得益于全民医保、完善的治疗指南和强大的临床研究基础设施。该地区生物类似药的普及率很高,这主要得益于严格的卫生技术评估和支付方的成本控制政策。制造商需要在不同的国家医疗体系中应对复杂的报销谈判,而联合采购计划加剧了价格压力。欧洲药品管理局 (EMA) 的监管协调促进了多国审批。新兴趋势倾向于 JAK 抑制剂和新一代生物制剂,而生物类似药转换计划也日益影响着处方模式。
德国政府对自身免疫性疾病和感染后疾病研究的投入不断增加,正在推动德国自身免疫性疾病治疗市场的发展。2025年11月,英国ME研究组织报告称,德国联邦研究、技术和航天部启动了“国家对抗感染后疾病十年”计划,承诺在未来十年投入约5亿欧元,用于推进ME/CFS和病毒感染后自身免疫性疾病等疾病的研究。该计划涵盖免疫学研究、生物标志物开发、临床试验、基因组测序、人工智能医疗应用以及新型患者数据库的建设。这些举措有望加强德国的治疗药物研发管线,加速创新,并改善自身免疫性疾病患者的长期治疗选择。
英国强大的公共医疗体系、生物制剂的广泛应用以及对生命科学研究的持续投入,正在推动自身免疫性疾病治疗市场的发展。随着医疗服务提供者更加注重对包括类风湿性关节炎、多发性硬化症和炎症性肠病在内的慢性免疫介导疾病进行早期诊断和长期管理,市场需求不断增长。此外,英国还受益于完善的临床试验环境和政府支持的加速医疗创新举措。根据英国政府生命科学办公室发布的《2024年数据》,英国生命科学行业的营业额达到1081亿英镑,凸显了英国医疗保健和制药生态系统的规模,该生态系统为先进自身免疫性疾病疗法的开发和商业化提供了有力支持。
自身免疫性疾病治疗市场主要参与者:
- Argenx SE(荷兰)
- 艾伯维公司(美国)
- 强生公司(美国)
- 诺华公司(瑞士)
- 辉瑞公司(美国)
- 罗氏控股公司(瑞士)
- 公司概况
- 商业战略
- 主要产品
- 财务业绩
- 关键绩效指标
- 风险分析
- 最新进展
- 区域影响力
- SWOT分析
- argenx SE是自身免疫性疾病治疗市场的关键创新者,致力于为罕见的神经肌肉疾病和自身免疫性疾病开发变革性疗法。他们专注于通过FcRn拮抗剂实现精准医疗,这使他们成为推动针对严重自身免疫性疾病患者靶向治疗进展的专业竞争者。
- 艾伯维公司凭借其强大的免疫学产品组合,在自身免疫性疾病治疗市场保持着领先地位。该公司利用重磅生物制剂和新一代产品,持续推动市场增长,同时不断拓展产品线,以应对全球多种慢性炎症和自身免疫性疾病的挑战。
- 强生公司是自身免疫性疾病治疗市场的领军企业,提供多元化的生物制剂产品组合。其战略重点在于创新,并广泛覆盖皮肤病学和胃肠病学等领域,这巩固了其在自身免疫性疾病治疗领域的竞争优势和全球市场渗透率。
- 诺华公司在自身免疫性疾病治疗市场依然保持着强大的实力,它将小分子药物和生物制剂相结合,以应对多种自身免疫性疾病。诺华致力于前沿研究和以患者为中心的解决方案,确保其在全球发达和新兴医疗市场中持续保持竞争力。
- 辉瑞公司是自身免疫性疾病治疗市场的主要贡献者,凭借其强大的研发能力,致力于开发治疗炎症和自身免疫性疾病的创新疗法。其丰富的产品组合和全球商业基础设施使其拥有强大的市场地位,并能持续拓展治疗领域。
以下是全球自身免疫性疾病治疗市场的主要参与者名单:
全球自身免疫性疾病治疗市场高度集中,由少数几家跨国制药巨头主导,它们拥有庞大的生物制剂和小分子药物产品组合。生物类似药的冲击、新一代产品的上市以及针对银屑病、类风湿性关节炎和炎症性肠病等疾病的精准医疗战略转型,都加剧了市场竞争。欧洲和日本的区域性制药巨头也占据了相当大的市场份额,它们专注于一些罕见病领域。积极的并购活动是该市场格局的显著特征,这些企业致力于收购创新资产以应对专利悬崖,而疗效、安全性以及便捷的给药方案则是关键的差异化因素。
市场企业格局:
最新发展
- 2026年5月,argenx SE宣布,美国食品药品监督管理局 (FDA) 已批准 VYVGART®(efgartigimod alfa-fcab)和 VYVGART Hytrulo®(efgartigimod alfa 和透明质酸酶-qvfc)的适应症扩展,用于治疗成人全身型重症肌无力 (gMG) 患者。
- 2026年1月,诺华宣布,美国食品药品监督管理局 (FDA) 已授予 ianalumab 突破性疗法认定,用于治疗干燥综合征 (Sjögren's disease),这是第二大常见的风湿性自身免疫性疾病。
- Report ID: 8108
- Published Date: Sep 16, 2025
- Report Format: PDF, PPT
- 探索关键市场趋势和洞察的预览
- 查看样本数据表和细分分析
- 体验我们可视化数据呈现的质量
- 评估我们的报告结构和研究方法
- 一窥竞争格局分析
- 了解区域预测的呈现方式
- 评估公司概况与基准分析的深度
- 预览可执行洞察如何支持您的战略
探索真实数据和分析
常见问题 (FAQ)




版权所有 © 2026 Research Nester。保留所有权利。
