Обзор рынка приводов наклона и поворота ветротурбин:
Объем рынка приводов для изменения угла наклона и поворота ветротурбин в 2026 году превысил 8,93 млрд долларов США и, как ожидается, достигнет 18,93 млрд долларов США к концу 2036 года, увеличиваясь примерно на 7,8% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли приводов для изменения угла наклона и поворота ветротурбин оценивался в 9,63 млрд долларов США.
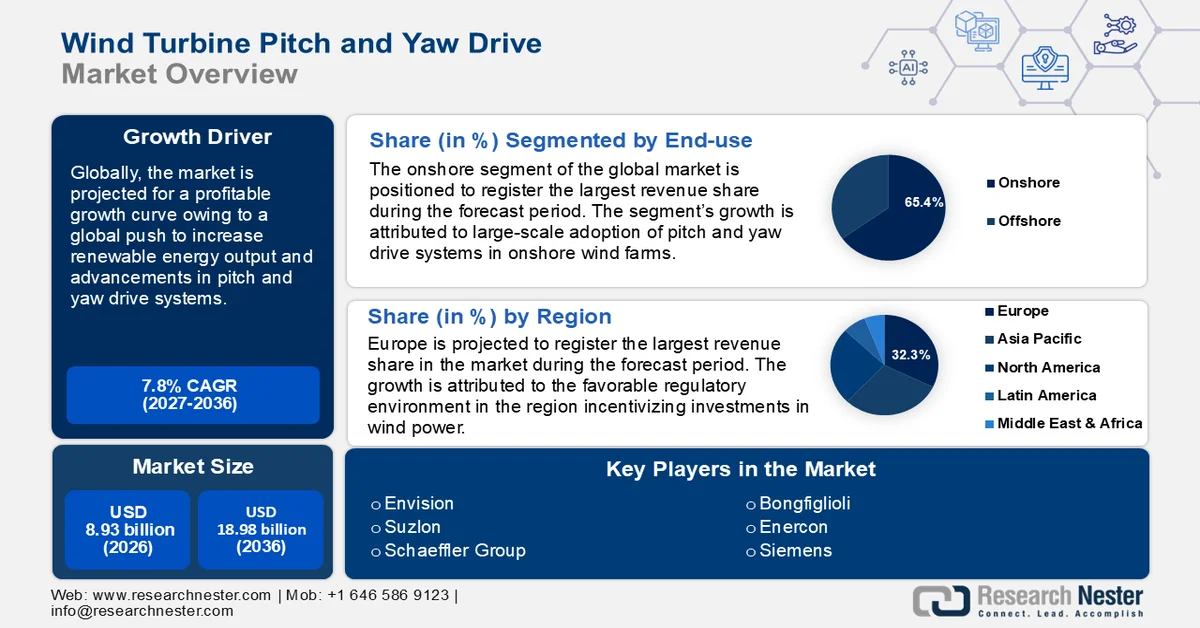
Рост рынка приводов для изменения угла наклона и поворота ветротурбин обусловлен глобальным стремлением к использованию возобновляемых источников энергии для достижения целей декарбонизации и снижения зависимости от ископаемого топлива. Приводы для изменения угла наклона и поворота являются важнейшими компонентами ветротурбин, обеспечивающими оптимальное выравнивание по направлению ветра и поддержание выработки энергии в условиях переменной скорости ветра. Технологические достижения и растущая мощность ветропарков призваны способствовать прибыльному развитию сектора. Например, в июне 2023 года Международное энергетическое агентство (МЭА) прогнозировало, что к 2028 году выработка ветровой энергии удвоится и достигнет около 710 гигаватт (ГВт).
Технологические достижения в системах управления наклоном и поворотом лопастей являются одним из главных двигателей развития сектора. Улучшения в долговечности и адаптивности призваны способствовать росту мирового сектора приводов наклона и поворота ветряных турбин. Например, в октябре 2023 года было проведено исследование эффективности достижений в области встроенного управления в системах мониторинга состояния (CMS) в обеспечении ощутимых преимуществ для экологически чистой энергетики . CMS позволяет осуществлять раннее обнаружение неисправностей в приводах наклона и поворота, снижая риски незапланированных простоев. Кроме того, снижение стоимости ветровой энергии повышает конкурентоспособность по сравнению с традиционными источниками энергии. Например, в ноябре 2023 года Всемирный экономический форум (ВЭФ) заявил, что большие лопасти турбин, которые собирают больше энергии, являются ключевым фактором снижения стоимости ветровой энергии на 60% в течение десятилетия до 2021 года.
Растущий спрос на возобновляемые источники энергии создаст стабильные возможности для мирового сектора приводов наклона и поворота ветротурбин. Ключевые игроки сектора могут извлечь выгоду из развивающихся рынков, где ветроэнергетическая инфраструктура переживает стремительное расширение и развитие. Кроме того, растущие инвестиции в проекты морской ветроэнергетики посредством установки плавучих ветротурбин призваны расширить возможности в этом секторе. Благодаря развитию технологий прогнозирующего технического обслуживания и диагностики на основе искусственного интеллекта, сектор готов продолжить свой прибыльный рост к концу прогнозируемого периода.
Ключ Рынок приводов наклона и поворота ветряных турбин Сводка рыночной аналитики:
Региональные особенности:
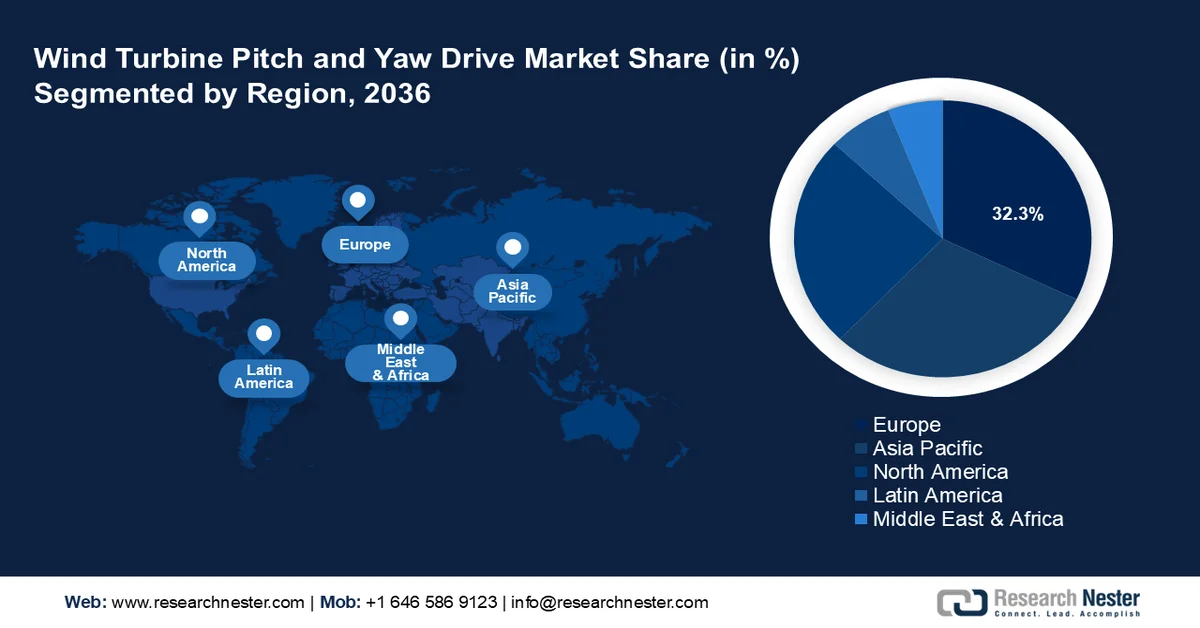
- Европа доминирует на рынке приводов наклона и поворота ветряных турбин с долей 32,3%, чему способствуют рост выработки ветровой энергии и приверженность целям в области возобновляемой энергетики, что обеспечит рост до 2027-2036 годов.
Анализ сегмента:
- Ожидается, что к 2036 году сегмент наземных установок займет значительную долю рынка благодаря экономической эффективности, простоте монтажа и расширению проектов в развивающихся странах.
Ключевые тенденции роста:
- Глобальный переход к возобновляемым источникам энергии
- Снижение стоимости ветровой энергии и увеличение числа проектов в области морской ветроэнергетики
Основные проблемы:
- Экологические и погодные риски
- Высокие первоначальные затраты на инвестиции и техническое обслуживание
- Ключевые игроки: Suzlon, Envision, Bonfiglioli, GE Renewable Energy, Siemens, Enercon, Nordex, Comer Industries, Schaeffler Group, ABM Greiffenberger.
Глобальный Рынок приводов наклона и поворота ветряных турбин Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:8,93 млрд долларов США
- Размер рынка в 2027 году:9,63 млрд долларов США
- Прогнозируемый размер рынка:18,93 млрд долларов США к 2036 году
- Прогноз роста:7,8% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Европа (доля 32,3 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, Германия, США, Дания, Испания.
- Развивающиеся страны: Китай, Индия, Япония, Бразилия, Мексика.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка приводов тангажа и рыскания ветротурбин:
Факторы роста
- Глобальный переход к возобновляемым источникам энергии: Глобальное стремление к внедрению возобновляемых источников энергии и снижению зависимости от энергии, получаемой из ископаемого топлива, призвано стимулировать рост мирового рынка приводов для изменения угла наклона и поворота лопастей ветротурбин. Этот переход соответствует глобальному стремлению к нулевым выбросам, что стимулирует спрос на установку ветротурбин. Увеличение количества ветротурбин стимулирует спрос на эффективные системы привода для изменения угла наклона и поворота лопастей, которые могут оптимизировать сбор энергии за счет регулировки лопастей турбины. Ожидается, что рост числа проектов в области возобновляемой энергии, связанных с ветроэнергетикой, создаст постоянный поток возможностей в этом секторе. Например, в сентябре 2024 года компания Suzlon объявила о крупнейшем заказе на ветроэнергетику из Индии от NTPC Green Energy Limited на установку в общей сложности 370 ветрогенераторов.
- Снижение стоимости ветровой энергии и рост числа проектов в области морской ветроэнергетики: Стоимость возобновляемых источников энергии за последние годы быстро снизилась, что способствует их внедрению и стимулирует рост мирового рынка приводов для изменения угла наклона и поворота ветряных турбин. Например, в сентябре 2024 года Международное агентство по возобновляемым источникам энергии (МВЭ) оценило, что 81% новых источников возобновляемой энергии в 2023 году будут дешевле, чем альтернативы на основе ископаемого топлива. Снижение стоимости позволяет увеличить инвестиции в ветроэнергетическую инфраструктуру, поскольку поставщики энергетических услуг расширяют свои портфели ветроэнергетических услуг. Кроме того, снижение стоимости энергии сделало ветровую энергию более доступной, что привело к более широкому внедрению и, как следствие, к росту спроса на системы привода для изменения угла наклона и поворота ветряных турбин.
Рост сектора может быть обусловлен увеличением числа проектов в области морской ветроэнергетики. Например, в сентябре 2024 года компания Vestas получила свой первый заказ на проект в области морской ветроэнергетики в США от компании Equinor на 54 турбины V236-15.0 MW. Рост сектора плавучих ветроэнергетических установок обусловлен высокой выработкой энергии и стимулирует спрос на системы управления углом наклона и поворота. Эти системы помогают максимизировать выработку энергии морскими турбинами. - Технологические достижения в повышении эффективности турбин: Усовершенствования в системах управления углом наклона и поворота способствовали улучшению характеристик турбин, что положительно сказалось на росте мирового сектора ветроэнергетических систем. Технологические достижения позволили системам управления углом наклона и поворота точно регулировать параметры в режиме реального времени, что значительно повышает эффективность выработки энергии турбинами. Например, в мае 2024 года было опубликовано исследование, в котором подчеркивалась улучшенная способность крупномасштабных ветротурбин к выработке энергии с использованием скоординированного управления углом наклона, поворотом и крутящим моментом без использования модели, позволяющего оценивать направление ветра в различных условиях окружающей среды. Спрос на модернизированные системы управления углом наклона и поворота будет расти благодаря повышению эффективности работы ветротурбин в условиях переменчивого ветра. Кроме того, инновации снижают общие затраты на техническое обслуживание и весь жизненный цикл, что делает проекты ветроэнергетики финансово выгодными для компаний, занимающихся энергетическими решениями.
Проблемы
- Риски, связанные с окружающей средой и погодой: Серьезной проблемой для сектора приводов тангажа и рыскания ветротурбин являются экстремальные погодные условия, с которыми сталкиваются морские ветроэнергетические установки. Условия окружающей среды могут создавать нагрузку на системы привода тангажа и рыскания, вызывая механические поломки. Кроме того, неблагоприятные погодные условия могут снизить выработку ветропарков, что снижает прибыльность предприятий и может привести к замедлению развития ветроэнергетической инфраструктуры. Производители по-прежнему сталкиваются с трудностями в создании надежных систем привода тангажа и рыскания, способных выдерживать экстремальные погодные условия.
- Высокие первоначальные затраты на инвестиции и техническое обслуживание: установка ветротурбин требует значительных первоначальных инвестиций. Системы управления наклоном и поворотом увеличивают общую стоимость систем. Глобальный рынок может столкнуться с проблемами в развивающихся странах с ограниченными финансовыми ресурсами и конкурирующими возобновляемыми источниками энергии, такими как солнечная фотоэлектрическая энергия . Снижение затрат за счет эффекта масштаба остается серьезной проблемой для мирового сектора систем управления наклоном и поворотом ветротурбин.
Размер и прогноз рынка приводов наклона и поворота ветротурбин:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
7,8% |
|
Базовый размер рынка (2026 год) |
8,93 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
18,93 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка приводов наклона и поворота ветряных турбин:
Конечное использование (на суше, на море)
Ожидается, что к 2036 году на долю сегмента наземных ветротурбин с приводами по тангажу и рысканию придется около 65,4% рынка. Рост этого сегмента обусловлен тем, что наземные ветропарки продолжают оставаться основным источником возобновляемой энергии во многих регионах. Увеличение числа проектов наземных ветроэлектростанций стимулирует спрос на эффективные системы приводов по тангажу и рысканию для поддержания стабильного уровня выработки электроэнергии. Относительно более низкая стоимость и простота установки наземных турбин по сравнению с морскими турбинами способствуют их все более широкому внедрению и развитию сектора. Кроме того, развивающиеся страны инвестируют в расширение своих мощностей наземной ветроэнергетики для увеличения выработки возобновляемой энергии, создавая устойчивый спрос на системы приводов по тангажу и рысканию. Например, в сентябре 2024 года компания GE Vernova объявила о подписании нескольких соглашений по ветроэнергетике в Испании во втором квартале 2024 года.
В прогнозируемый период ожидается увеличение доли выручки в сегменте морских ветротурбин с приводами по тангажу и рысканию. Рост сегмента обусловлен увеличением числа проектов в области морской ветроэнергетики. Ожидается рост в странах с ограниченными наземными ресурсами, но богатыми прибрежными ветровыми ресурсами, таких как Китай, США, Италия, Турция и др. Например, в ноябре 2024 года Всемирный банк и Министерство энергетики и природных ресурсов Турции запустили новую дорожную карту развития ветроэнергетики, которая предусматривает достижение 5 ГВт мощности морской ветроэнергетики к 2036 году. Морские ветротурбины подвержены воздействию сильных ветров, что позволяет им производить больше энергии, а также обуславливает необходимость в надежных системах привода по тангажу и рысканию, способных выдерживать коррозию в соленой воде и сильные ветры. Кроме того, благоприятная нормативно-правовая политика, стимулирующая инвестиции в морскую ветроэнергетику, будет способствовать дальнейшему росту сегмента. Например, политика правительства Японии в области морской ветроэнергетики предусматривает выпуск облигаций GX Economic Transition Bonds сроком на десять лет для инвестиций в ветроэнергетику на сумму 153,8 млрд долларов США.
Тип (>3000 Вт, <1000 Вт – 3000 Вт, 1000 Вт)
По типу, сегмент ветротурбин мощностью более 3000 Вт готов увеличить свою долю выручки на мировом рынке приводов для изменения угла наклона и поворота турбин. Рост сегмента обусловлен внедрением крупных и мощных ветротурбин в ветроэнергетические проекты для максимизации выработки электроэнергии. Сегмент ветротурбин мощностью более 3000 Вт все чаще используется как наземными, так и морскими ветропарками для повышения эффективности и выработки электроэнергии. Кроме того, достижения в системах привода для изменения угла наклона и поворота способствуют росту сегмента за счет интеграции с более крупными ветротурбинами, что обеспечивает повышенную долговечность. Растущий мировой спрос на энергию, вероятно, увеличит спрос на системы привода для изменения угла наклона и поворота в этом сегменте. Например, в июле 2024 года компания Hydro-Quebec заключила партнерское соглашение с двумя коренными общинами Канады о развитии ветроэнергетических мощностей мощностью 3000 МВт.
Наш углубленный анализ рынка приводов для изменения угла наклона и поворота ветряных турбин включает следующие сегменты:
Конечное использование |
|
Тип |
|
Система подачи мяча |
|
Лопасть турбины |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка приводов наклона и поворота ветротурбин:
Прогноз европейского рынка
Ожидается, что к 2036 году на европейскую ветроэнергетическую отрасль будет приходиться наибольшая доля выручки в размере 32,3%. Рост рынка в Европе обусловлен увеличением выработки ветровой энергии и стремлением региона к достижению целей в области возобновляемой энергетики. Регион выигрывает от благоприятной нормативно-правовой среды, которая стимулирует инвестиции в ветроэнергетику. Например, в августе 2024 года Wind Europe отметила, что пакет мер Европейского союза в области ветроэнергетики способствует развитию цепочки поставок в регионе. Этот пакет, поддерживаемый Европейским инвестиционным банком (ЕИБ), предусматривает создание механизма гарантий на сумму 5,3 млрд долларов США для поддержки инвестиций в ветроэнергетику. Рынок имеет все возможности для того, чтобы воспользоваться благоприятными тенденциями и сохранить темпы роста в течение прогнозируемого периода.
Германия готова занять доминирующую долю на европейском рынке приводов для ветряных турбин, изменяющих угол наклона и рыскания. Рост рынка обусловлен крупными объемами производства ветровой энергии в стране, что стимулирует спрос на системы привода для изменения угла наклона и рыскания. Например, по данным World Population Review, Германия занимает третье место в мире по мощности ветроэнергетики с показателем 63,33 ГВт. Кроме того, сектор получит выгоду от политики «Энергетического перехода» (Energiewende), направленной на переход Германии к углеродно-нейтральной энергетической системе к 2045 году за счет использования возобновляемых источников энергии, включая ветровую энергию. Поскольку страна планирует вывести из эксплуатации угольные электростанции и поэтапно отказаться от атомной энергетики, спрос на электроэнергию на ветровых электростанциях значительно возрастет, что будет способствовать росту сектора. Компании используют растущие возможности получения прибыли, расширяя свои ветроэнергетические портфели в стране. Например, в сентябре 2024 года компания ENCAVIS объявила о расширении своего ветроэнергетического портфеля в Германии до более чем 300 МВт после приобретения готовой к строительству ветроэлектростанции мощностью 18 МВт в Даннхаузене.
Франция готова увеличить свою долю выручки на европейском рынке приводов для изменения угла наклона и поворота ветряных турбин. Французский рынок может извлечь выгоду из благоприятной нормативной политики Европейского союза, поддерживающей инвестиции в ветроэнергетику. Кроме того, правительство Франции взяло на себя обязательство увеличить выработку электроэнергии на морских ветроэлектростанциях, что создаст новые возможности на рынке. Например, в мае 2024 года Wind Europe подчеркнула, что страна стремится к достижению 18 ГВт морской ветроэнергетики к 2036 году и 45 ГВт к 2050 году. Страна провела аукцион по продаже плавучих ветроэнергетических установок , который призван ускорить их коммерциализацию. Компании используют растущие возможности на внутреннем рынке. Например, в июле 2024 года RWE объявила о получении 4 проектов по строительству наземных ветроэлектростанций в рамках тендера, проведенного французской Комиссией по регулированию энергетики (CRE). Эти проекты призваны увеличить спрос на надежные системы привода для изменения угла наклона и поворота и способствовать дальнейшему росту сектора в прогнозируемый период.
Анализ рынка Азиатско-Тихоокеанского региона
Рынок приводов тангажа и рыскания ветротурбин в Азиатско-Тихоокеанском регионе готов продемонстрировать самый быстрый рост на мировом рынке в течение прогнозируемого периода. Рост рынка обусловлен увеличением инвестиций в возобновляемые источники энергии для удовлетворения растущего спроса на электроэнергию в регионе. Лидерами роста доходов в регионе являются Китай, Индия, Япония и Южная Корея. Страны Азиатско-Тихоокеанского региона производят большое количество возобновляемой энергии, а развитие инфраструктуры создает условия для значительного роста рынка приводов тангажа и рыскания ветротурбин. Кроме того, согласно данным МЭА, Китай лидирует по мировому спросу на электроэнергию, что создает благоприятную тенденцию для производителей, стремящихся поставлять надежные системы приводов тангажа и рыскания.
Китай готов занять наибольшую долю выручки на рынке приводов для ветротурбин в Азиатско-Тихоокеанском регионе. Внутренний рынок демонстрирует быстрый рост благодаря тому, что Китай является крупнейшим в мире производителем ветровой энергии. Например, согласно отчету Ember за 2023 год, Китай занимает первое место в мире по выработке ветровой энергии. Это создает огромные возможности для систем приводов для ветротурбин по мере расширения проектов наземной и морской ветроэнергетики в стране. Кроме того, рост рынка обусловлен благоприятной государственной политикой. Например, правительство планирует увеличить мощность ветровой и солнечной энергетики на 1200 ГВт к 2030 году. Отечественные компании используют эти возможности, предоставляя надежные решения в области ветроэнергетики по всему миру. Например, в ноябре 2024 года компания Envision объявила о поставке оборудования для гигамасштабной ветроэлектростанции в Египте.
Индия готова увеличить свою долю выручки на рынке приводов для изменения угла наклона и поворота ветряных турбин в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода. Рост рынка обусловлен высоким уровнем выработки ветровой энергии в стране, которая, по данным Ember за 2023 год, занимала 6 -е место в мире по мощности ветроэнергетики. Производители готовы использовать растущие возможности наземных и морских ветропарков в стране. Например, в сентябре 2024 года Корпорация солнечной энергии Индии объявила тендер на разработку проекта морской ветроэлектростанции мощностью 500 МВт в штате Гуджарат. Ожидается, что спрос на системы привода для изменения угла наклона и поворота ветряных турбин резко возрастет внутри страны, поскольку она стремится увеличить производство возобновляемой энергии, а также экспортировать системы для ветропарков, чтобы воспользоваться растущим мировым спросом.
Ключевые игроки рынка приводов наклона и поворота ветряных турбин:
- Сюзлон
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Представьте себе
- Бонфиглиоли
- GE Renewable Energy
- Сименс
- Энергон
- Нордекс
- Comer Industries
- Группа Шаффлера
- АБМ Грайффенбергер
Мировой рынок приводов для изменения угла наклона и поворота ветряных турбин готов продемонстрировать прибыльную оценку в течение прогнозируемого периода. Ключевые игроки рынка инвестируют в расширение своего портфеля, чтобы использовать растущий объем контрактов, связанных с ветроэнергетикой в различных регионах.
Вот некоторые ключевые игроки на рынке:
Последние события
- В ноябре 2024 года Vårgrønn приобрела 27,4% акций в морской ветроэлектростанции Baltic в немецком Балтийском море, ознаменовав свой выход на немецкий рынок. Эта сделка ставит Vårgrønn в один ряд с немецкой энергетической компанией EnBW, которая владеет 50,1% акций и отвечает за эксплуатацию и техническое обслуживание.
- В ноябре 2024 года ACCIONA Energia расширила свой портфель в США, приобретя две новые ветроэлектростанции мощностью 150 МВт каждая. Стоимость приобретения оценивается в 202,5 млн долларов США, и обе электростанции будут производить около 1,1 ТВт·ч возобновляемой энергии ежегодно.
- Report ID: 6700
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
