Перспективы рынка тонкопленочных солнечных элементов:
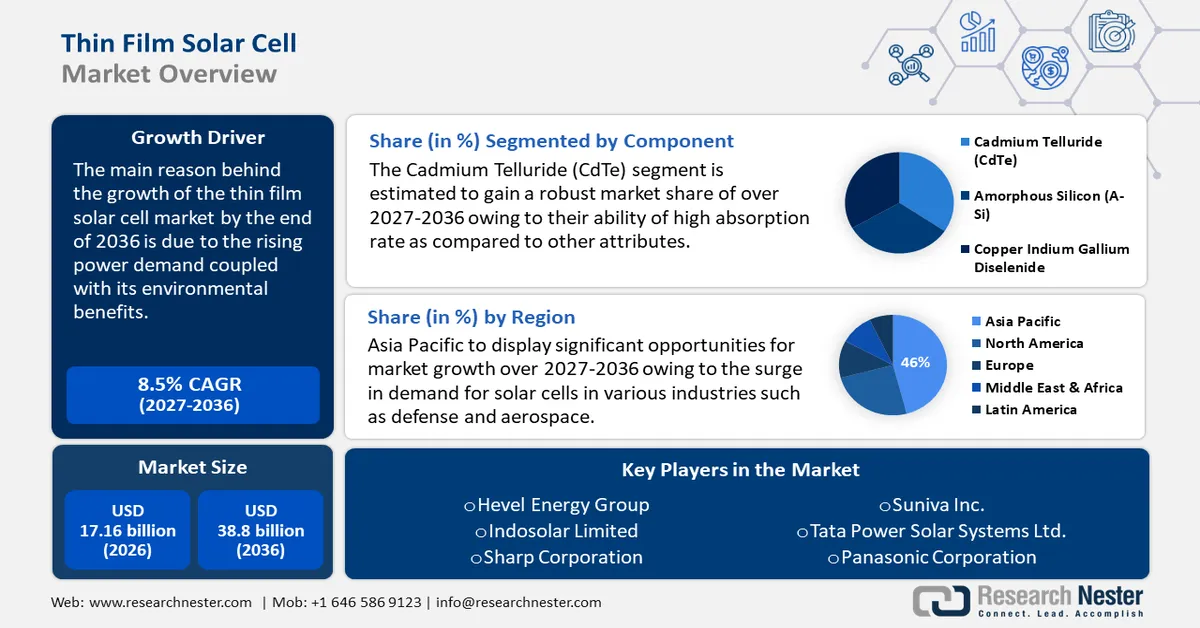
Объем рынка тонкопленочных солнечных элементов в 2026 году оценивался в 17,16 млрд долларов США и, согласно прогнозам, достигнет 38,8 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 8,5% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли тонкопленочных солнечных элементов оценивался в 18,62 млрд долларов США.
Глобальный рынок тонкопленочных солнечных элементов вступил в новую фазу благодаря их широкомасштабному применению в жилом и промышленном секторах. В условиях ограниченных выбросов в энергетической экономике энергоэффективное, экологически чистое и крупномасштабное производство солнечных элементов или фотоэлектрических (ФЭ) элементов играет центральную роль. Ожидается, что эта новая парадигма устойчивости и доступности откроет новые рыночные возможности для внедрения солнечной энергии. Кроме того, присущие тонкопленочным фотоэлектрическим элементам из селенида меди-индия-галлия (CIGS) преимущества и постоянные инновации позволят им в ближайшие несколько лет заменить традиционные кремниевые солнечные элементы. В отчете Центра климатических и энергетических решений за 2023 год подсчитано, что возобновляемые источники энергии составляли около 29% мирового производства энергии в 2020 году и многократно увеличатся в течение прогнозируемого периода.
Ключ Тонкопленочный солнечный элемент Сводка рыночной аналитики:
Региональные показатели:
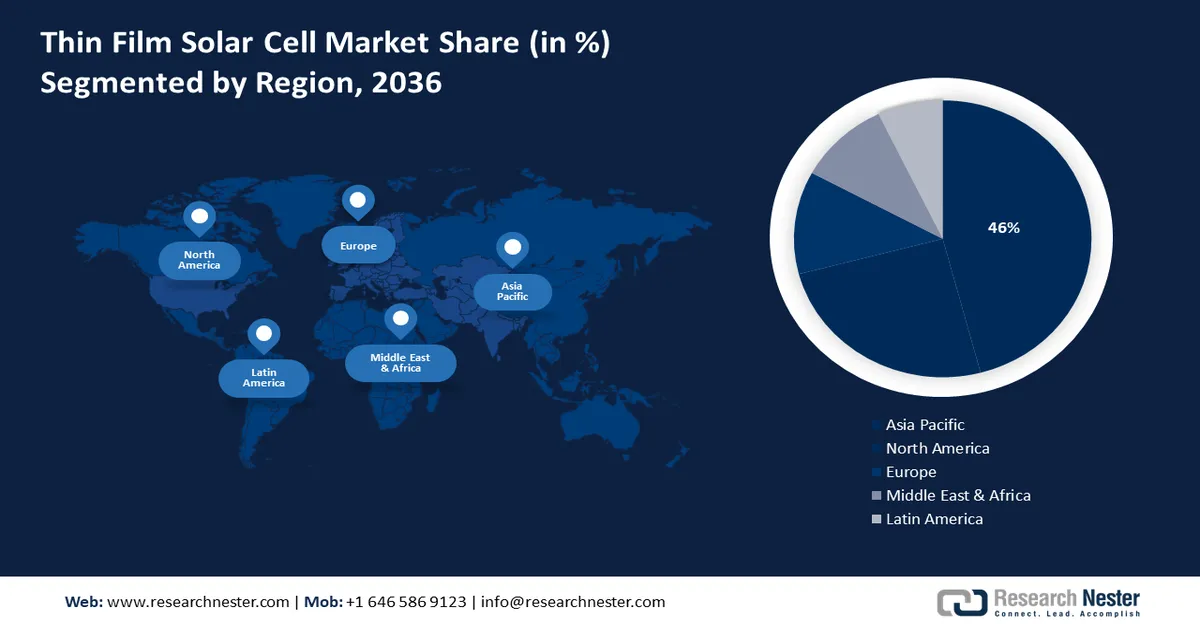
- Рынок тонкопленочных солнечных элементов в Азиатско-Тихоокеанском регионе к 2036 году будет занимать около 46% рынка, чему способствует высокий спрос на солнечные элементы в оборонном, аэрокосмическом и инфраструктурном секторах.
- Рынок Северной Америки к 2036 году займет вторую по величине долю, чему способствует рост потребления и производства возобновляемой энергии, поддерживаемый государственными программами.
Анализ сегмента:
- Ожидается, что сегмент сетевых подключений на рынке тонкопленочных солнечных элементов продемонстрирует устойчивый рост до 2036 года, что обусловлено расширением системы передачи электроэнергии и доступностью для пользователей с ограниченным бюджетом.
- Ожидается, что сегмент теллурида кадмия (CDTE) на рынке тонкопленочных солнечных элементов продемонстрирует существенный рост в период с 2027 по 2036 год, благодаря высокой степени поглощения и удобным методам производства.
Ключевые тенденции роста:
- Доминирование технологии CIGS и ее вклад в сокращение выбросов CO2
- Постоянные инвестиции в тонкопленочные солнечные элементы на основе теллурида кадмия
Основные проблемы:
<ул>- Высокая первоначальная стоимость.
- Сильная конкуренция.
Ключевые игроки:Hanwha Qcells GmbH, Alps Technology Inc., GreenBrilliance Renewable Energy LLP, Hevel Energy Group, Indosolar Limited, Sharp Corporation, Suniva Inc., Tata Power Solar Systems Ltd., Panasonic Corporation.
Глобальный Тонкопленочный солнечный элемент Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:17,16 млрд долларов США
- Размер рынка в 2027 году:18,62 млрд долларов США
- Прогнозируемый размер рынка:38,8 млрд долларов США к 2036 году
- Прогноз роста:8,5% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 46 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Китай, США, Германия, Япония, Индия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Бразилия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка тонкопленочных солнечных элементов:
Факторы роста
Доминирование технологии CIGS и ее вклад в сокращение выбросов CO2: Среди альтернатив тонкопленочным солнечным элементам CIGS является одной из самых передовых и эффективных. Фотоэлектрические модули на основе CIGS с поглотителями IGS (Cu(In,Ga)(Se,S)2) очень эффективны в прямом преобразовании света в электричество. CIGS занимает прочные позиции в фотоэлектрических технологиях, демонстрируя рекордную эффективность для модулей серийного производства — 16,5%, и для малых элементов — 21,7%. Ожидается, что CIGS будет использоваться с подходящими широкозонными поглотителями в качестве нижних элементов в тандемных устройствах, обеспечивающих эффективность более 30%. Это демонстрирует потенциал использования фотоэлектрической технологии CIGS в общей индустрии солнечных элементов, и в настоящее время изучаются перспективы ее дальнейшего совершенствования.
Региональные рынки отличаются высокой конкуренцией и стремятся занять прочное место в сегменте интегрированных в здания фотоэлектрических систем (BIPV). Европейские производители оригинального оборудования (OEM) или поставщики производственного оборудования обладают непревзойденным опытом в ключевых производственных процессах и инструментах для CIGS. Многие из них в настоящее время распространяют и получают прибыль от производственных процессов CIGS следующего поколения для обработки и нанесения полупроводниковых слоев, которые, как ожидается, позволят сократить капитальные и операционные затраты в будущем. Тонкопленочные фотоэлектрические элементы, с точки зрения углеродного следа, имеют явное преимущество перед стандартизированным монокристаллическим кремнием (c-Si). Углеродный след первого составляет 12-20 г эквивалента CO2 на киловатт-час, а второго — 50-60 г эквивалента CO2 на киловатт-час электроэнергии.Продолжающиеся инвестиции в тонкопленочные солнечные элементы на основе теллурида кадмия: солнечные элементы из теллурида кадмия (CdTe) могут достигать высокой эффективности преобразования и иметь высокие коэффициенты поглощения. Элементы CdTe доступны по цене и широко используются в крупномасштабных солнечных электростанциях. Инвестиции в расширение производственных мощностей способствуют развитию международной торговли. Консорциум US-MAC (US Manufacturing of Advanced Cadmium Telluride Photovoltaics), созданный в 2029 году, ускорил инвестиции и инновации в области CdTe, используя исследования и разработки в области передовых технологий. US-MAC обеспечил 40% поставок фотоэлектрических элементов для крупномасштабных электростанций на рынок США и 5% мирового рынка. Кроме того, он успешно конкурирует с импортным кремнием и способствует развитию производства в США.
В августе 2022 года Министерство энергетики США (DOE) создало Консорциум по ускорению разработки технологий на основе CdTe (CTAC) для повышения эффективности тонкопленочных солнечных элементов и снижения их стоимости. По прогнозам, к 2025 году CTAC достигнет эффективности элементов выше 24%, а к 2030 году — 26%, одновременно снизив себестоимость производства одного ватта. Министерство энергетики выделило консорциуму 17 миллионов долларов США с целью снижения стоимости солнечной энергии на 60% в течение следующих 10 лет.
Благодаря государственным инициативам установка солнечных батарей обеспечивает более высокую окупаемость инвестиций. Эти инициативы сокращают срок окупаемости и увеличивают долгосрочную экономию на счетах за электроэнергию, повышая финансовую привлекательность солнечной энергии как для потребителей, так и для предприятий. Министерство энергетики США (DOE) поддерживает научно-исследовательские и опытно-конструкторские работы, направленные на преодоление существующих технологических барьеров для солнечных батарей CIGS. В 2024 году DOE объявило о выделении 38 миллионов долларов США на финансирование проектов НИОКР в рамках программы Solar Energy Supply Chain Incubator. Кроме того, правительства часто предоставляют налоговые льготы или возмещения в качестве финансовых стимулов или субсидий для снижения затрат на установку солнечных батарей. Эти стимулы снижают первоначальную стоимость, делая их более доступными для частных лиц.
Проблемы
Высокая первоначальная стоимость: Покупка и установка тонкопленочных солнечных элементов может быть дорогостоящей, особенно для небольших предприятий и частных лиц. Из-за этих первоначальных затрат, включающих стоимость солнечных элементов, систем крепления, проводки и монтажных работ, предприятия и частные лица могут не рассматривать солнечную энергию. Использование солнечной энергии может сэкономить деньги на счетах за электроэнергию в долгосрочной перспективе, даже если в конечном итоге это окажется более экономичным. Это потенциально может увеличить время, необходимое для окупаемости первоначальных инвестиций.
Жесткая конкуренция: Рынок сталкивается с рядом проблем, таких как жесткая конкуренция и постоянно меняющаяся нормативно-правовая база. Быстрое развитие технологий является важной глобальной отраслевой тенденцией, которая может создать трудности для организаций в плане влияния на рынок. Эти факторы могут создать серьезные проблемы для компаний, работающих в этом сегменте рынка, в прогнозируемый период, что приведет к снижению их доли на рынке тонкопленочных солнечных элементов.
Размер и прогноз рынка тонкопленочных солнечных элементов:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
8,5% |
|
Базовый размер рынка (2026 год) |
17,16 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
38,8 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка тонкопленочных солнечных элементов:
Анализ компонентных сегментов
Ожидается, что сегмент теллурида кадмия на рынке тонкопленочных солнечных элементов продемонстрирует существенный среднегодовой темп роста до 2036 года. Рост сегмента обусловлен их способностью обеспечивать высокую степень поглощения по сравнению с другими характеристиками. Кроме того, удобные солнечные элементы из теллурида кадмия (CdTe) легко изготавливать, поскольку кадмий может быть получен в качестве побочного продукта при добыче, выплавке и рафинировании свинца, цинка и меди.
Этот фотоэлектрический метод позволяет производить фотоэлектрические панели по относительно низкой цене, используя теллурид кадмия. Это единственный возобновляемый источник энергии, который использует наименьшее количество воды при производстве. Согласно отчету Национальной лаборатории возобновляемой энергии (NREL) за 2023 год, американская компания First Solar увеличила объем производства электроэнергии с 25 МВт в год в 2005 году до 21 ГВт в год к 2024 году.
Анализ сегментов связи
Ожидается, что сегмент сетевых солнечных батарей на рынке тонкопленочных элементов станет самым быстрорастущим сегментом с долей в 71,2%, что обусловлено непрерывными и быстрыми темпами развития благодаря расширению системы передачи и распределения электроэнергии. Они являются отличным выбором для потребителей с ограниченным бюджетом, желающих использовать возобновляемую энергию, поскольку отличаются значительной доступностью.
Кроме того, прогнозируется, что сегмент автономных систем будет занимать значительную долю рынка в течение прогнозируемого периода. Это обусловлено его популярностью среди людей, желающих использовать солнечную энергию вместо того, чтобы зависеть от электроэнергетических компаний. К тому же, в нерабочем состоянии их легко сложить и убрать, так как они гибкие и легкие.
Анализ сегментов приложений
Ожидается, что сегмент рынка тонкопленочных солнечных элементов, ориентированный на коммунальные услуги, станет самым быстрорастущим сегментом до 2036 года. Этот колоссальный рост объясняется предпочтением потребителей к сокращению использования ископаемого топлива. Европейская комиссия в своей программе «2024» утверждает, что, поскольку солнечная энергия может обеспечивать электроэнергией и отоплением дома и предприятия, она имеет потенциал для интеграции в основную энергетическую систему. План предусматривает добавление более 320 ГВт солнечных фотоэлектрических мощностей к 2025 году и почти 600 ГВт к 2030 году.
Кроме того, строители и архитекторы стремятся к более привлекательным с визуальной точки зрения проектам, а также к использованию возобновляемых источников энергии в своих зданиях. В отчете Национальных институтов здравоохранения прогнозируется, что примерно 2% мирового спроса на электроэнергию может быть удовлетворено за счет фотоэлектрических систем мощностью более 400 ГВт. Это подпитывает спрос на солнечные батареи на крышах в прогнозируемый период.
Наш углубленный анализ рынка тонкопленочных солнечных элементов включает следующие сегменты:
Компонент |
|
Подключение |
|
Приложение |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка тонкопленочных солнечных элементов:
Анализ рынка Азиатско-Тихоокеанского региона
По прогнозам, к 2036 году Азиатско-Тихоокеанский регион займет наибольшую долю выручки в размере 46%. Рост в регионе обусловлен резким увеличением спроса на солнечные батареи в различных отраслях, таких как оборонная и аэрокосмическая промышленность. В отчете компании Boeing Aircraft за 2023 год прогнозируется, что к 2042 году темпы роста авиапарка составят 6,9% по сравнению с ростом пассажиропотока на 9,5%.
В Китае наблюдается рост индустриализации, что приводит к увеличению спроса на тонкопленочные солнечные элементы на автомагистралях и в жилых комплексах. В отчете Государственного совета Китая за 2022 год говорится, что уровень урбанизации в 2019 году превысил 60%, а в 2021 году этот показатель в стране превысил 64,72%. Это также способствует росту доходов рынка систем крепления солнечных фотоэлектрических панелей в прогнозируемый период.
Растущая урбанизация и развитие инфраструктуры в Японии являются растущим фактором расширения рынка солнечных батарей в этом регионе. Всемирный банк в 2021 году отметил, что с населением, составляющим 1,6% от мирового населения, Япония остается лидером по темпам быстрого развития в современную эпоху.
Анализ рынка Северной Америки
В прогнозируемый период Северная Америка также столкнется с огромным ростом стоимости рынка тонкопленочных солнечных элементов, который будет значительным и займет второе место благодаря резкому увеличению спроса на энергию. В отчете Управления энергетической информации США за 2023 год говорится, что потребление и производство возобновляемой энергии достигли рекордных показателей в 2022 году, превысив 13% (13,18 и 13,40 квадриллионов соответственно).
В Соединенных Штатах наблюдается рост правительственных кампаний и инвестиций, направленных на повышение осведомленности об использовании возобновляемых источников энергии. Опрос, проведенный в 2023 году, показал, что около 66% взрослого населения США в настоящее время отдают приоритет использованию альтернативных источников энергии, таких как водород, солнечная и ветровая энергия. Кроме того, страна намерена занять лидирующие позиции в создании конкурентоспособного, энергоэффективного и децентрализованного производства CIGS-технологий и поставок оборудования для мировой энергетической экономики.
Прогнозируется, что в Канаде будет высокий спрос на электроэнергию, что еще больше стимулирует сотрудничество с энергетическим сектором. Это, по оценкам, повлияет на общий рост отрасли тонкопленочных солнечных элементов в Канаде. В отчете за 2023 год прогнозируется, что потребление энергии в Канаде значительно увеличится и достигнет 8585 петаджоулей в период с 2022 по 2021 год.
Участники рынка тонкопленочных солнечных элементов:
- Jinko Solar Co.
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Hanwha Qcells GmbH
- Alps Technology Inc.
- GreenBrilliance Renewable Energy LLP
- Группа компаний Hevel Energy
- Индосолар Лимитед
- Корпорация Шарп
- Suniva Inc.
- Tata Power Solar Systems Ltd.
- Корпорация Panasonic
В настоящее время наиболее прибыльные производители фотоэлектрических элементов преобладают в США и Юго-Восточной Азии. Китай является мировым лидером в производстве фотоэлектрических элементов и электроники и имеет сильное присутствие на рынке тонкопленочных солнечных элементов. Все технологии тонкопленочных солнечных элементов обладают схожими внутренними преимуществами в полностью интегрированных производственных мощностях после достижения экономической эффективности. Существует конкурентоспособность по стоимости фотоэлектрических элементов на основе кристаллического кремния (c-Si) в масштабах мегаватт на различных этапах цепочки создания стоимости c-Si, таких как поликремний, пластины, элементы, слитки и модули. CIGS стал потенциально перспективной областью инвестиций с высокой рентабельностью инвестиций как с точки зрения операционных, так и капитальных затрат. Кроме того, такие технологии, как CIGS cdTe, хорошо подходят для производства с автоматизацией и подходами Индустрии 4.0.
Последние события
- В августе 2022 года компания Hanwha Qcells GmbH приобрела около 66% акций ганноверской компании LYNQTECH GmbH. Целью приобретения Hanwha Q Cells было укрепление ее позиций в качестве комплексного поставщика решений в области чистой энергии для конечных пользователей, как жилых, так и коммерческих.
- В мае 2022 года компания Jinko Solar Co. подписала дистрибьюторское соглашение с Aldo Solar, в рамках которого она будет получать новейшие фотоэлектрические модули Tiger Neo сверхвысокой эффективности N-типа от Jinko Solar, ведущего поставщика продукции для солнечной энергетики в стране с долей рынка более 30% в категории распределенной генерации.
- Report ID: 6356
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
