Обзор рынка управления льготами на лекарственные препараты:
Объем рынка управления льготами на лекарственные препараты в 2025 году оценивался в 657,8 млрд долларов США и, как ожидается, достигнет 1 134,2 млрд долларов США к концу 2035 года, демонстрируя среднегодовой темп роста около 5,6% в течение прогнозируемого периода, то есть с 2026 по 2035 год. В 2026 году объем отрасли управления льготами на лекарственные препараты оценивался в 694,6 млрд долларов США.
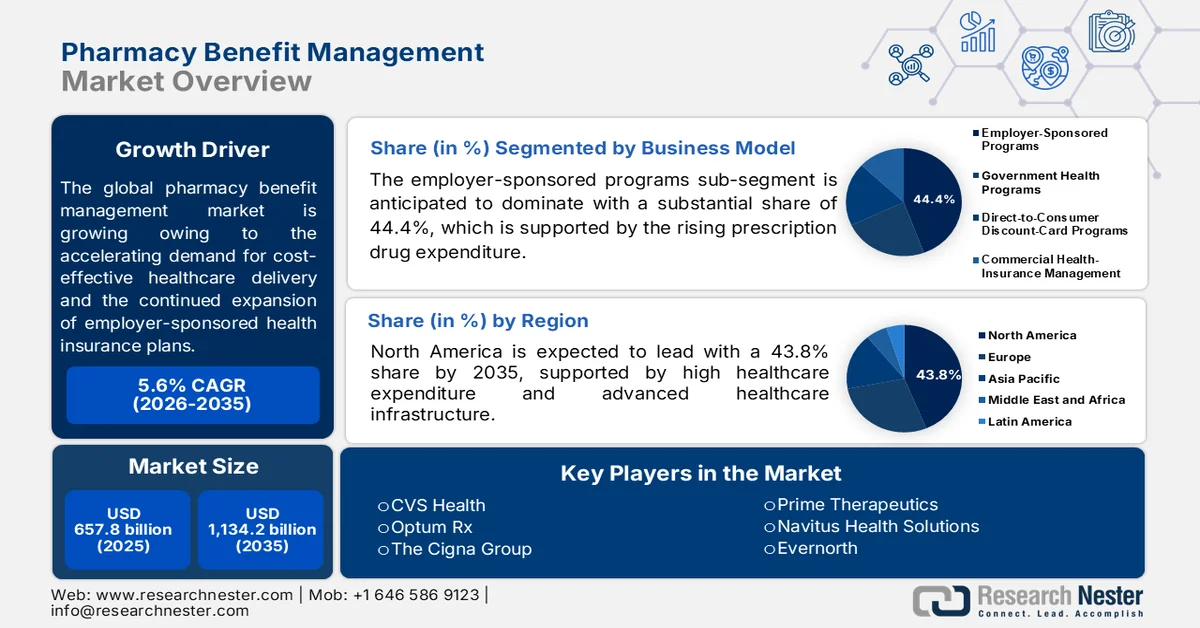
Ожидается, что в следующем десятилетии мировой рынок управления льготами на лекарственные препараты будет демонстрировать устойчивый рост благодаря растущему спросу на экономически эффективное оказание медицинской помощи, а также продолжающемуся расширению программ медицинского страхования, предоставляемых работодателями. Кроме того, рост хронических заболеваний стимулирует рынок к переходу к моделям оказания медицинской помощи, ориентированным на результаты лечения пациентов, а не на количество предоставляемых услуг. Этот аспект, в свою очередь, побуждает поставщиков медицинских услуг интегрировать передовые цифровые инструменты здравоохранения и предиктивную аналитику в свои операционные системы. В апреле 2026 года KFF сообщила, что медицинское страхование, предоставляемое работодателями, является основным источником страхового покрытия для жителей США моложе 65 лет, охватывая около 60% этой группы населения к 2025 году. Оно широко используется, поскольку планы страхования на рабочем месте предлагают распределение рисков, административную эффективность и значительные налоговые преимущества для работодателей и сотрудников.
Медицинское страхование, предоставляемое работодателем, в зависимости от возраста, расы/этнической принадлежности и гражданства в 2025 году.
Категория | Группа | Предоставить информацию в рамках программы медицинского страхования, предоставляемой работодателем (ESI). |
Возрастная группа | Возраст 0–17 лет | 54,2% |
Возраст 18–25 лет | 56,5% | |
Возраст 26–39 лет | 63,1% | |
Возраст 40–64 года | 63,3% | |
Раса/этническая принадлежность | Белые, неиспанского происхождения | 68,6% |
Чернокожие, неиспанского происхождения | 50,3% | |
латиноамериканец | 43,3% | |
Коренные американцы/жители Аляски, неиспанского происхождения. | 41,0% | |
Азиаты, неиспанского происхождения | 68,8% | |
Коренной гаваец/другой житель островов Тихого океана, неиспанского происхождения. | 58,9% | |
Представители разных рас, неиспанского происхождения | 58,2% | |
Гражданство | Гражданин | 62,2% |
Иностранец | 38,0% |
Источник: KFF
Кроме того, стратегическое клиническое управление и оптимизация формуляров становятся центральными элементами бизнес-моделей, особенно с учетом стремления спонсоров планов к большей ясности в вопросах закупки лекарств. Помимо этого, продолжающиеся корпоративные консолидации и стратегические альянсы между плательщиками, аптеками и управляющими компаниями меняют конкурентную среду на рынке. В июле 2026 года CVS Caremark сообщила о достижении глобального соглашения с Федеральной торговой комиссией (FTC), направленного на повышение доступности рецептурных лекарств, прозрачности ценообразования и совершенствование практики предоставления льгот на лекарства. Это соглашение включает в себя более четкую отчетность о скидках, экономию в пунктах продаж, возмещение расходов на лекарства на основе себестоимости и ограничение ежемесячной стоимости инсулина для участников программы до 25 долларов США, что положительно скажется на расширении рынка.
Ключ Управление льготами на лекарственное обеспечение Сводка рыночной аналитики:
Основные региональные показатели:
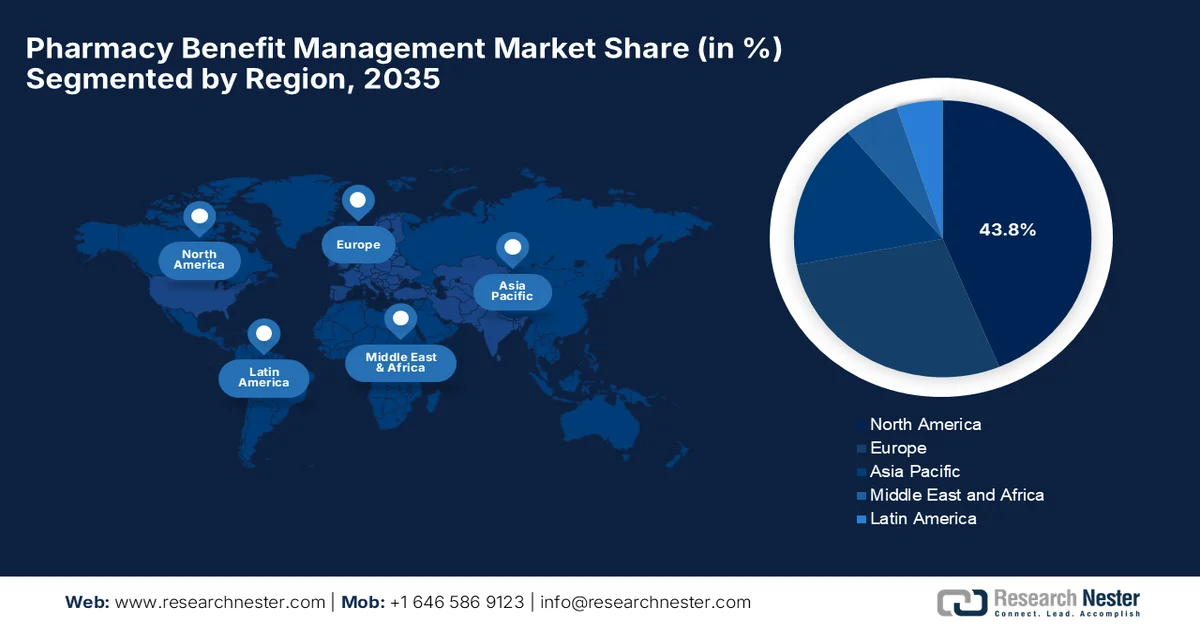
- По прогнозам, к 2035 году Северная Америка займет 43,8% рынка управления льготами на лекарственные препараты, чему способствуют развитая инфраструктура здравоохранения, высокие расходы на здравоохранение и широкое страховое покрытие, предоставляемое работодателями
- Азиатско-Тихоокеанский регион готов к самому быстрому росту в период 2026-2035 годов, чему способствуют расширение доступа к здравоохранению, ускоренная приватизация медицинского страхования и государственные инициативы по обеспечению всеобщего медицинского страхования
Анализ сегмента:
- Ожидается, что к 2035 году подсегмент программ, спонсируемых работодателями, займет доминирующую долю в 44,4% рынка управления льготами на лекарственные препараты, чему способствуют рост расходов на рецептурные лекарства, широкое распространение медицинского страхования, спонсируемого работодателями, и растущее внимание к контролю затрат на льготы на лекарственные препараты
- Ожидается, что подсегмент специализированных аптечных услуг займет значительную долю рынка к 2035 году, чему способствуют растущее использование дорогостоящих специализированных лекарств, растущая распространенность сложных и хронических заболеваний и расширение портфеля передовых методов лечения
Ключевые тенденции роста:
- Растущие расходы на рецептурные лекарства
- Цифровая трансформация и автоматизация
Основные проблемы:
- Отток пациентов из независимых аптек и проблемы в сети
- Конкуренция со стороны прорывных прозрачных моделей
Ключевые игроки:CVS Health (США), Optum Rx (США), The Cigna Group (США), Prime Therapeutics (США), Navitus Health Solutions (США), Judi Health (США), CVS Caremark (США), Evernorth (США).
Глобальный Управление льготами на лекарственное обеспечение Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2025 году: 657,8 млрд долларов США
- Размер рынка в 2026 году: 694,6 млрд долларов США
- Прогнозируемый размер рынка: 1 134,2 млрд долларов США к 2035 году
- Прогноз роста: 5,6% среднегодовой темп роста (2026-2035)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 43,8 % к 2035 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны:США, Канада, Германия, Великобритания, Япония.
- Развивающиеся страны: Индия, Китай, Австралия, Южная Корея, Сингапур.
Last updated on : 10 September, 2025
Рынок управления льготами на лекарственное обеспечение: факторы роста и проблемы
Факторы роста
- Рост расходов на рецептурные лекарства: этот фактор побуждает страховые компании, работодателей и государственных плательщиков внедрять решения PBM (управление льготами на лекарства) для контроля затрат. PBM договариваются о скидках с производителями, управляют формулярами, обрабатывают заявки и оптимизируют аптечные сети для сокращения расходов. Таким образом, рост стоимости медицинского обслуживания и использования рецептурных лекарств создает устойчивый спрос на мировом рынке. В ноябре 2025 года Организация экономического сотрудничества и развития (ОЭСР) заявила, что в большинстве стран ОЭСР в 2023 году на рецептурные лекарства приходилось более 75% розничных расходов на фармацевтические препараты. Также было отмечено, что государственные программы и обязательное страхование являлись основными источниками финансирования, которые в среднем покрывали почти 60% розничных расходов на лекарства.
Расходы на розничные фармацевтические препараты на душу населения по странам ОЭСР, 2023 год.
Страна | Расходы (доллары США по паритету покупательной способности) |
НАС | 1713 |
Германия | 1158 |
Швейцария | 1061 |
Канада | 990 |
Япония | 983 |
Греция | 921 |
Болгария | 883 |
Австралия | 872 |
Корея | 851 |
Италия | 846 |
Австрия | 845 |
Франция | 813 |
Словения | 770 |
Средний показатель по странам ОЭСР | 766 |
Ирландия | 744 |
Бельгия | 742 |
Словацкая Республика | 718 |
Венгрия | 699 |
Люксембург | 696 |
Литва | 688 |
Испания | 673 |
Финляндия | 655 |
Швеция | 651 |
Португалия | 622 |
Чехия | 598 |
Польша | 582 |
Румыния | 581 |
Великобритания | 557 |
Латвия | 551 |
Польша | 523 |
Норвегия | 519 |
Нидерланды | 486 |
Израиль | 476 |
Хорватия | 462 |
Эстония | 458 |
Чили | 455 |
Дания | 404 |
Бразилия | 377 |
Источник: ОЭСР
- Цифровая трансформация и автоматизация: Цифровая трансформация — еще один важный фактор, ускоряющий рост рынка благодаря автоматизированной обработке заявок, электронному выписыванию рецептов, инструментам управления льготами и цифровому управлению формулярами. Эти технологии повышают операционную эффективность, улучшают прозрачность ценообразования и увеличивают внедрение в этом секторе. Согласно статье, опубликованной Национальными институтами здравоохранения (NIH) в феврале 2023 года, цифровая трансформация меняет здравоохранение благодаря развитию таких технологий, как искусственный интеллект, телемедицина, мобильное здравоохранение, облачные вычисления и подключенные устройства. Кроме того, в статье также говорится, что эти инновации могут улучшить взаимодействие с пациентами, оказание медицинской помощи, операционную эффективность и доступ к персонализированным услугам, тем самым снижая общие затраты.
Вызовы
- Утрата независимых аптек и трения в сети: Нарастающее трение между компаниями по управлению льготами на лекарства (PBM) и независимыми аптеками привело к серьезным проблемам со стабильностью сети. Владельцы независимых аптек сообщают о том, что доминирующие PBM взимают несправедливые ставки возмещения и ретроактивные сборы за отпуск лекарств, что снижает розничную маржу ниже себестоимости приобретения. Наличие этого финансового давления привело к массовому закрытию аптек, особенно в сельских и малообеспеченных районах, создавая критические аптечные «пустыни». Кроме того, рынок подвергается критике за то, что направляет пациентов в принадлежащие корпорациям аптеки, работающие по почтовым заказам или специализированные аптеки. Это продолжающееся трение, связанное с консолидацией, наносит ущерб отношениям с поставщиками медицинских услуг и провоцирует локальные судебные иски, что угрожает общему географическому охвату и состоянию аптечных сетей.
- Конкуренция со стороны прорывных прозрачных моделей: появление альтернативных конкурентов подрывает долю первопроходцев на рынке. Новые организации, наряду с прозрачными моделями оплаты наличными, обходят стандартные страховые системы, предлагая лекарства напрямую потребителям по фиксированным или низкорентабельным ценам. Одновременно с этим, современные технологически продвинутые PBM-компании завоевывают расположение спонсоров планов, предлагая строгие модели сквозного возврата средств, при которых скидки возвращаются непосредственно клиенту. Этот сдвиг в сторону полной прозрачности вынуждает традиционные PBM-компании защищать свое ценностное предложение. В этом контексте им необходимо отказаться от скрытых административных сборов и вместо этого доказать свою ценность за счет управления клиническим лечением и заметных результатов в улучшении здоровья пациентов.
Размер и прогноз рынка управления льготами на лекарственное обеспечение:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2025 |
|
Прогнозируемый период |
2026-2035 |
|
среднегодовой темп роста |
5,6% |
|
Базовый размер рынка (2025 год) |
657,8 млрд долларов США |
|
Прогнозируемый размер рынка (2035 год) |
1 134,2 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка управления льготами на лекарственное обеспечение:
Анализ сегментов бизнес-модели
Ожидается, что к концу прогнозного периода подсегмент программ, спонсируемых работодателями, являющийся частью сегмента бизнес-моделей, будет доминировать с существенной долей в 44,4%. Это доминирование на рынке управления фармацевтическими льготами поддерживается внедрением медицинского страхования, спонсируемого работодателями, ростом расходов на рецептурные лекарства и растущим вниманием работодателей к контролю затрат на фармацевтические льготы. С другой стороны, работодатели все чаще используют PBM для управления формулярами, контроля использования, управления специализированными лекарствами и оптимизации затрат. В этом контексте CalPERS в июле 2025 года подписал пятилетний контракт на управление фармацевтическими льготами с CVS Caremark для повышения доступности, качества и прозрачности рецептурных лекарств для около 587 000 участников. Кроме того, контракт заменяет OptumRx и направлен на обеспечение большей подотчетности, финансовой предсказуемости и ценности для участников CalPERS и работодателей.
Анализ сегментов услуг
Ожидается, что к концу 2035 года сегмент специализированных аптечных услуг вырастет и займет значительную долю рынка. Этот рост в значительной степени обусловлен увеличением использования и расходов, связанных с дорогостоящими специализированными лекарственными препаратами, а также ростом распространенности сложных и хронических заболеваний. С другой стороны, продолжающееся расширение ассортимента биологических препаратов, биоаналогов, генной терапии и других передовых методов лечения создает предпосылки для стремительного роста этого сегмента. Кроме того, растущее количество разрабатываемых специализированных лекарственных препаратов увеличивает спрос на специализированное отпуск лекарств, поддержку пациентов, управление приверженностью лечению, управление использованием лекарств и услуги по снижению затрат, предлагаемые через компании по управлению льготами на лекарства (PBM), что указывает на расширение охвата сегмента.
Анализ сегмента конечных пользователей
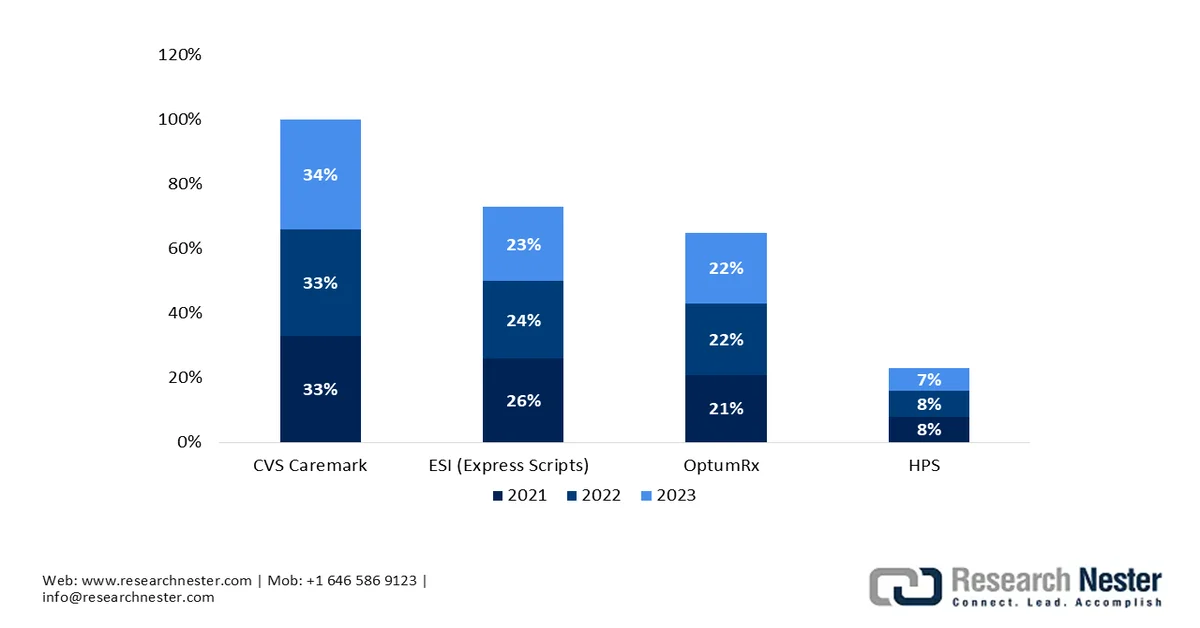
Исходя из потребностей конечного пользователя, прогнозируется, что организации, предоставляющие услуги по управлению льготами на лекарства (PBM), займут значительную долю рынка в рассматриваемый период. Рост сегмента в основном обусловлен увеличением аутсорсинга услуг по управлению льготами на лекарства со стороны работодателей, медицинских страховых компаний и государственных программ. Кроме того, организации PBM все чаще интегрируют управление аптечными сетями, обработку заявок, согласование скидок, специализированные аптечные услуги и услуги доставки лекарств по почте. В феврале 2025 года NAIC сообщила, что три крупнейшие компании PBM, Express Scripts, CVS Caremark и OptumRx, обработали около 79% рецептурных лекарств в США в 2022 году, что отражает их значительное влияние на покрытие расходов на лекарства, ценообразование и доступность лекарств в аптеках. Также было отмечено, что компании PBM могут договариваться о скидках и возвратах средств.
Наш углубленный анализ рынка включает следующие сегменты:
Сегмент | Подсегменты |
Бизнес-модель |
|
Услуга |
|
Конечный пользователь |
|
Канал доставки |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок управления льготами на лекарственное обеспечение — региональный анализ
Анализ рынка Северной Америки
Ожидается, что рынок управления льготами на лекарственные препараты в Северной Америке будет доминировать, занимая в общей сложности 43,8% в течение указанного периода времени. Доминирование региона в этом секторе обусловлено высокоразвитой инфраструктурой здравоохранения, высокими расходами на здравоохранение и обширным страховым покрытием, предоставляемым работодателями. Северная Америка также выигрывает от ускоренного внедрения дорогостоящих специализированных биологических препаратов и генной терапии, что вынуждает региональных поставщиков услуг внедрять передовые стратегии клинического использования и интеграцию цифровых технологий в здравоохранение. В мае 2024 года компания Optum Rx представила Clear Trend Guarantee™ — модель ценообразования, специально разработанную для обеспечения большей прозрачности и предсказуемости для спонсоров планов льготного лекарственного обеспечения за счет объединения розничных продаж, доставки на дом, специализированных аптечных услуг и скидок в единую гарантию на каждого участника.
Высокая степень приватизации коммерческого страхового сектора и государственные программы, такие как Medicare Part D и Medicaid, стимулируют рост рынка управления льготами на лекарственные препараты в США . Кроме того, рыночная ситуация в стране претерпевает беспрецедентные структурные изменения из-за пристального внимания со стороны Конгресса, поддерживаемого обеими партиями, и расследований Федеральной торговой комиссии в отношении практики скидок и ценообразования с учетом разницы цен. В декабре 2023 года AMCP сообщила, что по состоянию на январь 2023 года около 275 миллионов жителей Америки получали льготы на лекарственные препараты, предоставляемые компаниями по управлению льготами на лекарственные препараты (PBM), что отражает их значимость в системе лекарственного обеспечения США. В заявлении AMCP, утвержденном в декабре 2023 года, поддерживается большая прозрачность в отношении PBM, но при этом предупреждается, что ограничения на скидки, ценообразование с учетом разницы цен и управление использованием лекарственных препаратов могут привести к увеличению затрат.
Доля рынка компаний, управляющих программами льготного лекарственного обеспечения (PBM) в США по объему обработанных заявок на рецептурные препараты: 2021–2023 гг.
Источник: Федеральная торговая комиссия США
Канадский рынок управления льготами на лекарственные препараты набирает обороты и характеризуется балансом между государственными программами льготного лекарственного обеспечения на уровне провинций и частным сектором страхования, спонсируемым работодателями. Рыночная ситуация в стране меняется под влиянием различных провинциальных нормативных актов и национальных органов по ценообразованию, которые координируют включение лекарственных препаратов в списки, что влияет на то, как частные компании по управлению льготами на лекарственные препараты разрабатывают и управляют корпоративными формулярами. Согласно правительственным данным, опубликованным в мае 2024 года, предлагаемый в стране Закон о фармацевтической помощи (C-64) направлен на обеспечение всеобщего, единого плательщика, покрытия расходов на контрацептивы и лекарства от диабета для повышения доступности и доступности лекарств по всей стране. Эта программа может принести пользу 9 миллионам человек репродуктивного возраста. Правительство также объявило об инвестициях в размере почти 89,5 млн долларов США в Канадское агентство по лекарственным препаратам с 2024-2025 годов до следующих пяти лет, тем самым поддерживая более широкую доступность фармацевтических препаратов.
Анализ рынка Азиатско-Тихоокеанского региона
Прогнозируется, что рынок Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами в период с 2026 по 2035 год. Рост этого сектора в регионе в значительной степени обусловлен расширением доступа к здравоохранению, ускоренной приватизацией медицинского страхования и правительственными инициативами, направленными на достижение всеобщего охвата медицинскими услугами. В Азиатско-Тихоокеанском регионе инновации в области цифрового здравоохранения считаются одним из важнейших факторов, в рамках которого поставщики услуг активно внедряют мобильные медицинские приложения, обработку страховых случаев на основе ИИ и интегрированные платформы телемедицины для охвата широкой аудитории. В апреле 2026 года Пресс-информационное бюро сообщило, что страховой сектор Индии расширяется и занимает 10-е место в мире, при этом доля страховых и пенсионных фондов в финансовых активах домохозяйств в 2024-2025 финансовом году выросла до 29,6%. Также было отмечено, что за тот же период страховщики выдали 41,84 крор полисов, собрали около 12,5 млрд долларов США страховых премий, выплатили около 8,8 млрд долларов США страховых возмещений и управляли активами на сумму около 77,8 млрд долларов США.
Острая необходимость в экономически эффективном управлении рецептурными лекарствами для стареющего населения с хроническими заболеваниями стимулирует рост японского рынка управления льготами на лекарственные препараты. Этот рынок выступает в качестве важнейшего посреднического сектора, интегрированного в высокоструктурированную, универсальную систему здравоохранения страны и управляемого в рамках национальной системы медицинского страхования. В ноябре 2025 года Национальный институт здравоохранения (NIH) сообщил, что Япония ввела премию за быстрое внедрение (Rapid Introduction Premium) в апреле 2024 года, чтобы стимулировать более ранний запуск инновационных лекарств за счет сокращения разрыва в ценах с более дорогими рынками, такими как США. К марту 2025 года премия была применена к 4 препаратам со ставками 5% или 10%, в то время как цены на лекарства в США в среднем были в 3,2 раза выше, чем в Японии.
Китайский рынок управления льготами на лекарственное обеспечение растет экспоненциально и функционирует как быстро развивающийся сегмент в рамках многоуровневой системы медицинского страхования. Этот рынок служит важным связующим звеном между государственными органами медицинского страхования, коммерческими страховыми компаниями, розничными аптеками и пациентами. Китайский рынок также выигрывает от государственной политики создания двухканальных порталов, которая позволяет пациентам получать доступ к специализированным рецептурным лекарствам в аптеках. Согласно правительственным данным, опубликованным в январе 2026 года, Китай ввел свою первую специализированную политику в отношении розничной торговли лекарственными средствами с общей целью преобразования аптек в медицинские пункты с более высоким уровнем профессионального обслуживания, пропагандой здорового образа жизни и готовностью к чрезвычайным ситуациям, что положительно сказывается на расширении рынка.
Анализ европейского рынка
Ожидается, что европейский рынок будет расти, занимая значительную долю в рассматриваемый период. Рынок функционирует в условиях жесткого регулирования и фрагментации, обусловленных различными национальными системами здравоохранения, системами социального медицинского страхования и строгим государственным ценовым контролем. Кроме того, страны зависят от оценок медицинских технологий и установленных государством матриц ценообразования, что побуждает рынок в первую очередь ориентироваться на специализированные административные услуги третьих сторон, оптимизированное использование лекарственных средств, а также сложные рабочие процессы государственно-частного партнерства. Вдобавок, рынок переживает глубокий цифровой сдвиг, который обусловлен региональными инициативами в области медицинских данных, трансграничными сетями электронных рецептов и интеграцией ИИ в системы аудита страховых случаев и поддержки принятия клинических решений.
Рынок управления льготами на лекарственные препараты в Великобритании растет экспоненциально, чему способствует программа цифровой трансформации Национальной службы здравоохранения (NHS), включающая оптимизацию электронной системы выписки рецептов и облачное программное обеспечение для оптимизации назначения лекарств с целью снижения количества ошибок при выписке рецептов. Рынок страны также выигрывает от строгого соответствия рекомендациям Национального института здравоохранения и качества медицинской помощи (NICE), а национальные целевые показатели по замене генерических и биоаналогичных препаратов поддерживают высокую концентрацию внимания на рынке. Согласно правительственным данным, опубликованным в январе 2024 года, приложение NHS за пять лет достигло 33,6 миллионов зарегистрированных пользователей, а количество электронных повторных рецептов увеличилось почти на 45% за год, достигнув в среднем 3,1 миллиона в месяц. Отмечается, что каждый электронный повторный рецепт экономит врачам общей практики около 3 минут, а заказы через приложение, как ожидается, сэкономят 1,85 миллиона часов в 2024 году, что указывает на позитивные перспективы рынка.
Рынок управления льготами на лекарственные препараты во Франции поддерживается все более цифровизированной системой выписки рецептов и возмещения расходов, что улучшает координацию между врачами, аптеками и пациентами. Рынок трансформируется за счет расширения использования генерических и биоаналогичных препаратов, в результате чего фармацевты получают более широкие возможности по замене лекарств, а политика возмещения расходов поощряет использование более дешевых альтернатив. В то же время в стране наблюдается рост использования электронных медицинских карт, цифровых услуг по выписке рецептов и мониторинга лекарственных препаратов на основе данных, что повышает отслеживаемость рецептов и способствует более эффективному управлению лекарственными средствами.
Ключевые игроки рынка управления льготами на лекарственное обеспечение:
- CVS Health (США)
- Оптум Рикс (США)
- Группа Cigna (США)
- Prime Therapeutics (США)
- Navitus Health Solutions (США)
- Judi Health (США)
- CVS Caremark (США)
- Эвернорт (США)
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Компания CVS Health, в лице CVS Caremark, считается ведущим американским поставщиком услуг по управлению льготами на лекарства (PBM), обслуживающим работодателей, профсоюзы и страховые компании. Компания предлагает услуги по управлению формулярами лекарственных средств, клинические программы, согласованные скидки, управление использованием лекарств и решения по снижению стоимости рецептурных препаратов.
- Optum Rx — ещё один крупный игрок в этом секторе, крупная американская компания по управлению льготами на лекарства (PBM), обслуживающая работодателей, плательщиков, системы здравоохранения и государственных клиентов. Компания предоставляет решения в области доступности лекарств, управления специализированными лекарственными препаратами, разработки формуляров, обработки заявок и обеспечения прозрачности.
- Группа компаний Cigna, через Express Scripts и связанные с ней предприятия, предоставляет комплексные решения по управлению фармацевтическими льготами для работодателей и страховых компаний. Услуги компании включают управление формулярами и использованием лекарственных средств, управление специализированными лекарственными препаратами, клиническую поддержку и программы обеспечения доступности лекарств.
- Компания Prime Therapeutics — ведущий игрок в этом секторе, специализирующийся на прозрачности льготного фармацевтического обеспечения, управлении специализированными лекарственными препаратами, доступности цен и клинической экспертизе. Компания также лидирует в области современных технологий, уделяя особое внимание принятию решений, ориентированных на клиента и исключающих конфликт интересов.
- Navitus Health Solutions — это независимая компания по управлению фармацевтическими льготами (PBM), предоставляющая прозрачные решения в области фармацевтического обеспечения работодателям, страховым компаниям и государственным программам. Кроме того, основные услуги компании включают в себя сквозное ценообразование, управление формулярами с наименьшей чистой стоимостью, специализированные аптечные услуги и услуги поддержки клиентов.
Вот список ключевых игроков, работающих на мировом рынке:
На мировом рынке управления льготами на лекарственные препараты (PBM) присутствует небольшое количество крупных компаний, которые занимают значительные позиции в коммерческих, государственных и корпоративных программах. Крупнейшие игроки в этом секторе выделяются благодаря управлению формулярами, возможностям в области специализированных лекарств, моделям ценообразования, клиническим программам, технологиям, аптечным сетям и инициативам по обеспечению прозрачности. В этом контексте компания Optum Rx в марте 2025 года объявила об обновлении моделей оплаты лекарственных препаратов для лучшего отражения роста цен на лекарства и поддержки независимых аптек. Эти изменения направлены на улучшение доступа к лекарствам, их доступности и стабильности работы аптек, что свидетельствует о позитивных перспективах рынка.
Обзор корпоративного рынка:
Последние события
- В июле 2026 года Judi Health переименовала Capital Rx в Judi Rx™, тем самым представив Judi Care&trade для медицинского, стоматологического и офтальмологического страхования и Judi Cloud&trade для лицензирования платформы. Эти изменения последовали за привлечением компанией 400 миллионов долларов США и направлены на объединение ее технологий в сфере здравоохранения и услуг по администрированию льгот.
- В июле 2026 года Evernorth объявила об инвестициях в размере 100 миллионов долларов США до 2028 года в Pharmacy Forward, программу специализированной аптечной помощи на основе искусственного интеллекта, разработанную для улучшения доступа, соблюдения режима лечения и персонализированного ухода за более чем 1 миллионом пациентов Accredo ежегодно.
- Report ID: 4547
- Published Date: Sep 10, 2025
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)

Отчёт, 2026-2035



Авторские права © 2026 Research Nester. Все права защищены.
