Обзор рынка EPC-проектов в нефтегазовой отрасли:
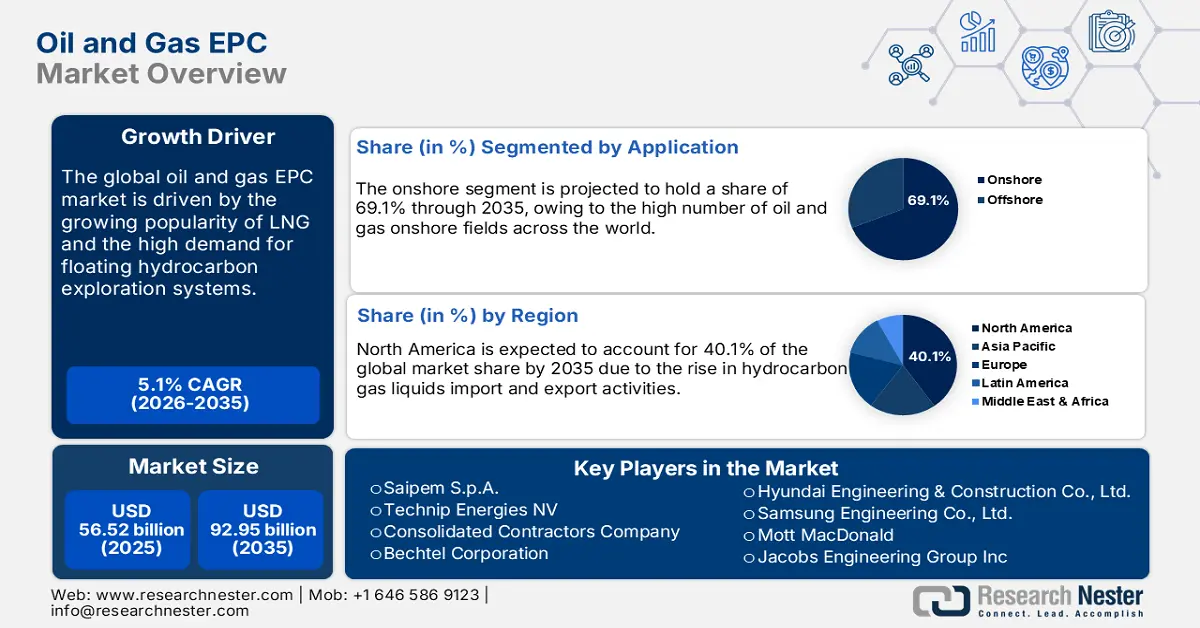
Объем рынка EPC-проектов в нефтегазовой отрасли в 2026 году оценивался в 59,11 млрд долларов США и, согласно прогнозам, достигнет 100,02 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 5,4% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли EPC-проектов в нефтегазовой отрасли оценивался в 62,3 млрд долларов США.
Глобальный рост промышленной и городской активности стимулирует развитие большинства секторов, таких как автомобилестроение, обрабатывающая промышленность, авиация и строительство. Значительный рост проектов развития инфраструктуры подпитывает спрос на энергию. Для удовлетворения энергетических потребностей наблюдается бум разведки нефти и газа, что напрямую ведет к развитию в области проектирования, закупок и строительства (EPC). Например, согласно исследованию Global Infrastructure Outlook, прогнозируется, что инвестиции в инфраструктуру при текущих потребностях увеличатся с 2,9 трлн долларов США в 2024 году до 3,6 трлн долларов США к 2037 году.
По прогнозам, в течение прогнозируемого периода темпы разведки углеводородов значительно возрастут, что создаст выгодную среду для компаний, занимающихся проектированием, закупками и строительством (EPC). Большая часть разведочных работ проводится в океанах. Согласно исследованию Global Energy Monitor, новые морские месторождения, как ожидается, будут содержать около 8 миллиардов баррелей нефтяного эквивалента (bboe). Почти 85% новых месторождений расположены на десяти морских участках, из которых два крупнейших — Нокхата и Мопане, в Кувейте и Намибии соответственно. Кроме того, анализ Международного энергетического агентства (МЭА) показывает, что в 2025 году спрос на нефть, как ожидается, превысит 1 млн баррелей в сутки, по сравнению с 830 тыс. баррелей в сутки в предыдущем году. Азиатско-Тихоокеанский регион лидирует по спросу на нефть, на него приходится 60% прироста.
Ключ Проектирование, закупки и строительство (EPC) в нефтегазовой отрасли. Сводка рыночной аналитики:
Региональные особенности:
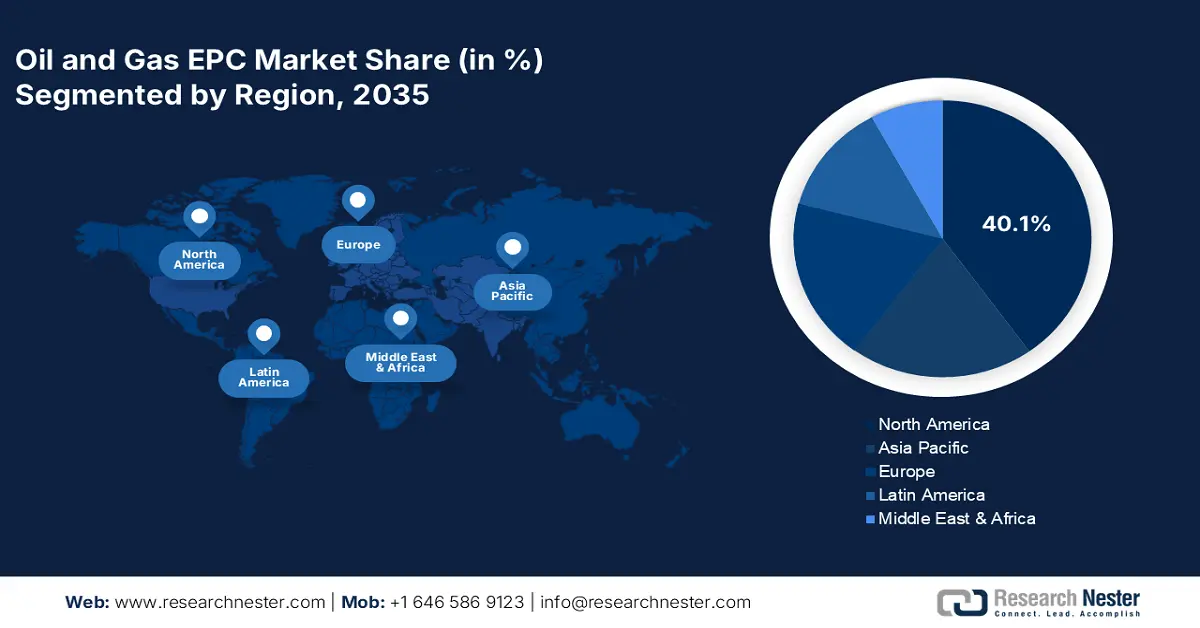
- Северная Америка лидирует на рынке EPC-проектов в нефтегазовой отрасли с долей 40,1%, чему способствуют благоприятная государственная политика в отношении разведки углеводородов и рост морской буровой деятельности, обеспечивающие устойчивый рост до 2036 года.
- Прогнозируется, что рынок EPC-проектов в нефтегазовой отрасли Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами к 2036 году, чему способствуют бум проектов развития инфраструктуры и растущий спрос на энергию.
Анализ сегмента:
- Прогнозируется значительный рост сегмента строительства к 2036 году, обусловленный ростом мирового спроса на энергию и инвестициями в строительство объектов нефтегазовой отрасли.
- Ожидается, что к 2036 году сегмент наземных работ займет 69,1% рынка, чему способствуют растущие инвестиции в разведку нефти и газа на суше и благоприятная государственная политика.
Основные тенденции роста:
- Рост торговли СПГ
- Рост производства и коммерциализации нефтехимической продукции
Основные проблемы:
- Высокоинвестиционный бизнес
- Сбои в цепочке поставок создают проблемы для финансовой структуры
Ключевые игроки:Saipem S.p.A., Technip Energies NV, Consolidated Contractors Company, Bechtel Corporation и Fluor Corporation.
Глобальный Проектирование, закупки и строительство (EPC) в нефтегазовой отрасли. Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:59,11 млрд долларов США
- Размер рынка в 2027 году:62,3 млрд долларов США
- Прогнозируемый размер рынка:100,02 млрд долларов США к 2036 году
- Прогноз роста:5,4% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Северная Америка (доля 40,1 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Великобритания, Япония, Германия.
- Развивающиеся страны: Китай, Индия, Бразилия, Россия, Мексика.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка EPC-проектов в нефтегазовой отрасли:
Факторы роста
- Рост торговли СПГ: Потребление СПГ, вероятно, будет быстро расти в ближайшие годы благодаря растущей осведомленности о нем и его экономической эффективности по сравнению с другими видами топлива. Эта тенденция будет способствовать дальнейшему развитию инженерно-технического, закупочного и строительного секторов, предоставляя участникам рынка возможности для получения высокой прибыли. Саммит FSRU 2024 подчеркивает, что в 2022 году мировой импорт СПГ составил 389,2 млн тонн, по сравнению с 16,9 млн тонн в 2021 году. Тенденция к использованию низкоуглеродной энергетики также поддерживает спрос на СПГ. Непрерывный рост торговли СПГ, вероятно, обеспечит компаниям, занимающимся проектированием, закупками и строительством (EPC), двузначный процентный рост выручки в обозримом будущем.
Мировая индустрия СПГ в 2023 году | |||||
Импортировано | Импортные рынки | Страны-экспортеры | Общая мощность регазификации | Общая мощность сжижения | Спотовая и краткосрочная торговля |
401 МТ | 48 | 20 | 1143 млн тонн в год | 481 млн тонн в год | 39% |
Источник: GIIGNL
- Рост производства и коммерциализации нефтехимической продукции: ожидается, что быстрое расширение нефтехимического сектора будет стимулировать деятельность в сфере EPC (проектирование, закупка и строительство), предлагая выгодные возможности для участников рынка. В нефтехимической отрасли наблюдается развитие новых предприятий и модернизация новых проектов. Эти новые проекты «с нуля» и модернизация еще больше способствуют активному участию EPC-компаний в проектировании, закупке материалов и строительстве. Исследование МЭА показывает, что Китай лидирует по мощности нефтехимической отрасли, за ним следуют другие азиатские страны и Северная Америка. В 2023 году мощность нефтехимической отрасли в Китае составила 8,9 млн тонн в год, а в Северной Америке — 3,0 млн тонн в год. Растущий спрос на сырье, получаемое из нефти, поддерживает общий рост рынка EPC в нефтегазовой отрасли.
Проблемы
- Высокоинвестиционный бизнес: Проектирование, закупка и строительство (EPC) в нефтегазовой отрасли — капиталоемкий бизнес, что делает выход на новые рынки довольно сложным. Высокие требования к капиталовложениям являются препятствием для малых компаний, мешая им получать доступ к новейшим разработкам рынка EPC и возможностям заработка в нефтегазовой отрасли. Длительный период окупаемости и низкая доходность отпугивают некоторых инвесторов, что приводит к низкому объему сделок. Однако ожидается, что растущий спрос на энергию и увеличение потребления нефти и газа будут способствовать развитию прибыльного сектора EPC в ближайшие годы.
- Сбои в цепочке поставок создают проблемы для финансовой структуры: колебания цен на сырье и объемов поставок приводят к задержкам проектов на более длительные периоды. Рост стоимости стали для судостроения затрудняет строительство новых объектов и приводит к необходимости заключения соглашений о разделении рисков с поставщиками в моделях закупок. Учитывая эти колебания, участники рынка EPC в нефтегазовой отрасли ведут переговоры и вносят изменения в финансовые модели. Стратегические инвестиции и финансовые потоки в условиях сбоев в цепочке поставок, как ожидается, помогут компаниям EPC в нефтегазовой отрасли сохранить свои позиции на глобальном рынке.
Размер и прогноз рынка EPC-проектов в нефтегазовой отрасли:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
5,4% |
|
Базовый размер рынка (2026 год) |
59,11 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
100,02 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка EPC-проектов в нефтегазовой отрасли:
Виды услуг (проектирование, закупки, строительство, изготовление)
Ожидается, что к 2036 году строительный сегмент будет доминировать на рынке EPC-проектов в нефтегазовой отрасли, занимая более 55,1% его доли. Непрерывный рост мирового спроса на энергию стимулирует продажи нефти и газа. Для удовлетворения этих потребностей в энергии набирает обороты разведочная деятельность, что, в свою очередь, приводит к инвестициям в строительство нефтегазовых объектов. Интеграция цифровых технологий в проектирование и анализ повышает возможности строительной отрасли. Кроме того, для расширения поставок нефти и газа многие страны инвестируют в диверсификацию маршрутов, что увеличивает потребность в строительстве современных и передовых нефтегазопроводов.
Применение (на суше, на море)
Ожидается, что к 2036 году сегмент наземных проектов займет более 69,1% рынка EPC-проектов в нефтегазовой отрасли. Наличие достаточных запасов углеводородов на суше приводит к росту инвестиций в EPC-проекты по всему миру. Увеличение объемов разведочных работ повышает потребность в инженерно-технических, закупочных и строительных услугах для нефтегазовых предприятий. По оценкам Research Nester, почти 70% мировой разведочной деятельности в нефтегазовой отрасли осуществляется на суше. Поддерживающая государственная политика и стимулы также способствуют расширению наземной разведки нефти и газа.
Наш углубленный анализ мирового рынка EPC-проектов в нефтегазовой отрасли включает следующие сегменты:
Тип услуги |
|
Тип |
|
Приложение |
|
Конечное использование |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка EPC-проектов в нефтегазовой отрасли:
Прогноз рынка Северной Америки
По оценкам, к 2036 году доля рынка EPC-проектов в нефтегазовой отрасли Северной Америки превысит 40,1%. Благоприятная государственная политика в отношении разведки углеводородов открывает высокодоходные возможности для EPC-компаний. Необходимость модернизации существующих нефтегазовых объектов также стимулирует спрос на услуги EPC. Рост объемов бурения и разведочных работ на шельфе также подчеркивает привлекательность региона для EPC-компаний в нефтегазовой отрасли. Рост государственно-частных инвестиций и трансграничных партнерств будет способствовать дальнейшему росту общего рынка EPC-проектов в нефтегазовой отрасли в ближайшие годы.
Ожидается, что стремительный рост импорта и экспорта сжиженных углеводородных газов будет стимулировать спрос на услуги EPC в США . Технологический прогресс и сильное присутствие ведущих производителей нефти и газа укрепляют позиции рынка EPC в нефтегазовой отрасли США на мировой арене. Согласно исследованию Управления энергетической информации США (EIA), экспорт сжиженных углеводородных газов в 2022 году составил 2,4 млн баррелей в сутки, по сравнению с 70 000 баррелей в сутки в 2007 году. В федеральном шельфе Мексиканского залива на нефть и природный газ приходилось 15% от общего объема добычи сырой нефти в 2022 году. Передовые строительные технологии и эффективность разведки способствуют внедрению плавучих платформ в стране.
Канада является одним из крупнейших производителей углеводородов благодаря обилию нефтеносных песков и шельфовых запасов. Рост разведки нефти и газа на шельфе, вероятно, увеличит спрос на услуги EPC в ближайшие годы. Исследование Канадской ассоциации производителей нефти (CAPP) прогнозирует, что на шельфовую разведку страны приходится почти 4% от общего объема добычи нефти. При этом одними из ведущих шельфовых районов являются Уайт-Роуз, Ньюфаундленд и Лабрадор, Хиберния, Терра-Нова и Хеброн. Кроме того, по данным EIA, в 2022 году Канада экспортировала 97% сжиженного углеводородного газа в США. В целом, расширение торговли нефтью и газом в ближайшие годы откроет выгодные возможности для компаний, предоставляющих услуги EPC.
Статистика рынка Азиатско-Тихоокеанского региона
Прогнозируется, что рынок EPC-проектов в нефтегазовой отрасли Азиатско-Тихоокеанского региона будет расти самыми быстрыми темпами в период с 2025 по 2036 год. Бум в реализации инфраструктурных проектов, рост числа промышленных предприятий и быстрая урбанизация увеличивают спрос на энергию в регионе. Этот спрос на энергию, удовлетворяемый нефтегазовым сектором, повышает спрос на услуги EPC. Растущий спрос на СПГ стимулирует развитие инфраструктуры в странах Азии и открывает прибыльные возможности для компаний, занимающихся EPC-проектами в нефтегазовой отрасли. Ожидается, что Китай, Индия, Южная Корея и Япония будут лидировать на рынке EPC-проектов в нефтегазовой отрасли Азиатско-Тихоокеанского региона в ближайшие годы.
Китай является одним из ведущих мировых производителей энергии, что подпитывает высокий спрос на нефть и газ, а следовательно, и на услуги EPC (проектирование, закупка и строительство). Бурное промышленное и урбанистическое развитие побуждает правительство инвестировать в добычу углеводородов. Огромное население страны также укрепляет ее позиции как крупного потребителя нефти и газа. Например, в отчете EIA отмечается, что в 2023 году на внутреннее производство природного газа в Китае приходилось 58% от общего объема поставок, а потребление составило 2,66 миллиарда кубических футов в сутки.
Благоприятная государственная политика и значительный объем прямых иностранных инвестиций подчеркивают позитивный экономический рост Индии . Этот рост напрямую отражает высокое потребление энергии в стране. Инвестиции в разведку углеводородов призваны удовлетворить растущий спрос на энергию и увеличить потребность в современных услугах EPC (проектирование, закупка и строительство). Анализ, проведенный Главным управлением по углеводородам (DGH), показывает, что в 2023-2024 финансовом году восточный шельф страны обеспечил 1,46 млн тонн от общего объема добычи нефти. Трансграничное сотрудничество и стратегическое партнерство с высокотехнологичными компаниями, вероятно, обеспечат улучшенные услуги EPC для нефтегазовых предприятий.
Ключевые игроки рынка EPC в нефтегазовой отрасли:
- Saipem SpA
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Технип Энергис НВ
- Объединенная подрядчикская компания
- Корпорация Бехтель
- Корпорация Флур
- Макдермотт Интернешнл
- Петрофак
- Вуд Плк
- KBR, Inc.
- НПЦ
- Лампрелл
- SNC-Lavalin Group Inc.
- Уорли
- Aker Solutions
- Компания Hyundai Engineering & Construction Co., Ltd.
- Samsung Engineering Co., Ltd.
- Мотт Макдональд
- Компания Jacobs Engineering Group Inc.
Ведущие компании нефтегазовой отрасли, работающие по схеме «под ключ» (EPC), активно инвестируют в инновационные технологии, такие как искусственный интеллект, машинное обучение, цифровые двойники и анализ данных, чтобы расширить свои возможности в планировании и реализации проектов. Этот шаг помогает им удерживать доминирующее положение на глобальном уровне. Гиганты отрасли также используют стратегии партнерства и сотрудничества для обеспечения стабильных поставок сырья и расширения клиентской базы. Трансграничные инвестиции приносят компаниям EPC значительную прибыль благодаря благоприятной политике и высокой рентабельности инвестиций.
В число ключевых игроков на рынке EPC-проектов в нефтегазовой отрасли входят:
Последние события
- В апреле 2025 года компания Saipem S.p.A. получила новые контракты на морские работы на сумму около 720 миллионов долларов США на Ближнем Востоке и в Гайане. Предполагается, что компания будет выполнять операции с использованием различных строительных и вспомогательных судов, включая Saipem FDS2.
- В мае 2023 года компания Technip Energies NV сообщила о заключении партнерского соглашения с компанией Consolidated Contractors Company (CCC) по контракту на проектирование, закупку, строительство и ввод в эксплуатацию (EPCC). Это совместное предприятие будет работать над контрактом QatarEnergy на строительство наземных объектов проекта North Field South (NFS).
- Report ID: 7524
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
