Прогноз развития рынка микрокредитования:
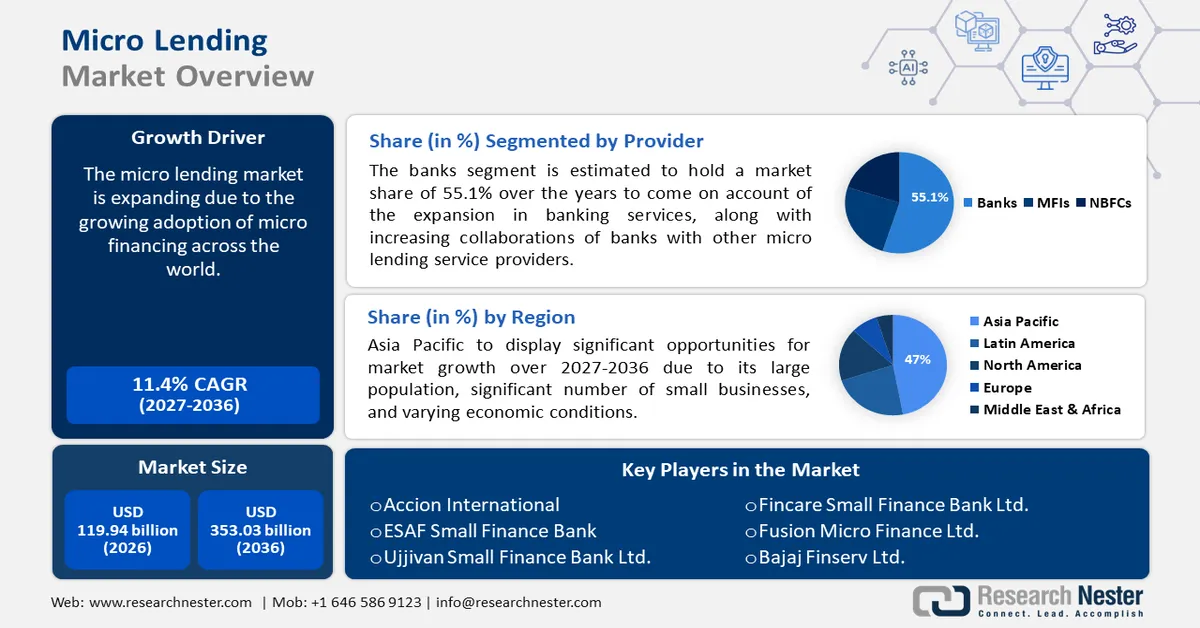
Объем рынка микрокредитования в 2026 году оценивался в 119,94 млрд долларов США и, согласно прогнозам, достигнет 353,03 млрд долларов США к концу 2036 года, демонстрируя среднегодовой темп роста около 11,4% в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли микрокредитования оценивался в 133,61 млрд долларов США.
За последние два десятилетия глобальная индустрия микрофинансирования стремительно развивалась, стремительно завоевывая международный финансовый сектор. Наблюдается растущая популярность микрофинансирования, поскольку многие самозанятые лица и микропредприятия в развивающихся регионах ищут финансовые услуги, включая микрозаймы, микрокредиты, микрострахование и денежные переводы. Например, BRAC является одним из партнеров-учредителей первого Индекса микрофинансирования 60 Decibels. Отчет BRAC Liberia Microfinance Company Ltd (BLMCL), опубликованный в 2022 году, показал сравнительную социальную эффективность 72 микрофинансовых учреждений (МФИ), основанную исключительно на отзывах почти 18 000 клиентов. В совокупности эти МФИ обслуживают более 25 миллионов клиентов в 41 стране, что составляет более 15% всех клиентов микрофинансовых организаций в мире. Кроме того, технологические достижения, такие как мобильный банкинг и цифровые платформы кредитования , также сыграли значительную роль, сделав финансовые услуги более доступными и эффективными.
Ключ Микрокредитование Сводка рыночной аналитики:
Региональные особенности:
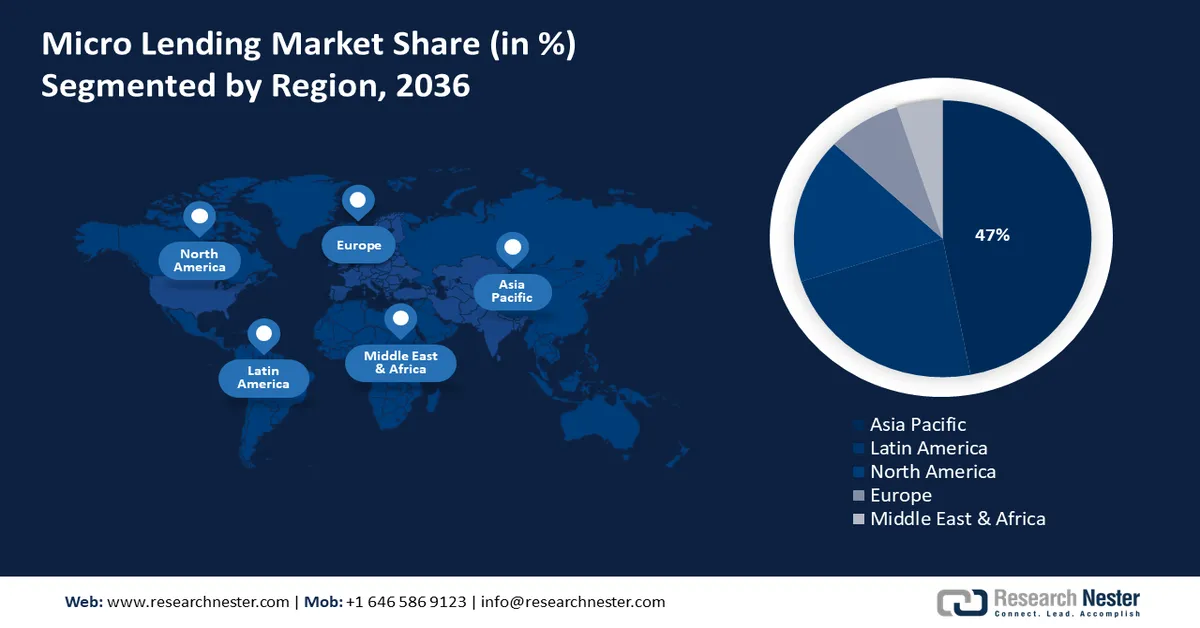
- Рынок микрокредитования в Азиатско-Тихоокеанском регионе к 2036 году будет занимать около 47% рынка, что обусловлено большим населением, значительным количеством малых предприятий и различными экономическими условиями.
- Рынок Латинской Америки продемонстрирует значительный рост в течение прогнозируемого периода, чему будет способствовать заметный рост альтернативного финансирования, банковского дела и цифровых платежей.
Анализ сегмента:
- Ожидается, что к 2036 году доля банковского сегмента на рынке микрокредитования составит 55,10%, что обусловлено расширением банковских услуг и увеличением сотрудничества с поставщиками микрокредитов.
Ключевые тенденции роста:
- Процветающая сельскохозяйственная отрасль
- Растущее расширение прав и возможностей женщин и повышение их самостоятельности
Основные проблемы:
- Высокая стоимость администрирования кредитов
- Чрезмерный кредитный риск
Ключевые игроки:Accion International, ESAF Small Finance Bank, Ujjivan Small Finance Bank Ltd., Fincare Small Finance Bank Ltd., Fusion Micro Finance Ltd., Bajaj Finserv Ltd., Bandhan Bank Ltd., Bluevine Capital Inc., Equitas Small Finance Bank Ltd., ICICI Bank Ltd.
Глобальный Микрокредитование Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:119,94 млрд долларов США
- Размер рынка в 2027 году:133,61 млрд долларов США
- Прогнозируемый размер рынка:353,03 млрд долларов США к 2036 году
- Прогноз роста:Средний темп роста 11,4% (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 47 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: США, Китай, Индия, Великобритания, Германия.
- Развивающиеся страны: Китай, Индия, Япония, Южная Корея, Индонезия.
Last updated on : 31 August, 2026
Факторы роста и проблемы рынка микрокредитования:
Факторы роста
- Процветающая агропромышленность – По мере того как сельское хозяйство становится все более интенсивным и технологически развитым, растет спрос на финансовые услуги. Микрокредитование может предоставлять небольшие займы фермерам и агропредприятиям, помогая им инвестировать в семена, удобрения, оборудование, инфраструктуру и другие ресурсы. Это, в свою очередь, может повысить производительность и устойчивость сельского хозяйства.
Кроме того, многие государственные и негосударственные программы, предоставляющие сельскохозяйственные средства, играют значительную роль в развитии рынка микрокредитования. Например, в 2023 году Фонд сельскохозяйственной инфраструктуры (AIF) при Министерстве сельского хозяйства и благосостояния фермеров (Правительство Индии) заявил, что банки и финансовые учреждения предоставят около 12 миллиардов долларов США в виде кредитов первичным сельскохозяйственным кредитным обществам (PACS), маркетинговым кооперативным обществам, организациям (FPO), группам самопомощи (SHG), фермерам, группам солидарной ответственности (JLG), многоцелевым кооперативным обществам, агропредпринимателям, стартапам, а также проектам государственно-частного партнерства, спонсируемым центральными/государственными или местными органами власти, государственным агентствам, комитетам по рынку сельскохозяйственной продукции, национальным и государственным федерациям кооперативов и федерациям организаций производителей сельскохозяйственной продукции (FPO). Выплаты по этой программе будут производиться в период с 2020-2021 финансового года по 2025-2026 финансовый год, а поддержка в рамках этой программы будет предоставляться с 2020-2021 финансового года по 2032-2033 финансовый год. - Расширение прав и возможностей женщин и повышение их автономии — женщины, получившие больше прав и возможностей, особенно в развивающихся регионах, все чаще обращаются за финансовыми услугами для открытия и развития бизнеса. Многочисленные инициативы в области микрокредитования позволяют женщинам реализовать свой потенциал и самостоятельно принимать финансовые решения, что способствует расширению спроса на микрозаймы. Согласно отчету ООН-Женщины за 2022 год, законы и нормативные акты, полностью поддерживающие экономическое расширение прав и возможностей 1,6 миллиарда женщин и девочек, были приняты в 44 странах.
- Стремительное внедрение передовых технологий, таких как искусственный интеллект (ИИ) и машинное обучение (МО) , — инструменты ИИ анализируют данные о клиентах, предоставляя информацию о потребностях и предпочтениях заемщиков, что позволяет кредиторам более эффективно взаимодействовать с клиентами и повышать их удовлетворенность. Кроме того, автоматизация рутинных задач, таких как обработка заявок, проверка документов и обслуживание клиентов, повышает операционную эффективность и снижает затраты для кредиторов.
Проблемы
- Высокие затраты на администрирование кредитов – Высокие затраты на администрирование кредитов могут стать существенным препятствием для роста рынка. Микрокредитование обычно предполагает небольшие суммы кредитов и большое количество транзакций, что может привести к непропорционально высоким административным издержкам по отношению к размеру кредита. Это может включать расходы, связанные с обработкой кредита, оценкой кредитоспособности, взысканием задолженности и обслуживанием клиентов.
- Чрезмерный кредитный риск – микрокредитование часто предполагает работу с заемщиками с ограниченной кредитной историей или финансовой стабильностью, что увеличивает вероятность неплатежей. Высокий уровень неплатежей может подорвать прибыльность и общую устойчивость кредитора.
Размер и прогноз рынка микрокредитования:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
11,4% |
|
Базовый размер рынка (2026 год) |
119,94 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
353,03 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка микрокредитования:
Анализ сегмента поставщиков услуг
Вероятно, к 2036 году банковский сегмент будет доминировать на рынке микрокредитования, занимая более 55,1% его доли, благодаря расширению банковских услуг и усилению сотрудничества банков с другими поставщиками услуг микрокредитования. Например, в 2022 году Азиатский банк развития (АБР) и HSBC India (HSBC) договорились о разработке программы частичного гарантирования на сумму 100 миллионов долларов США для обслуживания более 400 000 микрозаемщиков, в основном микропредприятий, принадлежащих женщинам, по всей Индии. Кроме того, расширяющиеся банки могут использовать свои обширные данные и сложные системы управления рисками для более эффективной оценки и снижения рисков, связанных с микрокредитованием. Это повышает общую устойчивость и надежность программ микрокредитования.
Кроме того, ожидается, что глобальный спрос на P2P-кредитование — разновидность краудсорсинга, при которой кредиты привлекаются и погашаются с процентами — будет способствовать расширению сегмента микрофинансовых учреждений (МФИ). Спрос на P2P-кредитование растет со стороны малых и средних предприятий, а также в различных отраслях, включая недвижимость и студенческие кредиты.
Анализ сегментов конечных пользователей
Ожидается, что сегмент микро-, малых и средних предприятий на рынке микрокредитования принесет значительный доход в ближайшие годы. Расширение этого сегмента обусловлено ростом числа МСП, имеющих крайне ограниченный доступ к кредитным средствам, депозитам и другим формам финансовой помощи. В частности, в 2021 году прогнозировалось более 330 миллионов МСП по всему миру. Малые и средние предприятия (МСП) привлекают все больше внимания как жизнеспособная альтернатива микрокредитованию в борьбе с бедностью. Эти фирмы часто нуждаются в более легком доступе к капиталу, поэтому микрокредитование играет важную роль в их финансировании, помогая этим предприятиям создаваться, расти и процветать. В развивающихся странах и странах с переходной экономикой микрофинансирование рассматривается как важный инструмент для расширения малого бизнеса, поскольку оно способствует созданию новых бизнес-моделей и помогает в построении экономической инфраструктуры. Например, микрокредитные организации предоставляют небольшие суммы денег, обычно от 4000 до 48 000 долларов США, владельцам бизнеса, которые не могут получить оборотный капитал с помощью кредитных карт или других традиционных финансовых учреждений.
Однако доля индивидуальных предпринимателей и частных лиц также значительно вырастет в течение прогнозируемого периода. Микрокредитование может помочь индивидуальным предпринимателям в получении прибыльных возможностей и в запуске новых проектов.
Наш углубленный анализ мирового рынка включает следующие сегменты:
Поставщик |
|
Конечные пользователи |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Региональный анализ рынка микрокредитования:
Анализ рынка Азиатско-Тихоокеанского региона
По прогнозам, к 2036 году микрокредитование в Азиатско-Тихоокеанском регионе будет занимать доминирующую долю рынка, составляющую 47%. Благодаря большому населению, значительному количеству малых предприятий и различным экономическим условиям, регион обладает существенным рынком микрокредитования. По данным Фонда народонаселения ООН, в Азиатско-Тихоокеанском регионе проживает 60% населения мира, включая такие густонаселенные страны, как Китай и Индия.
В Индии различные правительственные инициативы и программы, такие как Pradhan Mantri MUDRA Yojana (PMMY) и Ajeevika Microfinance Yojana (AMY), поддерживают финансовую основу для расширения деятельности в сфере микрокредитования. Например, по данным Министерства финансов, в 2023 году в рамках программы Pradhan Mantri MUDRA Yojana (PMMY) было выдано кредитов на сумму 3,2 миллиарда долларов США, и более 470 миллионов малых и начинающих предпринимателей получили выгоду от этой программы.
Кроме того, существует значительный потенциал для микрокредитования, ориентированного на сельский и сельскохозяйственный секторы, предоставляющего займы на сельскохозяйственную деятельность и проекты развития сельских районов в стране.
Рынок микрокредитования в Китае регулируется несколькими государственными органами, включая Комиссию по регулированию банковской и страховой деятельности Китая (CBIRC) и Народный банк Китая (PBOC). Нормативно-правовая база постоянно развивается для снижения рисков и обеспечения финансовой стабильности.
Анализ рынка Латинской Америки
Ожидается, что регион Латинской Америки продемонстрирует значительный рост до 2036 года благодаря увеличению числа финтех-компаний, характеризующемуся заметным ростом альтернативных финансовых услуг, банковского дела и цифровых платежей. Например, в 2022 году в Латинской Америке было зарегистрировано более 1200 финтех-компаний, что на 46% больше, чем годом ранее. Финансово-технологические решения получили широкое распространение в регионе, что, как ожидается, поможет удовлетворить потребности сельского рынка различными способами, включая финансовую доступность и упрощение доступа к кредитам. Финансовые технологии, или FinTech, произвели революцию в традиционном процессе кредитования, сделав кредиты более доступными и предоставив клиентам микрокредитования лучший доступ к капиталу.
В Бразилии существует значительная потребность в микрокредитах из-за большого количества малых предприятий, низкого уровня доходов населения и недостаточно обеспеченных финансовыми услугами слоев населения. Многие местные банки предлагают продукты микрокредитования, часто через специализированные отделы или в партнерстве с микрофинансовыми организациями. Такие банки, как Banco do Brasil и Banco Itaú Unibanco SA, имеют программы микрокредитования, ориентированные на малые предприятия и заемщиков с низким уровнем дохода.
Помимо стимулирования экономического роста, самозанятости и расширения финансовых возможностей, индустрия микрофинансирования в Мексике претерпела колоссальные преобразования и эволюцию. Она также помогла женщинам занять более активные позиции в принятии решений и значительно расширила их возможности по выходу из бедности и сохранению привычного образа жизни.
Участники рынка микрокредитования:
- Bajaj Finserv Ltd.
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Аксьон Интернешнл
- ESAF Малый финансовый банк
- Ujjivan Small Finance Bank Ltd.
- Fincare Small Finance Bank Ltd.
- Fusion Micro Finance Ltd.
- Bajaj Finserv Ltd.
- Bandhan Bank Ltd.
- Bluevine Capital Inc.
- Equitas Small Finance Bank Ltd.
- ICICI Bank Ltd.
- Fusion MicroFinance
Многочисленные крупные компании на рынке микрокредитования запускают ряд тактических проектов для увеличения своей доли рынка и укрепления позиций в отрасли. Прогнозируется, что пять ведущих компаний будут контролировать большую часть рынка, принимая взвешенные риски, расширяясь, заключая соглашения и участвуя в совместных предприятиях.
Последние события
- В октябре 2023 года индийская небанковская финансовая компания Bajaj Finserv Ltd. объявила о запуске микрофинансирования под залог тракторов и коммерческого транспорта, что позволило ей войти в тройку лидеров в своей отрасли.
- В мае 2024 года компания Fusion MicroFinance объявила о том, что в настоящее время ищет финансирование от Корпорации международного развития финансирования США (DFC) для поддержки расширения своего кредитного портфеля и бизнес-операций.
- Report ID: 6295
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
