Перспективы рынка систем хранения водородной энергии:
Объем рынка систем хранения водородной энергии в 2026 году оценивался в 20,95 млрд долларов США и, согласно прогнозам, превысит 40,45 млрд долларов США к концу 2036 года, увеличиваясь более чем на 6,8% в год в течение прогнозируемого периода, то есть с 2027 по 2036 год. В 2027 году объем отрасли хранения водородной энергии оценивался в 22,37 млрд долларов США.
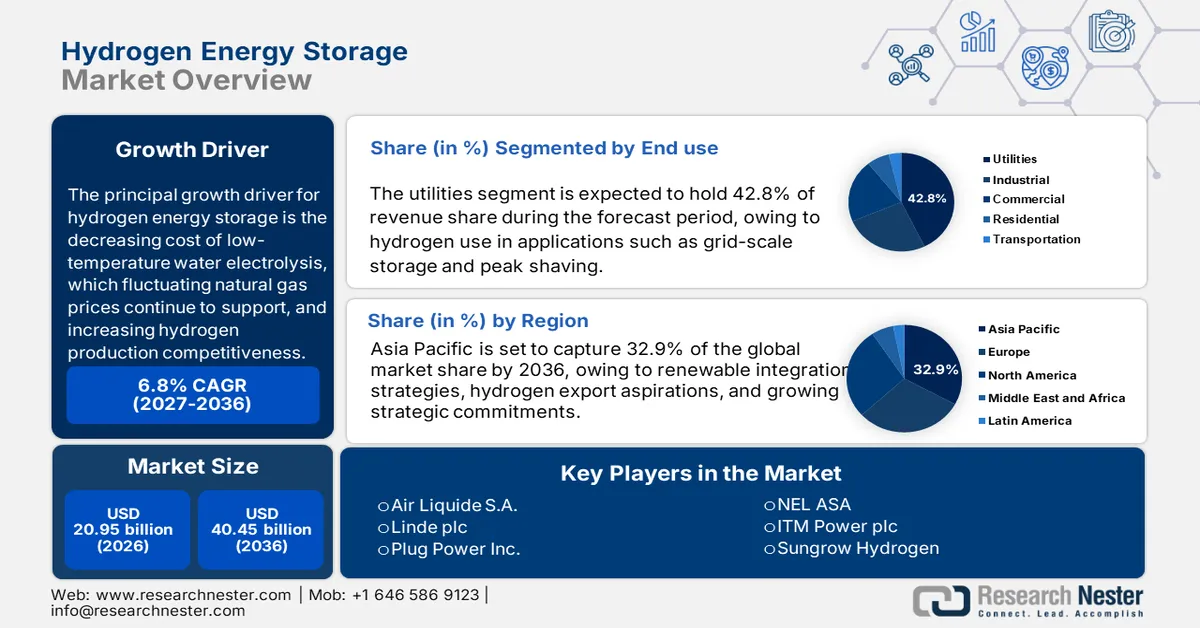
Главным фактором роста в сфере хранения водородной энергии является снижение стоимости низкотемпературного электролиза воды, которое, пока сохраняются колебания цен на природный газ, поддерживается на этом уровне, наряду с повышением конкурентоспособности производства водорода. Национальная лаборатория возобновляемой энергии (NREL) оценивает потенциал использования водорода в США в 106 млн тонн в год, что в десять раз превышает существующий годовой объем рынка, с учетом роста городских нагрузок и спроса со стороны металлопереработки, биотоплива и метанола. Федеральные бюджеты на НИОКР финансируют исследования в области передовых материалов, главным образом для повышения гравиметрической и объемной емкости хранения за счет использования гидридов металлов, сорбентов и композитов.
В цепочках поставок сырья, такого как углеродистая сталь, алюминий и цветные сплавы, инфраструктура сжатого газа играет важную роль: американские электроэнергетические компании импортируют трубопроводы для сжатого газа или резервуары для хранения. Глобальная картина торговли водородом в сфере хранения включает в себя недостающие элементы (крупномасштабная торговля жидким водородом и сборка модулей хранения на водородных хабах). В июле 2025 года индекс цен производителей (PPI) на производство аккумуляторных батарей составил 205,657. Федеральные исследования и разработки в области водородной энергетики (RDD) охватывали значительную часть геологических аспектов, а передовые системы хранения по-прежнему находятся в стадии RDD с явным целевым моделированием для разработки моделей резервуаров и технологий сжатия материалов в процессе циклической работы.
Ключ Водородные накопители энергии Сводка рыночной аналитики:
Региональные основные моменты:
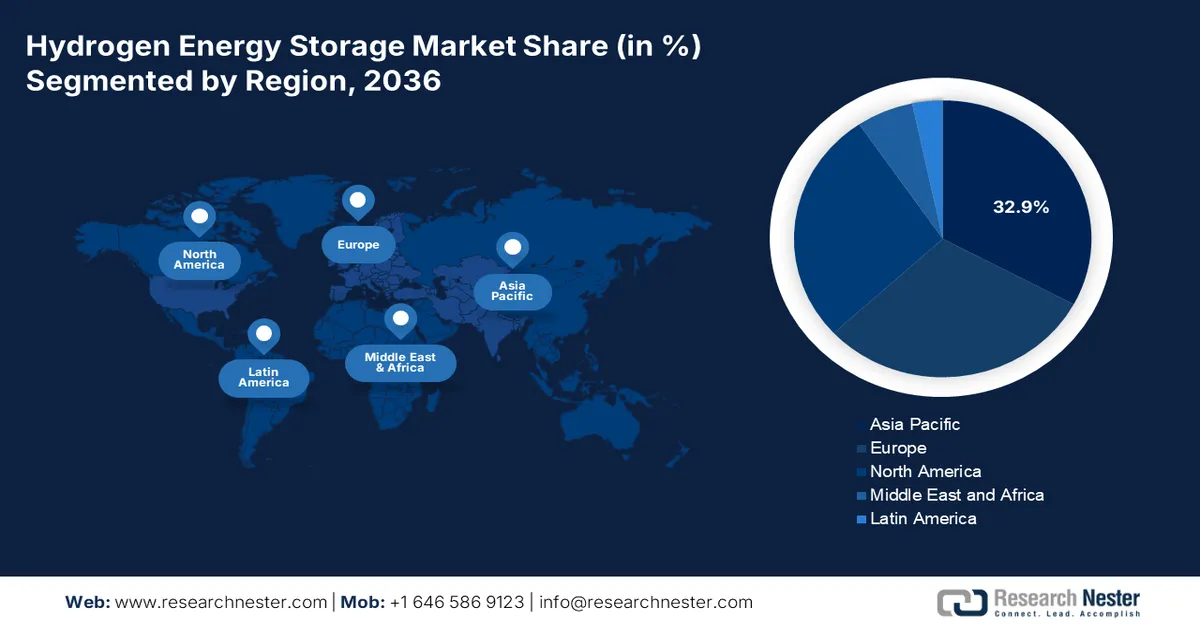
- Прогнозируется, что к 2036 году рынок хранения водородной энергии в Азиатско-Тихоокеанском регионе займет 32,9% рынка благодаря стратегиям интеграции возобновляемых источников энергии, амбициям в области экспорта водорода и растущим стратегическим обязательствам в Японии, Китае, Индии и Южной Корее.
- Ожидается, что к 2036 году Европа займет 30,3% рынка благодаря водородным стратегиям ЕС, целям климатической нейтральности и инвестициям в крупные водородные хабы.
Анализ сегмента:
- Ожидается, что к 2036 году на сегмент коммунальных услуг будет приходиться 42,8% акций, что обусловлено использованием водорода в системах хранения энергии в масштабах энергосистемы, сглаживанием пиковых нагрузок и интеграцией секторов.
- Прогнозируется, что к 2036 году на сегмент стационарной энергетики будет приходиться 38,8% акций, что связано с растущим интересом к надежным системам хранения энергии в энергосистеме и их интеграцией с возобновляемыми источниками энергии.
Основные тенденции роста:
- Цели правительства по декарбонизации
- Растущий спрос на промышленный водород
Основные проблемы:
- Отсутствие стандартизации
- Ограниченные запасы возобновляемого водорода
Ключевые игроки:Linde plc, Plug Power Inc., NEL ASA, Toho Gas Co. Ltd., Hydrogenics (Cummins Inc.), ITM Power plc, Sungrow Hydrogen, Hazer Group Limited, Reliance Industries Limited (RIL), Sime Darby Berhad (подразделение GreenTech), Ballard Power Systems Inc., Iwatani Corporation, Mitsubishi Heavy Industries Ltd., Toshiba Energy Systems & Solutions.
Глобальный Водородные накопители энергии Рынок Прогноз и региональный обзор:
Размер рынка и прогнозы роста:
- Размер рынка в 2026 году:20,95 млрд долларов США
- Размер рынка в 2027 году:22,37 млрд долларов США
- Прогнозируемый размер рынка:40,45 млрд долларов США к 2036 году
- Прогноз роста:6,8% среднегодовой темп роста (2027-2036)
Ключевая региональная динамика:
<ул>- Крупнейший регион: Азиатско-Тихоокеанский регион (доля 32,9 % к 2036 году).
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион.
- Доминирующие страны: Япония, Китай, Германия, США, Южная Корея.
- Развивающиеся страны: Индия, Австралия, Канада, Франция, Нидерланды.
Last updated on : 31 August, 2026
Рынок систем хранения водородной энергии: факторы роста и проблемы
Факторы роста
- Государственные цели по декарбонизации: Во всем мире страны начинают внедрять хранение водорода в качестве стратегии для достижения своих целей по нулевым выбросам. Целью стратегии REPowerEU 2022 года было производство 10 миллионов тонн и импорт 10 миллионов тонн к 2030 году. Ожидается, что к 2050 году около 10% энергетических потребностей ЕС будут удовлетворяться за счет возобновляемого водорода, что значительно сократит углеродный след энергоемких промышленных предприятий и транспортного сектора. Эта поддерживающая политика будет стимулировать дальнейшие инвестиции в новую инфраструктуру хранения водорода в рамках системы чистой энергии и декарбонизации промышленности.
- Растущий спрос на промышленный водород: основной движущей силой инвестиций в хранение водорода является декарбонизация промышленности. Мировой спрос на водород вырос примерно до 97 миллионов тонн в 2023 году и почти до 100 миллионов тонн в 2024 году. Этот спрос обусловлен нефтепереработкой и производством аммиака, а также переходом компаний от «серого» водорода к низкоуглеродному водороду. Решения для хранения обеспечат надежность поставок и наличие энергии для поддержания промышленных операций. Например, в 2023 году производство низкоэмиссионного водорода оставалось ниже 1% от общего объема производимого в мире водорода. Переход потребует масштабных решений для хранения водорода, включая резервуары для сжатого газа, хранилища жидкого водорода и подземные хранилища, учитывая непрерывный характер спроса на энергию в промышленности.
- Развитие водородной мобильности и топливных элементов: По мере роста использования водорода в транспортных средствах на топливных элементах, автобусах, грузовиках, поездах и судах, хранение водорода открывает новые возможности для тех, кто стремится извлечь выгоду из водородного топлива. Водородные заправочные станции нуждаются в эффективных решениях для хранения, способных управлять такими объемами водорода, обеспечивая при этом надежное снабжение топливом. Учитывая энергетический потенциал водорода и быстрое ускорение внедрения водорода в транспортной отрасли, особенно в большегрузном транспорте, возможность предоставления широких возможностей хранения водорода способствует быстрому росту рынка.
Новые тенденции в торговле на рынке
Данные о торговле контейнерами для сжатого или сжиженного газа
Страна | Экспортная стоимость (1000 долларов США) | Количество (кг) |
Катар | 23,855.72 | 4 903 240 |
Бразилия | 23 516,07 | 5 562 420 |
Словацкая Республика | 22 966,97 | 3 327 140 |
Эстония | 22 423,03 | 1 758 110 |
Венгрия | 19,771.49 | 15 746 800 |
Люксембург | 19,054.93 | 15 327 400 |
Вьетнам | 18,891.07 | 4 268 850 |
Дания | 18,056.05 | 2 960 670 |
Норвегия | 16 290,06 | 15 031 700 |
Другие страны Азии, не | 15 298,93 | 2 641 690 |
Источник: WITS
Проблемы
- Отсутствие стандартизации: В секторе хранения водорода отсутствуют общепринятые технические нормы и правила. Отсутствие согласованных правил препятствует трансграничной торговле и передаче технологий, а также невыгодно для инвестиций в инфраструктуру. Несогласованность требований к чистоте для различных применений также является препятствием при логистике. Установление стандартов, которые обеспечат совместимость рынков, имеет важное значение для масштабирования водородной экономики.
- Ограниченные запасы возобновляемого водорода: производство экологически чистого водорода крайне ограничено, особенно если оно осуществляется с использованием возобновляемых источников энергии. По данным ВТО, 96% всего производимого в мире водорода производится из ископаемого топлива (т.е., так называемого «серого» водорода). Кроме того, мощности электролизеров ограничены (общая установленная мощность в 2023 году составляла приблизительно 1,4 ГВт). Этот дефицит ограничит количество низкоуглеродного водорода, доступного для хранения. До тех пор, пока доступный по цене возобновляемый водород не будет широко распространен, возможности хранения чистого водорода будут ограничены.
Размер и прогноз рынка систем хранения водородной энергии:
| Атрибут отчёта | Детали |
|---|---|
|
базовый год |
2026 |
|
Прогнозируемый период |
2027-2036 |
|
среднегодовой темп роста |
6,8% |
|
Базовый размер рынка (2026 год) |
20,95 млрд долларов США |
|
Прогнозируемый размер рынка (2036 год) |
40,45 млрд долларов США |
|
Региональный охват |
|
Сегментация рынка систем хранения водородной энергии:
Анализ сегментов конечного использования
Ожидается, что к 2036 году сегмент коммунальных предприятий продемонстрирует наиболее значительный рост, заняв 42,8% рынка хранения энергии на основе водорода, благодаря использованию водорода в таких областях, как хранение энергии в масштабах энергосистемы, сглаживание пиковых нагрузок и межотраслевая интеграция, поскольку водород используется для сезонного хранения энергии, что необходимо для предприятий, стремящихся к активному внедрению возобновляемых источников энергии. IRENA выделяет аналогичные пилотные и демонстрационные программы, включая водородные газовые турбины и топливные элементы для регенерации электроэнергии. Такие проекты повышают гибкость коммунальных предприятий, что может привести к налоговым льготам.
Анализ сегмента приложений для хранения данных
По прогнозам, к 2036 году сегмент стационарной энергетики займет наибольшую долю рынка водородных систем хранения энергии — 38,8%, — благодаря растущему интересу к применению систем хранения энергии, связанным с повышением устойчивости энергосистемы, интеграцией технологий возобновляемой энергии и, в последнее время, долговременным хранением энергии. Водород может использоваться для балансировки возобновляемых ресурсов, таких как ветер и солнце, которые создают проблемы с нестабильностью. Использование водорода в качестве среды для хранения избыточной электроэнергии и ее последующего извлечения в периоды пикового спроса, являющееся частью цепочки декарбонизации, представляет собой очень важный компонент общего плана декарбонизации. По данным FCHEA, по состоянию на январь 2020 года в США было развернуто около 550 мегаватт (МВт) стационарных топливных элементов, обеспечивающих потребителей чистой, надежной и распределенной электроэнергией по всей стране.
Анализ сегментов форм хранения
Ожидается, что к 2036 году сегмент сжатых газов продемонстрирует наиболее значительный рост, заняв 35,2% рынка хранения водородной энергии, благодаря зрелости технологии, низкой стоимости и применимости как в краткосрочных, так и в долгосрочных приложениях. Современные резервуары высокого давления для сжатого водорода, работающие в условиях высоких нагрузок, набирают популярность и используются как в стационарных системах, так и в транспортных средствах с топливными элементами. Министерство энергетики США (DOE) финансирует разработку резервуаров из углеродного композита типа IV, которые снижают вес системы и повышают ее долговечность. Согласно данным Управления по водородным и топливным технологиям (HFTO), сжатый водород является наиболее распространенной формой хранения водородного топлива, поскольку он очень прост в использовании и не требует обширной инфраструктуры.
Наш углубленный анализ рынка включает следующие сегменты:
Сегмент | Подсегменты |
Форма хранения |
|
Конечное использование |
|
Приложение для хранения |
|

Vishnu Nair
Руководитель глобального бизнес-развитияНастройте этот отчет в соответствии с вашими требованиями — свяжитесь с нашим консультантом для получения персонализированных рекомендаций и вариантов.
Рынок систем хранения водородной энергии — региональный анализ
Анализ рынка Азиатско-Тихоокеанского региона
Ожидается, что к 2036 году доля рынка Азиатско-Тихоокеанского региона достигнет 32,9% благодаря стратегиям интеграции возобновляемых источников энергии, амбициям в области экспорта водорода и растущим стратегическим обязательствам в Японии, Китае, Индии и Южной Корее. К 2036 году хранение сжатого газа по-прежнему будет занимать наибольшую долю, в то время как хранение жидкого водорода немного вырастет, а технологии твердотельного хранения значительно расширятся. Развитие инфраструктуры, включая заправку водородом и разработку резервных систем электропитания, продолжает стимулировать ускоренное внедрение.
Рынок водородных систем хранения энергии в Индии продолжит демонстрировать ускоренный рост с 2027 по 2036 год, поскольку инициативы по производству «зеленого» водорода начинают приносить результаты в рамках Национальной миссии по производству «зеленого» водорода, а использование возобновляемых источников энергии набирает популярность. Национальная миссия по производству «зеленого» водорода была инициирована Индией с бюджетом в 19 744 крор рупий с целью производства 5 миллионов метрических тонн «зеленого» водорода ежегодно. К 2030 году масштабная железнодорожная сеть стремится достичь «нулевого уровня выбросов». Эта программа приведет к ежегодному сокращению выбросов на 60 миллионов тонн. Аналогично, сокращение выбросов на 40 миллионов тонн в год произойдет благодаря масштабной инициативе по внедрению светодиодных ламп.
Ожидается, что к 2030 году объем индийского рынка «зеленого» водорода достигнет 8 миллиардов долларов, а к 2050 году — 340 миллиардов долларов. Аналитический центр правительства Индии, NITI Aayog, оценивает объем рынка электролизеров в 31 миллиард долларов к 2050 году и 5 миллиардов долларов к 2030 году. Учитывая приоритеты правительства в декарбонизации промышленных секторов и обеспечении энергетической безопасности внутреннего рынка стали и аммиака, инвестиции в инфраструктуру производства и хранения водорода увеличат частные инвестиции в индийскую цепочку поставок водорода.
Анализ европейского рынка
Ожидается, что к 2036 году европейский рынок займет 30,3% рынка благодаря комплексным водородным стратегиям ЕС и цели достижения климатической нейтральности к 2050 году. Акцент на инвестициях в крупномасштабные водородные хабы, интеграцию возобновляемых источников энергии и трансграничную инфраструктуру, благоприятная политика, финансирование пилотных проектов и партнерство государственного и частного секторов способствуют внедрению водорода с упором на балансировку сети, сезонное хранение и устойчивый энергетический переход на основе возобновляемых источников энергии.
Германия продолжит оставаться ключевым центром хранения водородной энергии в Европе до 2036 года, во многом благодаря Национальной водородной стратегии и налаживанию партнерских отношений с промышленностью. В 2020 году Россия поставляла 55% природного газа в Германию. Дания, Норвегия, Бельгия и Нидерланды поставляли 40% остаточного потребления природного газа в Германии. Ожидаемый ежедневный экспорт 7,1 миллиарда кубических футов американского СПГ в страны ЕС в 2023 году составил более 14,6 миллиарда долларов США. Около 48% импорта в ЕС приходилось на экспорт.
Анализ рынка Северной Америки
Ожидается, что Северная Америка займет 27,5% рынка благодаря устойчивым инвестициям в инфраструктуру экологически чистого водорода и передовые технологии хранения, а также высокой и растущей потребности в бытовом и промышленном применении водорода, особенно в химической отрасли и в рамках политики декарбонизации. В настоящее время осуществляются значительные инвестиции в инфраструктуру для повышения надежности энергосистемы.
В США Министерство энергетики (DOE) намерено использовать инвестиции в инфраструктуру в размере более 62 миллиардов долларов в рамках двухпартийного Закона об инфраструктуре для широкого спектра водородных хабов и исследований в области хранения водорода, что является значительным преимуществом для инвестиций и потребностей кластеров химической промышленности. Дополнительно будет выделено 1,5 миллиарда долларов на производство экологически чистого водорода и развитие исследований и разработок в области переработки. Агентство по охране окружающей среды США (EPA) разрабатывает свой Стандарт производства чистого водорода (CHPS) и работает над проектом «Водородная доза», который направлен на снижение затрат и глубокую декарбонизацию в отраслях с высоким уровнем выбросов, включая химическую промышленность. Американский химический совет (ACC) подчеркнул, что источники водорода могут обеспечить экологически чистые альтернативы, поддерживающие более чистую переработку химических веществ, а именно аммиака, метанола и этилена.
Ключевые игроки рынка хранения водородной энергии:
- Air Liquide SA
- Обзор компании
- Бизнес-стратегия
- Основные предложения продукции
- Финансовые показатели
- Ключевые показатели эффективности
- Анализ рисков
- Последние разработки
- Региональное присутствие
- SWOT-анализ
- Linde plc
- Plug Power Inc.
- НЕЛЬ АСА
- Toho Gas Co., Ltd.
- Гидрогеникс (Кумминс Инк.)
- ITM Power plc
- Sungrow Hydrogen
- Hazer Group Limited
- Reliance Industries Limited (RIL)
- Симе Дарби Берхад (подразделение GreenTech)
- Ballard Power Systems Inc.
- Корпорация Иватани
- Mitsubishi Heavy Industries Ltd.
- Энергетические системы и решения Toshiba
В настоящее время рынок водородных систем хранения энергии характеризуется сочетанием более устоявшихся энергетических гигантов и технологически подкованных новаторов. Такие компании, как Air Liquide, Linde и Plug Power, являются мировыми игроками с вертикально интегрированными водородными экосистемами в Японии. Четыре игрока — Toho Gas, Iwatani, Mitsubishi Heavy Industries и Toshiba — активно работают как в сфере водородной инфраструктуры, так и в области топливных элементов. Компании из США и Европы сосредоточены на хранении энергии в сетях и транспортных приложениях, в то время как новые игроки из Индии, Австралии и Малайзии также извлекают выгоду из обилия проектов по производству «зеленого» водорода в своих странах. Конкуренция между этими игроками основана на партнерских отношениях, масштабировании электролизеров и государственной поддержке пилотных проектов до 2036 года.
Ниже перечислены некоторые из ключевых игроков, работающих на рынке:
Последние события
- В мае 2024 года компания ITM Power представила NEPTUNE V, электролизер PEM мощностью 5 МВт в контейнере, стоимостью около 4,36 млн фунтов стерлингов. К ноябрю компания заключила контракт на поставку системы мощностью 15 МВт в Германию, а установка мощностью 2 МВт работала в Токио. Кроме того, на электростанции Yara мощностью 24 МВт, работающей на экологически чистом аммиаке, также использовалась технология TRIDENT от ITM. Эти проекты демонстрируют, что рынок набирает обороты: объявленная глобальная мощность электролиза приближается к 520 ГВт, и ожидается, что к 2030 году она обеспечит производство низкоэмиссионного водорода на уровне 49 млн тонн в год. В 2024 году компания Pure Hydrogen Corporation открыла микро-хаб по производству экологически чистого водорода в аэропорту Арчерфилд, Австралия, с производственной мощностью 421 кг/день. Предприятие ориентировано на коммерческие грузовики и дроны и включает модульные масштабируемые блоки для электролизера, хранения и компрессорных систем. Такой подход создает распределенную инфраструктуру и предназначен для экономичной и локальной доступности водорода, что позволит создать экономически эффективную распределенную систему поставок водорода и в конечном итоге воспроизвести ее в транспортных коридорах. Это значительный шаг к «низким капитальным затратам». модели, которые способствуют декарбонизации и прокладывают пути для внедрения «зеленого» водорода в экосистеме логистики и авиации в качестве общеотраслевого приоритета в области декарбонизации.
- Report ID: 3811
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Ознакомьтесь с предварительным обзором ключевых рыночных тенденций и инсайтов
- Ознакомьтесь с примерами таблиц данных и разбивками по сегментам
- Оцените качество наших визуальных представлений данных
- Оцените структуру нашего отчёта и методологию исследования
- Получите представление об анализе конкурентной среды
- Поймите, как представлены региональные прогнозы
- Оцените глубину профилирования компаний и бенчмаркинга
- Предварительный просмотр того, как практические инсайты могут поддержать вашу стратегию
Изучите реальные данные и анализ
Часто задаваемые вопросы (FAQ)


Отчёт, 2027-2036



Авторские права © 2026 Research Nester. Все права защищены.
