Prospettive del mercato Power-to-Gas:
Il mercato del power-to-gas aveva un valore di 52,2 milioni di dollari nel 2026 e si prevede che supererà i 145,57 milioni di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 10,8% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore power-to-gas è stimato a 57,84 milioni di dollari.
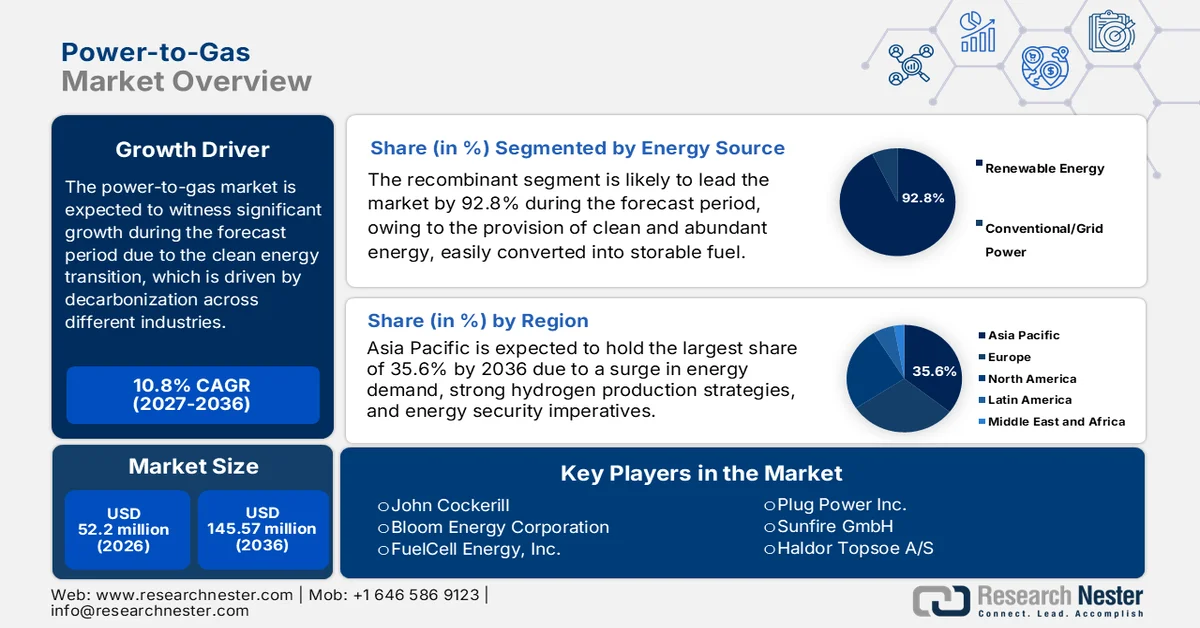
Il mercato internazionale del power-to-gas si sta gradualmente trasformando da tecnologia di nicchia a pilastro centrale della transizione energetica pulita, spinta dall'imperativo di decarbonizzare i settori economici più difficili da decarbonizzare. Questa evoluzione è caratterizzata da un passaggio strategico da progetti pilota a progetti commerciali e integrati. Secondo un rapporto pubblicato dall'AIE nel 2024, la domanda di gas è aumentata del 2,7%, raggiungendo i 115 miliardi di metri cubi. Ciò rappresenta un incremento del 2% tra il 2010 e il 2019 e dell'1% tra il 2019 e il 2023. Inoltre, i mercati in via di sviluppo e le economie emergenti, in particolare in Asia, hanno rappresentato quasi il 40% del gas aggiuntivo nello stesso anno. Pertanto, con l'aumento della domanda di gas naturale, si aprono enormi opportunità di crescita per l'intero mercato globale.
Variazioni annuali della domanda di gas naturale a livello regionale (dal 2000 al 2024)
Regioni | 2000-2010 (EJ) | 2010-2019 (EJ) | 2019-2023 (EJ) | 2024 (EJ) |
Unione europea | 0,23 | -0,13 | -0,65 | 0,02 |
NOI | 0,03 | 0,87 | 0,38 | 0,62 |
Russia | 0,28 | - | 0,51 | 0,80 |
Medio Oriente | 0,67 | 0,60 | 0,47 | 0,45 |
Cina | 0,29 | 0,74 | 0,78 | 0,99 |
Altri paesi in via di sviluppo dell'Asia | 0,46 | 0,18 | 0,06 | 0,50 |
Resto del mondo | 0,84 | 0,44 | 0,03 | 0,50 |
Fonte: Organizzazione dell'AIE
Inoltre, lo sviluppo di progetti su scala gigascale, l'ottimizzazione e la diversificazione tecnologica, l'integrazione verticale della catena del valore, insieme alla modularizzazione e alla standardizzazione, stanno guidando la crescita del mercato in diverse nazioni a livello globale. Per quanto riguarda la diversificazione tecnologica, secondo l'articolo di ottobre 2025 di Energy Conversion and Management: X, la tecnologia delle celle elettrolitiche a ossido solido (SOEC) ha raggiunto densità superiori a 2,87 A/cm2, con potenze di uscita di 1,68 W/cm2 a 650 gradi Celsius, e garantisce un funzionamento di elettrolisi stabilizzato a 1,42 V, mantenendo un'efficienza di quasi il 1005%. Inoltre, le SOEC basate su HCD (High Current Density) hanno mostrato tassi di produzione di idrogeno significativamente elevati, pari a 0,076 g/s con un'efficienza energetica di quasi il 78,2% e il 77,6% di efficienza exergetica, stimolando così l'espansione del mercato a livello internazionale.
Chiave Power-to-Gas Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
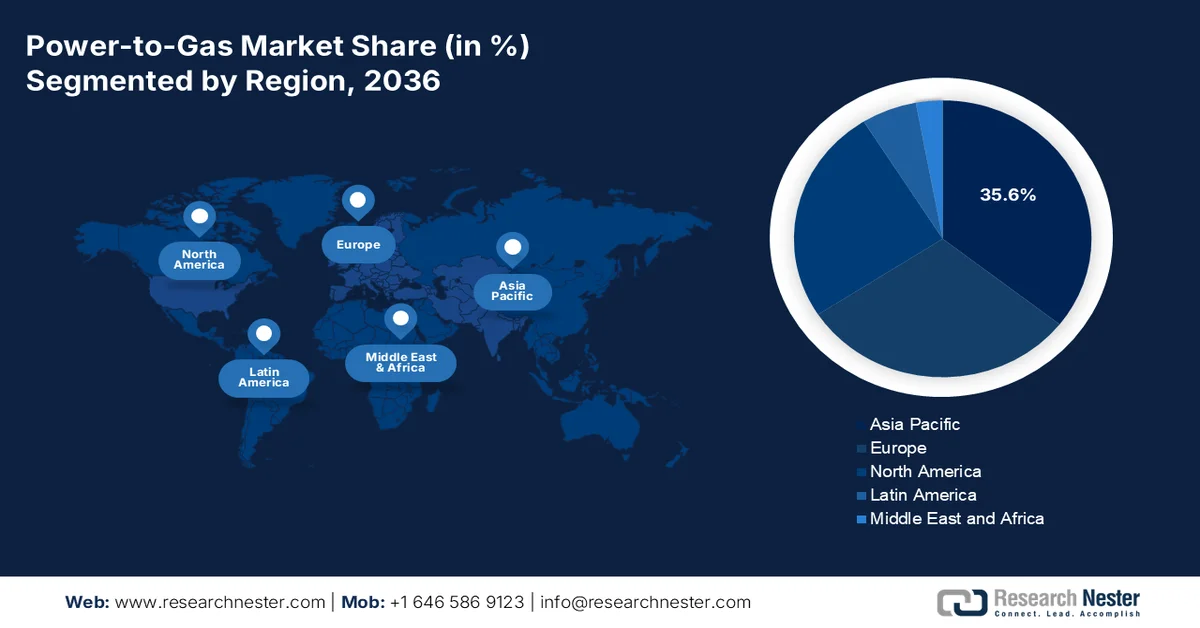
- Entro il 2036, si prevede che il mercato Power-to-Gas (PtG) dell'Asia-Pacifico raggiungerà una quota del 35,6%, grazie alla crescente domanda di energia, a solide strategie per l'idrogeno e all'espansione delle iniziative PtG integrate con le energie rinnovabili.
- Entro il 2036, si prevede che il Nord America sarà la regione a più rapida crescita, accelerata da una rapida transizione dagli impianti PtG su scala pilota a quelli commerciali e da una maggiore enfasi sull'idrogeno verde per la decarbonizzazione industriale.
Approfondimenti sul segmento:
- Entro il 2036, si prevede che il segmento delle energie rinnovabili (solare/eolica) nel mercato power-to-gas deterrà una quota del 92,8%, grazie alla sua capacità di offrire energia abbondante e pulita, facilmente convertibile in un combustibile trasportabile e immagazzinabile, ideale per risolvere il problema dell'intermittenza delle energie rinnovabili.
- Entro il 2036, si prevede che il sottosegmento dell'elettrolisi si assicurerà la seconda quota di mercato più elevata, grazie alla sua capacità di utilizzare l'elettricità rinnovabile per scindere l'acqua in ossigeno e idrogeno e produrre facilmente soluzioni di accumulo energetico e combustibili puliti.
Principali tendenze di crescita:
- Forti approcci nazionali all'idrogeno
- Pressione per la decarbonizzazione industriale
Principali sfide:
- Infrastrutture a valle e intermedie sottosviluppate
- Complessità delle autorizzazioni e incertezza normativa
Attori chiave: Siemens Energy AG (Germania), ITM Power PLC (Regno Unito), Nel ASA (Norvegia), McPhy Energy S.A. (Francia), ThyssenKrupp AG (Germania), Linde PLC (Regno Unito), Air Liquide S.A. (Francia), Mitsubishi Power, Ltd. (Giappone), Toshiba Energy Systems & Solutions Corporation (Giappone), John Cockerill (Belgio), Bloom Energy Corporation (Stati Uniti), FuelCell Energy, Inc. (Stati Uniti), Plug Power Inc. (Stati Uniti), Sunfire GmbH (Germania), Haldor Topsoe A/S (Danimarca), Hitachi Zosen Corporation (Giappone), ENGIE SA (Francia), Hydrogenics Corporation (Canada), MAN Energy Solutions SE (Germania), Green Hydrogen Systems A/S (Danimarca)
Globale Power-to-Gas Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:52,2 milioni di dollari
- Dimensioni del mercato nel 2027:57,84 milioni di dollari
- Dimensioni del mercato previste:145,57 milioni di dollari entro il 2036
- Previsioni di crescita:CAGR del 10,8% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Asia Pacifico (quota del 35,6% entro il 2036)
- Regione in più rapida crescita: Nord America
- Paesi dominanti: Germania, Stati Uniti, Cina, Giappone, Corea del Sud
- Paesi emergenti: India, Australia, Regno Unito, Paesi Bassi, Canada
Last updated on : 31 August, 2026
Mercato Power-to-Gas: fattori di crescita e sfide
Fattori di crescita
- Forte orientamento nazionale verso l'idrogeno: l'esistenza di politiche come il piano europeo REPowerEU, la strategia giapponese per la crescita verde e l'Inflation Reduction Act (IRA) statunitense ha creato una domanda senza precedenti per il mercato power-to-gas a livello globale. Questa domanda tiene conto degli obiettivi di consumo obbligatori, dei sussidi diretti e dei crediti d'imposta per la produzione di idrogeno pulito. Secondo un articolo pubblicato dal Congresso statunitense nell'agosto 2022, l'IRA negli Stati Uniti ha imposto un'imposta minima del 15% sul bilancio rettificato medio annuo, che ha facilmente superato 1 miliardo di dollari in 3 anni. Inoltre, la legge ha anche imposto un'accisa non deducibile dell'1% sul valore di mercato complessivo delle azioni riacquistate, il che sta spingendo positivamente la crescita del mercato.
- Pressione per la decarbonizzazione industriale: l'obiettivo di decarbonizzare significativamente settori industriali come la raffinazione, la siderurgia e la produzione di ammoniaca è la principale fonte di contratti di fornitura affidabili e di una domanda stabile, che crea prospettive ottimistiche per il mercato power-to-gas. Ciò garantisce anche la certezza dei ricavi, essenziale per prendere decisioni di investimento su impianti power-to-gas su larga scala. Secondo un articolo pubblicato dal Dipartimento dell'Energia nel 2025, l'industria rappresenta circa il 30% delle emissioni di anidride carbonica (CO2) legate all'energia primaria negli Stati Uniti, inizialmente attraverso il settore manifatturiero. Inoltre, si prevede che il mercato internazionale per la decarbonizzazione e le tecnologie per l'energia pulita raggiungerà quasi 23 trilioni di dollari entro la fine del 2030, il che sta accelerando rapidamente lo sviluppo del mercato.
- Imperativi di sicurezza energetica: l'approvvigionamento energetico e l'instabilità geopolitica hanno accelerato l'attenzione verso le energie pulite e le fonti nazionali. Questo ha reso la tecnologia Power-to-Gas (PtG) una soluzione strategica per ridurre la dipendenza dal gas naturale importato. Come affermato in un articolo pubblicato dall'Organizzazione IRENA nel 2025, è fondamentale triplicare la capacità di generazione di energia rinnovabile a livello internazionale entro la fine del 2030, raggiungendo gli 11.000 GW nell'ambito dell'obiettivo di 1,5 gradi Celsius fissato da IRENA. In questo contesto, l'energia eolica e solare fotovoltaica (FV) rappresentano quasi il 90% dell'aumento della capacità di energia rinnovabile. Inoltre, gli investimenti annuali nella generazione di energia rinnovabile devono raggiungere i 1.300 miliardi di dollari entro lo stesso anno, rispetto ai 486 miliardi di dollari del 2022, generando così un impatto positivo sul mercato.
Sfide
- Infrastrutture a valle e intermedie sottosviluppate: questo rappresenta un grave ostacolo per il mercato power-to-gas, che continua a soffrire della mancanza di infrastrutture standard per lo stoccaggio e il trasporto dell'idrogeno. Sebbene i gasdotti possano essere riutilizzati in modo efficiente, ciò richiede investimenti adeguati per affrontare problematiche e ammodernare i materiali, come ad esempio la fragilità da idrogeno. Le nuove reti di gasdotti dedicate all'idrogeno, inclusa la visione europea dell'Hydrogen Backbone, sono ancora lontane dalla piena realizzazione. Pertanto, in assenza di queste infrastrutture intermedie, i progetti PtG sono spesso limitati a un modello punto-punto, in cui la produzione deve essere collocata nello stesso luogo del prelievo. Ciò ha limitato in modo critico la scalabilità e la flessibilità del mercato, creando un divario nella crescita e nell'espansione.
- Complessità delle autorizzazioni e incertezza normativa: il mercato opera in un contesto normativo frammentato e spesso immaturo, il che genera incertezza e tende a ritardare le decisioni finali di investimento (FID). A ciò si aggiungono le difficoltà derivanti dalla mancanza di una definizione universalmente accettata e giuridicamente vincolante di idrogeno rinnovabile o verde, soprattutto per quanto riguarda la correlazione temporale. Inoltre, le procedure di autorizzazione per le infrastrutture di gasdotti, la relativa generazione da fonti rinnovabili e gli impianti di elettrolisi su larga scala sono considerate complesse e complesse, coinvolgendo diverse giurisdizioni, rischi di progetto e ingenti spese indirette. Infine, l'attuale struttura del mercato energetico nelle diverse regioni non valorizza adeguatamente i servizi di stoccaggio a lungo termine e di bilanciamento della rete, ostacolando la crescita del mercato.
Dimensioni e previsioni del mercato Power-to-Gas:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
10,8% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
52,2 milioni di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
145,57 milioni di dollari |
|
Ambito regionale |
|
Segmentazione del mercato Power-to-Gas:
Analisi del segmento delle fonti energetiche
Si prevede che il segmento delle energie rinnovabili (solare/eolica), che rappresenta una parte delle fonti energetiche, costituirà la quota maggiore, pari al 92,8%, entro la fine del 2036. La crescita di questo segmento è fortemente trainata dalla sua capacità di offrire energia abbondante e pulita, facilmente convertibile in un combustibile trasportabile e immagazzinabile, ideale per risolvere il problema dell'intermittenza delle fonti rinnovabili. Secondo un rapporto pubblicato dal PIB (Public Information Bureau) del governo indiano nell'agosto 2025, l'India ha prodotto con successo 108.494 GWh di energia solare, superando i 96.459 GWh del Giappone, e si è affermata come il terzo produttore mondiale di energia solare. Inoltre, la capacità produttiva di moduli solari del paese è aumentata da 38 GW a 74 GW tra il 2024 e il 2025, il che indica prospettive ottimistiche per l'intero settore.
Analisi del segmento tecnologico
Il sotto-segmento dell'elettrolisi, parte integrante della tecnologia, dovrebbe detenere la seconda quota di mercato più elevata nel settore power-to-gas durante il periodo di riferimento. La crescita di questo sotto-segmento è fortemente trainata dalla sua capacità di utilizzare l'elettricità rinnovabile per scindere l'acqua in ossigeno e idrogeno e produrre facilmente soluzioni per l'accumulo di energia e combustibili puliti. Questo particolare processo ha portato allo sviluppo dell'idrogeno verde, un componente essenziale per la decarbonizzazione delle industrie che presentano difficoltà di elettrificazione. Sulla base di ciò, l'International Journal of Hydrogen Energy di aprile 2024 ha affermato che la produzione annua di idrogeno ha raggiunto i 94 milioni di tonnellate metriche a livello internazionale, insieme a 10 milioni di tonnellate metriche. Inoltre, la stragrande maggioranza (99%) della produzione internazionale di idrogeno deriva da combustibili fossili attraverso processi quali il reforming della nafta, la gassificazione del carbone e il reforming a vapore del metano. Tra questi processi, il reforming a vapore del metano è considerato un processo basato sull'anidride carbonica e si prevede che emetta circa 14 kg di CO2e/kg di idrogeno, risultando quindi adatto allo sviluppo del segmento.
Analisi del segmento dei gas in uscita
Si prevede che il segmento dell'idrogeno verde deterrà la terza quota di mercato più elevata nel settore power-to-gas entro la fine del periodo di previsione. Lo sviluppo di questo segmento è fortemente alimentato dal fatto che rappresenta l'unica via per la produzione di idrogeno a zero emissioni di carbonio e si allinea facilmente con gli obiettivi globali di emissioni nette zero. Inoltre, questo segmento è attualmente regolamentato da politiche rigorose, con strategie normative integrate, come la Direttiva europea sulle energie rinnovabili (RED III) e il credito d'imposta IRA 45V negli Stati Uniti. Ciò ha creato un obbligo legale che impone all'idrogeno di soddisfare soglie di emissioni rigorose, classificate come "pulite", uno standard che solo l'idrogeno verde può soddisfare in modo affidabile. Inoltre, questa specifica esigenza normativa è fortemente concentrata in settori come la produzione di acciaio verde e di ammoniaca verde per i fertilizzanti.
La nostra analisi approfondita del mercato comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Fonte di energia |
|
Tecnologia |
|
Gas di scarico |
|
Capacità |
|
Processo |
|
Uso finale |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato Power-to-Gas - Analisi regionale
Analisi di mercato della regione Asia-Pacifico
Si prevede che il mercato dell'Asia-Pacifico raggiungerà la quota maggiore, pari al 35,6%, entro la fine del 2036. La crescita del mercato è in gran parte attribuibile all'aumento della domanda di energia, alle solide strategie nazionali sull'idrogeno e alle esigenze di sicurezza energetica. La regione comprende economie mature, come la Corea del Sud e il Giappone, entrambe focalizzate sulle importazioni e le esportazioni di idrogeno, con l'obiettivo di una decarbonizzazione efficace. Allo stesso modo, i paesi ricchi di risorse, tra cui l'Australia, puntano a diventare una superpotenza nell'esportazione di idrogeno verde. Inoltre, l'integrazione Power-to-Gas (PTG) con progetti di energia rinnovabile su larga scala, in particolare l'eolico in Australia e il solare in India, rappresenta un ulteriore trend regionale per la crescita del mercato. Secondo un articolo pubblicato da ARENA nell'ottobre 2023, il governo australiano ha investito 2 miliardi di dollari nell'ultimo programma Hydrogen Headstart per finanziare con successo progetti sull'idrogeno su vasta scala.
Esportazioni e importazioni di idrogeno in Asia nel 2023
Paesi | Esportazione (USD) | Importazione (USD) |
Cina | 1,9 miliardi | 2,1 miliardi |
Malaysia | 748 milioni | 394 milioni |
Giappone | 443 milioni | 1,4 miliardi |
Singapore | 93,9 milioni | 261 milioni |
Corea del Sud | 92,8 milioni | 605 milioni |
Thailandia | 20,7 milioni | 139 milioni |
India | 16 milioni | 486 milioni |
Vietnam | 277 milioni | 1,1 miliardi |
Fonte: OEC
La Cina sta crescendo significativamente nel mercato power-to-gas, grazie a una strategia nazionale dall'alto verso il basso, attuata con efficaci investimenti statali, all'enorme fabbisogno interno di idrogeno nei settori chimico e della raffinazione e a una capacità produttiva senza precedenti. Inoltre, il Ministero dell'Industria e dell'Informatica (MIIT) e la Commissione Nazionale per lo Sviluppo e la Riforma (NDRC) hanno dato priorità all'idrogeno verde, il che ha portato alla rapida realizzazione di progetti di elettrolizzatori su scala gigawatt. Secondo un articolo pubblicato dall'Organizzazione CSIS nel febbraio 2022, il Paese è considerato il maggiore produttore di idrogeno, con 25 milioni di tonnellate. La maggior parte del volume è prodotta da combustibili fossili, ovvero il 60% da carbone e il 25% da gas naturale, il che ha un impatto positivo sul mercato complessivo.
Il mercato indiano è in crescita anche grazie all'urgente domanda di sostituzione delle importazioni di energia, a una strategia governativa molto proattiva e all'abbondante potenziale di energia rinnovabile a basso costo. Secondo un rapporto pubblicato dal governo indiano nel luglio 2024, il Consiglio dei Ministri ha approvato la Missione Nazionale per l'Idrogeno Verde nel gennaio 2023, con uno stanziamento di 19.744 crore di rupie. L'obiettivo della Missione è quello di rendere il Paese un centro internazionale per la produzione, l'esportazione e l'utilizzo di idrogeno verde e dei suoi derivati, puntando a una produzione annua di 5 milioni di tonnellate entro la fine del 2030. La Missione ha un budget di 600 crore di rupie (dato aggiornato al 2024) e, nel frattempo, si prevede un significativo aumento della capacità produttiva di idrogeno verde, con una proiezione di oltre 8 lakh di crore di rupie, che contribuirà in modo significativo alla crescita del mercato.
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano si affermerà come la regione a più rapida crescita durante il periodo previsto. Lo sviluppo del mercato nella regione è fortemente alimentato da una rapida transizione da progetti pilota a implementazioni integrate su scala commerciale, con particolare attenzione allo stoccaggio di energia rinnovabile e alla produzione di idrogeno verde per la decarbonizzazione industriale. Secondo un articolo pubblicato dal Green House Innovation Center nel 2023, gli Stati Uniti sono considerati il secondo maggiore consumatore e produttore di idrogeno dopo la Cina, soddisfacendo il 13% della domanda internazionale. Inoltre, il Paese si sta concentrando sull'avvio di obiettivi di riduzione delle emissioni di carbonio, che prevedono una riduzione del 50% dell'inquinamento da gas serra entro il 2030, seguita dalla garanzia di un'industria elettrica al 100% priva di emissioni di carbonio entro il 2036, il che sta avendo un impatto positivo sull'intero mercato nella regione.
Negli Stati Uniti, il mercato del power-to-gas sta guadagnando terreno grazie all'esistenza dell'Inflation Reduction Act (IRA) come principale meccanismo di finanziamento, alla presenza di programmi di finanziamento, all'Environmental Protection Agency (EPA) e alla sicurezza chimica. Ad esempio, come riportato in un articolo dell'amministrazione Biden dell'ottobre 2023, 7 centri nazionali per la produzione di idrogeno pulito sono stati selezionati per ricevere 7 miliardi di dollari di finanziamenti nell'ambito del Bipartisan Infrastructure Law, al fine di incrementare la domanda di idrogeno pulito e a basso costo. Inoltre, questi progetti hanno attratto oltre 40 miliardi di dollari di investimenti privati e creato opportunità di lavoro. Ciò ha portato l'investimento complessivo, pubblico e privato, nei centri per la produzione di idrogeno a quasi 50 miliardi di dollari, indicando prospettive ottimistiche per una rapida espansione del mercato nel Paese.
Anche il mercato del power-to-gas in Canada si sta sviluppando grazie a partnership internazionali, ambizioni strategiche di esportazione, incentivi fiscali federali che rispecchiano la politica statunitense, materie prime rinnovabili a basso costo e in abbondanza, e alla decarbonizzazione dell'industria pesante nazionale. Secondo un articolo pubblicato da PBO Canada nel febbraio 2024, il Clean Hydrogen Investment Tax Credit (ITC) è stato annunciato nella Dichiarazione Economica Autunnale del 2022, prevedendo un credito d'imposta rimborsabile dal 15% al 40% per gli investimenti in progetti di idrogeno pulito. Il credito d'imposta è pari al 40% per un'intensità di carbonio (CI) inferiore a 0,7 kg, al 25% per una CI superiore a 0,7 kg e inferiore a 2 kg e al 15% per una CI superiore a 2 kg e inferiore a 4 kg. Inoltre, il credito d'imposta è stato esteso del 15% con l'obiettivo di convertire l'idrogeno in ammoniaca per scopi di trasporto, creando prospettive ottimistiche per l'intero mercato.
Approfondimenti sul mercato europeo
Si prevede che il mercato europeo crescerà costantemente entro la fine del periodo di previsione. L'esposizione del mercato nella regione è fortemente alimentata dal piano REPowerEU, insieme all'approccio del Green Deal, che mirano collettivamente a raggiungere la neutralità climatica entro la fine del 2050 e a ridurre la dipendenza dai combustibili fossili. Secondo un articolo della Commissione europea del 2025, l'idrogeno rappresentava meno del 2% del consumo energetico della regione ed è stato utilizzato principalmente per produrre prodotti chimici, tra cui fertilizzanti e materie plastiche. Inoltre, il 96% di questo idrogeno è stato prodotto con gas naturale, con conseguenti significative emissioni di anidride carbonica. La strategia REPowerEU del 2022 ha inoltre fissato l'obiettivo di produrre 10 milioni di tonnellate e importarne altrettante entro la fine del 2030. Si prevede inoltre che l'idrogeno rinnovabile coprirà quasi il 10% del fabbisogno energetico regionale per la decarbonizzazione del settore dei trasporti e dei processi industriali ad alta intensità energetica.
Il mercato power-to-gas in Germania sta acquisendo sempre maggiore visibilità, grazie all'enorme base industriale, all'impegno finanziario governativo senza precedenti e a una strategia mirata alla fornitura e alla produzione di idrogeno verde per garantire il successo della transizione energetica. Inoltre, come riportato in un articolo pubblicato dalla World Nuclear Association Organization nel maggio 2024, il piano nazionale tedesco per l'idrogeno ha stanziato quasi 7 miliardi di euro per garantire una capacità di elettrolisi di 5 GW entro la fine del 2030, necessaria per la produzione di 14 TWh di idrogeno verde, a fronte di un fabbisogno di 20 TWh di energia elettrica rinnovabile. Il piano ha inoltre previsto 2 miliardi di euro per progetti internazionali, data l'elevata domanda di importazioni di idrogeno. L'Associazione tedesca dell'industria chimica ha inoltre riconosciuto che un idrogeno economicamente vantaggioso è fondamentale per la competitività e la sopravvivenza del mercato in un mondo decarbonizzato.
Il mercato power-to-gas nel Regno Unito è in crescita anche grazie al suo modello di business avanzato, fortemente incentrato su un quadro normativo flessibile e sui cluster industriali. Inoltre, il processo di sequenziamento basato sui cluster del Dipartimento per la Sicurezza Energetica e le Emissioni Nette (DESNZ) rappresenta un ulteriore fattore trainante, in quanto riduce efficacemente il rischio degli investimenti grazie alla co-localizzazione di prelievo, stoccaggio e produzione. Secondo un articolo pubblicato dal governo britannico nell'aprile 2025, è stato stanziato un generoso fondo di 21,7 miliardi di sterline per progetti di cattura, utilizzo e stoccaggio del carbonio (CCUS) nel paese. Il governo ha inoltre annunciato un impegno di 21,7 miliardi di sterline per oltre 25 anni a sostegno dei cluster CCUS nel Nord-Est e nel Nord-Ovest dell'Inghilterra. Nel frattempo, la politica nazionale sull'idrogeno a basse emissioni di carbonio, insieme al futuro modello di business per la produzione di idrogeno, garantiscono un sostegno economico duraturo alla crescita del mercato.
Aziende che dominano il panorama della conversione da energia elettrica a gas
- Siemens Energy AG (Germania)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- ITM Power PLC (Regno Unito)
- Nel ASA (Norvegia)
- McPhy Energy SA (Francia)
- ThyssenKrupp AG (Germania)
- Linde PLC (Regno Unito)
- Air Liquide SA (Francia)
- Mitsubishi Power, Ltd. (Giappone)
- Toshiba Energy Systems & Solutions Corporation (Giappone)
- John Cockerill (Belgio)
- Bloom Energy Corporation (USA)
- FuelCell Energy, Inc. (USA)
- Plug Power Inc. (USA)
- Sunfire GmbH (Germania)
- Haldor Topsoe A/S (Danimarca)
- Hitachi Zosen Corporation (Giappone)
- ENGIE SA (Francia)
- Hydrogenics Corporation (Canada)
- MAN Energy Solutions SE (Germania)
- Green Hydrogen Systems A/S (Danimarca)
- Siemens Energy AG è considerata un leader internazionale nelle soluzioni power-to-gas su larga scala, in particolare grazie alla sua efficiente serie di elettrolizzatori PEM Silyzer. L'azienda ha sfruttato la sua profonda esperienza nei sistemi energetici per offrire soluzioni integrate per il bilanciamento della rete industriale e le applicazioni di decarbonizzazione. Inoltre, secondo il suo bilancio annuale del 2025, gli ordini dell'azienda ammontavano a 14,2 miliardi di euro, con un fatturato di 10,4 miliardi di euro, registrando un incremento del 9,7%.
- ITM Power PLC è specializzata nella tecnologia di elettrolisi a membrana a scambio protonico (PEM) e ha creato una delle più grandi infrastrutture di produzione automatizzate di elettrolizzatori al mondo. L'azienda è rinomata per le sue partnership strategiche finalizzate alla realizzazione di stazioni di rifornimento e impianti di stoccaggio di energia industriale su larga scala.
- Nel ASA è considerata un'azienda pionieristica e specializzata nel settore dell'idrogeno, con un ampio portafoglio prodotti che comprende tecnologie di elettrolisi sia PEM che alcalina. L'azienda si è concentrata sulla riduzione dei costi dell'idrogeno rinnovabile attraverso l'espansione globale e la produzione su larga scala. Sulla base di ciò, come indicato nella relazione annuale del 2024, l'azienda ha generato un fatturato di 1.390 milioni di NOK e una disponibilità di cassa di 1.876 milioni di NOK.
- McPhy Energy SA offre soluzioni integrate lungo l'intera catena del valore dell'idrogeno, con particolare attenzione alle stazioni di rifornimento di idrogeno e agli elettrolizzatori alcalini ad alta pressione. La tecnologia dell'azienda è facilmente adattabile a impianti industriali su larga scala e infrastrutture per la mobilità a zero emissioni.
- La divisione Uhde Chlorine Engineers di ThyssenKrupp AG è considerata leader mondiale nell'elettrolisi alcalina dell'acqua su larga scala, fornendo impianti con capacità di megawatt. La sua tecnologia è fondamentale per i progetti di idrogeno verde su scala gigawatt, che mirano alla decarbonizzazione dei settori industriale e chimico.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato internazionale del power-to-gas è altamente frammentato e fortemente competitivo, caratterizzato da alleanze strategiche e integrazione verticale. In questo contesto, aziende consolidate nel settore dei gas industriali, come Linde e Air Liquide, hanno sfruttato le rispettive reti globali di distribuzione e prelievo, mentre aziende specializzate basate sulla tecnologia, tra cui Nel ASA e ITM Power, si sono concentrate sul miglioramento dell'efficienza degli elettrolizzatori e sull'aumento della capacità produttiva. Inoltre, la formazione di consorzi tende a sviluppare "valli dell'idrogeno" integrate e ad ottenere finanziamenti per i progetti, il che contribuisce ulteriormente alla crescita del mercato. A giugno 2025, Eaton ha inoltre offerto ai consumatori la possibilità di sfruttare appieno le potenzialità della digitalizzazione e dell'elettrificazione con la sua strategia "Factories as a Grid". Ciò ha migliorato la funzionalità dei sistemi energetici esistenti, integrandoli con le risorse di energia rinnovabile, per ottenere una maggiore resilienza energetica, favorendo così la crescita del mercato power-to-gas a livello globale.
Panorama aziendale del mercato Power-to-Gas:
Sviluppi recenti
- Nel novembre 2025, GE Vernova Inc. ha annunciato il suo primo accordo di potenziamento e ammodernamento di impianti eolici terrestri al di fuori degli Stati Uniti, stipulando un contratto con Taiwan Power Company per la fornitura di 25 kit di potenziamento a Taiwan. Questo accordo si basa sul programma di ripotenziamento di oltre 6.000 turbine eoliche negli Stati Uniti.
- Nel novembre 2025, Venture Global, Inc., insieme a Tokyo Gas Co., Ltd, ha annunciato la positiva conclusione del nuovo e duraturo accordo di vendita e acquisto di gas naturale liquefatto (GNL) per la produzione di 1 milione di tonnellate all'anno di GNL entro la fine del 2030.
- Nel gennaio 2025, Enfinity Global ha raggiunto un significativo traguardo in termini di connettività per 2 GW di progetti eolici e fotovoltaici su larga scala in Karnataka, Maharashtra, Uttar Pradesh e Rajasthan, dimostrando un notevole progresso negli sforzi dell'organizzazione per ampliare il proprio portafoglio di energie rinnovabili.
- Report ID: 3689
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
