Prospettive del mercato del commercio di energia elettrica:
Il mercato del commercio di energia elettrica aveva un valore di 101,6 miliardi di dollari nel 2026 e si prevede che raggiungerà i 203,63 miliardi di dollari entro la fine del 2036, registrando un tasso di crescita annuo composto (CAGR) di circa il 7,2% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore del commercio di energia elettrica è stimato a 108,92 miliardi di dollari.
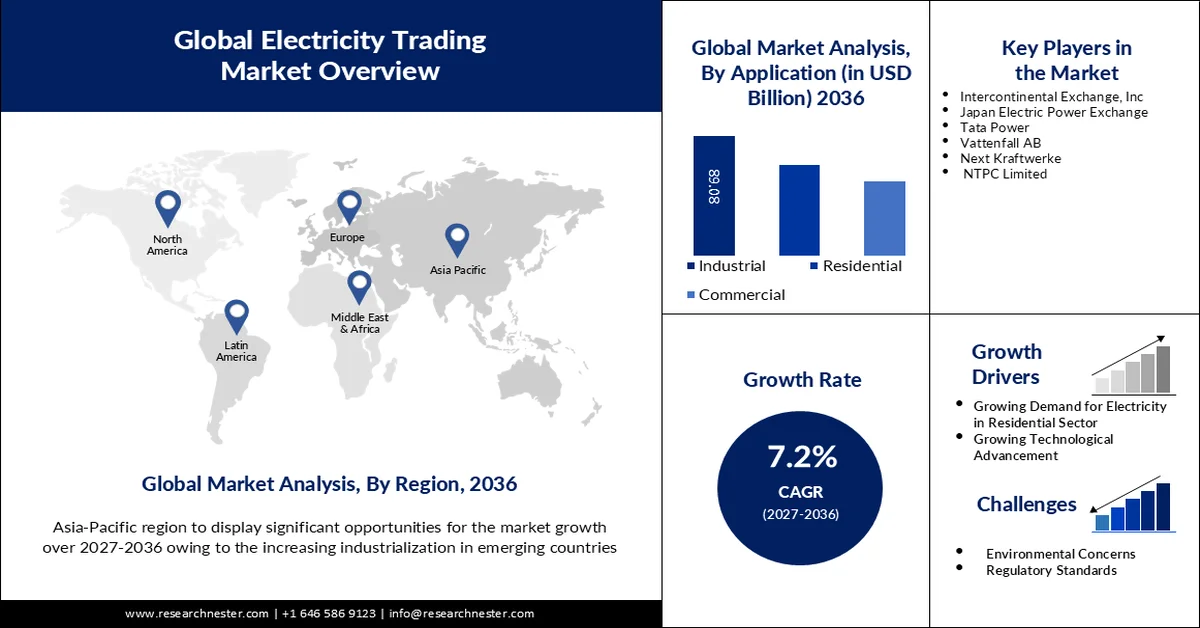
Il mercato internazionale del commercio di energia elettrica sta attraversando una profonda trasformazione strutturale, passando da una funzione ausiliaria guidata dai costi a un pilastro strategico e centralizzato per la transizione energetica, la gestione del rischio e la redditività. Questa transizione è fortemente accelerata dalla decarbonizzazione delle reti elettriche, dalla liberalizzazione del mercato e dalla digitalizzazione degli asset energetici. Secondo un articolo pubblicato dalla Zero Carbon Analytics Organization nel marzo 2024, le reti elettriche sono considerate la spina dorsale dei sistemi energetici internazionali, con l'obiettivo di ridurre le emissioni e limitare il riscaldamento globale a 15 gradi Celsius. Inoltre, per raggiungere emissioni nette pari a zero entro il 2050, l'energia solare ed eolica dovranno coprire quasi l'80% della produzione di energia elettrica, richiedendo quindi un aumento significativo della capacità rinnovabile a livello internazionale, il che a sua volta crea prospettive ottimistiche per l'intero mercato del commercio di energia elettrica.
Inoltre, l'aspetto dell'intelligenza artificiale (IA) e il predominio della digitalizzazione, l'aumento degli accordi di acquisto di energia elettrica tra aziende, la crescita dell'aggregazione di risorse energetiche distribuite e la rapida espansione dell'integrazione transfrontaliera dei mercati stanno alimentando la crescita del mercato del commercio di energia elettrica. Secondo un articolo pubblicato dalla BEI nel luglio 2022, le energie rinnovabili, tra cui l'energia solare ed eolica, sono emerse come la principale fonte di elettricità, rappresentando il 70% degli investimenti nella produzione di energia a livello internazionale. Inoltre, le aziende hanno acquistato ben 31,1 gigawatt di energia pulita attraverso contratti a lungo termine. Ad esempio, Amazon ha siglato con successo accordi di acquisto di energia con 44 progetti di energia rinnovabile in 9 diverse nazioni, per una capacità complessiva di 6,2 GW. Si prevede inoltre che Amazon opererà con il 100% di energia rinnovabile entro la fine del 2030 e garantirà zero emissioni di carbonio entro la fine del 2040.
Chiave Scambio di energia elettrica Riepilogo delle Analisi di Mercato:
Punti salienti regionali:
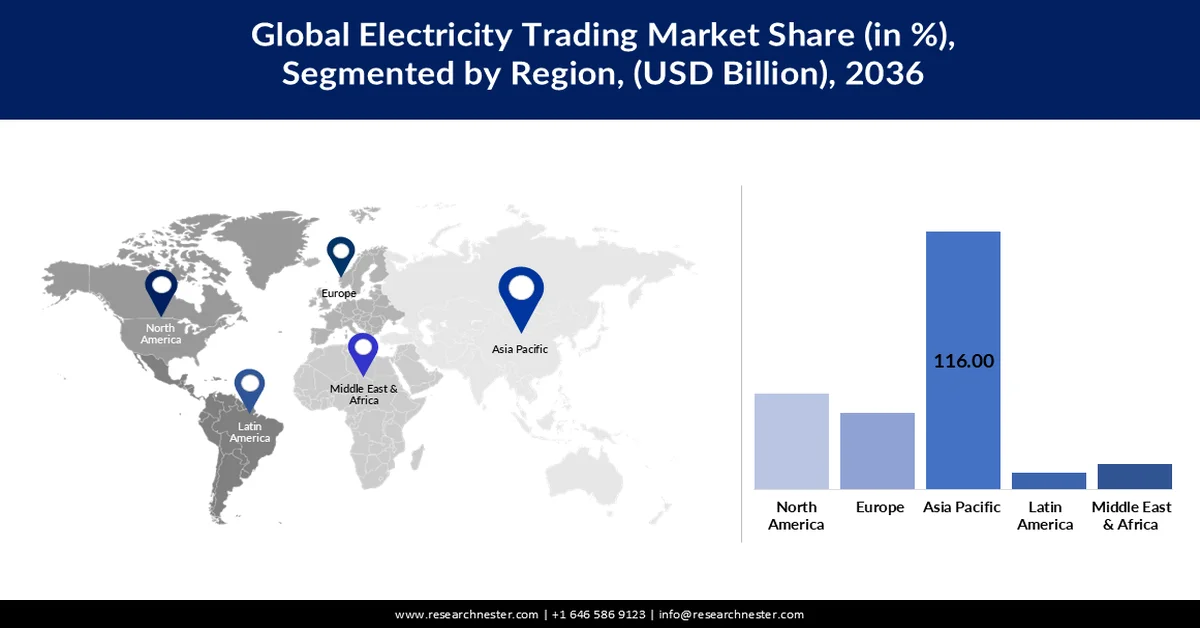
- Entro il 2036, si prevede che l'Europa deterrà una quota del 32,4% nel mercato del commercio di energia elettrica, grazie alla sua ambiziosa agenda di decarbonizzazione e al Green Deal europeo.
- Tra il 2027 e il 2036, l'Asia-Pacifico si affermerà come la regione a più rapida crescita, grazie all'integrazione su larga scala delle energie rinnovabili, alla continua liberalizzazione del mercato e alla crescente domanda di energia elettrica da parte di settori come quello chimico.
Approfondimenti sul segmento:
- Entro il 2036, si prevede che il segmento del trading fisico deterrà una quota del 70,8% nel mercato del trading di energia elettrica, grazie alla sua importanza per garantire l'affidabilità della rete, integrare le energie rinnovabili e bilanciare domanda e offerta, consentendo alle regioni con surplus di commercializzare l'energia verso i paesi con deficit.
- Tra il 2027 e il 2036, si prevede che il sottosegmento del trading basato sulle borse valori si assicurerà la seconda quota di mercato più grande, grazie alla sua crescita rafforzata dall'offerta di liquidità immediata, dalla mitigazione del rischio di credito della controparte e dalla possibilità di trasparenza dei prezzi attraverso una stanza di compensazione centralizzata.
Principali tendenze di crescita:
- Integrazione delle energie rinnovabili
- Aumento della domanda di elettrificazione
Principali sfide:
- Incertezza politica e frammentazione normativa
- Carenze infrastrutturali e limiti della rete fisica
Attori chiave:Vitol Group (Svizzera), Glencore plc (Svizzera), Trafigura Group Pte. Ltd. (Singapore), Gunvor Group (Svizzera), Mercuria Energy Group (Svizzera), Koch Supply & Trading (Stati Uniti), BP plc (Regno Unito), Shell plc (Regno Unito), TotalEnergies SE (Francia), Uniper SE (Germania), Vattenfall AB (Svezia), Statkraft AS (Norvegia), Ørsted A/S (Danimarca), EDF (Francia), Engie (Francia), Mitsubishi Corporation (Giappone), Mitsui & Co., Ltd. (Giappone), Macquarie Group (Australia), Posco International (Corea del Sud), JERA Co., Inc. (Giappone).
Globale Scambio di energia elettrica Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:101,6 miliardi di dollari
- Dimensioni del mercato nel 2027:108,92 miliardi di dollari
- Dimensioni del mercato previste:203,63 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 7,2% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Europa (quota del 32,4% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Regno Unito, Giappone
- Paesi emergenti: India, Corea del Sud, Brasile, Arabia Saudita, Australia
Last updated on : 31 August, 2026
Mercato del commercio di energia elettrica: fattori di crescita e sfide
Fattori di crescita
- Integrazione delle energie rinnovabili: l'aumento della diffusione dell'energia eolica e solare, fonti intermittenti, è considerato il principale motore del mercato globale del commercio di energia elettrica. La loro variabilità ha creato continui squilibri tra domanda e offerta, incrementando notevolmente la volatilità e i volumi nelle economie a breve termine. Secondo un rapporto pubblicato dall'Agenzia Internazionale dell'Energia (IEA) nel 2025, la produzione di energia solare fotovoltaica (FV) è aumentata di 320 TWh, pari a un incremento del 25% rispetto al 2023, raggiungendo oltre 1.600 TWh. Analogamente, la produzione di energia eolica è cresciuta di 216 TWh, ovvero del 10%, superando i 2.330 TWh nel 2023. Inoltre, si è registrato un aumento del 30% degli investimenti nel fotovoltaico, che hanno superato i 480 miliardi di dollari. Nel settore eolico, invece, gli investimenti hanno raggiunto quasi 180 miliardi di dollari nel 2023, contribuendo così a rafforzare l'esposizione del mercato.
Confronto tra produzione di energia elettrica da fonti rinnovabili: solare ed eolica (2024-2030)
Anni | Fotovoltaico | Vento |
2024 | 6,8% | 8,2% |
2025 | 8,3% | 9,2% |
2026 | 9,8% | 9,9% |
2027 | 11,4% | 10,7% |
2028 | 12,9% | 11,6% |
2029 | 14,5% | 12,5% |
2030 | 16,1% | 13,4% |
Fonte: Organizzazione dell'AIE
- Aumento della domanda di elettrificazione: la massiccia elettrificazione di veicoli elettrici, processi industriali e riscaldamento ha creato una domanda di fonti di energia elettrica nuove e flessibili. Ciò richiede una gestione proattiva, che sta stimolando il mercato internazionale del commercio di energia elettrica. Come riportato in un rapporto pubblicato dall'AIE nel 2025, la domanda di energia elettrica è aumentata del 4,3% nel 2024, rispetto al 2,5% del 2023. Inoltre, il tasso medio di crescita del fabbisogno energetico è cresciuto del 2,7% nello stesso anno, il doppio rispetto al tasso di crescita energetica complessivo. Pertanto, grazie a questa crescita, l'elettrificazione è stata rapidamente integrata da diversi settori, il che ha ulteriormente incrementato la domanda di energia elettrica nella maggior parte delle economie.
- Liberalizzazione del mercato: le economie emergenti in America Latina e Asia hanno compiuto progressi e ristrutturato i loro settori energetici. Ciò ha portato allo sviluppo di una forte crescita e a nuove opportunità per il mercato del commercio di energia elettrica, attirando operatori internazionali. Come affermato in un articolo pubblicato da Energy Policy nel gennaio 2025, la liberalizzazione del settore energetico in Germania è in linea con interventi politici che hanno trasformato il panorama energetico, aumentando la quota di energie rinnovabili nel consumo lordo di elettricità dal 6,3% al 54,4% entro il 2024. Inoltre, secondo un articolo dell'Organizzazione per l'Energia EMBER dell'aprile 2025, la quota mondiale di elettricità proveniente da fonti a basse emissioni di carbonio nel 2024 era pari al 40,9%. Infine, il tasso di crescita della produzione di energia solare ha superato il 29%, rendendolo quindi adatto a sostenere la crescita del mercato.
Sfide
- Incertezza politica e frammentazione normativa: la sfida maggiore per il mercato del commercio di energia elettrica è rappresentata da un panorama normativo frammentato, spesso volatile e complesso. A differenza dei mercati delle materie prime standardizzati a livello internazionale, il commercio di energia elettrica è fortemente regolato da normative regionali e nazionali che disciplinano i sistemi di sovvenzione, la determinazione del prezzo del carbonio, i codici di rete e l'accessibilità al mercato. Questa frammentazione ha generato significative inefficienze operative e limitato le opportunità di arbitraggio transfrontaliero. Inoltre, le transizioni imprevedibili e improvvise nelle politiche energetiche, unitamente all'incertezza, hanno scoraggiato gli investimenti a lungo termine e aumentato le spese in conto capitale per tutti gli operatori, con un impatto negativo sul mercato internazionale del commercio di energia elettrica.
- Deficit infrastrutturali e vincoli fisici della rete: l'infrastruttura fisica della rete elettrica, soprattutto nel caso delle linee di trasmissione, non è stata in grado di tenere il passo con la natura mutata del flusso e della produzione di energia elettrica. Ciò ha creato un ostacolo fisico fondamentale per il mercato del commercio di energia elettrica. La transizione energetica sta gradualmente spostando la produzione da centrali centralizzate a combustibili fossili a centri di energia rinnovabile spesso situati in aree remote. Questo, a sua volta, ha portato a una persistente congestione della rete, in cui l'energia non riesce a fluire dalle aree con surplus verso le zone ad alta domanda. Inoltre, per gli operatori, la congestione ha frammentato il mercato in zone più piccole e meno liquide con un'effettiva differenziazione dei prezzi, rendendo difficile l'attuazione di una strategia unificata e unitaria.
Dimensioni e previsioni del mercato del commercio di energia elettrica:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
7,2% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
101,6 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
203,63 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato del commercio di energia elettrica:
Analisi del segmento per tipologia di prodotto
Si prevede che il segmento del commercio fisico, parte della tipologia di prodotto, deterrà la quota maggiore, pari al 70,8%, del mercato del commercio di energia elettrica entro la fine del 2036. La crescita di questo segmento è fortemente trainata dalla sua importanza per garantire l'affidabilità della rete, implementare le energie rinnovabili e bilanciare domanda e offerta, consentendo alle regioni con surplus di commercializzarlo verso le nazioni con deficit. Secondo un articolo pubblicato dall'Organizzazione Mondiale del Commercio nel novembre 2024, il commercio di energia elettrica rinnovabile tra diverse nazioni può ridurre il costo totale della trasmissione di energia a zero emissioni nette di quasi 3 trilioni di dollari. Inoltre, si è registrata una crescita del commercio internazionale di energia elettrica di 99,8 miliardi di dollari, pari a un aumento del 64%. Infine, il commercio globale di energia elettrica, in termini di importazioni lorde, ha rappresentato il 2,8% degli 809 TWh, risultando quindi favorevole alla crescita di questo segmento.
Analisi del segmento del canale di distribuzione
Il sottosegmento di trading basato sulle borse, che fa parte del segmento del canale di distribuzione, dovrebbe rappresentare la seconda quota maggiore del mercato del trading di energia elettrica durante il periodo di previsione. La crescita del mercato è fortemente trainata dall'offerta di liquidità immediata, dall'essenziale mitigazione del rischio di credito della controparte e dalla trasparenza dei prezzi attraverso una stanza di compensazione centralizzata. Questo particolare sottosegmento sta attualmente registrando una crescita massiccia, spinta dalla volatilità intrinseca della transizione energetica. Inoltre, la natura fluttuante della generazione da fonti rinnovabili ha reso necessario un continuo riequilibrio e un generoso convogliamento di ingenti volumi nei mercati di bilanciamento. Infine, per i partecipanti, dai trader più agili alle grandi aziende, la liberalizzazione del mercato è un requisito imprescindibile per le borse, in quanto offre vantaggi in termini di gestione del rischio.
Analisi del segmento di utenti finali
Si prevede che il segmento industriale e commerciale del mercato del commercio di energia elettrica conquisterà la terza quota di mercato più grande entro la fine del periodo previsto. Lo sviluppo di questo segmento è fortemente alimentato dalla necessità di gestire efficacemente le spese energetiche, che devono far fronte a costi operativi ingenti e soggetti a forti fluttuazioni. A ciò si aggiungono le crescenti pressioni derivanti dalle esigenze della catena di approvvigionamento e dagli obblighi di sostenibilità aziendale per la decarbonizzazione, nonché la trasformazione dei contratti di acquisto di energia a lungo termine per le energie rinnovabili in un'iniziativa strategica dominante. Inoltre, stipulando contratti diretti per l'energia verde, le grandi aziende stanno investendo significativamente nelle più recenti tecnologie di generazione rinnovabile e si stanno affermando come attori di riferimento nel mercato del commercio di energia elettrica, il che a sua volta sta incrementando la visibilità del segmento.
La nostra analisi approfondita del mercato del commercio di energia elettrica comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di prodotto |
|
Canale di distribuzione |
|
Utente finale |
|
Fonte di alimentazione |
|
Tipo di prezzo |
|
Tipo |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato del commercio di energia elettrica - Analisi regionale
Approfondimenti sul mercato europeo
Si prevede che l'Europa deterrà la quota maggiore del mercato del commercio di energia elettrica, pari al 32,4%, entro la fine del 2036. La crescita del mercato nella regione è in gran parte attribuibile all'ambizioso programma di decarbonizzazione e al Green Deal europeo. Inoltre, l'aumento del prezzo del carbonio nell'ambito del sistema regionale di scambio di quote di emissioni (EU ETS) e la progressiva eliminazione della produzione di energia da combustibili fossili a favore di una crescente dipendenza dalle energie rinnovabili intermittenti stanno ulteriormente stimolando il mercato del commercio di energia elettrica. Secondo un articolo pubblicato da Energy nel maggio 2025, la capacità contrattuale dei Corporate Power Purchase Agreement (CPPA) ha raggiunto i 44,7 GW entro la fine del 2024. Tuttavia, nel 2023, 10,8 GW sono stati contrattualizzati tramite PPA, a cui si sono aggiunti altri 7,8 GW entro la metà del 2024. Inoltre, il 4,3% della capacità è stato contrattualizzato dalle utility, mentre la maggior parte è stata acquisita da organizzazioni private, favorendo così la proliferazione del mercato.
Il mercato del commercio di energia elettrica in Germania è in forte crescita grazie a una decisa politica di transizione energetica, al suo ruolo cruciale di maggiore consumatore di energia nella regione e alla sua posizione geografica centrale. Inoltre, la dismissione accelerata delle centrali a carbone, unitamente alla graduale eliminazione dell'energia nucleare, ha creato un enorme deficit di generazione che deve essere colmato dall'energia importata e dalle fonti rinnovabili. Secondo un articolo del 2024 dell'Organizzazione Cefic, il settore chimico e farmaceutico del paese genera un fatturato di 225,5 miliardi di euro, con 14 miliardi di euro di investimenti in ricerca e sviluppo, 2.094 aziende, 479.542 dipendenti e spese in conto capitale per 9,4 miliardi di euro. Questo settore è in continua espansione ed è sottoposto a forti pressioni da parte del sistema di scambio di quote di emissione regionale (ETS) e dell'alta tensione, il che favorisce l'esposizione del mercato.
Anche il mercato britannico del commercio di energia elettrica sta crescendo, grazie all'obiettivo di raggiungere una completa decarbonizzazione del sistema energetico entro la fine del 2036. Questo obiettivo specifico richiede uno sviluppo senza precedenti delle energie rinnovabili e dell'eolico offshore, il che ha intrinsecamente aumentato la domanda di un mercato liquido, flessibile e a breve termine per compensare la loro intermittenza. Secondo un articolo pubblicato dal governo britannico nell'aprile 2025, l'industria e il governo del paese stanno operando in partnership e si sono posti l'obiettivo di investire circa 40 miliardi di sterline all'anno per i prossimi 6 anni. L'obiettivo è superare gli ostacoli e garantire la crescita della domanda di energia elettrica, che a sua volta supporta l'espansione del mercato. Nell'ambito di questo investimento, il paese investirà da 43 a 50 GW di energia eolica offshore, da 27 a 29 GW di energia eolica onshore e da 45 a 47 GW di energia solare. Si prevede inoltre che ciò comporterà una capacità di batterie compresa tra 23 GW e 27 GW, insieme a una capacità di accumulo di energia a lunga durata compresa tra 4 GW e 6 GW.
Analisi di mercato della regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico si affermerà come quella a più rapida crescita nel mercato del commercio di energia elettrica durante il periodo di previsione. Lo sviluppo del mercato nella regione è fortemente trainato dalla massiccia integrazione delle energie rinnovabili, dalla continua liberalizzazione del mercato e da un'impennata della domanda di elettricità da parte di industrie, come quella chimica. Secondo un rapporto pubblicato dall'Agenzia Internazionale dell'Energia (IEA) nel 2025, il carbone rappresentava il 57% della produzione totale di elettricità nella regione nel 2023. Inoltre, la produzione totale di elettricità nella regione ammontava a 15.489.513 GWh, con un aumento del 266% tra il 2000 e il 2023, pari al 51% della quota globale. Il consumo di elettricità nella regione era inoltre di 3,5 MWh pro capite nel 2023, con una crescita del 192% nello stesso periodo, creando così prospettive ottimistiche per l'intero mercato del commercio di energia elettrica.
Confronto tra produzione e consumo di energia elettrica nella regione Asia-Pacifico (2023)
Paesi | Produzione di energia elettrica | Consumo di elettricità | |
GWh | % | MWh pro capite | |
Cina | 9.547.540 | 61,6 | 6.5 |
India | 1.986.776 | 12.8 | 1.1 |
Giappone | 1.002.648 | 6.5 | 7.6 |
Corea | 610.685 | 3.9 | 11.4 |
Indonesia | 433.460 | 2.8 | 1.4 |
Australia | 274.474 | 1.8 | 9.8 |
Vietnam | 274.016 | 1.8 | 2.5 |
Malaysia | 192.986 | 1.2 | 5.0 |
Fonte: Organizzazione dell'AIE
La Cina sta acquisendo sempre maggiore importanza nel mercato del commercio di energia elettrica, grazie alle dimensioni del suo sistema energetico e alla transizione, guidata dallo Stato, verso una rete elettrica a basse emissioni di carbonio e basata sul mercato. Inoltre, l'Amministrazione Nazionale per l'Energia (NEA) e la Commissione Nazionale per lo Sviluppo e la Riforma (NDRC) hanno esteso metodicamente i mercati pilota e istituito un mercato elettrico nazionale unificato. Secondo i dati ITA di settembre 2025, il Paese sta espandendo rapidamente la capacità di energia rinnovabile, con un'installazione di 373,6 GW entro il 2023, in particolare nel settore eolico e solare. Ciò ha portato la capacità complessiva di energia rinnovabile del Paese a 1.827,3 GW, superando l'obiettivo di 1.200 GW di energia solare ed eolica installata entro la fine del 2030. Inoltre, l'accumulo idroelettrico a pompaggio contribuisce in modo significativo alla capacità di accumulo di energia installata, che ha raggiunto i 58,9 milioni di kW entro la fine del 2024, stimolando ulteriormente la crescita del mercato.
Anche il mercato indiano del commercio di energia elettrica si sta sviluppando grazie alla potente combinazione di rapida diffusione delle energie rinnovabili, avanzata liberalizzazione del mercato e un'impennata della domanda di elettricità. Come riportato in un documento pubblicato dal Ministero dell'Energia nel settembre 2023, il governo indiano si è posto l'obiettivo di raggiungere il 50% della capacità installata cumulativa di energia elettrica da fonti non fossili entro la fine del 2030. A tal fine, sono stati pianificati e sono attualmente in fase di attuazione importanti progetti di trasmissione per l'integrazione di 66,5 GW di generazione rinnovabile in stati come Tamil Nadu, Andhra Pradesh, Karnataka, Madhya Pradesh, Maharashtra, Gujarat e Rajasthan. Inoltre, sono stati individuati circa 55,08 GW di potenziale rinnovabile in Ladakh, Himachal Pradesh, Gujarat e Rajasthan, sulla base dei quali è stata realizzata con successo la pianificazione del sistema di trasmissione.
Approfondimenti sul mercato nordamericano
Si prevede che il mercato nordamericano registrerà una crescita costante e considerevole entro la fine del periodo stabilito. L'esposizione del mercato nella regione è fortemente trainata dalla presenza di operatori di sistema indipendenti (ISO), come ERCOT e PJM, caratterizzati da prodotti finanziari sofisticati e altamente liquidi. Inoltre, l'accelerazione della transizione energetica, alimentata dalle politiche federali e dall'Inflation Reduction Act (IRA), sta catalizzando ingenti investimenti nella modernizzazione della rete e nella generazione da fonti rinnovabili, che a loro volta stanno trainando il mercato. Secondo un articolo pubblicato dall'EIA Government nel novembre 2025, il prezzo al dettaglio della benzina di qualità nominale ammontava a 3,06 dollari al gallone, ovvero solo 2 centesimi in più rispetto all'anno precedente. Inoltre, il prezzo si è generalmente attestato tra 3,05 e 3,06 dollari al gallone nello stesso periodo, dimostrando un aumento di 0,017 rispetto all'anno precedente. Allo stesso modo, l'aumento del prezzo del gasolio indica anche una forte crescita del mercato complessivo nella regione.
Aggiornamento sui pagamenti di benzina e gasolio negli Stati Uniti (2025)
Ingegneria | Benzina normale | Diesel |
Prezzo complessivo | 3,06 dollari al gallone | 3,68 dollari al gallone |
Petrolio greggio | 49% | 41% |
Raffinazione | 14% | 23% |
Distribuzione e marketing | 21% | 20% |
Tassare | 17% | 16% |
Fonte: EIA Governo
Il mercato del commercio di energia elettrica negli Stati Uniti sta acquisendo sempre maggiore visibilità grazie alla presenza di un'intensa industria chimica, all'Ufficio dei programmi di prestito del Dipartimento dell'Energia (DOE) e alla crescente attenzione alla sostenibilità e alla produzione innovativa. Ad esempio, nel marzo 2024, l'Agenzia per la protezione ambientale degli Stati Uniti (EPA) ha individuato 103 impianti di produzione che hanno ottenuto la certificazione ENERGY STAR nel 2023. Questa certificazione è riservata agli impianti di produzione con un'efficienza energetica del 25% nel settore. Tali impianti sono in grado di ridurre le emissioni di anidride carbonica di oltre 8 milioni di tonnellate, equivalenti alle emissioni di elettricità di oltre 1,5 milioni di famiglie. Inoltre, il settore industriale del Paese è responsabile del 30% delle emissioni di gas serra, generalmente derivanti dal consumo energetico degli impianti di produzione, il che lo rende particolarmente adatto a stimolare il mercato.
Anche il mercato del commercio di energia elettrica in Canada è in crescita, grazie al prezzo federale del carbonio, al Regolamento sull'Elettricità Pulita (CER), allo sviluppo della rete di trasmissione interprovinciale, alla modernizzazione della rete elettrica, all'aumento della domanda aziendale di energia rinnovabile, all'elettrificazione dell'economia e al ruolo di Hydro-Québec come batteria continentale. Secondo un articolo pubblicato da Transportation Research Interdisciplinary Perspectives nel novembre 2024, il governo del paese ha introdotto una tassa di 15 dollari canadesi per tonnellata di emissioni di gas serra equivalenti a CO2 tra il 2023 e il 2030. Inoltre, il settore zootecnico e agricolo, escluse le emissioni derivanti dalla produzione di fertilizzanti o dall'utilizzo di combustibili fossili, contribuisce al 10% delle emissioni nazionali di gas serra. Pertanto, per mantenere il controllo, il paese effettua una valutazione competitiva, attribuendo l'80% delle emissioni a rischio medio o basso e il 90% o il 95% a rischio elevato, rendendo così il mercato più adatto alla sua crescita.
Principali attori del mercato del commercio di energia elettrica:
- Vitol Group (Svizzera)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- Glencore plc (Svizzera)
- Gruppo Trafigura Pte. Ltd. (Singapore)
- Gruppo Gunvor (Svizzera)
- Mercuria Energy Group (Svizzera)
- Koch Supply & Trading (USA)
- BP plc (Regno Unito)
- Shell plc (Regno Unito)
- TotalEnergies SE (Francia)
- Uniper SE (Germania)
- Vattenfall AB (Svezia)
- Statkraft AS (Norvegia)
- Ørsted A/S (Danimarca)
- EDF (Francia)
- Engie (Francia)
- Mitsubishi Corporation (Giappone)
- Mitsui & Co., Ltd. (Giappone)
- Gruppo Macquarie (Australia)
- Posco International (Corea del Sud)
- JERA Co., Inc. (Giappone)
- Vitol Group è considerato uno dei maggiori operatori indipendenti al mondo nel settore del trading energetico, in grado di gestire ingenti volumi di prodotti raffinati, petrolio greggio, energia elettrica e GNL. La sua competenza logistica e le sue dimensioni offrono liquidità essenziale ai mercati internazionali e gli consentono di sfruttare catene di approvvigionamento fisiche complesse. Pertanto, come indicato nel suo bilancio annuale del 2024, l'organizzazione ha generato un fatturato di 331 miliardi di dollari, consegnato 537 tonnellate equivalenti di petrolio (TOE), movimentato 7,2 milioni di barili al giorno di petrolio greggio e prodotti raffinati, con una capacità di generazione lorda di 8 GW, una capacità di raffinazione di 850.000 barili al giorno e una rete di circa 10.000 stazioni di servizio.
- Glencore plc è l'attore dominante e unico nel suo genere, che gode di un vantaggio competitivo grazie al possesso di un vasto portafoglio di attività di produzione petrolifera e mineraria. Questa particolare integrazione verticale consente all'azienda di rifornirsi di materie prime direttamente dalle proprie fonti, offrendo un controllo completo della catena di approvvigionamento e una conoscenza del mercato senza pari.
- Trafigura Group Pte. Ltd. è riconosciuta come un importante conglomerato nel commercio di materie prime, noto per la sua solida attenzione e la cultura imprenditoriale nel settore petrolifero e metallurgico. L'organizzazione si è affermata come pioniera nello sviluppo di infrastrutture e nell'ottenimento di finanziamenti per creare una nuova fonte di approvvigionamento per il mercato. Pertanto, secondo il suo bilancio annuale del 2024, l'organizzazione ha generato un fatturato di gruppo di 243,2 miliardi di dollari, un EBITDA sottostante di 8,1 miliardi di dollari, un utile netto di 2,8 miliardi di dollari, un patrimonio netto totale di gruppo di 16,3 miliardi di dollari e un totale di attività pari a 76,4 miliardi di dollari.
- Gunvor Group è una delle società di trading di prodotti petroliferi raffinati, GNL e petrolio greggio, con una forte attenzione alle infrastrutture terminali e al trasporto marittimo. L'azienda ha consolidato la propria reputazione grazie alla gestione del rischio e all'eccellenza operativa in Europa e nel complesso energetico internazionale.
- Mercuria Energy Group si è affermata come una delle principali società di trading globale di materie prime ed energia, con una forte attenzione alla digitalizzazione e alla tecnologia. L'organizzazione è inoltre considerata un importante investitore nella transizione energetica, avendo convogliato capitali verso la decarbonizzazione e le tecnologie per le energie rinnovabili.
Ecco un elenco dei principali operatori attivi nel mercato globale del commercio di energia elettrica:
Il mercato globale del trading di energia elettrica è fortemente competitivo ed è dominato da grandi gruppi energetici integrati e operatori del settore delle materie prime con sede in Nord America ed Europa. Il panorama è inoltre caratterizzato da una corsa agli armamenti tattica in ambito analitico e digitale, con i leader che investono prontamente in machine learning e intelligenza artificiale per migliorare le previsioni sulla volatile produzione di energia rinnovabile e gli algoritmi di trading. Inoltre, una strategia degna di nota è l'integrazione verticale nello stoccaggio a batteria e negli impianti di energia rinnovabile, che consente alle aziende di capitalizzare sull'arbitraggio e controllare l'offerta fisica. A febbraio 2025, Uniper ha generato 2.612 milioni di euro di EBITDA grazie all'implementazione della trasformazione verde, avviando un percorso di crescita standard. L'azienda ha inoltre registrato utili annuali pari a 7.164 milioni di euro, derivanti da operazioni di copertura, in particolare per la produzione di energia da carbone e gas, nonché dal settore del trasporto e stoccaggio del gas, che contribuiscono alla crescita del mercato del trading di energia elettrica.
Panorama aziendale del mercato del commercio di energia elettrica:
Sviluppi recenti
- Nell'ottobre 2024, bp ha acquisito con successo il 50% delle quote di Lightsource bp, con l'obiettivo di espandere la propria presenza in diversi paesi, in particolare nel settore delle energie rinnovabili onshore, con attività in 19 economie e una pipeline di sviluppo di 62 GW.
- Nel giugno 2024, Hitachi Energy ha annunciato un investimento di 4,5 miliardi di dollari in partnership, ricerca e sviluppo, digitalizzazione, ingegneria e produzione entro la fine del 2027, attraverso il quale soddisfare gli impegni dei consumatori e la domanda del mercato sviluppando capacità per prodotti e trasformatori ad alta tensione.
- Report ID: 2977
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
