Prospettive del mercato della carragenina:
Il mercato della carragenina aveva un valore di 1,08 miliardi di dollari nel 2026 e si prevede che supererà 1,93 miliardi di dollari entro la fine del 2036, con un tasso di crescita annuo composto (CAGR) superiore al 6,0% durante il periodo di previsione, ovvero dal 2027 al 2036. Nel 2027, il valore del settore della carragenina è stimato a 1,14 miliardi di dollari.
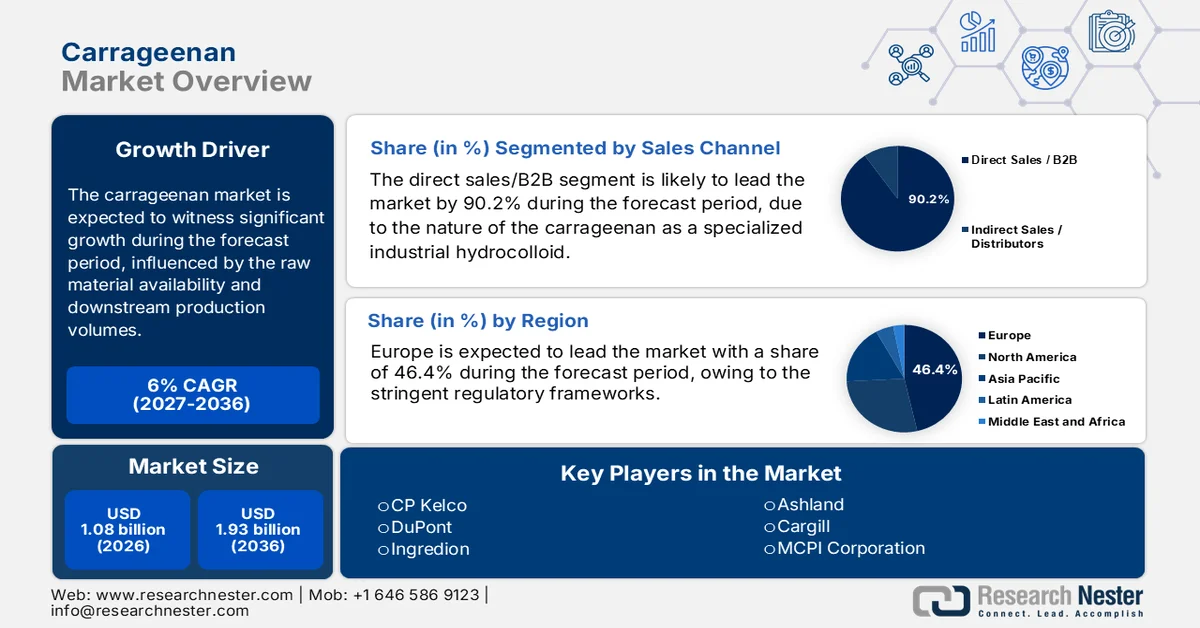
Il mercato della carragenina è principalmente plasmato dalla domanda istituzionale proveniente dall'industria alimentare, farmaceutica e dalle applicazioni industriali regolamentate, dove l'utilizzo è influenzato dalla disponibilità della materia prima, dall'accettazione normativa e dai volumi di produzione a valle, piuttosto che dal branding rivolto al consumatore. L'offerta globale è strettamente legata alla coltivazione di alghe rosse, con il Sud-est asiatico che domina i volumi di raccolta. Secondo uno studio della NLM del luglio 2022, la produzione globale di alghe e piante acquatiche ha raggiunto 1.083.242 tonnellate. Le alghe rosse rappresentano una quota significativa grazie al loro ruolo nell'estrazione di idrocolloidi, tra cui la carragenina. Si prevede che Indonesia e Filippine produrranno un elevato volume di alghe, rendendo la catena di approvvigionamento altamente concentrata e sensibile alla variabilità climatica, alla disponibilità di manodopera e alle decisioni politiche in materia di acquacoltura costiera.
Produzione mondiale di alghe marine selvatiche e piante acquatiche
Paese | Alghe brune | Alghe rosse | Alghe verdi | Alghe marine | Piante acquatiche Nei | Totale |
Chile | 288.486,00 | 115.973,00 | - | - | 467,00 | 404.926,00 |
Cina | - | - | - | - | 174.450,00 | 174.450,00 |
Norvegia | 162.824,00 | - | 128,00 | - | - | 162.952,00 |
Giappone | 46.500,00 | - | - | - | 20.300,00 | 66.800,00 |
Francia | 51.141,92 | 158.12 | - | 0,01 | - | 51.300,05 |
Fonte: NLM, luglio 2022
Inoltre, il mercato della carragenina è trainato anche dal suo ruolo di ingrediente funzionale critico nella catena di approvvigionamento degli alimenti trasformati. La sua applicazione principale è come agente gelificante, addensante e stabilizzante, con l'industria alimentare e delle bevande che rappresenta la quota dominante del consumo. La domanda è strettamente legata ai volumi di produzione dei principali prodotti di utilizzo finale, come i latticini a base di carne e le alternative vegetali. La catena di approvvigionamento globale ha origine dalla coltivazione di specifiche specie di alghe marine, come Kappaphycus ed Eucheuma, con le Filippine e l'Indonesia che rappresentano le principali regioni produttrici al mondo, con le Filippine al terzo posto nella produzione mondiale di alghe marine, secondo i dati BFAR 2022-2026. Questa concentrazione geografica introduce considerazioni in merito alla sicurezza dell'approvvigionamento, all'impatto ambientale e ai fattori socio-economici per le comunità di coltivatori.
Chiave Carragenina Riepilogo delle Analisi di Mercato:
Approfondimenti regionali:
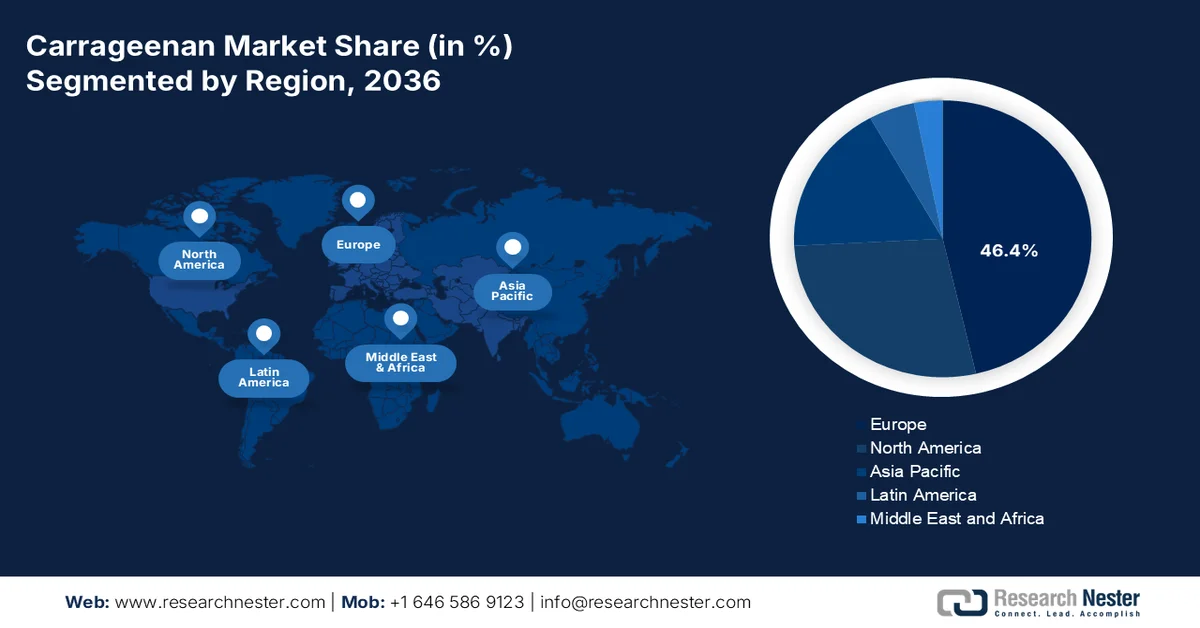
- Si prevede che l'Europa raggiungerà una quota del 46,4% nel mercato della carragenina entro il 2036, grazie alla forte attenzione dei consumatori e delle autorità di regolamentazione verso gli ingredienti naturali di origine vegetale nelle applicazioni alimentari e farmaceutiche.
- Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida tra il 2027 e il 2036, con un tasso di crescita annuo composto (CAGR) del 6,5%, grazie alla rapida crescita delle industrie di trasformazione alimentare e alla crescente adozione di prodotti proteici di origine vegetale.
Approfondimenti sul segmento:
- Per quanto riguarda il canale di vendita, si prevede che il segmento B2B o di vendita diretta deterrà una quota dominante del 90,2% entro il 2036 nel mercato della carragenina, grazie agli acquisti industriali di grandi volumi e alla stretta collaborazione tra produttori e fabbricanti.
- Si prevede che il segmento in polvere sarà leader nel periodo 2027-2036 con una quota significativa, rafforzata da una maggiore efficienza logistica e da un'elevata flessibilità di formulazione per la produzione su larga scala di alimenti e bevande.
Principali tendenze di crescita:
- Sostegno governativo all'espansione dell'acquacoltura di alghe
- Spesa pubblica per la sanità e la produzione farmaceutica
Principali sfide:
- Volatilità dell'approvvigionamento di materie prime
- Ostacoli normativi rigorosi e in continua evoluzione
Attori chiave: DuPont (USA), Ingredion (USA), Ashland (USA), Cargill (USA), MCPI Corporation (Filippine), Shemberg Biotech Corporation (Filippine), CEAMSA (Spagna), Gelymar S.A. (Cile), Europa (Cina), Green Fresh (Fujian) Co., Ltd. (Cina), Karagen Indonesia (Indonesia), PT. Gumindo Perkasa Industri (Indonesia), AEP Colloids (USA), Marcel Carrageenan (Filippine), Soriano S.A. (Argentina), LAUTA (Germania), TBK Manufacturing Corporation (Filippine), W Hydrocolloids, Inc. (Filippine), Argeles Pty Ltd (Australia).
Globale Carragenina Mercato Previsioni e prospettive regionali:
Dimensioni del mercato e proiezioni di crescita:
- Dimensioni del mercato nel 2026:1,08 miliardi di dollari
- Dimensioni del mercato nel 2027:1,14 miliardi di dollari
- Dimensioni del mercato previste:1,93 miliardi di dollari entro il 2036
- Previsioni di crescita:CAGR del 6,0% (2027-2036)
Dinamiche regionali chiave:
- Regione più grande: Europa (quota del 46,4% entro il 2036)
- Regione in più rapida crescita: Asia Pacifico
- Paesi dominanti: Stati Uniti, Cina, Germania, Francia, Giappone
- Paesi emergenti: India, Brasile, Indonesia, Vietnam, Corea del Sud
Last updated on : 31 August, 2026
Mercato della carragenina: fattori di crescita e sfide
Fattori di crescita
- Sostegno governativo all'espansione dell'acquacoltura di alghe: gli investimenti pubblici nell'acquacoltura di alghe sono un fattore determinante per il mercato, la disponibilità e la domanda a valle della carragenina. I governi in Asia e in Europa hanno aumentato gli stanziamenti di bilancio per l'acquacoltura costiera nell'ambito di programmi per la sicurezza alimentare, il reddito rurale e l'economia blu. Il rapporto della FAO del 2025 mostra che tra il 2013 e il 2023, la coltivazione di alghe in America Latina e nei Caraibi è aumentata del 66%, raggiungendo le 22.125 tonnellate nel 2023. Inoltre, il Ministero degli Affari Marittimi e della Pesca indonesiano considera le alghe una coltura strategica per l'esportazione nell'ambito delle roadmap nazionali per l'acquacoltura, supportando le cooperative di allevatori e i distretti di trasformazione. Poiché i governi collegano la coltivazione di alghe alla mitigazione dei cambiamenti climatici e all'occupazione costiera, il sostegno istituzionale continua a stabilizzare le catene di approvvigionamento della carragenina e a sostenere la crescita della domanda B2B.
- Spesa pubblica per l'assistenza sanitaria e la produzione farmaceutica: la spesa pubblica per l'assistenza sanitaria influenza indirettamente la domanda di carragenina attraverso il suo utilizzo come eccipiente farmaceutico. Il rapporto del CMS del dicembre 2023 afferma che la spesa sanitaria statunitense è aumentata del 4,1% raggiungendo i 4,5 trilioni di dollari nel 2023, con proiezioni di crescita continua fino al 2025. I programmi governativi di produzione e approvvigionamento di farmaci pongono l'accento sulla stabilità della formulazione, sulla durata di conservazione e sull'approvvigionamento scalabile di eccipienti. La carragenina è elencata nelle farmacopee, a supporto del suo utilizzo in specifiche formulazioni orali e topiche. Negli Stati Uniti, anche gli acquisti federali di farmaci tramite Medicare e Medicaid sono aumentati, rafforzando la domanda di carragenina per le catene di approvvigionamento di eccipienti conformi.
- Politiche di promozione del commercio e delle esportazioni di prodotti a base di alghe: diversi governi classificano le alghe e gli idrocolloidi come prodotti strategici per l'esportazione. Le statistiche nazionali sulle esportazioni dell'Indonesia includono le alghe e i prodotti derivati tra i prodotti agricoli marini prioritari. Il Ministero dell'Agricoltura delle Filippine sostiene la competitività delle esportazioni di alghe attraverso programmi logistici e di qualità. Gli incentivi all'esportazione migliorano l'utilizzo della capacità di trasformazione, aumentando i volumi di produzione di carragenina per gli acquirenti B2B globali. Con l'espansione delle politiche orientate all'esportazione, i produttori si assicurano economie di scala che supportano prezzi competitivi e una più ampia adozione istituzionale. I dati commerciali della FAO mostrano che le esportazioni di alghe rafforzano la sicurezza delle valute estere e dell'approvvigionamento industriale.
Sfide
- Volatilità dell'offerta di materie prime: il mercato della carragenina dipende dalle alghe coltivate, principalmente Kappaphycus ed Eucheuma, la cui offerta è altamente volatile a causa dei cambiamenti climatici e delle problematiche geopolitiche nelle regioni chiave come le Filippine e l'Indonesia. Le fluttuazioni di prezzo e disponibilità incidono direttamente sulla stabilità dei costi. Le aziende leader riducono questo problema attraverso l'integrazione verticale e contratti a lungo termine con i coltivatori di alghe per garantire l'approvvigionamento, ma ciò richiede ingenti capitali iniziali e competenze locali, creando un'elevata barriera all'ingresso per i nuovi operatori.
- Ostacoli normativi rigorosi e in continua evoluzione: la carragenina è soggetta a un costante controllo normativo, principalmente nell'UE e tra gli enti di certificazione biologica, per quanto riguarda il suo utilizzo negli alimenti. Ad esempio, i principali operatori del mercato della carragenina investono ingenti risorse in affari regolatori e ricerca sulla sicurezza per garantire la conformità e tutelare i propri prodotti. Un nuovo operatore deve prevedere un lungo processo di approvazione e potenziali modifiche normative, il che comporta notevoli sfide in termini di ricerca e sviluppo e tempi di immissione sul mercato.
Dimensioni e previsioni del mercato della carragenina:
| Attribut du rapport | Détails |
|---|---|
|
Anno base |
2026 |
|
Periodo di previsione |
2027-2036 |
|
CAGR |
6% |
|
Dimensioni del mercato nell'anno di riferimento (2026) |
1,08 miliardi di dollari |
|
Previsioni sulle dimensioni del mercato per l'anno 2036 |
1,93 miliardi di dollari |
|
Ambito regionale |
|
Segmentazione del mercato della carragenina:
Analisi del segmento del canale di vendita
Nell'ambito del canale di vendita, il segmento B2B o vendite dirette domina e si prevede che raggiungerà una quota di mercato del 90,2% entro il 2036. Il predominio di questo segmento è dovuto alla natura della carragenina, un idrocolloide industriale specializzato acquistato in grandi volumi e in modo costante dai principali produttori alimentari, farmaceutici e cosmetici. I rapporti diretti tra i produttori, come CP Kelco e Cargill, e i loro clienti multinazionali, sono fondamentali per garantire la sicurezza della catena di approvvigionamento, facilitare lo sviluppo congiunto di formulazioni personalizzate e fornire un supporto tecnico dedicato. Ad esempio, il settore degli ingredienti alimentari, strettamente correlato, mostra che le vendite all'ingrosso di altri prodotti chimici e affini ammontano a centinaia di milioni di dollari, a sottolineare l'enorme volume di transazioni industriali che caratterizza questo canale.
Analisi del segmento del modulo
La forma in polvere è il sottosegmento leader nel mercato della carragenina e detiene una quota di mercato significativa nel periodo di previsione dal 2026 al 2036. Questo segmento è trainato dai suoi vantaggi logistici superiori, tra cui minori costi di spedizione, maggiore durata di conservazione e ridotto rischio di deterioramento microbico, combinati con una maggiore flessibilità di formulazione per gli utenti industriali. I produttori possono dosare e miscelare con precisione la polvere secca nei complessi processi produttivi, un requisito fondamentale nella produzione su larga scala di alimenti e bevande. L'importanza economica di tali ingredienti trasformati si riflette nei dati commerciali più ampi. Inoltre, il rapporto NLM di giugno 2025 indica che la carragenina è un poligalattano solfatato contenente dal 15% al 40% di estere-solfato, il che la rende un polisaccaride anionico. Viene utilizzata nel settore alimentare come agente gelificante, stabilizzante e addensante, nonché come sostituto del grasso, principalmente nei prodotti lattiero-caseari.
Analisi del segmento di grado
Il segmento della carragenina per uso alimentare è quello leader nel mercato. Ciò è dovuto direttamente alla sua vasta applicazione nell'industria alimentare, dove agisce come addensante, gelificante e stabilizzante essenziale in prodotti che spaziano dai latticini e dalla carne alle alternative vegetali e alle bevande. Il suo utilizzo è rigorosamente regolamentato in termini di purezza. Le dimensioni di questo mercato finale sono immense. Il rapporto dell'USDA di settembre 2024 mostra che la spesa dei consumatori statunitensi per alimenti trasformati destinati al consumo domestico ha raggiunto 1,04 trilioni di dollari nel 2023, un mercato che dipende fondamentalmente da ingredienti funzionali come la carragenina per uso alimentare per garantire la qualità, la stabilità e la consistenza del prodotto che soddisfino le aspettative dei consumatori.
La nostra analisi approfondita del mercato della carragenina comprende i seguenti segmenti:
Segmento | Sottosegmenti |
Tipo di prodotto |
|
Grado |
|
Applicazione |
|
Funzione |
|
Modulo |
|
Canale di vendita |
|

Vishnu Nair
Responsabile dello sviluppo commerciale globalePersonalizza questo rapporto in base alle tue esigenze — contatta il nostro consulente per approfondimenti e opzioni personalizzate.
Mercato della carragenina - Analisi regionale
Approfondimenti sul mercato europeo
L'Europa domina il mercato della carragenina e si prevede che deterrà una quota di mercato del 46,4% entro il 2036. Il mercato opera all'interno di uno dei quadri normativi più rigorosi al mondo, regolamentato dall'Autorità europea per la sicurezza alimentare (EFSA) per l'uso alimentare e dall'Agenzia europea per i medicinali (EMA) per le applicazioni farmaceutiche. Il principale motore del mercato della carragenina in Europa è la forte spinta dei consumatori e delle autorità di regolamentazione verso ingredienti naturali di origine vegetale, che posiziona la carragenina come un agente texturizzante chiave nel crescente settore alimentare a base vegetale. Tuttavia, questa crescita è frenata dalle continue rivalutazioni scientifiche sulla sua sicurezza, che possono influenzare la percezione del mercato e lo status normativo. La tendenza verso prodotti con etichetta pulita rappresenta sia un'opportunità, poiché la carragenina è un estratto naturale, sia una sfida, dato che alcuni gruppi di consumatori ne chiedono l'eliminazione.
Il mercato tedesco della carragenina è il più grande d'Europa ed è trainato dalle industrie farmaceutiche e alimentari avanzate del paese. La domanda si concentra nella lavorazione della carne, nei prodotti lattiero-caseari e come eccipiente in gel e compresse farmaceutiche. Il fattore chiave è la politica della bioeconomia, che mira a sostituire i prodotti di origine fossile con materiali sostenibili e rinnovabili come gli idrocolloidi derivati dalle alghe marine. ACT Health and Nutrition è l'azienda leader in Germania e produce carragenina nella categoria degli idrocolloidi con una stabilità superiore a 120 gradi Celsius. La Germania ha esportato 1.332 tonnellate di alghe marine, secondo un rapporto del governo olandese del febbraio 2022, a testimonianza della domanda di materie prime derivate dalle alghe nelle filiere produttive europee del settore alimentare, farmaceutico e industriale.
Il mercato francese della carragenina è caratterizzato dall'elevata domanda proveniente dai prestigiosi settori lattiero-caseario, della lavorazione delle carni e della panificazione, oltre che dalle crescenti applicazioni nei prodotti biologici e a etichetta pulita. I consumatori e i rivenditori esercitano una forte pressione per ingredienti naturali e tracciabili, influenzando l'approvvigionamento di carragenina. Il sostegno governativo si concretizza attraverso il piano di investimenti Francia 2030, che mira all'innovazione agricola e alimentare. Un rapporto del governo olandese del febbraio 2022 indica che la Francia ha aumentato le importazioni di alghe del 5%, passando da 2.869 tonnellate a 3.034 tonnellate. Inoltre, si prevede che il prezzo di importazione, per volumi ridotti, sarà elevato, passando da 4,00 USD/kg a 6,00 USD/kg. Questa crescita riflette la scarsità di offerta interna e la domanda industriale sostenuta, principalmente da parte delle aziende di trasformazione alimentare regolamentate che privilegiano materie prime di qualità costante.
Analisi di mercato della regione Asia-Pacifico
La regione Asia-Pacifico è il mercato della carragenina in più rapida crescita e si prevede che crescerà a un CAGR del 6,5% durante il periodo di previsione dal 2022 al 2036. Il mercato è trainato dai principali fornitori di materie prime e dal polo di consumo in più rapida espansione. I principali fattori di crescita sono le industrie di trasformazione alimentare in forte espansione in Cina e India, alimentate dall'aumento del reddito disponibile, dall'urbanizzazione e dalla proliferazione di alimenti confezionati e pronti. La tendenza chiave è la rapida crescita del settore delle proteine vegetali, dove la carragenina è essenziale per la consistenza di alternative a latticini e carne. La regione beneficia dei significativi investimenti governativi nelle biotecnologie marine e nell'acquacoltura sostenibile, che rafforzano la sicurezza della catena di approvvigionamento. Tuttavia, il mercato deve affrontare la volatilità dei prezzi delle alghe marine grezze e la concorrenza di idrocolloidi alternativi in applicazioni sensibili al costo.
Il mercato cinese della carragenina è caratterizzato dal duplice ruolo del Paese come maggiore consumatore al mondo e leader nella lavorazione di carragenina raffinata. La domanda interna è trainata dalla massiccia modernizzazione del settore della produzione alimentare, principalmente nei settori lattiero-caseario, dei noodles istantanei e delle carni lavorate. Il principale fattore di crescita è rappresentato dall'impegno statale per la sicurezza alimentare e l'autosufficienza tecnologica nella produzione di ingredienti, supportato da ingenti finanziamenti per la ricerca e lo sviluppo. Inoltre, nell'aprile 2025, il Governo Popolare della Provincia del Fujian ha riportato che nel 2024 la produzione di alghe marine ha superato 1,6 milioni di tonnellate. Queste dimensioni garantiscono un'integrazione a monte efficiente in termini di costi, a supporto della raffinazione di grandi volumi di carragenina e della competitività per le esportazioni. Gli incentivi agli investimenti a livello provinciale incoraggiano ulteriormente l'automazione dei processi e l'espansione della capacità produttiva, in linea con gli obiettivi nazionali di sicurezza alimentare.
Il mercato indiano della carragenina è caratterizzato da un potenziale di crescita esplosivo, trainato dalla rapida urbanizzazione, da una popolazione giovane e dalle politiche governative che incentivano la trasformazione alimentare nazionale per ridurre le importazioni e creare posti di lavoro. I fattori chiave sono l'espansione della vendita al dettaglio organizzata e la domanda di alimenti confezionati, prodotti lattiero-caseari e sostituti della carne. Il rapporto del PIB di marzo 2025 mostra che il Ministero delle Industrie di Trasformazione Alimentare ha stanziato 10.900 crore di rupie per il Programma di Incentivi alla Produzione per la Trasformazione Alimentare. Questo programma supporta la creazione di leader mondiali nella produzione alimentare. Tale programma promuove la produzione su larga scala, che a sua volta aumenta la domanda di ingredienti funzionali come la carragenina. Il PIB di marzo 2025 ha inoltre riportato che la produzione totale di alghe marine in India ha raggiunto le 72.385 tonnellate nel 2023, evidenziando l'aumento della domanda di alghe.
Stanziamenti di bilancio destinati alle alghe marine nell'ambito del PMMSY
Componente di bilancio | Approvazione / Assegnazione | Condividi centrale | Copertura / Ubicazione | Scopo |
Spesa totale del PMMSY (settore della pesca) | 20.050 crore | — | Nazionale | Sviluppo complessivo della pesca con le alghe marine come attività prioritaria |
Progetti specifici per le alghe marine (approvati) | 194,09 crore | 98,97 crore | Diversi Stati e Territori dell'Unione | Promozione della coltivazione delle alghe marine e dello sviluppo dell'ecosistema |
Sostegno infrastrutturale ai beneficiari | Incluso in 194,09 crore | Incluso | Stati costieri e territori dell'Unione | Installazione di zattere, monolinee e reti tubolari |
Fonte: PIB marzo 2025
Approfondimenti sul mercato nordamericano
Il mercato nordamericano della carragenina è un segmento maturo e orientato al valore, caratterizzato da una solida supervisione normativa e dalla domanda di ingredienti funzionali ad elevata purezza. La crescita è trainata principalmente dalla fiorente industria alimentare, dalla crescente adozione da parte dei consumatori di alternative vegetali a latticini e carne e dalle tendenze di riformulazione "clean label", in cui la carragenina sostituisce gli stabilizzanti sintetici. Le avanzate capacità di ricerca e sviluppo della regione favoriscono la domanda di carragenina di grado farmaceutico specializzata nei sistemi di rilascio dei farmaci. Le principali sfide includono la sensibilità ai prezzi e la concorrenza degli idrocolloidi alternativi. Tuttavia, l'innovazione nell'approvvigionamento sostenibile e nelle miscele specifiche per applicazioni offerte da fornitori come CP Kelco e DuPont, sostiene una domanda stabile. Gli Stati Uniti dominano la quota di mercato regionale, mentre il Canada rappresenta un mercato più piccolo ma stabile, influenzato da tendenze simili in materia di salute e benessere.
Il mercato statunitense della carragenina è leader di mercato ed è trainato dalla lavorazione alimentare su larga scala e dall'innovazione nel campo delle alternative vegetali. La domanda si concentra nei sostituti del latte, nelle carni lavorate e nelle applicazioni farmaceutiche, con i fornitori che competono sui servizi tecnici e sull'approvvigionamento sostenibile. Lo status GRAS (Generally Recognized As Safe) della FDA statunitense ne regola l'uso. La crescita è supportata dalle tendenze dei consumatori verso etichette pulite e ingredienti naturali. Una domanda chiave è rappresentata dalla ricerca finanziata dal governo sulle proteine alternative. La carragenina rimane autorizzata per l'uso ai sensi del regolamento FDA 21 CFR §172.620, consentendo il continuo approvvigionamento da parte dei produttori di latticini, carne e bevande che riforniscono i canali di vendita al dettaglio e istituzionali a livello nazionale, secondo il rapporto ECFR di dicembre 2025. Inoltre, il rapporto USDA di maggio 2025 rileva che il settore alimentare e delle bevande è il più grande e ha realizzato il 26,2% delle vendite nel 2021, riflettendo la base produttiva che si affida agli ingredienti stabilizzanti e gelificanti approvati.
Il mercato canadese della carragenina è caratterizzato da elevati standard qualitativi e dall'allineamento con le tendenze dei consumatori attenti alla salute, all'interno dei solidi settori lattiero-caseario e degli alimenti funzionali. Health Canada regolamenta la carragenina come additivo alimentare. La domanda è stabile per le applicazioni nei prodotti lattiero-caseari, nella stabilizzazione delle bevande e nelle caramelle gommose nutraceutiche. I programmi governativi a sostegno dell'innovazione agricola sono fattori chiave. Ad esempio, il rapporto di Agriculture and Agri-Food Canada del novembre 2023 ha stanziato oltre 250 milioni di dollari a sostegno della ricerca, compresi i nuovi ingredienti alimentari e i bioprodotti, favorendo lo sviluppo e l'utilizzo di ingredienti speciali come la carragenina nei prodotti alimentari a valore aggiunto in Canada.
Principali attori del mercato della carragenina:
- CP Kelco (USA)
- Panoramica dell'azienda
- Strategia aziendale
- Principali prodotti offerti
- Performance finanziaria
- Indicatori chiave di prestazione
- Analisi dei rischi
- Sviluppi recenti
- Presenza regionale
- Analisi SWOT
- DuPont (USA)
- Ingredienti (USA)
- Ashland (USA)
- Cargill (USA)
- MCPI Corporation (Filippine)
- Shemberg Biotech Corporation (Filippine)
- CEAMSA (Spagna)
- Gelymar SA (Cile)
- Europa (Cina)
- Green Fresh (Fujian) Co., Ltd. (Cina)
- Karagen Indonesia (Indonesia)
- P.T. Gumindo Perkasa Industri (Indonesia)
- Colloidi AEP (USA)
- Marcel Carragenina (Filippine)
- Soriano SA (Argentina)
- LAUTA (Germania)
- TBK Manufacturing Corporation (Filippine)
- W Hydrocolloids, Inc. (Filippine)
- Argeles Pty Ltd (Australia)
- CP Kelco è un'azienda leader a livello globale nel mercato della carragenina, nota per il suo portafoglio di prodotti ad elevata purezza e tecnologicamente avanzati. Le sue iniziative strategiche si concentrano su un'intensa attività di ricerca e sviluppo per creare miscele di idrocolloidi sinergiche specializzate che offrono funzionalità superiori in applicazioni lattiero-casearie, a base di carne e vegetali. Fornendo soluzioni specifiche e supporto tecnico alle principali multinazionali del settore alimentare, CP Kelco compete sull'innovazione e sulle prestazioni piuttosto che sul prezzo, consolidando la sua posizione in un segmento di mercato ad alto valore aggiunto.
- DuPont sfrutta la sua formidabile esperienza nel settore delle scienze biologiche per competere nel mercato della carragenina attraverso la sua divisione Nutrition & Biosciences. La sua strategia si concentra sulla creazione di soluzioni integrate per la consistenza con etichetta pulita, in cui la carragenina rappresenta un componente chiave. DuPont investe ingenti risorse nell'analisi delle tendenze di consumo e nella sostenibilità, sviluppando sistemi a base di carragenina che soddisfano la domanda di alternative di origine vegetale e di prodotti a ridotto contenuto di grassi o zuccheri, integrando così la propria offerta nei prodotti alimentari e delle bevande di nuova generazione.
- Ingredion è entrata strategicamente nel mercato della carragenina attraverso partnership e investimenti, come la joint venture con il produttore di carragenina CEAMSA. Questa mossa si inserisce in un più ampio piano di espansione del portafoglio di ingredienti speciali, che va oltre i semplici amidi. La strategia di Ingredion si concentra sull'offerta di soluzioni complete per la consistenza dei prodotti, combinando la carragenina con i suoi amidi nativi e modificati, fornendo ai clienti una catena di approvvigionamento semplificata e competenze integrate nella formulazione per diverse applicazioni alimentari e industriali.
- Ashland opera nel mercato della carragenina attraverso i suoi segmenti farmaceutico e degli ingredienti speciali. Il suo approccio strategico pone l'accento sull'elevata purezza e sulla coerenza funzionale dei suoi prodotti a base di carragenina, principalmente per applicazioni di gelificazione e rilascio controllato in ambito farmaceutico. Ashland si concentra su un rigoroso controllo qualità e sul supporto normativo, puntando a settori esigenti in cui prestazioni e conformità sono fondamentali, ritagliandosi così una solida nicchia nella stabilizzazione di prodotti farmaceutici e alimentari di alta gamma. L'azienda ha realizzato un fatturato organico di 2,1 miliardi di dollari nel 2024.
- Grazie alla sua presenza globale e alla padronanza della catena di approvvigionamento, Cargill è leader nel mercato della carragenina. La strategia dell'azienda si concentra sull'integrazione verticale e sull'affidabilità dell'approvvigionamento, garantendo una fornitura costante alla sua clientela globale. Cargill si impegna a rendere la carragenina accessibile alla produzione alimentare su larga scala, un settore sensibile ai costi, investendo al contempo in ricerca e sviluppo per un approvvigionamento sostenibile e sistemi di etichettatura pulita, bilanciando la solidità della materia prima con l'innovazione per servire un ampio spettro di mercato. Nel 2024, l'azienda ha registrato un fatturato annuo di 160 miliardi di dollari.
Ecco un elenco dei principali operatori attivi nel mercato globale:
Il mercato globale della carragenina presenta un panorama competitivo suddiviso tra i giganti multinazionali integrati nel settore degli ingredienti e i produttori regionali specializzati nel Sud-est asiatico e in America Latina. I principali attori si contendono il mercato sulla qualità, la costanza, la sicurezza della catena di approvvigionamento e le soluzioni specifiche per le diverse applicazioni. Le iniziative strategiche sono fondamentali, tra cui l'impegno delle multinazionali a garantire l'approvvigionamento di materie prime attraverso acquisizioni e partnership in regioni di coltivazione di alghe marine come le Filippine e l'Indonesia. Ad esempio, nel febbraio 2024, Univar Solutions e Gelymar hanno annunciato un accordo di distribuzione per la carragenina destinata al settore cosmetico e della cura della persona. Inoltre, i produttori stanno investendo massicciamente in ricerca e sviluppo per la creazione di miscele di carragenina personalizzate a valore aggiunto e prodotti "clean label" per soddisfare le mutevoli esigenze in termini di consistenza e stabilizzazione degli alimenti. La certificazione di sostenibilità e l'integrazione verticale, dalle alghe al prodotto finito, sono strategie cruciali per garantire la leadership di costo e la resilienza del mercato.
Panorama aziendale del mercato della carragenina:
Sviluppi recenti
- Nel novembre 2024, Marinomed Biotech AG ha firmato un accordo per la cessione della sua divisione Carragelose all'azienda francese CDMO Unither Pharmaceuticals. Il contratto prevede pagamenti anticipati e a tappe per un totale fino a 20 milioni di euro, incluso un pagamento anticipato fino a 5 milioni di euro.
- Nel maggio 2024, Roquette, leader globale negli ingredienti di origine vegetale e fornitore leader di eccipienti farmaceutici e nutraceutici, ha annunciato il lancio del suo nuovo LYCAGEL Flex, una base di amido di pisello idrossipropilico e carragenina, come premiscela originale LYCAGEL VS 720.
- Nel febbraio 2024, Ingredion Incorporated ha annunciato il lancio dell'amido NOVATION Indulge 2940, ampliando la sua linea di agenti testurizzanti clean label con il primo amido di mais nativo funzionale non OGM che offre una consistenza unica per la gelificazione e la co-testurizzazione di prodotti lattiero-caseari e alternativi e dessert di largo consumo.
- Report ID: 2870
- Published Date: Aug 31, 2026
- Report Format: PDF, PPT
- Esplora un’anteprima delle principali tendenze di mercato e degli approfondimenti
- Rivedi tabelle di dati campione e suddivisioni per segmento
- Vivi la qualità delle nostre rappresentazioni visive dei dati
- Valuta la struttura del nostro rapporto e la metodologia di ricerca
- Dai uno sguardo all’analisi del panorama competitivo
- Comprendi come vengono presentate le previsioni regionali
- Valuta la profondità del profilo aziendale e del benchmarking
- Anteprima di come gli insight attuabili possano supportare la vostra strategia
Esplora dati e analisi reali
Domande frequenti (FAQ)
Informazioni su questo rapporto
Contatta il nostro esperto


Rapporto, 2027-2036



Copyright © 2026 Research Nester. Tutti i diritti riservati.
